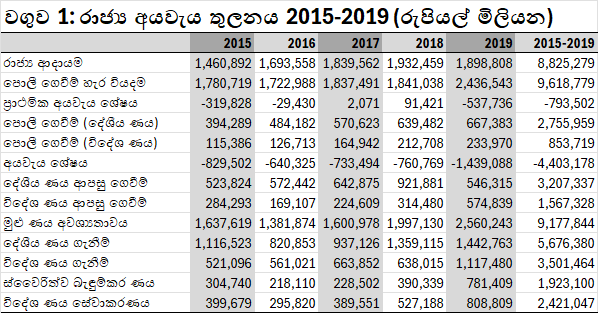
මේ සමඟ පළ කරන වගුවෙහි තිබෙන්නේ 2015-2019 අතර එක් එක් වසර වලදී සහ සමස්තයක් ලෙස රාජ්ය අයවැය තුලනය වූ ආකාරය. මැතිවරණ වසරක් වූ 2015දී රජයේ ආදායම් අඩු වී වියදම් ඉහළ ගියා. රජය එම වසරේ වියදම් වෙනුවෙන් (පැරණි ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් හැර) එම වසරේ රාජ්ය ආදායමට වඩා රුපියල් බිලියන 319.8ක් වැය කළා. එනම්, එපමණ ප්රාථමික අයවැය හිඟයක් පවත්වා ගත්තා.
Wednesday, January 31, 2024
යහපාලන කාලයේ ණය වැඩි වීම
මේ සමඟ පළ කරන වගුවෙහි තිබෙන්නේ 2015-2019 අතර එක් එක් වසර වලදී සහ සමස්තයක් ලෙස රාජ්ය අයවැය තුලනය වූ ආකාරය. මැතිවරණ වසරක් වූ 2015දී රජයේ ආදායම් අඩු වී වියදම් ඉහළ ගියා. රජය එම වසරේ වියදම් වෙනුවෙන් (පැරණි ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් හැර) එම වසරේ රාජ්ය ආදායමට වඩා රුපියල් බිලියන 319.8ක් වැය කළා. එනම්, එපමණ ප්රාථමික අයවැය හිඟයක් පවත්වා ගත්තා.
Saturday, April 8, 2023
ප්රාථමික අයවැය තුලනය වන ආකාරය
ගෙවුනු 2022 අවුරුද්දේ රජයේ ආදායම් හා වියදම් ගැන පෙර සටහනක විස්තර කළා. පහත තිබෙන්නේ එම ආදායම් හා වියදම් වල සාරාංශයක්.
ආදායම් සහ ප්රදාන එකතුව දදේනි % ලෙස - 8.3%යි.
පොලී ගෙවීම් හැර වියදම් දදේනි % ලෙස - 12.0%යි
පොලී වියදම් දදේනි % ලෙස - 6.5%යි.
ප්රාථමික අයවැය හිඟය දදේනි % ලෙස - 3.7%යි.
සමස්ත අයවැය හිඟය දදේනි % ලෙස - 10.2%යි.
යෝජිත සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව, 2025 වසර වන විට ඉහත තත්ත්වය වෙනස් වී දැනට දදේනියෙන් 3.7%ක හිඟයක්ව පවතින වන ප්රාථමික අයවැය ශේෂය දදේනියෙන් 2.3%ක අතිරික්තයක් වීමට නියමිතයි. එය සිදු වන්නේ රාජ්ය ආදායම දදේනියෙන් 14.9% දක්වා වැඩි වීමෙනුයි. මෙය සිදු වන්නේ පහත ආකාරයෙනුයි.
බදු ප්රතිසංස්කරණ නොමැතිව අපේක්ෂා කළ හැකි වූ ආදායම - 8.1%
මූල්ය සේවා මත වැට් බද්ද වැඩි කිරීම - 0.1%
සමාජ සංරක්ෂණ බද්ද - 0.8%
පුද්ගල ආදායම් බදු ආකෘතිය වෙනස් කිරීම - 0.6%
ලාභාංශ මත රඳවා ගැනීමේ බදු වැඩි කිරීම - 0.2%
සමාගම් බදු වැඩි කිරීම - 0.2%
සමාගම් බදු සඳහා බදු සහන ඉවත් කිරීම - 0.3%
වැට් බද්ද 12% දක්වා වැඩි කිරීම - 0.7%
වැට් බද්ද 15% දක්වා වැඩි කිරීම - 0.5%
වැට් බදු සඳහා අවම සීමාව අඩු කිරීම - 0.06%
වැට් බදු සහන ඉවත් කිරීම - 1.4%
ඉන්ධන බදු වැඩි කිරීම - 0.3%
විදුලි සංදේශ බදු වැඩි කිරීම - 0.02%
සූදු ක්රීඩා හා ඔට්ටු දැමීම් බදු වැඩි කිරීම - 0.03%
මත්පැන් හා දුම්වැටි බදු වැඩි කිරීම - 0.4%
මත්පැන් හා දුම්වැටි බදු උද්ධමනය හා ගැලපීම - 0.2%
තෑගි හා උරුම බද්ද - 0.2%
ධන බද්ද - 1.0%
මහ බැංකුවේ ලාභාංශ අහිමිවීම - (-0.1%)
ආදායම් එකතුව - 14.9%
පොලී හැර රජයේ වියදම - 12.6%
ප්රාථමික අයවැය අතිරික්තය - 2.3%
පොලී වියදම් දදේනි % ලෙස - 7.3%යි.
සමස්ත අයවැය හිඟය දදේනි % ලෙස - 5.0%යි.
ඉහත බදු අතරින් තෑගි හා උරුම බද්ද සහ ධන බද්ද හැර අනෙකුත් බදු සියල්ලම මේ වන විටද පනවා අවසන්. තෑගි හා උරුම බද්ද සහ ධන බද්ද පැනවීමට නියමිතව තිබෙන්නේ 2025 ජනවාරි 1 දින සිටයි.
Tuesday, April 4, 2023
රාජ්ය අයවැය තුලනය හා විසෙන් විස නැසීම
පහළින් තියෙන්නේ ගෙවුණු 2022 වර්ෂය තුළ රජයේ ආදායම් හා වියදම්. ඇස්තමේන්තු හෝ පුරෝකථන නෙමෙයි. ඇත්තම ගණන්.
බදු ආදායම - රුපියල් බිලියන 1,751.1යි
බදු නොවන ආදායම - රුපියල් බිලියන 228.1යි
ප්රදාන - රුපියල් බිලියන 33.4යි
ආදායම් සහ ප්රදාන එකතුව - රුපියල් බිලියන 2,012.6යි
පොලී ගෙවීම් හැර වර්තන වියදම් - රුපියල් බිලියන 1,954.4යි
ප්රාග්ධන වියදම් - රුපියල් බිලියන 952.9යි
පොලී ගෙවීම් හැර වියදම් එකතුව - රුපියල් බිලියන 2,907.4යි
ප්රාථමික අයවැය හිඟය - රුපියල් බිලියන 894.8යි.
පොලී වියදම් - රුපියල් බිලියන 1,565.2යි.
සමස්ත අයවැය හිඟය - රුපියල් බිලියන 2,460.0යි.
දළ දේශීය නිෂ්පාදිතය - රුපියල් බිලියන 24,147.7යි.
ආදායම් සහ ප්රදාන එකතුව දදේනි % ලෙස - 8.3%යි.
පොලී ගෙවීම් හැර වියදම් දදේනි % ලෙස - 12.0%යි
පොලී වියදම් දදේනි % ලෙස - 6.5%යි.
ප්රාථමික අයවැය හිඟය දදේනි % ලෙස - 3.7%යි.
සමස්ත අයවැය හිඟය දදේනි % ලෙස - 10.2%යි.
රජයේ සමස්ත ආදායම් හා අනෙකුත් ලැබීම් දදේනියෙන් 8.3% මට්ටමේ තිබියදී පොලී ගෙවීම සඳහා පමණක් දදේනියෙන් 6.5%ක් ගෙවන්නට සිදු වී ඇති තත්ත්වයක සිට සමස්ත අයවැය තුලනය කර ගැනීමක් ගැන සිතීම සිහිනයක්. මෙය හඹා යා හැකි සිහිනයක් වුවත්, ඒ සඳහා අවම වශයෙන් වසර තිහ හතළිහක කාලයක් යා හැකියි. මෙවැන්නක් වසර දහයකින් පහළොවකින් කළ නොහැකියි.
සමස්ත රාජ්ය අයවැය තුලනය කරගත නොහැකිය යන්නෙන් අදහස් වන්නේ අයවැය තුලනය කර ගැනීම සඳහා අනිවාර්යයෙන්ම අලුතෙන් ණය ගන්නට සිදු වෙනවා කියන එකයි. එසේ අලුතෙන් ණය ගන්නට සිදුවන්නේ පරණ ණය ගෙවීම සඳහා අලුතෙන් ගන්නට සිදුවන ණය වලට අමතරවයි. පසුගිය වසරේ රජයේ අයවැය හිඟය පියවා ගත්තේ පහත පරිදියි.
මහ බැංකුවෙන් ලබාගත් ණය - රුපියල් බිලියන 1,338.4යි.
වාණිජ බැංකු වලින් ලබාගත් ණය - රුපියල් බිලියන 300.3යි.
අනෙකුත් දේශීය ණය - රුපියල් බිලියන 396.4යි
දේශීය ණය එකතුව - රුපියල් බිලියන 2,035.1යි
විදේශ ණය - රුපියල් බිලියන 424.8යි
එකතුව - රුපියල් බිලියන 2,460.0යි.
පොලී ගෙවීම්ද ඇතුළුව අයවැය හිඟය පියවීම සඳහා ගත යුතු වූ ණය ප්රමාණය 10%ක් පමණ වුවත්, පරණ ණය ගෙවීම සඳහා දදේනියෙන් 27%ක පමණ වූ තවත් ණය ප්රමාණයක් අවශ්ය වී තිබුණා. රජයට ණය පැහැර හරින්නට සිදු වුනේ රාජ්ය ආදායම මෙන් හතර ගුණයකටත් වැඩි, දදේනියෙන් 37%ක් පමණ වූ, වසරේ ණය සේවාකරණ අවශ්යතාවය තරමට අලුතෙන් ණය ගත නොහැකි වූ නිසයි.
පරණ ණය ගෙවීමට පමණක් අලුතෙන් ණය ගනිද්දී වුවත්, විණිමය අනුපාතය වෙනස් වීම වැනි හේතු නිසා ණය ප්රමාණය ඉහළ යනවා. අලුත් ණය අරගෙන පරණ ණය වල පොලී ගෙවද්දී ණය ප්රමාණය අනිවාර්යයෙන්ම වැඩි වෙනවා. ප්රාථමික අයවැය හිඟයක් ඇති විට ණය ප්රමාණය ඊටත් වඩා වැඩි වෙනවා. ලංකාවේ ණය ප්රමාණය තවතවත් වැඩිවීම සැලකිය යුතු කාලයක් (දශක කිහිපයක්) යන තෙක් කිසිසේත්ම නොවැලැක්විය හැකි දෙයක් වුවත් එසේ වැඩි වන ණය ප්රමාණය පාලනය කළ හැකියි.
ණය වැඩිවීම පාලනය කර ගත හැකි පළමු හා පහසුම ක්රමය ප්රාථමික හිඟය ප්රාථමික අතිරික්තයක් කර ගැනීමයි. දෙවන ක්රමය පොලී වියදම් අඩු කර ගැනීමයි. පොලී වියදම් අඩු කරගත හැකි පළමු ක්රමය ණය ප්රමාණය අඩු කර ගැනීමයි. දෙවන ක්රමය පොලී අනුපාතික අඩු කර ගැනීමයි. පළමුවැන්න කිසිසේත්ම නොකළ හැකි දෙයක් නිසා කළ හැකි දෙය දෙවැන්නයි.
කළ යුත්තේ පොලී අනුපාතික අඩු කර ගැනීමනම් මහ බැංකුව පොලී අනුපාතික වැඩි කළේ ඇයි කියන එක බොහෝ දෙනෙකුට තිබෙන ප්රශ්නයක්. මෙයට කෙටි පිළිතුර මහ බැංකුව පොලී අනුපාතික වැඩි කළේ පොලී අනුපාතික අඩු කර ගැනීමට බවයි.
විසෙන් විස නසනවා කියන එක ලංකාවේ ගොඩක් අය අසා තිබෙන දෙයක්. ආර්ථිකය පාලනය කිරීමත් බොහෝ විට විසෙන් විස නැසීමක්. උද්ධමනය අඩු කර ගැනීම සඳහා විදුලි ගාස්තු, බදු ආදිය වැඩි කරන්න වෙනවා. රටට විදේශ විණිමය ආකර්ෂණය කර ගැනීම සඳහා රටෙන් එළියට නිදහසේ විදේශ විණිමය ගෙන යාමට ඉඩ සලසන්න වෙනවා. අපනයන ආදායම් වර්ධනය කර ගැනීමට වැඩියෙන් ආනයන කරන්න ඉඩ දෙන්න වෙනවා. නිෂ්පාදනය කාර්යක්ෂම කර ගැනීමට අකාර්යක්ෂම සමාගම් වැහෙන්න ඉඩ හරින්න වෙනවා. මේවා සිදු වෙන ආකාරය අදාළ සිද්ධාන්ත නොදැන නිකම්ම සිතා තේරුම් ගන්න අමාරුයි.
දිගුකාලීනව පොලී අනුපාතික අඩු මට්ටමක තබා ගැනීම සඳහා අවශ්ය අවස්ථාවේදී පොලී අනුපාතික වැඩි කළ යුතුයි. මේ වන විට ලෝකය පුරාම මහ බැංකු විසින් කරමින් සිටින්නේ මෙයයි. නියම වෙලාවට නොවුණත්, ප්රමාද වී හෝ පොලී අනුපාතික ඉහළ දැමීමේ ප්රතිඵල මේ වන විට ලැබෙමින් පවතිනවා. මේ වැඩේ කලින්ම කළානම් උද්ධමනය හෝ පොලී අනුපාතික මෙපමණ ඉහළ යන්නේ නැහැ. පහත රූප සටහනේ තිබෙන්නේ මහ බැංකුව විසින් ප්රතිපත්ති පොලී අනුපාතික වැඩි කරද්දී වුවද, වෙළඳපොළ පොලී අනුපාතික ක්රමයෙන් පහත වැටෙමින් ඇති ආකාරයයි.
ඉදිරි මාස තුන තුළ උද්ධමනය 15-20% මට්ටමට පහත වැටෙද්ද්දී පොලී අනුපාතිකද එම පරාසය දක්වා ක්රමයෙන් පහත වැටීමට නියමිතයි. උද්ධමනය 5% මට්ටම දක්වාත්, පොලී අනුපාතික 7%ට වඩා අඩු මට්ටමක් දක්වාත් අඩු කර එම මට්ටම් වල ස්ථාවර ලෙස තබා ගැනීම IMF වැඩ පිළිවෙළෙහි ඉලක්කයයි.
Saturday, February 11, 2023
ජාත්යන්තර මූල්ය අරමුදලේ කොන්දේසි
ජාත්යන්තර මූල්ය අරමුදලේ කොන්දේසි ගැන වරින් වර අහන්නට ලැබෙනවා. තොරතුරු සම්පූර්ණයෙන්ම ප්රසිද්ධ කර නැතත්, ශ්රී ලංකා බලධාරීන් හා ජාත්යන්තර මූල්ය අරමුදල අතර පසුගිය සැප්තැම්බර් මාසයේදී නිලධාරී මට්ටමේ එකඟතාවයක් ඇති කරගත් බව අපි දන්නවා. මේ එකඟතාවය කුමක්ද?
මේ හා අදාළව යම් තොරතුරු ප්රමාණයක් මුදල් අමාත්යංශය විසින් ප්රසිද්ධ කර තිබෙනවා. ඒ ඇසුරෙන් අපිට ජාත්යන්තර මූල්ය අරමුදලේ "කොන්දේසි" පිළිබඳව අදහසක් ගන්න පුළුවන්. මේ කොන්දේසි මොනවාද?
කොන්දේසි කියා කිවුවත්, මෙයින් ඇතැම් ඒවා ඉලක්ක හා ඇස්තමේන්තු ලෙස හැඳින්වීම වඩා නිවැරදියි. 2027 වසර දක්වා වන කාලය සඳහා මෙවැනි ඉලක්ක, ඇස්තමේන්තු හා කොන්දේසි හතරක් ප්රකාශිතව තිබෙනවා. ඒවානම්,
- උද්ධමන ඉලක්ක,
- ආර්ථික වර්ධන ඉලක්ක,
- ප්රාථමික අයවැය ශේෂ ඉලක්ක, හා
- ජංගම ගිණුම් ශේෂ ඉලක්කයි.
උද්ධමන ඉලක්ක
2022 - 48.2%
2023 - 29.5%
2024 - 6.0%
2025 - 5.9*
2026 - 5.2%
2027 - 5.0%
ආර්ථික වර්ධන ඉලක්ක
2022 - (-8.7)%
2023 - (-3.0)%
2024 - 1.5%
2025 - 2.6%
2026 - 3.0%
2027 - 3.1%
ප්රාථමික අයවැය ශේෂ ඉලක්ක
2022 - (-4.0)%
2023 - (-0.7)%
2024 - 0.8%
2025 - 2.3%
2026 - 2.3%
2027 - 2.3%
ජංගම ගිණුම් ශේෂ ඉලක්ක
2022 - (-3.4%
2023 - (-2.0)%
2024 - (-1.2)%
2025 - (-1.2)%
2026 - (-1.2)%
2027 - (-1.2)%
මෙම ඉලක්ක 2027 දක්වා කාලය සඳහා ඉදිරිපත් කර තිබෙන්නේ ජාත්යන්තර මූල්ය අරමුදලේ ණය වාරික ලැබීමට නියමිතව ඇත්තේ වසර හතරක කාලයක් තුළ නිසායි. මෙම 2023 වසරේ මුල් භාගය තුළ අරමුදලේ පළමු වාරිකය ලැබුණොත්, 2026දී අවසන් වාරිකය ලැබෙනවා. එහෙත්, ඒ සඳහා මෙම වසර හතර තුළම ඉහත සඳහන් ඉලක්ක තුළ රැඳී සිටිය යුතුයි. එසේ රැඳී සිටියහොත් 2027 වන විට ප්රකාශිත ඉලක්ක වෙත ගොස්, ආර්ථිකය නැවතත් 2019 මට්ටමට ඔසොවා, එතෙක් නොගෙවා පැහැර හැර ඇති ණය ගෙවන්නට පටන් ගත හැකියි.
ඉහත ඉලක්ක අතරින් ප්රමුඛ ඉලක්කය වන්නේ උද්ධමන ඉලක්කයයි. 2022 අවසන් වන විට කොළඹ පාරිභෝගික මිල දර්ශකය මත පදනම් වූ වාර්ෂික සාමාන්ය උද්ධමනය 46.4%ක්. මෙය ඉලක්කගත මට්ටම වූ 48.2%ට වඩා තරමක් හොඳ මට්ටමක්. එහෙත්, ජාතික පාරිභෝගික මිල දර්ශකය මත පදනම් වූ එම අගය 50.4% මට්ටමේ පැවතුණා. එය ඉලක්කයට වඩා ඉහළ මට්ටමක්.
මෙම 2023 වසර අවසන් වෙද්දී වාර්ෂික සාමාන්ය උද්ධමනය 29.5% දක්වා අඩු වීමටනම් වසර අවසන් වෙද්දී උද්ධමනය තනි අංකයක් දක්වා පහත වැටිය යුතුයි. ඉහත ප්රාථමික අයවැය ශේෂ ඉලක්ක හා ජංගම ගිණුම් ශේෂ ඉලක්ක ලඟා කර ගත හැකිනම්, ආර්ථික වර්ධනය පසුපස පන්නන්නේ නැත්නම්, මුදල් ප්රතිපත්ති කලට පෙර ලිහිල් නොවේනම්, වසරේ මුල් භාගය තුළ අරමුදලේ සහාය ලැබේනම්, වසර අවසන් වන විට අපේක්ෂිත උද්ධමන ඉලක්කය කරා යා හැකියි. එසේ යා හැකිනම්, ඉදිරි වසර හතර තුළද අදාළ ඉලක්ක තුළ රැඳී සිටිය හැකියි.
ආර්ථික වර්ධන ඉලක්ක අනුව, මුල් වසර දෙක තුළ ප්රමුඛ අවධානය යොමු කෙරෙන්නේ උද්ධමනය පාලනය කිරීම වෙතයි. එහිදී ආර්ථිකය සංකෝචනය වීම වැළැක්වීමේ හැකියාවක් නැහැ. පවතින අර්බුදය තුළ ආර්ථිකය කොහොමටත් හැකිළෙන නමුත් එසේ සිදු වන වෙනත් අවස්ථාවකදී මෙන් ලිහිල් මුදල් ප්රතිපත්ති වල උදවුවෙන් (සල්ලි අච්චු ගසා) එය වැළැක්වීමේ හැකියාවක් මේ වන විට නැති නිසා, ආර්ථික වර්ධනය කෙරෙහි අවධානය යොමු කරන්නට සිදු වන්නේ උද්ධමනය පාලනය වීමෙන් පසුවයි. ඉන් පසුව වුවද ඉලක්ක කර තිබෙන්නේ ශ්රී ලංකාවට ප්රායෝගිකව ළඟා කරගත හැකි 3%ක පමණ වූ ආර්ථික වර්ධන ඉලක්කයක්. මෙම ඉලක්කයට වුවද යා හැක්කේ ප්රාථමික අයවැය ශේෂ ඉලක්ක හා ජංගම ගිණුම් ශේෂ ඉලක්ක මෙන්ම උද්ධමන ඉලක්කද සපුරා ගත හැකිනම් පමණයි.
අසන්නට ලැබී ඇති නිල නොවන තොරතුරු අනුව, 2022දී ආර්ථිකය හැකිළී තිබෙන්නේ ඉහත ඇස්තමේන්තු වල ඇති 8.7%ට වඩා අඩුවෙන්. එහෙත්, එම අඩුව මේ වසරට එකතු වී මේ වසර තුළ ආර්ථිකය 3.0%ට වඩා තරමක් වැඩියෙන් හැකිළීමට නියමිතයි.
ඉහත ඉලක්ක ඒ අයුරින්ම සපුරා ගතහොත්, 2027 වසර වන විට රටේ දළ දේශීය නිෂ්පාදිතය 2017දී පැවති මට්ටම ආසන්නයට එනවා. එම මට්ටම ඉක්මවන්නේ 2028 වසරේදී. ඒක පුද්ගල ආදායම 2017 මට්ටමට එන්නට තවත් වසර තුන හතරක්වත් යා හැකියි. ඒ කියන්නේ දළ වශයෙන් 2030 පමණ වෙනවා. කෙසේ වුවත්, ඉහත ප්රාථමික අයවැය ශේෂ ඉලක්ක හා ජංගම ගිණුම් ශේෂ ඉලක්ක ලඟා කර ගත නොහැකි වුවහොත් ආර්ථිකය 2017 පැවති මට්ටමට පැමිණෙන්නට මීටත් වඩා කාලයක් යා හැකියි. මෙම ප්රකාශය කරන්නේ පසුගිය වසර කිහිපය තුළ ලංකාවේ ආර්ථික වර්ධනය පිළිබඳ පහත සඳහන් යාවත්කාලීන දත්තද සැලකිල්ලට ගනිමිනුයි.
2018 - 2.3%
2019 - (-0.2%)
2020 - (-3.5%)
2021 - 3.3%
2022 ජනවාරි සිට සැප්තැම්බර් දක්වා කාලය - (-7.1%)
අරමුදලේ කොන්දේසි ගැන කතා කරනවානම්, ප්රධානම කොන්දේසිය වන්නේ ඉහත සඳහන් පරිදි ප්රාථමික අයවැය ශේෂය 2025 වසර වන විට දදේනියෙන් 2.3%ක අතිරික්තයක් බවට පත් කොට එම මට්ටමේ හෝ ඊට ඉහළින් දිගටම පවත්වා ගත යුතු බවයි. අරමුදල වෙත නොගියත්, රටේ ආර්ථිකය ස්ථාවර කිරීම සඳහා අනිවාර්යයෙන්ම මෙවැන්නක් කළ යුතුයි. බදු වැඩි කිරීම් හා වියදම් කැපීම් අවශ්ය වන්නේ මෙම ඉලක්කයට යාමටයි.
විපක්ෂ දේශපාලන පක්ෂ විසින් වත්මන් ආණ්ඩුවේ බදු ප්රතිපත්තිය විවේචනය කරමින් විකල්ප ප්රතිපත්ති ඉදිරිපත් කරනවා. මෙවැනි විකල්ප බදු ප්රතිපත්තියක් අරමුදල විසින් සාධනීය ලෙස භාර ගැනීමේ ඉඩක් තිබෙනවා. එහෙත් එසේ වනු ඇත්තේ අදාළ විකල්පය ශක්ය විකල්පයක් වන්නේනම් පමණයි.
රජයේ ආදායම් වැඩි කරගත යුත්තේ කෙසේද යන්නත්, වියදම් කැපිය යුත්තේ කෙසේද යන්නත් අරමුදල විසින් දමා ඇති කොන්දේසි නෙමෙයි. එහෙත්, මොන විදිහකින් හෝ ආදායම් වැඩි කරගෙන, වියදම් සීමා කර, ප්රාථමික අයවැය ශේෂ ඉලක්කය කරා යාම අරමුදලේ කොන්දේසියක්. දැනට සිදු කර ඇති බදු වැඩි කිරීම් හා වියදම් සීමා කිරීම් වලින් පසුවද, පසුගිය වසරේ ප්රාථමික අයවැය ශේෂය 0.7%ක හිඟයක්. එය මෙම වසරේදී 0.8%ක අතිරික්තයක් බවට පත් විය යුතු අතර 2023 වන විට 2.3%ක අතිරික්තයක් විය යුතුයි.
මෙයින් අදහස් වන්නේ කුමක්ද?
මෙම (2023) වසර තුළදී මෙන්ම ඉදිරි (2024) වසර තුළදීද දදේනියෙන් 1.5%කට සමාන වියදම් කැපීමක් හෝ ආදායම් ඉහළ යාමක් සිදු විය යුතුයි. මෙය කරන ආකාරය දේශපාලන අධිකාරියට තීරණය කළ හැකියි. එහෙත්, කෙසේ හෝ ඉලක්කයට යා යුතුයි.
දැනටමත් විශාල ලෙස ඉහළ දමා ඇති බදු අනුපාතික තව දුරටත් ඉහළ දැමීමේ හැකියාවක් ප්රායෝගිකව නැහැ. එමෙන්ම ආර්ථිකය තව දුරටත් හැකිලෙද්දී එහි ප්රතිඵලයක් ලෙසද බදු ආදායම් වල අඩු වීමක් සිදු වෙනවා. රජයේ වියදම් බොහෝ දුරට රාජ්ය සේවකයින් ගණනට සමානුපාතිකයි. රාජ්ය සේවකයින් ප්රමාණය ඉහළ යද්දී ඔවුන්ගේ වැටුප් වලට අමතරව, ගමන් වියදම්, නිල ඇඳුම් දීමනා, ලිපි ද්රව්ය හා අනෙකුත් කාර්යාල උපකරණ, කාර්යාල පහසුකම්, විදුලි හා ජල බිල්පත්, දුරකථන බිල්පත් ආදී අනෙකුත් වර්තන වියදම්ද සමානුපාතික ලෙස ඉහළ යනවා.
රාජ්ය සේවකයින් ප්රමාණය අඩු වෙද්දී ඉහත අනෙකුත් වියදම්ද අඩු වෙනවා. එහෙත් රාජ්ය සේවකයින් ප්රමාණය ක්රමිකව මිස එකවර අඩු කිරීම ප්රායෝගිකව නොකළ හැක්කක් නිසා රජයේ වියදම් තවදුරටත් අඩු කිරීමද අසීරු කාර්යයක්. ඉහත සඳහන් ක්රම දෙකට අමතරව, වසරකට දදේනියෙන් 1.5%කින් ප්රාථමික අයවැය ශේෂය අඩු කර ගැනීම සඳහා තිබෙන එකම ක්රමය රාජ්ය වත්කම් විකිණීමයි.
ඉදිරි වසර දෙක තුළ මේ ආණ්ඩුව විසින් වසරකට දදේනියෙන් 1.5% බැගින් ප්රාථමික අයවැය ශේෂය අඩු කර කර ගන්න යන්නේ කෙසේද කියා මම දන්නේ නැහැ. එය කරන්න යන්නේ කෙසේ වුවත්, අදාළ සැලසුම අරමුදල වෙත ඉදිරිපත් කර අරමුදලේ අනුමැතිය ලබා ඇති බව පැහැදිලියි. මේ තත්ත්වය තුළ දැනට ඉහළ දමා ඇති බදු අඩු කිරීම ප්රායෝගිකව කිරීම ඉතාම අසීරුයි. එවැන්නක් යෝජනා කරන අයෙකුට අනිවාර්යයෙන්ම අදාළ තීරණය නිසා පුළුල් වන ප්රාථමික අයවැය ශේෂය නැවත ඉලක්ක මට්ටම දක්වා අඩු කර ගන්නා ආකාරයද අරමුදලට පැහැදිලි කරන්නට සිදු වෙනවා. එසේ නොකර අරමුදලේ වැඩසටහන සමඟ රැඳී සිටීමේ හැකියාවක් නැහැ. මෙවැනි විකල්ප තිබිය නොහැකි බවක් මෙයින් අදහස් වන්නේ නැහැ.
කෙසේ වුවද, ප්රාථමික අයවැය ශේෂය දදේනියෙන් 2.3%ක අතිරික්තයක් වුවද, එම අතිරික්තය ණය වාරික හා පොලී ගෙවීම සඳහා ප්රමාණවත් නැහැ. ප්රාථමික අයවැය හිඟය 4%ක්ව පැවති 2022දී වාර්ෂික ණය අවශ්යතාවය දදේනියෙන් 37.9%ක් වුනා. එයින් අදහස් වන්නේ, පරණ ණය හා පොලී ගෙවීම සඳහා පමණක් දදේනියෙන් 33.9%කට සමාන අරමුදල් ප්රමාණයක් අවශ්ය වූ බවයි. වෙනත් අයුරකින් කිවහොත්, ණය හා පොලී ගෙවන්නට අලුතෙන් ණය නොගෙන ඉන්නටනම් 33.9%ක ප්රාථමික අයවැය අතිරික්තයක් අවශ්ය වූ බවයි. 2.3%ක ප්රාථමික අයවැය අතිරික්තයක් මේ වැඩේට හැරෙන්නවත් මදි!
පසුගිය ජූනි මාසය අවසන් වෙද්දී ලංකාවේ රාජ්ය අංශයේ ණය ප්රමාණය දදේනියෙන් 145.0%ක්. මධ්යම රජයේ ණය ප්රමාණය පමණක් දදේනියෙන් 127.2%ක්. ඉතිරි කොටස රාජ්ය සංස්ථා වල (12.0%) සහ මහ බැංකුවේ (5.8%) ණය. ස්ථායිකරණ වැඩ පිළිවෙළ හදද්දී උපකල්පනය කර තිබෙන පරිදි පොලී අනුපාතික 10% ලෙස සැලකුවොත්, මධ්යම රජයේ ණය වෙනුවෙන් පොලිය ගෙවන්න පමණක් දදේනියෙන් 12.7%ක් අවශ්ය වෙනවා. ණය වල සාමාන්ය පරිණත කාලය වසර 5ක් සේ සැලකුවොත්, ඒ කියන්නේ තියෙන ණය වලින් ආසන්න වශයෙන් 20%ක් වසරක් තුළ ගෙවිය යුතු සේ සැලකුවොත්, එම ප්රමාණය දදේනියෙන් 25.4%ක්. ඔය කොටස් දෙක එකතු කළාම දදේනියෙන් 37.1%ක් වෙනවා. 2.3%ක ප්රාථමික අතිරික්තය මේ වැඩේට යොදා ගත්තට පස්සේ පරණ ණය හා පොලී ගෙවන්න දදේනියෙන් 34.8%ක් අලුතෙන් ණය ගන්න වෙනවා. පොලී අනුපාතික 10%ට තියා ගන්න බැරි වුනොත්, ණය ප්රමාණය තවත් ඉහළ ගියොත්, ඔය අවශ්යතාවය තවත් ඉහළ යනවා.
අරමුදලේ ඇස්තමේන්තුව අනුව ශ්රී ලංකා රජයට වසරකට ඔය මට්ටමේ ණය ප්රමාණයක් ලබා ගැනීමේ හැකියාවක් නැහැ. ඒ නිසා, ගත් ණය ආපසු ගෙවීමේ හැකියාවකුත් නැහැ. ණය තිරසාරත්වය නැති වෙලා කියා කියන්නේ ඔය හේතුව නිසා.
ණය තිරසාරත්වය නැති වෙලා නිසා අරමුදලේ අනෙක් ඉලක්ක ඒ විදිහටම ළඟා කර ගත්තත්, ආර්ථිකය ස්ථාවර කර ගන්න බැහැ. ණය ප්රතිව්යුහගත කිරීමක් අනිවාර්යයෙන්ම අවශ්ය වෙන්නේ ඔය හේතුව නිසා. ඉහත සඳහන් දදේනියෙන් 127.2%ක් වන මධ්යම රජයේ ණය වලින් 58.8%ක් දේශීය ණය. තව 17.4%ක් බහුපාර්ශ්වීය ණය. ඉතිරි 51.0% දැනට ගෙවීම පැහැර හැර තිබෙන ද්විපාර්ශ්වීය සහ වාණිජ ණය. ඒ කොටස පැත්තකින් තිබ්බොත්, ඒ කියන්නේ ද්විපාර්ශ්වීය සහ වාණිජ ණය හා පොලිය ගෙවන එක අමතක කළොත්, දදේනියෙන් 127.2%ක් වන මධ්යම රජයේ ණය ප්රමාණය දදේනියෙන් 76.2% දක්වා අඩු වෙනවා. වසරක් තුළ මේ ණය වලින් 20%ක් ආපසු ගෙවිය යුතු ලෙසත්, පොලිය 10% ලෙසත් සැලකුවොත් දදේනියෙන් 22.9%ක්. 2.3%ක ප්රාථමික අතිරික්තය ඔය වෙනුවෙන් වෙන් කළාට පස්සේ තවත් 20.6%ක අඩුවක් ඉතිරි වෙනවා.
ඒ කියන්නේ ඔය උපකල්පන යටතේ වුවත්, දදේනියෙන් 20.6%ක දළ අරමුදල් අවශ්යතාවයක් තව දුරටත් ඉතිරි වෙනවා. ශ්රී ලංකා රජයට අඩු වශයෙන් ඔය ප්රමාණයට ණය ගන්න පුළුවන් වෙයිද? ඒ කියන්නේ දළ අරමුදල් අවශ්යතාවය ආසන්න වශයෙන් දදේනියෙන් 20% මට්ටමට ආවොත් ණය තිරසාරත්වය ඇති වූ සේ සැලකිය හැකිද?
මේ කාරණයේදී වැදගත් වෙන්නේ අරමුදලේ මතය. පසුගිය කාලයේ අරමුදල සමඟ වැඩ සටහන් වලට ගිය වෙනත් රටවලට එම රටවල ණය ප්රතිව්යුහගත කිරීමට උපදෙස් දීමේදී අරමුදල විසින් දළ අරමුදල් අවශ්යතාවය අඩු කරගත යුතු මට්ටම පිළිබඳ විවිධ ඉලක්ක ලබා දී තිබෙනවා. එම ඉලක්ක ලබා දී තිබෙන්නේ අදාළ රටවල පැවති තත්ත්වයන් මත පදනම්ව.
ආජන්ටිනාව - 5%
ඉක්වදෝරය - 6%
යුක්රේනය - 10%
බාබඩෝස් - 15%
ලංකාවට ලබා දී තිබෙන දළ අරමුදල් අවශ්යතා ඉලක්කය හා අදාළව මහ බැංකුව හෝ මුදල් අමාත්යාංශය විසින් කිසිදු ප්රකාශයක් නිකුත් කර නැහැ. මෑතකදී ස්වෛරිත්ව බැඳුම්කර හිමියන් කණ්ඩායමක් විසින් අරමුදල ලෙස යවා ඇති ලිපියෙහි උපකල්පනය කර තිබෙන්නේ ඉහත අනුපාතය 13% ලෙසයි.
අරමුදලේ අනෙකුත් ප්රධාන කොන්දේසිය වන්නේ ජංගම ගිණුමේ හිඟය දදේනියෙන් 1.2% මට්ටම දක්වා අඩු කරගෙන ඒ මට්ටමේ පවත්වාගත යුතු බවයි. මෙයින් දළ වශයෙන් අදහස් කරන්නේ උපයන විදේශ විණිමය පමණක් වියදම් කළ යුතු බවයි. වැඩ සටහන යටතේ වුවත්, විදේශ ණය හා පොලී ගෙවීම සඳහා අලුතෙන් ණය ගන්නට සිදු වෙනවා.
දදේනියෙන් 1.2%ක හිඟයක් යන්නෙන් ආසන්න වශයෙන් අදහස් වන්නේ දැනට ලංකාවේ ආයෝජනය කර ඇති විදේශ ප්රාග්ධනය වෙනුවෙන් ආයෝජකයින් විසින් ලබා ගන්නා ප්රතිලාභ වලට ආසන්න මුදලක්. එම ප්රතිලාභ බොහෝ විට නැවත රට තුළම ආයෝජනය වන නිසා ජංගම ගිණුමේ මෙම හිඟය ප්රාග්ධන ගිණුමේ එවැනිම අතිරික්තයකින් තුලනය වෙනවා. ඒ නිසා, මේ හිඟයෙන් විණිමය වෙළඳපොල තුලනය කෙරෙහි බලපෑමක් වෙන්නේ නැහැ.
මේ වන විට ලංකාවේ විදේශ අංශය හා අදාළ ආර්ථික ප්රතිපත්තිය වී තිබෙන්නේ රටට ලැබෙන විදේශ විණිමය පමණක් වියදම් කිරීමයි. අරමුදලේ සහාය ලැබුණද එම තත්ත්වයේ වෙනසක් සිදු වීමේ ඉඩක් නැහැ. ණයට ගෙන පරිභෝජනය කළ යුගය අවසන් වුනේ සදහටම මිස තාවකාලිකව නෙමෙයි. එවැනි යුගයකට නැවත යාම සිදුවිය නොහැක්කක් නොවුනත්, එය දුරස්ථ ඉලක්කයක්.
අරමුදලේ වැඩසටහන තුළ කෙටිකාලීනව සිදු වනු ඇත්තේ අලුතෙන් ලැබෙන අරමුදලේ ණය ඇතුළු බහුපාර්ශ්වීය ණය වලින් දැනට ගෙවිය යුතු බහුපාර්ශ්වීය ණය හා පොලිය දිගටම ගෙවාගෙන යන එක පමණයි. විදේශ ණය ප්රතිව්යුහගත කිරීමකදී එකඟ වෙන ණය පමා කාලය අවසන් වී, නැවත වාණිජ හා ද්විපාර්ශ්වීය ණය ගෙවන්නට සිදු වූ විට එය කරන්නට සිදු වන්නේ අලුතෙන් වාණිජ හෝ ද්විපාර්ශ්වීය ණය ලබා ගැනීම මගිනුයි.
ආනයන ඇතුළු රටේ විදේශ විණිමය අවශ්යතා සඳහා යොදා ගැනෙනු ඇත්තේ රටට ලැබෙන විදේශ විණිමය නිසාත්, ජංගම ගිණුමේ ශේෂය පියවීමට පුනර්-ආයෝජන ලැබීම් හැර වෙනත් ලැබීම් යොදා නොගැනෙනු ඇති නිසාත්, වැඩසටහන තුළ විණිමය අනුපාතය බොහෝ දුරට ස්ථාවර මට්ටමක පැවතෙනු ඇතැයි අපේක්ෂා කළ හැකියි. උද්ධමන ඉලක්කය 5% වීමත්, ඇමරිකාවේ උද්ධමන ඉලක්කය 2% වීමත් සැලකූ විට ඩොලරයක මිල දිගුකාලීනව 3%කින් ඉහළ යන්නට සැලැස්වීම ප්රශස්ත තත්ත්වය වුවත්, මහ බැංකුව සිතන පරිදි මේ වන විට රුපියල ඕනෑවට වඩා අවප්රමාණය වී ඇති නිසා එසේ සුළු වශයෙන් රුපියල අවප්රමාණය වීමේ අවශ්යතාවය නොසලකා හරින්නට ඉඩ තිබෙනවා. 3%ක අවප්රමාණය වීමක් සිදු වුවත්, එය වසරකට රුපියල් 10ක පමණ වූ සාපේක්ෂව සුළු වැඩිවීමක් පමණයි. ඒ නිසා, වැඩ සටහන තුළ යම් මොහොතක ආනයන සීමා ඇතුළු සීමාවන් ඉවත් කරනු ලැබුවද ඩොලරයක මිල විශාල ලෙස ඉහළ යාමේ ඉඩක් නැහැ.
අරමුදලේ අධ්යක්ෂ්ය මණ්ඩල අනුමැතිය ලබා ගැනීම සඳහා දැනට තිබෙන බාධාව චීනයේ සහයෝගය නොලැබීමයි. චීන සහයෝගය ලැබෙන තුරු මේ කටයුත්ත සිදු වන්නේ නැහැ. අධ්යක්ෂ්ය මණ්ඩල අනුමැතිය ලැබුණු පසු ඉලක්ක දළ අරමුදල් අවශ්යතාවය ගැන හරියටම දැනගන්නට ලැබෙයි. එම ඉලක්කය 20% වැනි මට්ටමක තිබුණොත් දේශීය ණය ප්රතිව්යුහගත කිරීමේ අවශ්යතාවයක් ඇති වන්නේ නැහැ. එහෙත්, එම ඉලක්කය 13% වැනි මට්ටමක් වුවහොත් දේශීය ණය වල පොලී කපා හැරීමක් හෝ ආපසු ගෙවීමේ කාලය දිගු කිරීමක් සිදු විය හැකියි.
Friday, February 3, 2023
රජය 6%කින් වියදම් කපයි!
මේ වන විට රජයේ වියදම් දැඩි ලෙස සීමා කරනු ලැබ ඇති අතර මහා භාණ්ඩාගාරයෙන් මුදල් නිදහස් කිරීම අත්යාවශ්ය වැය ශීර්ෂ කිහිපයකට සීමා කර තිබෙනවා. "වියදම් පාලනය" නමින් ඊයේ (පෙබරවාරි 2) දින භාණ්ඩාගාර ලේකම්ගේ අත්සනින් නිකුත් කර ඇති චක්රලේඛයකට අනුව, වැටුප්, විශ්රාම වැටුප්, සුබසාධන වියදම්, වෛද්ය සැපයීම්, ණය සේවාකරණය ඇතුළු ප්රමුඛතාගත කර ඇති අත්යවශ්ය වියදම් සඳහා පමණක් භාණ්ඩාගාරය විසින් මුදල් නිදහස් කරන බව දැනුම් දී තිබෙනවා. මෙම නියමය කඩ කර බැඳීම් ඇති කර ගන්නා නිලධාරීන් විසින් අදාළ වියදම් වෙනුවෙන් පුද්ගලිකව වගකිවයුතු වෙනවා.
මෙම චක්රලේඛය නිකුත් වන්නේ 2023 වසර සඳහා වෙන් කර ඇති පුනරාවර්තන ප්රතිපාදන 6%කින් කපා හරිමින් මීට දින කිහිපයකට පෙර (ජනවාරි 27) නිකුත් කෙරුණු භාණ්ඩාගාර චක්රලේඛණයකට අමතරවයි. එම චක්රලේඛනය අනුව, සියලුම රාජ්ය අමාත්යංශ හා දෙපාර්තමේන්තු විසින් වැටුප්, විශ්රාම වැටුප්, සුබසාධන වියදම්, වෛද්ය සැපයීම් හා ණය සේවාකරණ වියදම් හැර අනෙකුත් වියදම් අවම වශයෙන් 6%කින් කපා හැරිය යුතුයි. වැටුප් කපා නොහැරියත්, අතිකාල දීමනා සහ නිවාඩු දින සඳහා ගෙවීම්ද ඉහත කප්පාදුවට ලක් වෙනවා.
ඉහත නියෝගය රාජ්ය අයවැයෙන් මූල්යනය වන පළාත් සභා ඇතුළු ව්යවස්ථාපිත ආයතන වලටද එක සේ බලපානවා. ඊට අමතරව, රාජ්ය අයවැයෙන් මූල්යනය නොවන රාජ්ය ආයතන වලටද මීට අනුරූප නියෝගයක් නිකුත් කිරීමට නියමිතයි. මීට අමතරව විදේශ පුහුණු හා සංචාර නැවැත්වීම, වාහන කුලියට හා බද්දට ගැනීම සීමා කිරීම ඇතුළු තවත් වියදම් කැපීමේ ක්රියාමාර්ග ගණනාවක් අදාළ චක්රලේඛයට ඇතුළත්.
මෙම (2023) වසර සඳහා පිළියෙළ කර සම්මත කර ගැනුණු අයවැය ඇස්තමේන්තු අනුව, අපේක්ෂිත ආදායම රුපියල් බිලියන 3,433ක්. ණය හා පොලී ගෙවීම්ද ඇතුළුව වියදම රුපියල් බිලියන 7,879ක්. එයින් රුපියල් බිලියන 3,245ක් ප්රාග්ධන වියදම් වන අතර ඉතිරි රුපියල් බිලියන 4,634 පුනරාවර්තන වියදම්.
ඉහත ප්රාග්ධන වියදම් වලින් රුපියල් බිලියන 2,025ක් ණය වාරික. ඉතිරි ප්රාග්ධන වියදම් කොටස රුපියල් බිලියන 1,220ක් පමණයි. ඒ වගේම, පුනරාවර්තන වියදම් වලින් රුපියල් බිලියන 2,189ක් පොලී ගෙවීම්. ඉතිරි පුනරාවර්තන වියදම් ප්රමාණය රුපියල් බිලියන 2,445ක් පමණයි.
වෙනත් විදිහකින් කිවුවොත්, රුපියල් බිලියන 7,879ක් වන ඇස්තමේන්තුගත රාජ්ය වියදම් වලින් රුපියල් බිලියන 4,214කම ණය වාරික හා පොලී ගෙවීම්. රජයට ඇත්තටම වියදම් කළ හැකි කොටස රුපියල් බිලියන 3,665ක් පමණයි. ප්රාථමික අයවැය හිඟය ලෙස හඳුන්වන්නේ මෙසේ ණය වාරික හා පොලී ගෙවීම් ඉවත් කිරීමෙන් පසු රජයේ ඉතිරි වියදම් හා රාජ්ය ආදායම් අතර වෙනසයි. අපේක්ෂිත රාජ්ය ආදායම රුපියල් බිලියන 3,433ක් වූ බැවින් මෙම වෙනස, එනම් ප්රාථමික අයවැය හිඟය, රුපියල් බිලියන 232ක් ලෙස ඇස්තමේන්තු කර තිබුණා.
ජාත්යන්තර මූල්ය අරමුදලෙන් ණය ලබා ගැනීම සඳහා සැපිරිය යුතු පළමු කොන්දේසිය වන්නේ ඉහත ප්රාථමික අයවැය හිඟය මීට වඩා ඉහළ යාමට ඉඩ නොදිය යුතු බවයි. ඇස්තමේන්තු පරිදි ආදායම් එකතු වේනම් හා වියදම් ඇස්තමේන්තු ඉක්මවා නොයන්නේනම් මේ කොන්දේසිය සපුරා ගැනීම අසීරු නැහැ. එහෙත්, ඇස්තමේන්තු තරමටම බදු ආදායම් එකතු නොවීම ලංකාවට සාමාන්ය තත්ත්වයක්. එවිට ඇස්තමේන්තුව ඉක්මවා ප්රාථමික අයවැය හිඟය ඉහළ යනවා. මෙම වෙනස පියවෙන්නේ වැඩියෙන් ණය ගැනීම හෝ සල්ලි අච්චු ගැසීම මගින්.
මේ වන විට අරමුදලේ සහාය නැතිව රටේ ආර්ථිකය ස්ථාවර කර ගැනීම අසීරු නිසාත්, අරමුදල සමඟ ඇති කර ගෙන තිබෙන එකඟතාවය අනුව ප්රාථමික අයවැය හිඟය ඉහළ යාමට ඉඩ දිය නොහැකි නිසාත්, ඇස්තමේන්තු පරිදි ආදායම් එකතු නොවන විට ඊට අනුරූපව වියදම්ද කපා හැරීමට සිදු වෙනවා. දැන් සිදුව ඇත්තේ එයයි.
මේ අනුව, වැටුප්, විශ්රාම වැටුප්, සුබසාධන වියදම්, වෛද්ය සැපයීම් හා ණය සේවාකරණය තව දුරටත් සිදු වනු ඇතත්, රජයේ අනෙකුත් වියදම් වෙනුවෙන් මුදල් වෙන් කිරීම මේ වන විට මුළුමනින්ම මෙන් නවතා තිබෙනවා. රජයට භාණ්ඩ හා සේවා සැපයීම ප්රධාන ආදායම් මාර්ගය කරගත් පෞද්ගලික ආයතන වලටද මෙයින් මරු පහරක් වදිනවා. මේ තත්ත්වය ඉක්මණින් වෙනස් වීමේ ඉඩක් පෙනෙන්නට නැහැ. ජාත්යන්තර මූල්ය අරමුදලේ සහාය ලැබුණද, නොලැබුණද, මින් පසු ශ්රී ලංකා රජයට පෙර මෙන් අත දිග කර වියදම් කිරීමේ හැකියාවක් දැන් නැහැ. ආණ්ඩුව මාරු වුනත්, මේ තත්ත්වය වෙනස් වෙන්නේ නැහැ.