වෙබ් ලිපිනය:

Showing posts with label විදේශ ණය. Show all posts

Tuesday, May 5, 2026

ඇමරිකන් රජයේ විදේශ ණය


ඇමරිකාවේ ෆෙඩරල් රජයේ ණය ප්‍රමාණය දිනපතාම, අන්තිම සතයටම, ප්‍රසිද්ධ කරනවා. පසුගිය මාසය අවසන් වන විට (2026 අප්‍රේල් 30) එම ණය ප්‍රමාණය හරියටම ඩොලර් 38,967,833,861,543.11ක්. ආසන්න ට්‍රිලියන 0.1ට රවුම් කළොත් ඩොලර් ට්‍රිලියන 39.0ක්.

හරියටම වසරකට පෙර ( 2025 අප්‍රේල් 30) මෙම ණය ප්‍රමාණය ඩොලර් $36,213,557,195,810.60ක්. ඒ කියන්නේ වසරක කාලයක් තුළ ෆෙඩරල් රජයේ ණය ප්‍රමාණය 7.61%කින් ඉහළ ගොස් තිබෙනවා. සාමාන්‍ය කරුණක් ලෙස, ඇමරිකාවේ ෆෙඩරල් රජයේ ණය ප්‍රමාණය වසරින් වසර ඉහළ යනවා. ඊට හේතුව, ජනාධිපති බිල් ක්ලින්ටන් බලයේ සිටි 1998-2001 අතර වසර හතර තුළ හැර, පසුගිය වසර පණහක කාලය තුළ එක දිගටම ඇමරිකාවේ ෆෙඩරල් රජය ආදායම ඉක්මවා වියදම් කිරීමයි. 

කෙසේ වුවත්, ඉහත ණය ප්‍රමාණයෙන් පහෙන් එකක් පමණ "ණය නොවන ණය" ලෙස හඳුන්වන්න පුළුවන්. ඊට හේතුව, එම ණය ඇමරිකාවේ ෆෙඩරල් රජය විසින්ම ඇමරිකාවේ ෆෙඩරල් රජයට ලබා දී ඇති ණය වීමයි. මෙම කොටසට ප්‍රධාන වශයෙන්ම අයත් වන්නේ ෆෙඩරල් රජයේ සිවිල් හා මිලිටරි අංශ වල විශ්‍රාම වැටුප් ගෙවීම වෙනුවෙන් පිහිටුවා ඇති අරමුදල් වලට දායක මුදල් ලෙස අයවැයෙන් වෙන් කර බැර කර ඇති, ඒ හේතුව නිසාම අදාළ ගිණුම් වල එම අරමුදල් වල වත්කම් ලෙස සටහන්ව ඇති, අරමුදල් ප්‍රමාණයයි.  

ඉහත අරමුදල් ෆෙඩරල් රජයේම උප ගිණුම් නිසා, අනාගත විශ්‍රාම වැටුප් වියදම් වෙනුවෙන් මුදල් වැය කිරීමේදී ප්‍රායෝගිකව සිදු වන්නේ එම ගිණුම් වලට මුදල් බැර කළ බව සටහන් කරන අතරම එම ගිණුම් වලින් ඊට සමාන ණයක් ලබා ගත් බවද සටහන් කිරීම පමණයි. ඒ හැර, මුදල් හුවමාරුවක් ඇත්තටම සිදු වන්නේ නැහැ. ඒ නිසා, අයවැයේ මෙම වියදම් කොටස පියැවීම සඳහා වෙළඳපොළෙන් ණය ගැනීමට අවශ්‍ය වන්නේ නැහැ. නමුත් මෙම ණය ප්‍රමාණද ඇමරිකාවේ ෆෙඩරල් රජයේ ණය ප්‍රමාණය පිළිබඳ සංඛ්‍යාලේඛණ වලට එකතු වෙනවා.

සාමාන්‍යයෙන් විශ්ලේෂකයින් විසින් ඇමරිකන් ෆෙඩරල් රජයේ ණය ප්‍රමාණය සේ සලකන්නේ ඉහත සඳහන් "ණය නොවන ණය" කොටස හැර ඉතිරි කොටසයි. පසුගිය (2026) මාර්තු 31 දින වන විට පැවති සංයුතිය මෙසේයි.

මුළු ණය ප්‍රමාණය = ඩොලර් මිලියන 39,065,421

රජයේ ගිණුම් වලින්ම ලබාගෙන ඇති ණය ප්‍රමාණය = ඩොලර් මිලියන 7,634,239

බාහිර පාර්ශ්ව වලින් ලබාගෙන ඇති ණය ප්‍රමාණය = ඩොලර් මිලියන 31,431,182

ඉහත සඳහන් බාහිර පාර්ශ්ව වලින් ලබාගෙන ඇති ණය, එනම් ඇමරිකාවේ ෆෙඩරල් රජයේ සැබෑ ණය, මුළුමනින්ම මෙන් ලබා ගෙන තිබෙන්නේ භාණ්ඩාගාර බිල්පත් හා බැඳුම්කර අලෙවි කිරීම මගිනුයි. 

ඇමරිකන් රජය විසින් නිකුත් කරන භාණ්ඩාගාර බිල්පත් හා බැඳුම්කර වලට ලෝකය පුරාම ඉල්ලුමක් තිබෙන නිසාත්, මුලින් වෙන්දේසි කිරීමෙන් පසුව අතින් අත විකිණෙන නිසාත්, නිකුත් කිරීමෙන් පසුව එම ණය උපකරණ වල අයිතිය කා සතු වන්නේද යන්න ඇමරිකාවේ ෆෙඩරල් රජයට පාලනය කළ නොහැකියි. එමෙන්ම, එම ණය උපකරණ වල හිමිකරුවන් කවර රටක සිටීද යන්න හරියටම දැන ගැනීම වුවද පහසුවෙන් කළ නොහැකි කාර්යයක්. 

ඉහත හේතුව නිසා ඇමරිකන් රජය විසින් නිකුත් කර ඇති සුරැකුම්පත් වලින් විදේශිකයින් සතු ප්‍රමාණය හරියටම ගණනය කළ නොහැකියි. එහෙත්, ඒ පිළිබඳ ඇස්තමේන්තු පිළියෙළ කෙරෙනවා. 1994-2007 කාලය තුළ විදේශිකයින් විසින් ඇමරිකාවේ ෆෙඩරල් සුරැකුම්පත් විශාල වශයෙන් මිල දී ගත්තා. මෙහි ප්‍රතිඵලයක් ලෙස ඇමරිකන් රජයේ සුරැකුම්පත් වලින් විදේශිකයින් සතු ප්‍රමාණය 20.6% සිට 56.5% දක්වා ඉහළ ගියා. එහෙත්, 2008 ආර්ථික අර්බුදයෙන් පසුව, ඇමරිකාවේ පොලී අනුපාතික ශුන්‍ය මට්ටම ආසන්නයටම පහත වැටීමෙන් පසුව, මෙම විදේශ ආයෝජකයින් වැඩි පොලී ලබා දෙන ආයෝජන කරා විතැන් වුනා. එම කාලය තුළ ලංකාවට පහසුවෙන්ම ස්වෛරිත්ව බැඳුම්කර විකුණාගත හැකි වූයේද මෙම ලෝක තත්ත්වය තුළයි. 

මේ වන විට ඇමරිකාවේ රාජ්‍ය ණය වල බාහිර පාර්ශ්ව වලින් ලබාගෙන ඇති කොටසෙන් විදේශිකයින් සතු කොටස 30%ක් පමණ දක්වා පහත වැටී තිබෙනවා. මුළු ණය ප්‍රමාණයම සැලකුවහොත් එම පංගුව 25%කටත් වඩා අඩුයි. ඉතිරි කොටස ඇමරිකන් ෆෙඩරල් රජය විසින් ඇමරිකාව තුළින්ම ලබා ගෙන ඇති ණයයි. එයට ඇමරිකාවේ මහ බැංකුව වන ෆෙඩරල් සංචිත බැංකුවෙන් සහ ප්‍රාන්ත රජයන්ගෙන් ලබා ගත් ණයද ඇතුළත්. 

පසුගිය (2026) පෙබරවාරි මාසය අවසන් වන විට ඇමරිකාවේ ෆෙඩරල් සුරැකුම්පත් වලින් විදේශිකයින් සතු වූ ප්‍රමාණය ඩොලර් බිලියන 9487.1ක් පමණයි. එම ප්‍රමාණයෙන්ද විදේශ මහ බැංකු ඇතුළු විදේශ රාජ්‍ය අංශ සතු වූ ප්‍රමාණය ඩොලර් බිලියන 4035.7ක් පමණයි. ඉතිරි කොටස් සාමාන්‍ය පුද්ගලයින්ගේ සහ ආයතන වල ආයෝජනයි. විදේශ රාජ්‍ය අංශ සතු වූ ප්‍රමාණය ඇමරිකාවේ මුළු රාජ්‍ය ණය ප්‍රමාණය වූ ඩොලර් බිලියන 38,769.8ක මුදලින් 10.4%ක් පමණයි. සියයට අනූවකට ආසන්න ඉතිරි කොටස ෆෙඩරල් රජයෙන්ම, ඇමරිකාවේ ප්‍රාන්ත රජයන්ගෙන්, ෆෙඩරල් සංචිත බැංකුවෙන් සහ දේශීය හා විදේශීය පෞද්ගලික ආයෝජකයින්ගෙන් හා ආයතන වලින් ලබා ගෙන ඇති ණයයි.

රාජ්‍ය හා පෞද්ගලික ආයෝජන සියල්ල ඇතුළත්ව, පසුගිය (2026) පෙබරවාරි මාසය අවසන් වන විට, විදේශිකයින් සතු වූ ෆෙඩරල් ණය ප්‍රමාණ මෙසේයි. මෙම ඇස්තමේන්තු පදනම් වන්නේ අදාළ සුරැකුම්පත් මිල දී ගෙන ඇති ආයතනය පිහිටි රට මත පදනම්ව වන අතර හිමිකරුවන්ගේ ඇත්තම රට වෙනත් රටක් විය හැකියි. උදාහරණයක් ලෙස ශ්‍රී ලාංකිකයෙකු විසින් කේමන් දූපත්හි රඳවා ඇති අරමුදල් ඇමරිකන් රජය විසින් නිකුත් කර ඇති සුරැකුම්පත් වල ආයෝජනය කර තිබෙනවානම් එය ගණනය වන්නේ කේමන් දූපත් යටතේ මිස ශ්‍රී ලංකාව යටතේ නෙමෙයි.

ජපානය - ඩොලර් බිලියන 1239.3

එක්සත් රාජධානිය - ඩොලර් බිලියන 897.3

චීනය - ඩොලර් බිලියන 693.3

බෙල්ජියම - ඩොලර් බිලියන 454.7

කැනඩාව - ඩොලර් බිලියන 446.3

ලක්සම්බර්ග් - ඩොලර් බිලියන 445.7

කේමන් දූපත් - ඩොලර් බිලියන 443.0

ප්‍රංශය - ඩොලර් බිලියන 395.1

අයර්ලන්තය - ඩොලර් බිලියන 350.6

තායිවානය - ඩොලර් බිලියන 313.5

ස්විට්සර්ලන්තය - ඩොලර් බිලියන 286.7

සිංගප්පූරුව - ඩොලර් බිලියන 280.0

හොන්කොන් - ඩොලර් බිලියන 269.2

නොර්වේ - ඩොලර් බිලියන 223.0

ඉන්දියාව - ඩොලර් බිලියන 190.6

බ්‍රසීලය - ඩොලර් බිලියන 170.6

සවුදි අරාබිය - ඩොලර් බිලියන 160.4

දකුණු කොරියාව - ඩොලර් බිලියන 140.9

එක්සත් අරාබි එමීර් රාජ්‍යය - ඩොලර් බිලියන 119.0

ඊශ්‍රායලය - ඩොලර් බිලියන 110.8

අනෙකුත් සියලුම රටවල් - ඩොලර් බිලියන 1856.3

මුළු විදේශ ණය ප්‍රමාණයෙන් චීනයේ පංගුව 2010 වන විට 26.3% තරම් ඉහල ප්‍රතිශතයක්ලෙස පැවතියද, මේ වන විට එම පංගුව 7.3%ක් පමණයි. එමෙන්ම මෙම ණය ප්‍රමාණය ඇමරිකන් ෆෙඩරල් රජයේ මුළු ණය ප්‍රමාණයෙන් 1.8%ක් පමණයි. ඒ කියන්නේ ඇමරිකන් ඩොලරයේ වටිනාකමට හෝ ඇමරිකන් මූල්‍ය වෙළඳපොළට බලපෑමක් කළ නොහැකි කුඩා පංගුවක්. 2010දී ඉහත පංගුව 6.6%ක්ව පැවතුනු අතර, පසුගිය කාලය තුළ එම පංගුව 1.8% දක්වා අඩු වීම හේතුවෙන් ඇමරිකන් ඩොලරයට කිසිදු දැනෙන බලපෑමක් සිදු වී නැහැ. එබැවින් දැනට ඉතිරි 1.8%ක පංගුව මුළුමනින්ම අහිමි වුවද, එයින් ඇමරිකන් මූල්‍ය වෙළඳපොළට සිදු විය හැකි බලපෑම එතරම් විශාල නොවන බව හිතාගන්න අමාරු නැහැ.

අනෙක් අතට, 2026 පෙබරවාරි මාසය අවසන් වන විට චීනය සතු වූ නිල විදේශ සංචිත ප්‍රමාණය ඩොලර් බිලියන 3,882.7ක්. ඉහත සඳහන් ඩොලර් බිලියන 693.3ක මුදල එම ප්‍රමාණයෙන් 17.9%ක්. මෙම පංගුව විශාල ලෙස පහත වැටී ඇතත් තවමත් සැලකිය යුතු පංගුවක්. ඒ නිසා ඇමරිකන් ඩොලරයේ විචලනයන්ට තවමත් චීනයට සැලකිය යුතු බලපෑමක් කළ හැකියි. ඒ නිසාම, ඩොලරයේ ස්ථාවරත්වය තවමත් චීනයට වැදගත්.

චීනය සතු රන් සංචිත ප්‍රමාණයේ වටිනාකම ඉහත මුළු නිල විදේශ සංචිත ප්‍රමාණයෙන් 10.0%ක් පමණයි. මේ අනුව නිගමනය කළ හැක්කේ චීනයේ නිල සංචිත වලින් විශාල කොටසක් මේ වන විට යුරෝ, පවුම් ආදියට මාරු කර ඇති බවයි. මෙහිදී යම්තාක් දුරකට සිදුව තිබෙන්නේ චීන ප්‍රාග්ධනය ඇමරිකාවෙන් යුරෝපය වෙත විතැන් වී ඉන් පසුව යුරෝපයේ සිට නැවත ඇමරිකාව කරා පැමිණීමයි. ඇමරිකන් විදේශ ණය වල යුරෝපීය පංගුව ඉහළ යාම මගින් මෙය නිරූපණය වෙනවා.

(Image: https://www.congress.gov/crs-product/RS22331)

Friday, October 3, 2025

දැන් ලංකාවේ මුළු විදේශ ණය ප්‍රමාණය කොපමණද?


පහත තිබෙන්නේ මෙම වසරේ ජූනි මාසය අවසානයේදී ලංකාවේ මුළු විදේශ ණය ප්‍රමාණයයි.

රජයේ විදේශ ණය - ඩොලර් මිලියන 36,609

මහ බැංකුවේ විදේශ ණය - ඩොලර් මිලියන 4,378

අනෙකුත් බැංකු වල විදේශ ණය - ඩොලර් මිලියන 5,158

අනෙකුත් ආයතන වල සහ පුද්ගලයින්ගේ විදේශ ණය - ඩොලර් මිලියන 9,924

රටේම විදේශ ණය - ඩොලර් මිලියන 56,069


රටේ විදේශ ණය කියන්නේ ලංකාවේ තිබෙන විදේශිකයින් සතු වත්කම් වලින් කොටසක්. ලංකාවේ ඕනෑම පුද්ගලයෙක් හෝ ආයතනයක් විසින් විදේශිකයින්ගෙන් ලබාගෙන තිබෙන ණය රටේ විදේශ ණය වල කොටසක්. රටේ විදේශ ණය රටේ විදේශ බැරකම් වල කොටසක්. එහෙත් රටේ විදේශ බැරකම් වලට, ඒ කියන්නේ ලංකාවේ තිබෙන විදේශිකයින් සතු වත්කම් වලට, අයත් වන්නේ රටේ විදේශ ණය පමණක් නෙමෙයි. 

විදේශ ණය වලට අමතරව වෙනත් විදේශ බැරකම්ද තිබෙනවා. ඒ විදේශිකයින්ට අයිති ලංකාවේ තිබෙන ආයෝජනයි. විදේශ ණය වෙනුවෙන් වගේම විදේශ ආයෝජන වෙනුවෙන්ද වාර්ෂිකව ලැබෙන ප්‍රතිලාභ විදේශිකයින් විසින් රටින් රැගෙන යනවා. විදේශ බැරකම් වැඩි වන තරමට මේ විදිහට වාර්ෂිකව රටින් එළියට යන විදේශ විණිමය ප්‍රමාණයද ඉහළ යනවා. ඒ වගේම, විදේශිකයින්ට තමන්ගේ ආයෝජනද රටෙන් ආපසු රැගෙන යා හැකි බැවින්, රටේ පැත්තෙන්, විදේශ ණය වල වගේම විදේශ ආයෝජන වලද අවදානමක් තිබෙනවා. 

රටේ විදේශ ණය ප්‍රමාණය - ඩොලර් මිලියන 56,069

ණය නොවන විදේශ බැරකම් ප්‍රමාණය - ඩොලර් මිලියන 11,406

රටේ මුළු විදේශ බැරකම් ප්‍රමාණය - ඩොලර් මිලියන 67,475


මේ වගේම, රටේ විදේශ වත්කම් කියා කියන්නේ මහ බැංකුවේ තිබෙන, අපි නිතරම කතා කරන, නිල විදේශ වත්කම් ප්‍රමාණය පමණක් නෙමෙයි. රටේ කවුරු හෝ පුද්ගලයෙක් හෝ ආයතනයක් සතුව විදේශ වත්කම් තිබේනම් ඒවා රටේ විදේශ වත්කම් වල කොටසක්. නමුත් හදිසියකදී මහ බැංකුවට ප්‍රයෝජනයට ගත හැක්කේ මහ බැංකුව සතු විදේශ වත්කම් පමණයි. ඒ ගැන වැඩිපුර අවධානයක් යොදවන්නේ ඒ නිසා. 


පහත තිබෙන්නේ මෙම වසරේ ජූනි මාසය අවසානයේදී ලංකාවේ මුළු විදේශ වත්කම් ප්‍රමාණයයි.

රජයේ විදේශ වත්කම් - නැත 

මහ බැංකුවේ විදේශ වත්කම් - ඩොලර් මිලියන 6,081

අනෙකුත් බැංකු වල විදේශ වත්කම් - ඩොලර් මිලියන 5,670

අනෙකුත් ආයතන වල සහ පුද්ගලයින්ගේ විදේශ වත්කම් - ඩොලර් මිලියන 3,502

රටේම විදේශ වත්කම් - ඩොලර් මිලියන 15,254

මේ අනුව පෙනෙන පරිදි, රටේ විදේශ බැරකම් ඩොලර් 100කට විදේශ වත්කම් තිබෙන්නේ ඩොලර් 22.6ක් පමණයි. ආර්ථික අර්බුදයට පෙර, 2022 මාර්තු අවසානයේදී, මෙම අනුපාතය 13.5% දක්වා පහත වැටුණා. 

ඩොලර් 50ක් අතේ තියාගෙන ඩොලර් 100ක රෝලක් ගහන එක අමාරුවෙන් හරි කරන්න පුළුවන්. නමුත් ඩොලර් 13ක් අතේ තියාගෙන ඩොලර් 100ක රෝලක් ගහන්න බැහැ. ඒ වගේම එහෙම බැහැ කියන එක කාට වුනත් පැහැදිලිව පේනවා. වත්කම් බැරකම් අනුපාතය ඒ තරමටම අඩු වූ විට ආර්ථිකයක් කඩා වැටෙන එක අහන්න දෙයක් නෙමෙයි.

පහත තිබෙන්නේ 2022 මාර්තු අවසාන වන විට පැවති තත්ත්වයයි.

විදේශ බැරකම්:

රජයේ විදේශ බැරකම් - ඩොලර් මිලියන 26,522

මහ බැංකුවේ විදේශ බැරකම් - ඩොලර් මිලියන 5,923

අනෙකුත් බැංකු වල විදේශ බැරකම් - ඩොලර් මිලියන 6,815

අනෙකුත් ආයතන වල සහ පුද්ගලයින්ගේ විදේශ බැරකම්- ඩොලර් මිලියන 20,526

රටේම විදේශ බැරකම් - ඩොලර් මිලියන 59,786


විදේශ වත්කම්:

රජයේ විදේශ වත්කම් - නැත 

මහ බැංකුවේ විදේශ වත්කම් - ඩොලර් මිලියන 1,917

අනෙකුත් බැංකු වල විදේශ වත්කම් - ඩොලර් මිලියන 3,441

අනෙකුත් ආයතන වල සහ පුද්ගලයින්ගේ විදේශ වත්කම් - ඩොලර් මිලියන 2,715

රටේම විදේශ වත්කම් - ඩොලර් මිලියන 8,073


මේ අනුව පෙනෙන පරිදි, මේ වන විට රටේ විදේශ වත්කම්, අර්බුදය කාලයේ පැවති තත්ත්වයට සාපේක්ෂව, ඩොලර් බිලියන 7කින් පමණ ඉහළ ගොස් තිබෙනවා. එහෙත් ඊට සමානව රටේ විදේශ බැරකම්ද ඉහළ ගොස් තිබෙනවා. 

ඩොලර් 22ක් අතේ තියාගෙන වුනත් ඩොලර් 100ක රෝලක් ගහන්න අමාරුයි. ලංකාව දැන් ඒ වැඩේ කරන්නේ ඉන්දියාවේ, චීනයේ සහ මූල්‍ය අරමුදලේ උදවුවෙන්. ඒ වගේම ණය ප්‍රතිව්‍යුගත කරගත්ත නිසා. 

කෙසේ වුවත්, මේ වන විට, මහ බැංකුව හා වාණිජ බැංකු සතුව ඔවුන්ගේ ණය ප්‍රමාණය ඉක්මවන විදේශ වත්කම් තිබෙනවා. එහෙත්, රජය සතුව හා අනෙකුත් ආයතන හා පුද්ගලයින් සතුව ඔවුන්ගේ විදේශ බැරකම් වලට සමානව විදේශ වත්කම් නැහැ. ඒ නිසා, සමස්තයක් ලෙස රටේ විදේශ වත්කම් හා බැරකම් සැලකූ විට ඩොලර් මිලියන 52,220ක හිඟයක් තිබෙනවා. වසරකට ඩොලර් බිලියන 2 බැගින් ඉතිරි කර ගත්තත්, මේ හිඟය පියවා ගන්න වෙන්නේ 2050 පමණ වෙද්දීයි. 

Tuesday, April 1, 2025

විදේශ අංශයේ වත්මන් තත්ත්වය


පසුගිය 2024 වසර තුළ ශ්‍රී ලංකාවේ ජංගම ගිණුමේ ඩොලර් මිලියන 1,206ක අතිරික්තයක් වාර්තා වී තිබෙනවා. ඊට පෙර, 2023 වසර තුළද ඩොලර් මිලියන 1,559ක ජංගම ගිණුම් අතිරික්තයක් වාර්තා වුනා. එහෙත්, 1956 වසරින් පසුව, 1965දී සහ 1977දී හැර, 2022 දක්වා සෑම වසරකදීම ලංකාවේ ජංගම ගිණුමේ දැකිය හැකි වූයේ හිඟයක්. 1965 සහ 1977 යනු ගෙවුම් ශේෂ අර්බුද හමුවේ රුපියලේ අගය විශාල ලෙස අවප්‍රමාණය කරනු ලැබු වසර දෙකක්. 

පසුගිය 2023 හා 2024 දෙවසර තුළද ණය හා පොලී ගෙවීම් නිසි පරිදි සිදු නොවූ බවත්, ආනයන පාලනය කර තිබූ බවත්, අපට තවමත් අමතක නැති කරුණු දෙකක්. ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වීමට එම කරුණුද හේතු වුනා. එහෙත්, එවැනි තත්ත්වයක් තුළ වුවද, ජංගම ගිණුමේ අතිරික්තයක් පැවතීම යහපත් ප්‍රවණතාවයක්. පසුගිය (2024) වසරේ ජංගම ගිණුමේ අතිරික්තය හැදුනේ පහත පරිදියි. 

විදේශ විණිමය ලැබීම් (2024):

භාණ්ඩ අපනයන - ඩොලර් මිලියන 12,772

සේවා අපනයන - ඩොලර් මිලියන 6,910

ප්‍රාථමික ආදායම් - ඩොලර් මිලියන 610

ද්වීතියික ආදායම් - ඩොලර් මිලියන 6,585

එකතුව - ඩොලර් මිලියන 26,877


විදේශ විණිමය ගෙවීම් (2024):

භාණ්ඩ ආනයන - ඩොලර් මිලියන 18,841

සේවා ආනයන - ඩොලර් මිලියන 3,475

ප්‍රාථමික ආදායම් (ගෙවීම්) - ඩොලර් මිලියන 3,208

ද්වීතියික ආදායම් (ගෙවීම්)  - ඩොලර් මිලියන 146

එකතුව - ඩොලර් මිලියන 25,671


මෙම සාධනීය ප්‍රවණතාව මෙම (2025) වසරේ පළමු මාස දෙක තුළද දැකිය හැකි අතර ජනවාරි හා පෙබරවාරි දෙමස තුළ ඩොලර් මිලියන 489ක ජංගම ගිණුම් අතිරික්තයක් වාර්තා වී තිබෙනවා. ඒ පහත පරිදියි. 


විදේශ විණිමය ලැබීම් (2025 ජනවාරි හා පෙබරවාරි):

භාණ්ඩ අපනයන - ඩොලර් මිලියන 2,106

සේවා අපනයන - ඩොලර් මිලියන 1,370

ප්‍රාථමික ආදායම් - ඩොලර් මිලියන 104

ද්වීතියික ආදායම් - ඩොලර් මිලියන 1,121

එකතුව - ඩොලර් මිලියන 4,701


විදේශ විණිමය ගෙවීම් (2025 ජනවාරි හා පෙබරවාරි):

භාණ්ඩ ආනයන - ඩොලර් මිලියන 3,250

සේවා ආනයන - ඩොලර් මිලියන 544

ප්‍රාථමික ආදායම් (ගෙවීම්) - ඩොලර් මිලියන 391

ද්වීතියික ආදායම් (ගෙවීම්)  - ඩොලර් මිලියන 28

එකතුව - ඩොලර් මිලියන 4,213


දශක ගණනාවක් අඛණ්ඩව පැවති ලංකාවේ ජංගම ගිණුමේ හිඟයට ප්‍රධානම හේතුව වූයේ රජය විසින් දිගින් දිගටම අයවැය හිඟයක් නඩත්තු කරන අතර එයින් සැලකිය යුතු කොටසක් විදේශ ණය වලින් පියවා ගැනීම සහ එම විදේශ ණය වල උදවුවෙන් රුපියලේ අගය ඉහළ මට්ටමක පවත්වා ගැනීමයි. ඒ නිසා, රජයේ අයවැය හිඟය තුලනය කරගෙන රුපියලේ අගය නිදහසේ තීරණය වෙන්නට ඉඩ දීමෙන් පසුව ජංගම ගිණුමේ හිඟය තව දුරටත් එලෙසම නඩත්තු වන්නේ නැහැ. 

දිගින් දිගටම ජංගම ගිණුමේ හිඟයක් නඩත්තු වෙද්දී, එම හිඟය පූරණය වන පරිදි, ණය හෝ ආයෝජන ලෙස විදේශ ප්‍රාග්ධනය රටට පැමිණිය යුතුයි. මේ ආකාර දෙකෙන්ම පැමිණෙන විදේශ විණිමය නිසා රටේ විදේශ වත්කම් වලට සාපේක්ෂව විදේශ බැරකම් ඉහළ යනවා. එමගින් ඇතිවන ශුද්ධ විදේශ වත්කම් හිඟය නිසා ප්‍රාථමික ආදායම් ලැබීම් වලට සාපේක්ෂව ප්‍රාථමික ආදායම් ගෙවීම් ඉහළ යනවා. පහත තිබෙන්නේ පසුගිය (2024) වසර අවසානයේදී ලංකාවේ විදේශ වත්කම් හා බැරකම් ප්‍රමාණ.

විදේශ වත්කම් (2024 අවසානයේදී):

රජය - නැත 

මහ බැංකුව - ඩොලර් මිලියන 6,122

බැංකු - ඩොලර් මිලියන 5,188

අනෙකුත් ආයතන හා පුද්ගලයින් - ඩොලර් මිලියන 3,312

එකතුව - ඩොලර් මිලියන 14,542


විදේශ බැරකම් (2024 අවසානයේදී):

රජය - ඩොලර් මිලියන 37,599

මහ බැංකුව - ඩොලර් මිලියන 4,874

බැංකු - ඩොලර් මිලියන 4,980

අනෙකුත් ආයතන හා පුද්ගලයින් - ඩොලර් මිලියන 20,572

එකතුව - ඩොලර් මිලියන 68,025


රජයේ, මහ බැංකුවේ සහ බැංකු වල විදේශ බැරකම් සියල්ල විදේශ ණය වන අතර අනෙකුත් ආයතන හා පුද්ගලයින්ගේ විදේශ බැරකම් වලින් ඩොලර් මිලියන 9,680ක්ද විදේශ ණයයි. ඒ අනුව, ශ්‍රී ලංකාවේ මුළු විදේශ ණය ප්‍රමාණය ඩොලර් මිලියන 57,133ක් වන අතර විදේශ බැරකම් වලින් ඉතිරි කොටස වන ඩොලර් මිලියන 10,892 රටේ දැනට ඇති ණය නොවන මුළු විදේශ ආයෝජන ප්‍රමාණයයි. 


Thursday, September 19, 2024

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ ප්‍රගතිය


මෙය විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ ප්‍රගතිය පිළිබඳව තව දුරටත් විස්තර කිරීමක්. 

දැන්  විදේශ ණය ප්‍රතිව්‍යුහගත කරලා ඉවරද?

නෑ.

එහෙමනම් අද (සැප්තැම්බර් 19) වුනේ කුමක්ද?

ශ්‍රී ලංකා රජය සහ ස්වෛරිත්ව බැඳුම්කරහිමියන්ගේ නියෝජිතයින් කණ්ඩායමක් විසින් ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කරන ආකාරය ගැන අවසන් එකඟතාවයකට පැමිණ ගිවිසුමක් අත්සන් කර තිබෙනවා. ඊට අමතරව ස්වෛරිත්ව බැඳුම්කරහිමි ශ්‍රී ලාංකික ආයෝජකයින් සමඟ සහ චීන සංවර්ධන බැංකුව සමඟද එකඟතාවන්ට පැමිණ තිබෙනවා. මේ එකතාවයන්ට පැමිණ තිබෙන්නේ වසරකට වඩා වැඩි කාලයක් තිස්සේ සිදු කළ සාකච්ඡා හා හෙට්ටු කිරීම් වලින් පසුවයි.

ඒ කියන්නේ ලොකුවට කිවුවට තවමත් වැඩේ එහෙමමයිද?

නෑ. මේක තමයි ණය ප්‍රතිව්‍යුහගත කිරීම හා අදාළ කරගන්න අමාරු, වැදගත්ම සහ ප්‍රධානම පියවර. ඉතිරි වෙලා තිබෙන්නේ බොහෝ දුරට තාක්ෂණික කටයුතු. ඒ සඳහා මාසයක් දෙකක් යා හැකි වුවත් ඉතිරි පියවර ටික අභියෝගාත්මක නැහැ. ඉඩමක් ගන්න දෙපාර්ශ්වය එකඟ වුනාට පස්සේ ඔප්පු ලියනවා වගේ දෙයක්. හැබැයි ඊට වඩා සංකීර්ණයි.

දැන් කරන්න ඉතිරි වී තිබෙන්නේ කුමක්ද?

මේ එකඟතාවය ගැන IMF එකේ නිලධාරීන් එක්ක කතා කරලා ඔවුන්ගේ නිල නොවන අනුමැතිය දැනටමත් ලබාගෙන තිබෙනවා. ඒ කියන්නේ ඔවුන්ගේ DSA එක සමඟ ගැලපෙන බව ඔවුන් තහවුරු කර තිබෙනවා. නමුත් නිල අනුමැතිය තවමත් ලැබී නැහැ. එය ලබාගත යුතුයි. මෙය පරිපාලනමය කටයුත්තක් පමණයි. මේ විදිහටම අනෙකුත් ද්විපාර්ශ්විය ණයහිමියන් විසින්ද මේ මගින් "සමාන ලෙස සැලකීමේ මූලධර්මය" බිඳ වැටී නැති බව නිල වශයෙන් දැනුම් දිය යුතුයි. ඒකටත් කෙටි කාලයක් යයි. සමහර විට සතියක් පමණ. ඔය කරුණු දෙක ඉටු වීමෙන් පසුව බැඳුම්කර හුවමාරුවක් සඳහා අයදුම්පත් කැඳවන්නට සිදු වෙනවා. දේශීය ණය ප්‍රතිව්‍යුහකරණයේදී මෙන්ම මෙහිදීද සිදු වන්නේ ස්වේච්ඡා හුවමාරුවක්.

ඔය වැඩේට සියලුම බැඳුම්කරහිමියෝ කැමති වෙයිද?

කලින්ම මේ එකඟතාවයට ඇවිත් තියෙන්නේ සහ ඒ එකඟතාවය ඉතාම වැදගත් වන්නේ ඔන්න ඔය හේතුව නිසා. එකඟතාවයට පැමිණ ගිවිසුම අත්සන් කළ කණ්ඩායමේ ආයෝජකයින් 10 දෙනෙකුට බැඳුම්කර වලින් 40%ක් පමණ අයිතියි. දේශීය බැඳුම්කරහිමියන් 11 දෙනෙකුට තවත් 12%ක් අයිතියි. එතකොට බැඳුම්කර වලින් 50%කට වඩා වැඩි ප්‍රමාණයක් කොහොමටත් හුවමාරු වෙනවා. වැඩි දෙනෙක් හුවමාරුවට කැමති වුනොත් ඉතිරි අයටද ඔවුන්ගේ තීරණයට එකඟ වෙන්න සිදු වෙනවා. ඔවුන්ගේ කැමැත්ත වෙන වෙනම ගන්න අවශ්‍ය වන්නේ නැහැ. 

ශ්‍රී ලාංකික ආයෝජකයින්ට විශේෂ සහනයක් දීලා තියෙනවද?

ඔව්. ඔවුන්ගේ ඉල්ලීම පරිදි මුළු ආයෝජන මුදලින් 30% නොඉක්මවන ප්‍රමාණයක් හෙයාකට් නැතිව ශ්‍රී ලංකා රුපියල් බැඳුම්කර වලින් ලබා ගන්න පුළුවන්. මෙසේ කරද්දී "සමාන ලෙස සැලකීමේ මූලධර්මය" බිඳ වැටෙන නිසා ඒ අවස්ථාව සියල්ලන්ටම පොදුවේ ලබා දී තිබෙනවා. 

ඉතිරි වැඩ ටිකට කොයි තරම් කල් යයිද?

මගේ අදහස අනුව මාසයක් දෙකක් වගේ කාලයක් යන්න බැරිකමක් නැහැ. නමුත් IMF තෙවන විමර්ශනය වැනි කාරණා හා අදාළව දැන් වැඩේ ඉවර වුනා හා සමානයි. 

මේක ඇත්තක්ද එහෙම නැත්නම් ඡන්දයෙන් වාසියක් ගන්න කරපු ප්‍රචාරයක්ද?

ඉතා පැහැදිලිවම මේක ඇත්තක්. ශ්‍රී ලංකා රජය වෙනුවෙන් මුදල් අමාත්‍යංශය විසින් නිල නිවේදයක් නිකුත් කරලා තිබෙනවා. ඒ වගේම චීනය, ඉන්දියාව වැනි රටවල මාධ්‍ය ඇතුළුව විදේශ මාධ්‍ය ගණනාවක් මෙය වාර්තා කර තිබෙනවා. තාක්ෂණික විස්තර සියල්ල සිංගප්පුරු කොටස් හුවමාරුවේ ගොනුගත කර තිබෙනවා. 

ඡන්ද කටේම මේ වැඩේ වුනේ කොහොමද?

මේක හදිසියේ සිදු වූ දෙයක් නෙමෙයි. අවුරුද්දකට වඩා වැඩි කාලයක් තිස්සේ එක දිගටම තිරය පිටුපස සිදු වූ දැවැන්ත ක්‍රියාවලියක ප්‍රතිඵලයක්. ඇත්තටම පැසසිය යුතු දේ වන්නේ ඡන්ද කටේදී පවා කල් පසු කිරීමකින් තොරව මේ සැලසුම්සහගත ක්‍රියාවලිය ඒ විදිහටම කරගෙන යාමයි. 

ස්වෛරිත්ව බැඳුම්කර හා ඉතිරි චීන ණය


ශ්‍රී ලංකා රජය විසින් ස්වෛරිත්ව බැඳුම්කරහිමියන් නියෝජනය කරන ප්‍රධාන ආයෝජකයින් කණ්ඩායම සමඟත්, චීන සංවර්ධන බැංකුව සමඟත් ණය ප්‍රතිව්‍යුහගත කිරීමේ ගිවිසුම් දෙකක් අත්සන් කර තිබෙනවා. ඩොලර් බිලියන 14.2ක ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමේ එකඟතාව අනුව, ණය ප්‍රමාණය ඩොලර් බිලියන 3.2කින් අඩු වන අතර ආර්ථිකයේ වර්ධනයන් අනුව මෙම ප්‍රමාණය ඩොලර් බිලියන 4.6 දක්වා වැඩි වීමට හෝ ඩොලර් බිලියන 2.0 දක්වා අඩු වීමට පුළුවන්. පොලී අනුපාතික, සාමාන්‍ය අගයක් ලෙස, 6.4% සිට 4.4% දක්වා අඩු වෙනවා. 

මේ අනුව සාමාන්‍ය තත්ත්වයක් යටතේ 40.3%ක ණය සහනයක්ද, ආර්ථිකය වඩා හොඳ මට්ටමක පවතින තත්ත්වයක් යටතේ අවම වශයෙන් 33%ක ණය සහනයක්ද ශ්‍රී ලංකාවට ලැබෙනවා. මීට අමතරව චීන සංවර්ධන බැංකුව සමඟද ඩොලර් බිලියන 3.3ක ණය ප්‍රතිව්‍යුහගත කිරීමේ එකඟතාවයකට පැමිණ තිබෙනවා. 

වැඩි විස්තර පසුවට.

Sunday, July 7, 2024

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ ප්‍රගතිය


විදේශ ණය ප්‍රතිව්‍යුහගත කිරීම හා සම්බන්ධ මූලික කටයුතු මේ වන විට සෑහෙන දුරකට අවසන් වී තිබෙනවා. හරියටම කිවුවොත්, ශ්‍රී ලංකා රජය විසින් ද්විපාර්ශ්වික ණය ප්‍රතිව්‍යුහගත කිරීම සාර්ථක ලෙස අවසන් කරලා වාණිජ ණය ප්‍රතිව්‍යුහගත කිරීම සඳහා අවශ්‍ය වන මූලික එකඟතාවයන් ඇති කර ගෙන තිබෙනවා. මේ ඒ පිළිබඳ හැකි තරමින් සංක්ෂිප්ත, එහෙත් අවශ්‍ය පමණ විස්තරාත්මක, සමාලෝචනයක්.

මෙහි ආරම්භයේදී මතක් කරන ඇතැම් කරුණු මීට පෙර වඩා විස්තරාත්මක ලෙස පැහැදිලි කර ඇතත්, මෙය තනි ලිපියක් ලෙස කියවන අය වෙනුවෙන් නැවතත් කෙටියෙන් සටහන් කිරීම යෝග්‍යයයි අප සිතනවා.

ණය ප්‍රතිව්‍යුහගත කිරීමක් අවශ්‍ය වූයේ ඇයි?

ශ්‍රී ලංකා රජයට ණය ප්‍රතිව්‍යුහගත කිරීමට අවශ්‍ය වූයේ ණය තිරසාරත්වය නැති වූ නිසා. ණය තිරසාරත්වය නැති වීම යන්නෙන් අදහස් වන්නේ කලින් ගත් ණය වල වාරික මුදල් හා ඒ වෙනුවෙන් ගෙවිය යුතු පොලී මුදල් සියල්ලම  "පොරොන්දු වූ දිනට" ආපසු ගෙවීම සඳහා අවශ්‍ය වන අරමුදල් සොයා ගත නොහැකි තත්ත්වයකට ශ්‍රී ලංකා රජය පත් වීමයි. 

ණය වාරික හා පොලී මුදල් "සියල්ලම" නිසි කලට ගෙවිය නොහැකි වූ පමණින් එම වාරික හා පොලී මුදල් "කිසිවක්" නිසි කලට ගෙවිය නොහැකි තත්ත්වයක් අදහස් වන්නේ නැහැ. ණය වාරික හා පොලී මුදල් වලින් යම් කොටසක් නිසි පරිදි ගෙවීමේ හැකියාවක් තව දුරටත් ශ්‍රී ලංකා රජය සතුව තිබුණා.

ණය වාරික හා පොලී මුදල්  සියල්ලම "නිසි කලට" ගෙවිය නොහැකි වූ පමණින් එසේ කලට වෙලාවට නොගෙවන ණය වාරික හා පොලී මුදල් "කිසි දිනක" ගෙවිය නොහැකි තත්ත්වයක් ඇති වූ බවද අදහස් වන්නේ නැහැ.

ණය තිරසාරත්වය නැති වුනේ ඇයි?

මෙතෙක් දිගින් දිගටම ශ්‍රී ලංකා රජය විසින් කළේ අලුතෙන් ගන්නා ණය වලින් පැරණි ණය වල වාරික හා පොලී ගෙවීමයි. ඊට අමතරම දිගින් දිගටම පවත්වා ගෙන ගිය රජයේ ප්‍රාථමික අයවැය හිඟය පියවා ගැනීම සඳහාද අලුතෙන් ණය ගන්නට අවශ්‍ය වුනා. ණය ප්‍රමාණය ක්‍රමයෙන් විශාල වීමත් සමඟ එම ණය හා පොලී ආපසු ගෙවීම සඳහා අවශ්‍ය වන අරමුදල් ප්‍රමාණය අලුතෙන් ණයට ලබා ගත නොහැකි තත්ත්වයකට ශ්‍රී ලංකා රජය මුහුණ දුන්නා. මෙම තත්ත්වය විශේෂයෙන්ම ඇති වූයේ 2022-2027 කාලය හා අදාළවයි. 

ඉදිරි වසර තුන හතරක කාලය තුළ ණය හා පොලී ආපසු ගෙවීම සඳහා අරමුදල් සපයා ගැනීම අසීරු වූ විට සාමාන්‍යයෙන් කරන්නේ ඒ සඳහා අවශ්‍ය අරමුදල් ප්‍රමාණය ජාත්‍යන්තර මූල්‍ය අරමුදලෙන් ණයට ලබා ගැනීමයි. එසේ ණය ලබා දෙද්දී ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් ප්‍රශ්නයට හේතු වූ රජයේ ප්‍රාථමික අයවැය හිඟය ඇතුළු අනෙකුත් ආකෘතිමය ප්‍රශ්න විසඳා ගැනීම සඳහා බලපෑම් කරනවා. එම වෙනස්කම් කිරීමට වූ අකැමැත්ත නිසා මෙවර ශ්‍රී ලංකා රජය කලට වෙලාවට ජාත්‍යන්තර මූල්‍ය අරමුදල වෙත ගියේ නැහැ. ඒ නිසා ප්‍රශ්නය වඩා බරපතල වුනා.  ජාත්‍යන්තර මූල්‍ය අරමුදල වෙත යන අවස්ථාව වන විට ප්‍රශ්නය වසර තුන හතරකින් විසඳිය හැකි මට්ටමක තිබුණේ නැහැ. ඒ නිසා ණය තිරසාරත්වය ඇති කර ගැනීම සඳහා ණය ප්‍රතිව්‍යුහගත කිරීමක් අවශ්‍ය වුනා. 

ණය ප්‍රතිව්‍යුහගත කිරීමකින් ණය තිරසාරත්වය ඇති වන්නේ කොහොමද?

කලින් කී පරිදි ශ්‍රී ලංකාවේ ණය තිරසාරත්වය නැති වී තිබුණේ 2022-2027 කාලය හා අදාළවයි. ඒ නිසා, එම කාලය තුළ ආපසු ගෙවිය යුතු වූ ණය වාරික හා පොලී මුදල් "සියල්ල" පොරොන්දු පරිදි ආපසු ගෙවීමේ හැකියාවක් තිබුණේ නැහැ. මෙම ණය වාරික හා පොලී මුදල් ආපසු ගෙවීම පිණිස වැඩි කාලයක් ලබා ගැනීම මගින් ශ්‍රී ලංකා රජයට අවශ්‍ය පරිදි ආකෘතිමය ප්‍රශ්න විසඳා ගෙන රටේ ආර්ථිකය ස්ථාවර කර ගැනීම සඳහා වැඩි කාලයක් ලැබෙනවා.

ඒ කියන්නේ තවම රටේ ආර්ථිකය ස්ථාවර නැද්ද?

දෙවසරක පමණ අසීරු ව්‍යායාමයකින් පසුව මේ වන විට රටේ ආර්ථිකය ස්ථාවර කරගෙන ඇතත් එසේ කරගෙන තිබෙන්නේ ණය වාරික හා පොලී මුදල් වලින් කොටසක් පොරොන්දු පරිදි නොගෙවා සිටින අතරයි. දිගුකාලීනව රටට අවශ්‍ය වන්නේ පෙර කළ වැරදි නැවත නැවත නොකරන අතරම, පෙර වැරදි වෙනුවන් වන්දි ගෙවිය හැකි ආකාරයේ ස්ථාවරත්වයක්. දශක ගණනක් තිස්සේ ශ්‍රී ලංකා රජය විසින් කළ සාර්ව ආර්ථික "වැරදි" දැන් කරන්නේ නැතත්, පෙර වැරදි වෙනුවෙන් වන්දි ගෙවන ආකාරය (කලින් ගත් ණය ආපසු ගෙවන ආකාරය) පිළිබඳව ණයහිමියන් සමඟ එකඟතාවයකට පැමිණිය යුතුයි.

එවැනි එකඟතාවයකට පැමිණීම අසීරු ඇයි?

දෙපාර්ශ්වයක් අතර ඇති කරගත් ගිවිසුමක් ඒක පාර්ශ්වීය ලෙස කඩ කළ විට අනෙක් පාර්ශ්වයට පාඩුවක් සිදු වෙනවා. පාඩු විඳින්නට කවුරුවත් කැමති වෙන්නේ නැහැ. ණය ප්‍රතිව්‍යුහගත කිරීමක් කියන්නේ බොහෝ දුරට ණයහිමියන්ට සිදු වන පාඩුවක්. 

ණය තිරසාරත්වය නැති පසුබිමක වුවද ශ්‍රී ලංකා රජයට ගෙවිය යුතු ණය වාරික හා පොලී වලින් කොටසක් පොරොන්දු පරිදි ගෙවීමේ හැකියාව තිබෙනවා. ඒ නිසා, කිසියම් තනි ණයහිමියෙක් සැලකුවොත්, බොහෝ විට එම ණයහිමියාට ශ්‍රී ලංකා රජයෙන් තමන්ට අයවිය යුතු මුදල් අය කර ගත හැකියි. නමුත් සියලුම ණයහිමියන්ට එසේ කළ නොහැකියි. අවසානයේදී ණයහිමියන්ගෙන් යම් පිරිසකට තමන්ගේ අරමුදල් නොලැබී යනවා.

මෙහිදී ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් "සාධාරණ මැදිහත්කරුවෙකුගේ" භූමිකාව ඉටු කරනවා. පළමුව, ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් 2027 පමණ දක්වා ශ්‍රී ලංකා රජයට අනිවාර්ය ණය සහනයක් අවශ්‍ය බව ණයහිමියන්ට පෙන්වා දී තිබෙනවා. මේ අනුව, ශ්‍රී ලංකාවට අවශ්‍ය වන අවම ණය සහනය තීරණය වෙනවා. 

දෙවනුව, ශ්‍රී ලංකාව විසින් එම ණය සහනය ලබා ගනිද්දී එහි පාඩුව ණයහිමියන් අතර සාධාරණ ලෙස බෙදී යන යාන්ත්‍රණයක් අවශ්‍ය වෙනවා. අමාරුම කාර්යය විෂමජාතීය ණයහිමියන් සමඟ මෙවැනි "සියල්ලන්ටම එකඟ විය හැකි" එකඟතාවයක් ඇති කර ගැනීමයි.

ණය ප්‍රතිව්‍යුහගත කිරීමක් මගින් ණය තිරසාරත්වය ඇති වෙන්නේ කොහොමද?

පෙර ලිපි වල විස්තර කර ඇති පරිදි ශ්‍රී ලංකා රජයේ ප්‍රශ්නය වූයේ ණය ගෙවිය හැකි තරම් රුපියල් නැති වීම සහ එසේ රුපියල් සොයා ගත්තද විදේශ ණය ගෙවීම සඳහා මිල දී ගත හැකි තරම් ඩොලර් රටේ නැති වීමයි. රුපියල් ප්‍රශ්නයට විසඳුම රජයේ බදු ආදායම් වැඩි කර ගැනීම සහ වියදම් සීමා කර ගැනීමයි.  2022 වන විට රජයේ බදු ආදායම දළ දේශීය නිෂ්පාදිතයෙන් 7.3% දක්වා පහත වැටී තිබුණා. හැමෝම කතා කරන බදු වැඩි කිරීම් සියල්ලෙන් පසුව, 2023දී මෙම අගය 9.8% දක්වා ඉහළ ගොස් තිබෙනවා. එහෙත්, 2022දී ණය වාරික හා පොලී ගෙවීම සඳහා දළ දේශීය නිෂ්පාදිතයෙන් 34.6%ක පමණ අරමුදල් ප්‍රමාණයක් අවශ්‍ය වුනා. 

රජයේ බදු ආදායම දදේනියෙන් 7.3% සිට 9.8% දක්වා වැඩි කර ගනිද්දී ජනතාව මත පැටවෙන බදු බර 34%කින් පමණ ඉහළ යනවා. ක්ෂණිකව බදු බර මෙපමණ වැඩි වීම බොහෝ දෙනෙකුට දැනෙනවා. නමුත්, එසේ කිරීමෙන් පසුවද බදු ආදායම දදේනියෙන් 9.8%ක් පමණයි. ණය සියල්ල කෙසේ වුවත්, වසරක් තුළ ගෙවිය යුතු ණය වාරික හා පොලී ප්‍රමාණය පමණක් දදේනියෙන් 30% ඉක්මවද්දී  දදේනියෙන් 9.8%ක බදු ආදායමක් හැරෙන්නවත් මදි. ණය ප්‍රතිව්‍යුහගත කිරීමේ ඉලක්කය 2027-2032 කාලයේ ශ්‍රී ලංකා රජයේ ණය සේවාකරණ බර  (ණය වාරික හා පොලී ගෙවීම්) දදේනියෙන් 13% දක්වා අඩු කර ගැනීමයි.

මෙසේ ණය සේවාකරණ බර දදේනියෙන් 13% දක්වා අඩු කර ගත්තත් ඒ ණය වාරික හා පොලී ගෙවීම සඳහා අලුතෙන් ණය ගන්න සිදු වෙනවා. ඒ නිසා ණය තව දුරටත් එන්න එන්නම වැඩි වෙනවා. නමුත්, අඩු වශයෙන් ණය අරගෙන හෝ ණය ආපසු ගෙවන්න පුළුවන්. ඒ වගේම, ණය බර අඩු වන තරමට රජයට අඩු පොලියට ණය ලබා ගැනීම පහසු වෙනවා. ඒ නිසා, අනාගත ණය බර අඩු වෙනවා. හරියටම කිවුවොත් ණය තව දුරටත් වැඩි වුනත් ණය වැඩි වන වේගය අඩු වෙනවා. 

දේශීය ණය ප්‍රතිව්‍යුහගත කිරීමේදී ප්‍රධාන වශයෙන්ම සිදු වුනේ 2022-2032 කාලය තුළ ගෙවිය යුතු වූ භාණ්ඩාගාර බිල්පත් හා බැඳුම්කර වලින් කොටසක් වඩා වැඩි කාලයකින් ආපසු ගෙවිය යුතු බැඳුම්කර සමඟ හුවමාරු කර ගැනීමයි. මෙයින් ඉදිරි වසර දහයක පමණ කාලය තුළ රජයේ රුපියල් අවශ්‍යතාවය සැලකිය යුතු ලෙස අඩු වෙනවා. කෙසේ වුවත්, දේශීය ණය ප්‍රතිව්‍යුහගත කිරීම මගින් විසඳෙන්නේ දේශීය ණය හා පොලී ආපසු ගෙවීම පිළිබඳ ප්‍රශ්නයයි. විදේශ ණය ප්‍රශ්නය විසඳා ගැනීම සඳහා විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමක් අනිවාර්යයෙන් අවශ්‍යයි.

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ සැලසුම කුමක්ද?

මෙම (2024) වසරේ මාර්තු අවසාන වන විට ශ්‍රී ලංකා රජයේ මුළු විදේශ ණය ප්‍රමාණය ඩොලර් මිලියන 37,041ක්. එයින් ඩොලර් මිලියන 11,716ක් බහුපාර්ශ්වීය ණයයි.  ශ්‍රී ලංකා රජය විසින් මෙම බහුපාර්ශ්වීය ණය කිසිදු පැහැර හැරීමක් නොකර මෙතෙක් දිගටම ගෙවාගෙන යමින් සිටින අතර මෙම ණය ප්‍රතිව්‍යුහගත කිරීමක් සිදු වන්නේ නැහැ. ඉතිරි විදේශ ණය ප්‍රමාණයෙන් ඩොලර් මිලියන 10,589ක් ද්විපාර්ශ්වීය ණය වන අතර, ඩොලර් මිලියන 14,736ක් වාණිජ ණයයි. මෙම කොටස් දෙක අදාළ ණයහිමියන්ගේ එකඟතාවය පරිදි ප්‍රතිව්‍යුහගත කිරීමට නියමිතයි.

ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීමේ සැලසුම කුමක්ද?

ද්විපාර්ශ්වීය ණය යනු වෙනත් රටවල රජයයන්ගෙන් ලබාගත් ණයයි. මෙම ණය ප්‍රතිව්‍යුහගත කිරීම මගින් ශ්‍රී ලංකා රජය විසින් ලබා ගන්නා වාසියක් යනු අදාළ රටවල බදු ගෙවන්නන් මත පැටවෙන බරක්. මෙවැනි ණය ප්‍රතිව්‍යුහගත කිරීමකදී ණයහිමියන් අතර කිසියම් සාධාරණ ආකාරයකින් බර පටවන්නට සිදු වෙනවා. එය ඔවුන්ගේ එකඟතාවය ලබා ගැනීම සඳහා අවම කොන්දේසියක්. 

ශ්‍රී ලංකාවේ ද්විපාර්ශ්වීය ණයහිමියන්ගෙන් විශාල පිරිසක් පැරිස් සංසදයේ සාමාජිකයින් ලෙස සංවිධානගත වී සිටීම මේ කාර්යයේදී විශාල පහසුවක් වූ අතර ඊට අමතරම ප්‍රධාන ණයහිමියෙකු වූ ඉන්දියාවද පැරිස් සංසදය හා එක්ව එක් කණ්ඩායමක් ලෙස කටයුතු කිරීම නිසා මේ කාර්යයය තවත් පහසු වුනා. එහෙත්, ලංකාවේ ප්‍රධානතම ද්විපාර්ශ්වීය ණයහිමියා වන චීනය පැරිස් සංසදය හා එක්ව එක් කණ්ඩායමක් ලෙස කටයුතු කිරීමට එකඟ නොවීම නිසා මේ කාර්යය තරමක් සංකීර්ණ වුනා. ශ්‍රී ලංකා රජයට ඉන්දියාව හා හංගේරියාවද ඇතුළුව පැරිස් සංසදය සමඟ වෙනමත්, චීනය සමඟ වෙනමත් සාකච්ඡා පවත්වමින් එකඟතා වලට පැමිණෙන්නට සිදු වූ අතර මෙම කණ්ඩායම් දෙකට සාධාරණ ලෙස බර පටවන බව එක් එක් කණ්ඩායමට ඒත්තු ගන්වන්නට සිදු වුනා. ඊට අමතරව, කුවේට්, සවුදි අරාබිය, ඉරානය හා පකිස්ථානය යන රටවල් සමඟද වෙන වෙනම සාකච්ඡා කරන්නට සිදු වුනා. මේ වන විට ඉහත සඳහන් ද්විපාර්ශ්වීය ණය ප්‍රමාණයෙන් පැරිස් සංසදයේ රටවලට, ඉන්දියාවට, හන්ගේරියාවට හා චීනයට ගෙවිය යුතු ඩොලර් බිලියන 10ක පමණ ණය ප්‍රමාණයක් ප්‍රතිව්‍යුහගත කිරීම සඳහා ගිවිසුම් අත්සන් කර තිබෙනවා. 

පැරිස් සංසදයේ රටවල, ඉන්දියාවේ හංගේරියාවේ ණය ප්‍රතිව්‍යුහගත කෙරෙන්නේ කොහොමද?

මෙම රටවල් දා හතේ ණය ප්‍රමාණය, ණය බවට පරිවර්තනය කිරීමට නියමිත 2022 වසර අවසානය දක්වා නොගෙවා එකතු වී ඇති පොලී මුදල්ද සමඟ, ඩොලර් බිලියන 5.8ක් පමණ වෙනවා.

2024 මාර්තු අවසානයේදී මෙම එක් එක් රටට ගෙවිය යුතු වූ ණය ප්‍රමාණ පහත තිබෙනවා.

ජපානය - ඩොලර් මිලියන 2,359.1

ඉන්දියාව - ඩොලර් මිලියන 1,366.4

ප්‍රංශය - ඩොලර් මිලියන 427.0

කොරියාව - ඩොලර් මිලියන 294.6

නෙදර්ලන්තය - ඩොලර් මිලියන 262.6

ජර්මනිය - ඩොලර් මිලියන 199.8

එක්සත් රාජධානිය - ඩොලර් මිලියන 190.6

ඇමරිකාව - ඩොලර් මිලියන 132.5

ඔස්ට්‍රියාව - ඩොලර් මිලියන 106.4

ස්පාඤ්ඤය - ඩොලර් මිලියන 99.3

හංගේරියාව - ඩොලර් මිලියන 47.3

රුසියාව - ඩොලර් මිලියන 35.4

ස්වීඩනය - ඩොලර් මිලියන 34.7

ඩෙන්මාර්කය - ඩොලර් මිලියන 32.8

ඕස්ට්‍රේලියාව - ඩොලර් මිලියන 25.0

කැනඩාව - ඩොලර් මිලියන 18.1

බෙල්ජියම - ඩොලර් මිලියන 9.9

එකතුව - ඩොලර් මිලියන 5,641.9

ණය බවට පරිවර්තනය කෙරෙන 2022 වසර අවසානය දක්වා නොගෙවා එකතු වී ඇති පොලී මුදල් ප්‍රමාණයද සමඟ මෙම මුදල ඩොලර් බිලියන 5.8ක් පමණ වෙනවා.

මෙම ණය ආපසු ගෙවීම සඳහා 2027 අවසානය දක්වා සහන කාලයක් ලබාගෙන තිබෙනවා. 2023 වසර තුළ නොගෙවා පැහැර හැර තිබෙන පොලී මුදල් වලින් 50%ක් 2024 ජූලි මාසයේදීද ඉතිරි 50% 2025 ජූලි මාසයේදීද ආපසු ගෙවීමට නියමිතයි. ඉන් පසුව, 2042දී මෙම ණය ගෙවා අවසන් කරන තුරු හිඟ ණය වෙනුවෙන් ගෙවිය යුතු පොලිය 2%ක උපරිමයකට සීමා කර තිබෙනවා. මුල් ණය අරගෙන තිබෙන්නේ 2%කට වඩා අඩු පොලියකටනම් දිගටම ගෙවාගෙන යන්නේ එම අඩු පොලියයි. එමෙන්ම 2028-2034 කාලය තුළ ආපසු ගෙවන්නේ වසරකට ඩොලර් මිලියන 174ක් පමණයි.

චීන ණය ප්‍රතිව්‍යුහගත කෙරෙන්නේ කොහොමද?

මෙහිදී චීන ණය ලෙස සැලකෙන්නේ චීන එක්සිම් බැංකුවෙන් හා චීන රජයෙන් ලබාගෙන තිබෙන ඩොලර් බිලියන 4.2ක් පමණ වන ණය ප්‍රමාණය සහ එම ණය වෙනුවෙන් 2023 වසර අවසානය දක්වා ගෙවිය යුතු පොලියයි. 

චීන එක්සිම් බැංකුවෙන් 2024 මාර්තු අවසානය වන විට ඩොලර් මිලියන 3,993.0ක ණය ප්‍රමාණයක්ද, චීන රජයෙන් තවත් ඩොලර් මිලියන 13.8ක්ද ලෙස ඩොලර් මිලියන 4,006.8ක් ලබා ගෙන තිබුණා. ණය බවට පරිවර්තනය කෙරෙන 2023 වසර අවසානය දක්වා ගෙවිය යුතු පොලියද සමඟ මෙම මුදල ඩොලර් බිලියන 4.2ක් පමණ වෙනවා.

මෙම ණය ආපසු ගෙවීම සඳහාද 2027 අවසානය දක්වා සහන කාලයක් ලබාගෙන තිබෙනවා. එම කාලය තුළ එක්සිම් බැංකුවේ ණය වෙනුවෙන් 1.5% දක්වා වන පොලියක් ගෙවිය යුතු අතර ඉන් පසුව එම පොලිය 3.2% දක්වා ඉහළ යනවා. චීන රජයේ ණය වෙනුවෙන් 2%ක පොලියක් ගෙවිය යුතුයි. 2035 වසර දක්වා වසරකට ගෙවිය යුතු ණය වාරිකය ඩොලර් මිලියන 126කට සීමා වන අතර මේ අනුව 2034 වසර දක්වා චීන එක්සිම් බැංකුවට, ඉන්දියාවට, හංගේරියාවට හා පැරිස් සංසදයේ රටවල් 15කට ආපසු ගෙවිය යුතු ණය ප්‍රමාණය වසරකට ඩොලර් මිලියන 300කට සීමා වෙනවා.

ඒ කියන්නේ ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කරලා ඉවරද?

බොහෝ දුරට ඉවරයි. නමුත් චීන ණය කියන්නේ එක්සිම් බැංකුවෙන් හා චීන රජයෙන් ලබාගත් ණය පමණක් නෙමෙයි. චීන සංවර්ධන බැංකුවෙන් ලබාගත් ඩොලර් මිලියන 538.8ක මුදලක්ද ශ්‍රී ලංකා රජය විසින් වර්ග කර තිබෙන්නේ ද්විපාර්ශ්වීය ණය ලෙසයි. හොංකොංහි HSBC බැංකුවෙන් ලබා ගත් ඩොලර් මිලියන 123.1ක මුදලක්ද චීන ද්විපාර්ශ්වීය ණය ලෙස වර්ග කර තිබෙනවා. මීට අමතරව සවුදි අරාබියෙන් ඩොලර් මිලියන 148.0ක්, කුවේටයෙන් ඩොලර් මිලියන 95.3ක්, පකිස්ථානයෙන් ඩොලර් මිලියන 2.1ක් හා ඉරානයෙන් ඩොලර් මිලියන 32.9ක් ද්විපාර්ශ්වීය ණය ලෙස ලබා ගෙන තිබෙනවා. මේ අනුව, චීන නොවන ද්විපාර්ශ්වීය ණය ප්‍රමාණය වන ඩොලර් මිලියන 278ක් පමණ ප්‍රතිව්‍යුහගත කිරීම සඳහා වෙන වෙනම ගිවිසුම් අත්සන් කළ යුතුව තිබෙනවා. මෙය සාපේක්ෂව කුඩා ප්‍රමාණයක්.

චීන සංවර්ධන බැංකුවෙන් ලබාගෙන තිබෙන ඩොලර් මිලියන 2,185.9ක මුදලක් වර්ග කර තිබෙන්නේ වාණිජ ණය ලෙසයි. මෙම මුදලද සමඟ චීන සංවර්ධන බැංකුවට ගෙවිය යුතු හා ප්‍රතිව්‍යුහගත කර ගත යුතු මුදල ඩොලර් මිලියන 2,724.7ක් වෙනවා. මෙම මුදලට පසුගිය වසර වල නොගෙවා පැහැර හැර තිබෙන පොලී මුදල්ද එකතු කළ යුතුයි. එවිට මුළු මුදල ඩොලර් බිලියන 3.2ක් පමණ වෙනවා. මේ හා අදාළ සාකච්ඡාද මේ වන විට සෑහෙන දුරකට අවසන්ව තිබෙනවා. 

ඉහත විස්තර කළ පරිදි ද්විපාර්ශ්වික ණය වලින් වැඩි කොටසක් මේ වන විට ප්‍රතිව්‍යුහගත කර අවසන්ව ඇති අතර ඉතිරි ප්‍රමාණය හා අදාළවද ඉතා ඉක්මණින් ගිවිසුම් අත්සන් කෙරෙනු ඇතැයි සිතිය හැකියි. පැරිස් සංසදයේ රටවල්, ඉන්දියාව, හංගේරියාව හා චීනය සමඟ ඇති කරගෙන තිබෙන එකඟතාව අනුව ඉතිරි ද්විපාර්ශ්විය ණයහිමියන් සමඟද සංසන්දනාත්මක ගිවිසුම් අත්සන් කරන්නට සිදු වෙනවා. ඒ අනුව, එම ණයද 2027 වසර දක්වා ආපසු ගෙවීමක් සිදු විය නොහැකියි.

ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීම නිසා ණය බර අඩු වෙන්නේ කොහොමද?

ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීම නිසා ක්ෂණිකව ණය අඩු වෙන්නේ නැහැ. පසුගිය දෙවසර තුළ නොගෙවූ පොලී වලින් කොටසක්ද ණය ලෙස වර්ග කෙරෙන නිසා ක්ෂණිකව ණය ප්‍රමාණයේ යම් වැඩි වීමක් විය හැකියි. නමුත් පොලී වියදම් අඩු වීම නිසා ඉදිරි වසර වලදී ණය බර සැලකිය යුතු ලෙස අඩු වීමක් වෙනවා. මෙහිදී ණය අඩු වීම සලකා බලන්න වෙන්නේ ණය ප්‍රතිව්‍යුහගත කිරීමක් සිදු නොවීනම් ණය කොපමණ ඉහළ යා හැකිද යන්නට සාපේක්ෂවයි. එහෙම නැතුව ණය ප්‍රමාණයේ අඩු වීමක් වෙන්නේ නැහැ. ණය කොහොමටත් එන්න එන්නම වැඩි වෙනවා. ඇතැම් විදේශ මාධ්‍ය විසින් ඇස්තමේන්තු කර ඇති පරිදි ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීම නිසා ඩොලර් බිලියන පහක පමණ ණය බරඅඩු වීමක් සිදු වෙනවා. මෙය ප්‍රධාන වශයෙන්ම සිදු වෙන්නේ චීන ණය සඳහා ගෙවිය යුතු වූ පොලිය සීමා වීම නිසා.

වාණිජ ණය ප්‍රතිව්‍යුහගත කිරීම හා අදාළ ප්‍රගතිය කෙසේද?

වාණිජ ණය ප්‍රධාන වශයෙන්ම කොටස් දෙකකින් සමන්විතයි. එක් කොටසක් චීන සංවර්ධන බැංකුවෙන් ලබාගෙන තිබෙන වාණිජ ණයයි. දෙවන කොටස ස්වෛරිත්ව බැඳුම්කරයි. මේ වන චිට ස්වෛරිත්ව බැඳුම්කරහිමියන් අතරින් ප්‍රධාන බැඳුම්කරහිමියන් කණ්ඩායමක් සමඟ එකඟතාවයක් ඇති කර ගෙන තිබෙනවා. ඔවුන් සතු බැඳුම්කර ප්‍රමාණය 50% ඉක්මවන අතර දේශීය ආයෝජකයින් සතුව තවත් 12%ක පමණ බැඳුම්කර ප්‍රමාණයක් තිබෙනවා. මේ අනුව, ස්වේච්ඡා ණය හුවමාරුවකට 66% ඉක්මවන බැඳුම්කරහිමියන් පිරිසක් කැමති කර ගැනීම අසීරු කාර්යයක් නෙමෙයි. එවිට ඉතිරි පිරිසට බහුතරයේ කැමැත්ත පිළිගන්නට සිදු වෙනවා.

බැඳුම්කරහිමියන් සමඟ ඇති කරගෙන තිබෙන එකඟතාවය කුමක්ද?

බැඳුම්කරහිමියන් නව දෙනෙකු සමඟ මේ වන විට ඇති කරගෙන තිබෙන එකඟතාවය අනුව 2029 වසර වන තුරු බැඳුම්කර වල මුහුණත අගය ආපසු ගෙවීමක් සිදු වන්නේ නැහැ. එම කාලය තුළ, එනම් 2024 සිට 2028 දක්වා, දැනට නොගෙවා පැහැර හැර ඇති ඩොලර් මිලියන 1,678ක කූපන් පොලී මුදල් ප්‍රමාණය කොටස් වශයෙන් ආපසු ගෙවනු ලබනවා. වසරකට ඩොලර් මිලියන 300කට තරමක් වැඩි මුදලක්. 

ඉන් පසුව, එනම් 2029 සිට 2038 දක්වා වසර දහයක කාලය තුළ බැඳුම්කර වල මුහුණත අගය ආපසු ගෙවන ආකාරය තීරණය වන්නේ 2025-2027 කාලය තුළ ආර්ථිකයේ ප්‍රමාණය කොපමණ වේද යන්න මතයි. එම කාලයේ සාමාන්‍ය දළ දේශීය නිෂ්පාදිතය ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් ඇස්තමේන්තු කර තිබෙන ඩොලර් ඩොලර් බිලියන 88.6ක් වුවහොත් ආපසු ගෙවිය යුත්තේ මුහුණත අගයෙන් 72%ක් පමණයි. ඒ කියන්නේ 28%ක ණය කප්පාදුවක්. එහෙත් යම් හෙයකින් සහ එම වසර තුනේ ආර්ථික වර්ධනය 11.1% ඉක්මවුවහොත් සහ ඒ නිසා සාමාන්‍ය දළ දේශීය නිෂ්පාදිතය ඇස්තමේන්තු මට්ටම් ඉක්මවා ඉහළ ගියහොත් කප්පාදු කෙරෙන ණය ප්‍රමාණය ක්‍රමයෙන් 15% දක්වා අඩු වෙනවා. අනෙක් අතට, ආර්ථිකය අපේක්ෂිත මට්ටමට වර්ධනය නොවුවහොත් 40.4% දක්වා වන ණය කප්පාදුවක් සිදු වෙනවා.

මේ එකඟතාවය අනුව ස්වෛරිත්ව බැඳුම්කර ණය ප්‍රතිව්‍යුහගත කෙරෙන්නේ කොහොමද?

ස්වෛරිත්ව බැඳුම්කර ණය ප්‍රතිව්‍යුහගත කිරීම සිදු වන්නේ ස්වේච්ඡා හුවමාරුවක් ලෙසයි. බොහෝ විට ඉදිරි සති කිහිපය තුළ මේ සඳහා අයදුම්පත් කැඳවීමක් සිදු විය හැකියි. අයදුම් කිරීම සඳහා මාසයක් පමණ කල් ලබා දෙන්නට ඉඩ තිබෙන නිසා එය අවසන් වීමට මාස දෙකකට කිට්ටු කාලයක් යා හැකියි. මෙහිදී ඇති කරගෙන තිබෙන එකඟතාවය අනුව ප්‍රධාන ණයහිමියන් නව දෙනෙකු හුවමාරුව සඳහා අයදුම් කරනු ඇති අතර, දේශීය ණයහිමියන්ද එසේ අයදුම් කිරීමට නියමිතයි. ඉතිරි ණයහිමියන් සියලු දෙනාම අයදුම් කිරීමේ ඉඩක් නැතත් ඔවුන්ගෙන් වැඩි ප්‍රමාණයක් අයදුම් නොකර සිටින්නට හේතුවක් නැහැ.

වාණිජ ණය ප්‍රතිව්‍යුහගත කිරීම නිසා ණය බර අඩු වෙන්නේ කොහොමද?

ද්විපාර්ශ්වීය ණය වලදී මෙන් නොව මෙහිදී මුහුණත අගය කප්පාදු කිරීමක් සිදු වන බැවින් ක්ෂණිකව යම් ණය අඩු වීමක් සිදු වන නමුත් දැනට පැහැර හැර ඇති කූපන් පොලී බැඳුම්කර බවට පරිවර්තනය වන බැවින් එම අඩු වීමෙන් යම් කොටසක් නිශේධනය වෙනවා. දිගුකාලීනවනම් විශාල වාසියක් සිදු වෙනවා.

මේ තත්ත්වය ඩොලරයක මිල කෙරෙහි කෙසේ බලපායිද?

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීම් අවසන් වෙද්දී දැනට නොගෙවන ණය ආපසු ගෙවන්නට සිදු වෙනවා. ඒ අනුව, ඩොලර් අවශ්‍යතාවය දැනට පවතින තත්ත්වයට සාපේක්ෂව ඉහළ යනවා. නමුත් 2027 දක්වා ගෙවන්නට සිදු වන්නේ පොලී හා නොගෙවූ පොලී පමණයි. ද්විපාර්ශ්වීය ණය වල පොලී ලෙස වසරකට ඩොලර් මිලියන 150ක පමණ මුදලක්ද, පැහැර හැර ඇති කූපන් පොලී ලෙස තවත් ඩොලර් මිලියන 350ක්ද, ඉදිරි වසර වල පොලී ලෙස වසරකට ඩොලර් මිලියන 500ක් පමණද ලෙස ගත්තොත් මෙය ඩොලර් බිලියනයක පමණ අවශ්‍යතාවයක්. වාහන ආනයනය වෙනුවෙන් වසරකට තවත් ඩොලර් බිලියනයක්වත් අවශ්‍ය වෙනවා. ඒ නිසා, ඩොලරයක මිල මත යම් උඩුකුරු තෙරපුමක් ඇති විය හැකි නමුත් ණය හා ආයෝජන ලෙස මෙම විදේශ විණිමය ප්‍රමාණය හෝ එයින් සැලකිය යුතු කොටසක් රටට පැමිණිය හැකි බැවින් ඩොලරයක මිල මත විශාල පීඩනයක් ඇති වීමේ ඉඩක් නැහැ.

දැන් ලංකාවේ ණය ශ්‍රේණිගත කිරීම් වෙනස්වෙලාද?

තවම නැහැ. මෙය සිදු වනු ඇත්තේ ස්වෛරිත්ව බැඳුම්කර ණය ප්‍රතිව්‍යුහගත කර අවසන් වීමෙන් පසුවයි. ඒ සඳහා මාස දෙකක පමණ කාලයක් යා හැකි බව අපගේ ඇස්තමේන්තුවයි. කෙසේ වුවත් දැන් මෙය කාලය පිළිබඳ ප්‍රශ්නයක් පමණයි.

Thursday, April 25, 2024

මහ බැංකුවේ 2023 වාර්ෂික වාර්තා


ශ්‍රී ලංකා මහ බැංකුව විසින් මෙතෙක් වාර්ෂිකව ඉදිරිපත් කළ "ලොකු" වාර්ෂික වාර්තාව වෙනුවට මෙවර "කුඩා" වාර්ෂික වාර්තා දෙකක් ඉදිරිපත් කර තිබෙනවා. එයින් එක් වාර්තාවක් රටේ ආර්ථිකය පිළිබඳව වන අතර දෙවැන්න මහ බැංකුවේ කටයුතු සම්බන්ධවයි. එමෙන්ම, මෙතෙක් මුද්‍රිත ක්‍රමයට ඉදිරිපත් කළ සංඛ්‍යාලේඛණ වගු බොහොමයක් මෙවර විද්‍යුත් ක්‍රමයට ප්‍රසිද්ධ කර තිබෙනවා.

පසුගිය 2023 වසර ශ්‍රී ලංකාවේ ආර්ථිකය හා අදාළව සුවිශේෂී වසරක්. පෙර වසර තුළ සිදු වූ දැවැන්ත කඩා වැටීමකින් පසුව වුවත්, පසුගිය වසර තුළ ලංකාවේ ආර්ථිකය නැවත සුන්බුන් මතින් නැගී සිටියා. 

පෙර වසරේදී ඩොලර් බිලියන 76.8 දක්වා පහත වැටුණු රටේ දළ දේශීය නිෂ්පාදිතය 2023 වසරේදී ඩොලර් බිලියන 84.4 දක්වා ඉහළ ගොස් ඇති අතර ඒක පුද්ගල දළ දේශීය නිෂ්පාදිතය ඩොලර් 3,464 සිට ඩොලර් 3,830 දක්වා වැඩි වී තිබෙනවා. 

රටේ ආර්ථිකය 2.3%කින් හැකිලෙද්දී මේ අයුරින් ඒක පුද්ගල දළ දේශීය නිෂ්පාදිතය ඉහළ යාමට ප්‍රධාන වශයෙන් හේතු වී තිබෙන්නේ දේශීය මිල ගණන් වල ඉහළ යාමට අනුරූපව ඩොලරයක මිල ඉහළ නොයාමයි. ඊට අමතරව රටේ ජනගහණය අඩුවීමෙන්ද සුළු දායකත්වයක් ලැබී තිබෙනවා.

ඩොලරයක මිල පහළ යාමෙන් රටේ විදේශ අංශය ස්ථාවර වීම පිළිබිඹු වෙනවා. 1978 වසරෙන් පසුව මුල් වරට පසුගිය වසරේදී ජංගම ගිණුමේ ඩොලර් මිලියන 1,559ක අතිරික්තයක් වාර්තා වී ඇති අතර එය දදේනියෙන් 1.8%ක්. මූල්‍ය ගිණුමට ලැබුණු විදේශ විණිමයද ඇතුළුව වසර තුළ  ඩොලර් මිලියන 2,826ක සමස්ත ගෙවුම් ශේෂ අතිරික්තයක් වාර්තා වී තිබෙනවා.

මේ අයුරින් විදේශ අංශය ස්ථාවර වීමට රාජ්‍යමූල්‍ය කළමනාකරණයේ යහපත් දිශානතිය බොහෝ සේ උපකාරී වී තිබෙනවා. රජයේ බදු ආදායම පෙර වසරට සාපේක්ෂව රුපියල් බිලියන 2,720.6 දක්වා 55.4%කින් වර්ධනය වී ඇති අතර සමස්ත ආදායම රුපියල් බිලියන 3,048.8 දක්වා 54.0%කින් වැඩි වී තිබෙනවා. මීට සාපේක්ෂව පොලී ගෙවීම් හැර අනෙකුත් වියදම් වල රුපියල් බිලියන 6.4ක සුළු අඩුවීමක් දැකිය හැකියි. මෙහි ප්‍රතිඵලයක් ලෙස වසර තුළ රුපියල් බිලියන 173.3ක ප්‍රාථමික අතිරික්තයක් වාර්තා වී තිබෙනවා. මෙය දළ දේශීය නිෂ්පාදිතයෙන් 0.6%කට සමාන මුදලක්.

කෙසේ වුවත්, පැරණි ණය වෙනුවෙන් පොලී ගෙවීම සඳහා රුපියල් බිලියන 2,455.6ක මුදලක් අවශ්‍ය වී ඇති අතර, ඉතිරි කරගත් ප්‍රාථමික අතිරික්තය ඒ සඳහා ප්‍රමාණවත් නොවන බැවින්, එම මුදලෙන් රුපියල් බිලියන 2,282.3ක්ම ගෙවා තිබෙන්නේ අළුත් ණය වලිනුයි. මෙයින් රුපියල් බිලියන 494.7ක මුදලක් විදේශ මූලාශ්‍ර වලින්ද, ඉතිරි රුපියල් බිලියන 1,787.6 දේශීය මූලාශ්‍ර වලින්ද ලබාගෙන තිබෙනවා. 

මේ අනුව, රටේ ණය ඉහළ ගොස් ඇතත්, දළ දේශීය නිෂ්පාදිතය ඊට වඩා වැඩියෙන් ඉහළ යාම හේතුවෙන් දදේනිහි ප්‍රතිශතයක් ලෙස මධ්‍යම රජයේ ණය ප්‍රමාණය 114.2% සිට 103.9% දක්වා පහත වැටී තිබෙනවා.

රුපියල් බිලියන 2,455.6ක මුදලක් පොලී ලෙස ගෙවීමට අමතරව, රුපියල් බිලියන 1,807.7ක මුදලක් වසර තුළ ණය වාරික ලෙස ආපසු ගෙවා තිබෙනවා. මේ අනුව, වසරේ මුළු ණය සේවාකරණ පිරිවැය රුපියල් බිලියන 4,263.3ක් වන අතර එයින් රුපියල් බිලියන 470.5ක් වැය වී තිබෙන්නේ විදේශ ණය වාරික හා පොලී ගෙවීම සඳහායි. 

Sunday, April 7, 2024

ණය ප්‍රතිව්‍යුහගත කිරීම- ප්‍රගතිය හා අවදානම්


ශ්‍රී ලංකාවේ ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීම පිළිබඳව ඉදිරි සති දෙක ඇතුළත අවසන් එකඟතාවයකට පැමිණීමට නියමිත බව සාගල රත්නායකව උපුටා දක්වමින් ජපානයේ නිකේ පුවත් සේවය විසින් වාර්තා කර තිබුණා. ජපානය මේ සම්බන්ධ බහුපාර්ශ්වීය සාකච්ඡා වල සභාපතිත්වය දරන රටක් වන අතර ලංකාවේ ද්විපාර්ශ්වීය ණය වලින් චීන ණය හැරුණු විට වැඩිම කොටස ලබා ගෙන තිබෙන්නේද ජපානයෙනුයි.

මෙම පුවත අනුව, අවසාන වශයෙන් ශ්‍රී ලංකාවට ලැබෙන්නේ වසර 6කට ආසන්න ණය පමා කාලයක් වන අතර ඉන් පසුව වසර 15ක් තුළ, එනම් 2028 සිට 2042 දක්වා, ණය ආපසු ගෙවිය යුතුයි. ඒ අතර, 2%ක වාර්ෂික පොලියක්ද ගෙවිය යුතුයි. 

මුලින්ම ශ්‍රී ලංකාව විසින් 1%ක පොලියක් සහ වසර 10ක ණය පමාවක් ඉල්ලා සිටි අතර මේ සඳහා පැරිස් සංසදයේ සහයෝගය ලැබෙන බවක් පෙනෙන්නට තිබුණා. එහෙත්, චීනය මේ තරමේ සහනයක් වෙනුවෙන් කැමැත්ත පළ කර තිබුණේ නැහැ. සියල්ලන්ටම එකම හැන්දෙන් බෙදිය යුතු බව පැරිස් සංසදයේ මූලධර්මයක් වන නිසා මෙහිදී ශ්‍රී ලංකාවට ලැබෙන ණය සහනය කොපමණද යන්න තීරණය වී තිබෙන්නේ චීනයේ තීරණය මත බව පැහැදිලියි. 

කෙසේ වුවත් පෙර යෝජනාව අනුවද ණය ගෙවා අවසන් කිරීමට නියමිතව තිබුණේ 2042දීයි. 

පසුගිය (2023) වසර අවසන් වන විට ශ්‍රී ලංකාවේ ද්විපාර්ශ්වීය ණය ප්‍රමාණය ඩොලර් මිලියන 10,810ක් වූ අතර, ඒ වෙනුවෙන් 2%ක වාර්ෂික පොලියක් ගෙවීම සඳහා වසරකට ඩොලර් 216ක මුදලක් අවශ්‍ය වෙනවා. 2028 වසරේ සිට, වසරකට ඩොලර් මිලියන 721 පමණ බැගින් මෙම ණය ආපසු ගෙවන්නට සිදු වන අතර එසේ ගෙවද්දී පොලී වියදමද ක්‍රමයෙන් අඩු වෙනවා. ඇතැම් විට 2028 සිට ගෙවිය යුතු ණය වාරික හා පොලිය සම-වාරික ලෙස ගෙවනවා විය හැකියි.

මීට අමතරව ශ්‍රී ලංකාව විසින් ඩොලර් මිලියන 14,741ක වාණිජ ණයද ප්‍රතිව්‍යුහගත කළ යුතුව තිබෙන අතර එයින් ඩොලර් මිලියන 2,191ක් චීන සංවර්ධන බැංකුවෙන් ලබාගත් ණයයි. ඉතිරි ඩොලර් මිලියන 12,550 ස්වෛරිත්ව බැඳුම්කර නිකුත් කර ලබාගත් ණයයි. 

චීන සංවර්ධන බැංකුවෙන් ලබාගත් ඩොලර් මිලියන 535.2ක තවත් ණය ප්‍රමාණයක් ශ්‍රී ලංකාව විසින් ද්විපාර්ශ්වීය ණය ලෙස වර්ග කර තිබුණත් ඒ සඳහා චීනය එකඟ වී ඇත්ද යන්න තවමත් අවිනිශ්චිතයි. ද්විපාර්ශ්වීය ණය වලින් ඩොලර් මිලියන 4,013ක් ලබා ගෙන තිබෙන්නේ චීන එක්සිම් බැංකුවෙන්. මෙම දෙවන කොටසට පමණක් හෝ කොටස් දෙකටම වාර්තා වී ඇති වසර 6කට ආසන්න ණය සහනය හා 2% පොලිය අදාළ වන බවයි දැනට පෙනෙන්නට තියෙන්නේ. 

චීනයෙන් ලබාගත් චීනය විසින් වාණිජ ණය සේ සලකන ණය සහ ස්වෛරිත්ව බැඳුම්කර ණය පමා කාලයකින් තොරව වහාම ආපසු ගෙවන්නට සිදු විය හැකි අතර ණය පමාවක් වෙනුවට ණය කප්පාදුවක් ලැබෙන්නට ඉඩ තිබෙනවා. මුලින් වාර්තා වී තිබුණේ 30%ක ණය කප්පාදුවක් සහ 4%ක පොලියක් ඉලක්ක කෙරෙන බවයි. මේ හා අදාළ සාකච්ඡා තවමත් අවසන්ව නොමැති බැවින් අවසන් ප්‍රතිඵලය ගැන දැන ගැනීමේ හැකියාවක් නැහැ.

ණය සහනය ලබා ගන්නා ආකාරය කුමක් වුවත්, ස්වෛරිත්ව බැඳුම්කර ණය ප්‍රතිව්‍යුහගත කිරීම සිදු වනු ඇත්තේ ස්වේච්ඡා ණය හුවමාරුවක් ලෙසයි. මෙය දේශීය ණය ප්‍රතිව්‍යුහගත කිරීම සිදු වූ ආකාරයට සමාන කළ හැකියි. 

ස්වේච්ඡා ණය හුවමාරුවක් සාර්ථක වීමටනම් බැඳුම්කරහිමියන්ගෙන් විශාල ප්‍රතිශතයක් මෙම හුවමාරුව සඳහා ස්වේච්ඡාවෙන් අයදුම් කළ යුතුයි. ඒ සඳහා ඔවුන්ව පොළඹවා ගැනීම අභියෝගාත්මක කටයුත්තක්. මෙය කළ හැකි ආකාර යෝජනා කරමින් ණය කළමණාකරුවන් සේ කටයුතු කිරීම සඳහා ඉදිරිපත් වන මෙන් මේ වන විට ශ්‍රී ලංකා රජය විසින් ඒ සඳහා උනන්දුවක් දක්වන පාර්ශ්ව වලට දැනුම් දී ඒ සඳහා අයදුම්පත් කැඳවා තිබෙනවා. 

මෙම අයදුම්කරුවන් විසින් ඉදිරිපත් කරන යෝජනා වල ශක්‍යතා, ඔවුන්ගේ පෙර පළපුරුද්ද සහ ඉල්ලා සිටින ගාස්තු සලකා බලමින් ණය කළමනාකරුවන් බඳවා ගැනීමද ඉදිරි සති කිහිපය තුළ සිදු විය හැකියි. ඒ අතරවාරයේ ස්වෛරිත්ව බැඳුම්කරහිමියන් සැලකිය යුතු ප්‍රමාණයක් ස්වේච්ඡා ණය හුවමාරුවක් සඳහා කැමති කර ගැනීම රජයේ ඉලක්කය හා අපේක්ෂාව බව පෙනෙන්නට තිබෙනවා.

කෙසේ වුවත්, සියලුම ස්වෛරිත්ව බැඳුම්කරහිමියන් ස්වේච්ඡා ණය හුවමාරුවකට කැමති වීම සාමාන්‍ය තත්ත්වයක් නෙමෙයි. හැමිල්ටන් රිසර්ව් බැංකුව විසින් දැනටමත් ඔවුන්ගේ බැඳුම්කර වල මුහුණත අගය ලෙස ඩොලර් 242,990,000ක් සහ කූපන් පොලිය ලෙස ඩොලර් 7,137,831.25ක් (ඩොලර් මිලියන 250ක් පමණ) එකඟ වූ පරිදි නොගෙවීමට එරෙහිව ඇමරිකාවේ අධිකරණයක නඩුවක් පවරා තිබෙනවා.

ලංකාවේ ආර්ථිකය කඩා වැටෙන්නට නියමිත බවත්, 2022 ජූලි මාසයේදී ආපසු ගෙවන්නට නියමිතව තිබුණු ඩොලර් බිලියනයක ස්වෛරිත්ව බැඳුම්කරය එදින ආපසු ගෙවන්නට ඉඩක් නැති බවත් පැහැදිලිව පෙනෙන්නට තිබියදී හැමිල්ටන් රිසර්ව් බැංකුව විසින් 2021 අගෝස්තු මාසයේ සිට එම බැඳුම්කරයේ කොටස් වලින් හතරෙන් එකක් පමණ කුණු කොල්ලයට මිල දී ගන්නේම නඩු කියා හෝ මුළු මුදලම ලබා ගැනීමේ අපේක්ෂාවෙන් බව පැහැදිලියි. ණය ප්‍රතිව්‍යුහගත කිරීමේ සාකච්ඡා වලට සම්බන්ධ නොවන බව ඔවුන් ප්‍රකාශ කර තිබෙනවා.

මෙම නඩුව විභාගයට ගැනීමට පෙර ශ්‍රී ලංකාව විසින් ඉදිරිපත් කළ මූලික විරෝධතා අදාළ අධිකරණය විසින් ප්‍රතික්ෂේප කළා. එහෙත්, ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් කිරීම සඳහා බාධාවක් වන බැවින් නඩුවේ තීන්දුව ලබා දීම ප්‍රමාද කරන මෙන් පසුගිය ඔක්තෝබර් මාසයේදී ශ්‍රී ලංකාව විසින් කළ ඉල්ලීම එම අධිකරණය විසින් පිළිගත්තා. මෙම තීන්දුව ශ්‍රී ලංකාවේ වාසියට ලැබුණේ ශ්‍රී ලංකාව වෙනුවෙන් ඇමරිකාවේ රජය විසින් (නීතිපති) මෙන්ම එක්සත් රාජධානිය හා ප්‍රංශයද අධිකරණයට කරුණු ඉදිරිපත් කළ නිසයි. 

මේ අනුව ගෙවුණු පෙබරවාරි මාසය තෙක් මාස හතරක පමණ කාලයකට නඩු තීන්දුවක් ලබා දීම ප්‍රමාද කළ නමුත් ඒ වන තුරුද ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් වුනේ නැහැ. පසුගිය මාර්තු මාසයේදී ශ්‍රී ලංකාව විසින් මෙම වාරණ නියෝගයේ කාලය තවත් මාස පහකින් දීර්ඝ කරන මෙන් ඉල්ලුවා. හැමිල්ටන් රිසර්ව් බැංකුව එම ඉල්ලීමට එකඟ නොවෙමින් අධිකරණයට කරුණු ඉදිරිපත් කළ අතර ශ්‍රී ලංකා රජය විසින් මේ වන විට එයට ප්‍රති-ප්‍රතිචාර ලෙස කරුණු දක්වා තිබෙනවා. 

බොහෝ විට ශ්‍රී ලංකාවේ ඉල්ලීම පරිදි මෙම වාරණ නියෝගයේ කාලය මාස කිහිපයකින් දිගු විය හැකියි (මේ වන විට එම තීන්දුව ලබා දී නැත්නම්). ඒ අතරවාරයේ ණය ප්‍රතිව්‍යුහගත කිරීමේ යෝජනා ශ්‍රී ලංකාව විසින් ඉදිරිපත්කරන්නට ඉඩ තිබුණත්, හැමිල්ටන් රිසර්ව් බැංකුව වැනි පාර්ශ්ව විසින් එම යෝජනා වලට සුබවාදී ලෙස ප්‍රතිචාර දැක්වීමේ ඉඩක් නැහැ. ඒ නිසාම, තවත් බැඳුම්කරහිමියන් යම් පිරිසක් ඒ පාරේම ගමන් කරන්නට ඉඩ තිබෙනවා. 

කෙටියෙන් කිවුවොත් ණය ප්‍රතිව්‍යුහගත කරන එක මාසයකින් දෙකකින් හෝ ලේසියෙන් කරන්න පුළුවන් සෙල්ලමක් නෙමෙයි. කාලයක් යන, අමාරු වැඩක්. 

Saturday, April 6, 2024

ගෙවූ ණය හා ගත් ණය


ජනාධිපති කාර්යාලයේ අධ්‍යක්ෂ්‍ය ජෙනරාල් වරයෙක් වන රජිත් කීර්ති තෙන්නකෝන්ගේ මාධ්‍ය ප්‍රකාශයකට අනුව රනිල් වික්‍රමසිංහ ජනාධිපති ධුරයේ වැඩ භාර ගැනීමෙන් පසුව ගෙවුණු මාස දහ අටක පමණ කාලය තුළ ඩොලර් මිලියන 1,338.8ක මුදලක් බහුපාර්ශ්වීය ණය හා පොලී ගෙවීම වෙනුවෙන් වැය කර තිබෙනවා. මෙම තොරතුරු රාජ්‍ය ආයතනයක් විසින් නිල වශයෙන් ප්‍රකාශයට පත් කර නැතත්, ඉදිරිපත් කර තිබෙන විස්තරාත්මක තොරතුරු අනුව නිවැරදි සේ සැලකිය හැකියි. 

ඉහත තොරතුරු වල මූලාශ්‍රය විදේශ කටයුතු දෙපාර්තුමේන්තුව බවයි ඔහු සඳහන් කර තිබෙන්නේ. ගෙවූ ණය පිළිබඳ විස්තර විදේශ කටයුතු දෙපාර්තමේන්තුව විසින් (දන්නා තරමින්) ප්‍රසිද්ධ කර නැතත්, 2023 වසර තුළ ලබාගත් ණය පිළිබඳ තොරතුරු එම දෙපාර්තමේන්තුව විසින් ප්‍රසිද්ධ කර තිබෙනවා. මේ සමඟ පළ කර තිබෙන වගුවේ තිබෙන්නේ එම තොරතුරුයි.

පසුගිය (2023) වසර තුළ ශ්‍රී ලංකා රජය විසින් ඩොලර් මිලියන 2,510.1ක විදේශ ණය ප්‍රමාණයක් අලුතෙන් ලබා ගෙන තිබෙනවා. රජිත් කීර්ති තෙන්නකෝන් විසින් සඳහන් කර ඇති ඩොලර් මිලියන 1,338.8ක මුදල ගෙවා තිබෙන්නේ 2023 වසර ඇතුළත් මාස 18කට වැඩි කාලයක් තුළයි. එම මුදලෙන් 2023 වසර තුළ ගෙවූ මුදල හරියටම නොදනිතත්, එම ප්‍රමාණය අනිවාර්යයෙන්ම පෙර සඳහන් ඩොලර් මිලියන 1,338.8ක මුදලට වඩා අඩු මුදලක් විය යුතුයි. මේ අනුව, වසර තුළ ණය වාරික ආපසු ගෙවීම හා පොලී ගෙවීම වෙනුවෙන් වැය කර තිබෙන්නේ ලබා ගත් විදේශ ණය වලින් කොටසක් පමණක් බව පැහැදිලියි.

මහ බැංකුවේ සංඛ්‍යාලේඛණ අනුව, පසුගිය වසර තුළ රජයේ බැඳුම්කර ණය හැර අනෙකුත් විදේශ ණය ප්‍රමාණය ඩොලර් මිලියන 23,562 සිට ඩොලර් මිලියන 25,988 දක්වා ඩොලර් මිලියන 2,487කින් ඉහළ ගොස් තිබෙනවා. මෙම වැඩිවීමෙන් ඩොලර් මිලියන 368කට හේතුව නොගෙවූ පොලිය ණය ලෙස එකතු වීමයි. 

වසර තුළ අලුතෙන් ඩොලර් මිලියන 2,510.1ක් ලබා ගැනීම හා ඩොලර් මිලියන 368ක පොලී එකතු වීම සැලකූ විට ණය ප්‍රමාණය ඩොලර් මිලියන 2,878කින් වැඩි විය යුතු වුවත්, එම වැඩි වීම ඩොලර් මිලියන 2,487ක් පමණක් වී ඇත්තේ ණය ආපසු ගෙවීම නිසා බව පැහැදිලියි. මෙම ගණන් දෙක අතර වෙනස ඩොලර් මිලියන 451ක්. මෙම මුදලට පොලී ගෙවීම සඳහා වැය කළ මුදල් ඇතුළත් නැහැ.

මීට අමතරව, පසුගිය වසර තුළ රජය විසින් විදේශිකයින්ට භාණ්ඩාගාර බිල්පත් විකිණීමෙන් ඩොලර් මිලියන 179කට සමාන මුදලකුත්, භාණ්ඩාගාර බැඳුම්කර විකිණීමෙන් තවත් ඩොලර් මිලියන 30කට සමාන මුදලකුත් රුපියල් වලින් ලබා ගෙන තිබෙනවා. එකතුව ඩොලර් මිලියන 209ක්. එයින් ඩොලර් මිලියන 22ක් විදේශිකයින්ගේ සංවර්ධන බැඳුම්කර පියවීම සඳහා වැය කර තිබෙනවා. මේ අනුව, තවත් ඩොලර් මිලියන 187ක් විදේශ ණය ලෙස ලබා ගෙන තිබෙනවා. 

ඉහත විස්තර කර ඇති පරිදි, වසර තුළ ශ්‍රී ලංකා රජය විසින් ශුද්ධ වශයෙන් ඩොලර් මිලියන 2,614ක් විදේශ ණය ලෙස ලබා ගෙන තිබෙනවා. මෙයින් ඩොලර් මිලියන 777ක් පමණ, රුපියල් වලින් විදේශිකයින්ට සිදු කළ ගෙවීම්ද ඇතුළුව, පොලී ගෙවීම් වෙනුවෙන් වැය කර තිබෙනවා. ඒ අනුව, ඩොලර් 1,837ක පමණ විදේශ විණිමය ප්‍රමාණයක් වසර තුළ රජය විසින් විදේශ විණිමය වෙළඳපොළට පොම්ප කර තිබෙනවා.

"ඩොලර් බිලියන එකහමාරක් ඉතිරි කරපු හැටි!" සටහනෙහි විස්තර කර ඇති පරිදි, පසුගිය වසර තුළ ලංකාව විසින් වැය කළ ඩොලර් ප්‍රමාණයට වඩා ඩොලර් මිලියන 1,559ක් ඉතිරි කර තිබෙනවා. මෙම මුදලට ඉහත සඳහන් රජයේ ශුද්ධ ණය ප්‍රමාණය වූ ඩොලර් මිලියන 1,837 එකතු කර විට ඩොලර් මිලියන 3,336ක්. මෙම මුදල විදේශ වත්කම් ලෙස රට තුළ ඉතිරි විය යුතුයි. 

"රටේ විදේශ වත්කම්" සටහනෙහි විස්තර කර ඇති පරිදි පසුගිය වසර තුළ මහ බැංකුවේ විදේශ සංචිත ප්‍රමාණය ඩොලර් මිලියන 2,495කින් සහ වාණිජ බැංකු වල විදේශ සංචිත ඩොලර් මිලියන 1,005කින් ලෙස බැංකු පද්ධතිය සතු විදේශ සංචිත ප්‍රමාණය ඩොලර් මිලියන 3,500කින් ඉහළ ගොස් තිබෙනවා. එයින් ආසන්න වශයෙන් බාගයක් පමණ උපයා ඉතිරි කරගත් විදේශ විණිමය වන අතර ඉතිරි කොටස රජය විසින් ණය සේ ලබා ගෙන පොම්ප කළ විදේශ විණිමයයි.

රජය විදේශ විණිමය වෙළඳපොළට මේ අයුරින් විදේශ විණිමය පොම්ප කරද්දී ඩොලර් සැපයුම ඉහළ ගොස් රුපියල අධිප්‍රමාණය වෙනවා. එවිට, ආනයන ඉල්ලුම ඉහළ ගොස් එම ඩොලර් ප්‍රමාණය රටින් එළියට යනවා. 2010-2012 වැනි වසර වල සිදු වුනේ මෙයයි.

මහ බැංකුව මැදිහත් වී වෙළඳපොළෙන් අතිරික්ත ඩොලර් ප්‍රමාණය මිල දී ගැනීම මගින් ණයට ගන්නා ඩොලර් ආනයන ලෙස රටින් පිටව යාම වලක්වා ගත හැකියි. මේ වන විට ඩොලරයක මිල පහත වැටී ඇතත් ආනයන ඉල්ලුම විශාල ලෙස ඉහළ ගොස් නැත්තේ මහ බැංකුව විසින් එවැනි මැදිහත්වීමක් කරන නිසායි. වාහන ආනයනයට ඉඩ දුන් පසුව මෙම තත්ත්වයේ යම් වෙනසක් සිදු විය හැකියි. 

පසුගිය දිනෙක ජනාධිපති රනිල් වික්‍රමසිංහ විසින් මෙවැනි ප්‍රකාශයක් සිදු කළ බව වාර්තා වී තිබුණා.

"අද වන විට ඩොලරයට සාපේක්ෂව රුපියල 300ක අගයක පවතින අතර එය ඉදිරියේදී 280ක් දක්වා පහළ ගෙන ඒමට බලාපොරොත්තු වෙනවා."

තවමත් ප්‍රසිද්ධ ප්‍රකාශයක් සිදු කර නැතත්, රනිල් වික්‍රමසිංහට නැවතත් ජනාධිපති ධුරයට තරඟ කිරීමේ අභිලාශ තිබෙන බව පෙනෙන්නට තිබෙනවා. ශ්‍රී ලාංකිකයින් බොහෝ දෙනෙකු රටේ ආර්ථිකය මනින දර්ශකය ඩොලරයක මිල නිසා ඩොලරයක මිල පහත වැටීම රනිල් වික්‍රමසිංහට දේශපාලනිකව වාසිදායකයි. ඒ නිසා, මේ ප්‍රකාශය තේරුම් ගැනීම අපහසු නැහැ.

කෙසේ වුවත්, රනිල් වික්‍රමසිංහ විසින් මීට පෙරද විණිමය අනුපාතය සම්බන්ධව මෙවැනි ප්‍රකාශ සිදු කර තිබුණා. ඩොලරයක මිල රුපියල් 280 මට්ටමට පහත දමා ගැනීමට අවශ්‍ය වුවත් ඔහුට එසේ කළ හැකිද?

දැනට ක්‍රියාත්මක සාර්ව ආර්ථික වැඩ පිළිවෙළ අනුව ඩොලරයක මිල තීරණය වන්නේ ඉල්ලුම හා සැපයුම මතයි. ඒ අනුව, මිල තීරණය කරන්නේ ලංකාවට කීයක් හෝ සොච්චමක් එවන අප වැනි අය සහ ආනයනික භාණ්ඩ පරිභෝජනය කරන සමස්ත ශ්‍රී ලාංකිකයින් ඇතුළු විශාල පිරිසක් විසිනුයි. එහෙත් සාමාන්‍ය පුද්ගලයෙකුට වෙළඳපොළ ඉල්ලුම හෝ සැපයුම මත දැනෙන බලපෑමක් කරන්න බැහැ.

කෙසේ වුවත්, රජය හා මහ බැංකුව සාමාන්‍ය පුද්ගලයින් නෙමෙයි. එම ආයතන විසින් විදේශ විණිමය වෙළදපොළට කරන සෘජු හා වක්‍ර මැදිහත් වීම් හරහා රටේ විදේශ විණිමය ඉල්ලුම හා සැපයුම විශාල ලෙස වෙනස් කළ හැකියි. ඒ මගින් ඩොලරයක මිල පාලනය කළ හැකියි.

මේ මොහොතේ රජය විසින් ඩොලරයක මිල පාලනය කරන ක්‍රම ගණනාවක් තිබෙනවා. වාහන ආනයන වාරණය එයින් එකක්. මෙය රජයේ තීරණයක් මිසක් මහ බැංකුවේ තීරණයක් නෙමෙයි. ඒ වගේම දේශපාලනික තීරණයක්. මේ තීරණය සම්බන්ධව රනිල් වික්‍රමසිංහට බලපෑමක් කළ හැකියි. ඒ හරහා ඩොලරයක මිලෙහි දිශානතියද රනිල් වික්‍රමසිංහට තීරණය කළ හැකියි. ඊට අමතරව, රජය විසින් කොපමණ විදේශ ණය ලබා ගන්නවාද, කොපමණ ණය ප්‍රමාණයක් ආපසු ගෙවනවාද වැනි දේවල්ද රජයේ තීරණ. ඒ වගේම දේශපාලනික තීරණ.

මේ මොහොතේ වාහන ආනයනයට ඉඩ ලැබෙන තුරු බලා සිටින සැලකිය යුතු පිරිසක් රටේ ඉන්නවා. වාහන ආනයනයට නැවත ඉඩ දීම මගින් රනිල් වික්‍රමසිංහට ඒ කණ්ඩායමේ අයගේ ප්‍රසාදය ආකර්ශනය කර ගත හැකියි. එහෙත්, ඩොලරයක මිල පහත වැටෙන්නට සැලැස්වීම මගින්ද ඒ කණ්ඩායමේ ප්‍රසාදය දිනා ගන්න පුළුවන්. මීට අමතරව, මේ හේතුවෙන්  සිදුවන ආනයනික භාණ්ඩ වල මිල පහළ යාම පහළ ආදායම් ස්ථර වල සිටින තවත් විශාල පිරිසක් සතුටු කරවන්නක්. ඒ නිසා, ,ඒ මොහොතේ රනිල් වික්‍රමසිංහගේ දේශපාලනික ප්‍රමුඛතාවය වී තිබෙන්නේ ඩොලරයක මිල තවදුරටත් පහත වැටෙන්නට ඉඩ හැරීම බව පෙනෙන්නට තිබෙනවා.

මහ බැංකුවේ විණිමය අනුපාතික කළමනාකරණ ප්‍රතිපත්තිය වනුයේ විණිමය අනුපාතයේ දිශානතිය කෙරෙහි බලපෑම් නොකරමින් එහි තාවකාලික විචලනයන් පාලනය කිරීමයි. ඊට අමතරව සංචිත ගොඩ නගා ගැනීමේ හා ණය ගෙවීමේ ඉලක්කද තිබෙනවා. 

මහ බැංකුවේ පැත්තෙන් ගත් විට, රජය විසින් විණිමය වෙළඳපොලට සිදු කරන මැදිහත් වීම් කියන්නේත් වෙළඳපොළ සමතුලිතතාවයේම කොටසක්. එම මැදිහත්වීම් වල ප්‍රතිඵලයක් ලෙස විණිමය අනුපාතය වෙනස් වේනම් මහ බැංකුව විසින් මැදිහත්වීම් කර එය වෙනස් කළ හැක්කේ මහ බැංකුවේ ඉලක්ක හා ගැටෙන්නේනම් පමණයි. 

මේ වන විට මහ බැංකුව විසින් සාර්ථක ලෙස විදේශ සංචිත ඉලක්ක හඹා යමින් සිටින අතර ඩොලරයක මිල පහත වැටීමද පාලනය කරමින් සිටිනවා. එහෙත්, ඩොලරයක මිලෙහි දිශානතිය කෙරෙහි මහ බැංකුව විසින් බලපෑම් කරන්නේ නැහැ. එසේ කිරීම අනවශ්‍ය පරිදි රජයේ ඉලක්ක සමඟ ගැටීමක්. 

පවතින මිල තුළ රටේ ඩොලර් ඉල්ලුමට වඩා සැපයුම වැඩිනම්, මහ බැංකුවට ඩොලරයක මිල ඉහළ යාමට සැලැස්වීමට හේතුවක් නැහැ. එහෙත් ඉදිරි කාලයේදී මිල ඉහළ යාමට ඉඩ තිබීම හා සංචිත ඉලක්ක මත පදනම්ව මහ බැංකුව විසින් ඩොලරයක මිල පහත වැටීම පාලනය කරනවා. 

මේ පහත වැටීම කොතැනින් නවතියිද? 

මෙය තීරණය කරන්නේ මහ බැංකුව විසින් නොව රජය විසින් වෙන්න පුළුවන්. ඉදිරියේදී ඩොලරයක මිල රුපියල් 280 වන බව රනිල් වික්‍රමසිංහ විසින් ප්‍රකාශ කරන්නේනම් එය විය හැකි දෙයක්. රජය විසින් ඉදිරි කාලයේදී ලබා ගැනීමට අපේක්ෂා කරන විදේශ ණය ගැනත්, වාහන ආනයන සීමා ඉවත් කරන කාලය ගැනත් හොඳින්ම දන්නේ ඔහුයි. 

ඩොලරයක මිල රුපියල් 280 මට්ටමට ගත්තොත් එය ඒ මට්ටමේ තියා ගන්න පුලුවන්ද?

පසුගිය වසරේ ඉපැයූ ඩොලර් වලින් මිලියන 1,559ක් ඉතිරි කරගෙන ඇති බව සැලකූ විට, එම මට්ටම දක්වා වාහන ආනයන වලට ඉඩ දීමෙන් පසුවද ඩොලර් ඉල්ලුම හා සැපයුම තුලනය කර ගත හැකියි. එවිට ඉතිරි වන ප්‍රශ්නය දැනට නොගෙවන ණය ආපසු ගෙවීමයි.

පසුගිය වසර අවසන් වන විට ගෙවන්නට තිබුණු ද්විපාර්ශ්වීය ණය ප්‍රමාණය ඩොලර් මිලියන 10,810ක්. මෙම ණය වසර ගණනාවක් යන තුරු ආපසු ගෙවන්නේ නැතත් පොලිය ගෙවන්නට සිදු වෙනවා. පසුව වෙනස් විය හැකි වුවත්, යෝජිතව තිබුණේ 1.5%ක වාර්ෂික පොලියක්. ඒ අනුව, මේ සඳහා වැඩිපුර අවශ්‍ය වන්නේ වසරකට ඩොලර් මිලියන 162ක මුදලක් පමණයි. 

ප්‍රශ්නය තිබෙන්නේ වාණිජ ණය සම්බන්ධවයි. එම ප්‍රමාණය ඩොලර් මිලියන 14,741ක්. මෙයින් 30%ක් කපා හැරියොත් ඩොලර් මිලියන 10,219ක් පමණ ආපසු ගෙවන්නට සිදු වෙනවා. එම මුදල වසර හයක කාලයක් තුළ ආපසු ගෙවන්නේනම් ඒ සඳහා වසරකට ඩොලර් මිලියන 1,720ක් අවශ්‍ය වෙනවා. කූපන් පොලී ලෙස 4%ක් ගෙවුවොත් ඒ සඳහා වසරකට තවත් ඩොලර් මිලියන 204ක් පමණ අවශ්‍ය වෙනවා. මේ සියල්ල එකතු කළ විට ඉදිරි වසර හයක කාලය තුළ විදේශ අංශය මත ඩොලර් බිලියන 2.1ක පමණ අමතර බරක් වැටෙනවා.

මෙහිදී සැලකිල්ලට ගත යුත්තේ පසුගිය වසර තුළද රජය විසින් ඩොලර් බිලියන 1.8ක් විණිමය වෙළඳපොළ වෙත පොම්ප කර ඇති බවයි. එමෙන්ම ඉදිරි වසර කිහිපය තුළ ජාත්‍යන්තර මූල්‍ය අරමුදලෙන් සහ අනෙකුත් ජාත්‍යන්තර ආයතන වලින්ද, ද්විපාර්ශ්වික ව්‍යාපෘති ණය ලෙසද, මීට ආසන්න හෝ වැඩි විදේශ විණිමය ප්‍රමාණයක් ලැබෙන්නට නියමිතව තිබෙනවා. ඒ නිසා, මේ ණය හා පොලී ආපසු ගෙවීම ප්‍රශ්නයක් වන්නේ නැහැ. 

කෙසේ වුවත්, මහ බැංකුව විසින් සංචිත ගොඩ නගා ගැනීමේ ප්‍රශ්නය තව දුරටත් ඉතිරිව තිබෙනවා. ඩොලරයක මිල ඉහළ යාම තීරණය වනු ඇත්තේ ඒ සඳහා අවශ්‍ය තරම් විදේශ විණිමය අමතර ව්‍යාපෘති ණය, සෘජු ආයෝජන හා කෙටිකාලීන ආයෝජන ලෙස රටට පැමිණීම මතයි. එසේ නොවුවහොත් ඩොලරයක මිල ඉහළ යාම මගින් ආනයන ඉල්ලුම සීමා වීමට නියමිතයි. 

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීම හා වාහන ආනයනයට ඉඩ දීම සිදු වී ඉහත තත්ත්වය ඇති වන විට මේ වසර අවසන් වී තිබිය හැකියි. ඊට පෙර ජාතික මැතිවරණ පැවැත්වීමට සිදු වෙනවා. ඒ නිසා, අලුත් තත්ත්වය කළමනාකරණය කරගන්නට සිදු වන්නේ ඉදිරි ආණ්ඩුවකටයි. ඊට පෙර විණිමය අනුපාතය මත පීඩනයක් ඇති වීමට හේතුවක් නැහැ.

මෙහිදී සැලකිල්ලට ගත යුතු වැදගත් කරුණක් වන්නේ ලැබෙන්නට නියමිත බහුපාර්ශවීය හා ද්විපාර්ශ්වීය ව්‍යාපෘති ණය ජාත්‍යන්තර මූල්‍ය අරමුදලේ වැඩ සටහන සමඟ ගැට ගැසී ඇති බවයි. එම වැඩසටහනේ ප්‍රගතිය අඩාල වුවහොත්, වසරකට ඩොලර් බිලියන 2 ඉක්මවන ඉහත සඳහන් විදේශ විණිමය ප්‍රවාහ රටට එන්නේ නැහැ. ඒ නිසාම, දැනට නොගෙවන විදේශ ණය ආපසු ගෙවන්නට වෙන්නේත් නැහැ. එහෙම වුනත්, ණය නොගෙවා, දැන් කරගෙන යන විදිහට, රටට එන ඩොලර් ප්‍රමාණය කළමනාකරණය කරගෙන ඉදිරියට යන්න බැරිද?

මෙය ඒ තරම්ම සරල නැහැ. ජාත්‍යන්තර මූල්‍ය අරමුදලේ වැඩ සටහනෙන් පිට පැන්නොත් ඒ හරහා ඇති වන අස්ථාවරත්වය නිසා දැනට රටේ තිබෙන විදේශ විණිමය විවිධ ආකාර වලින් රටින් පිටවෙන්නට පටන් ගන්නවා. ඒ එක්කම, ඩොලරයක මිල මත පීඩනයක් ඇති වෙනවා. ඒ හරහා රටේ ආර්ථිකය නැවත අස්ථාවර වෙන්න පුළුවන්. ඒ නිසා, දැනට ක්‍රියාත්මක වැඩ පිළිවෙලෙන් මුළුමනින්ම පිට පනින්නට කිසිදු ආණ්ඩුවකට ඉඩක් ලැබෙන්නේ නැහැ. කෙසේ වුවත්, එයින් අදහස් වන්නේ වෙනස්කම් සඳහා කිසිදු ඉඩක් නැති බව නෙමෙයි. සමස්ත වැඩපිළිවෙළෙන් ඉවත් වීමට නොහැකි බව පමණයි. 

Sunday, March 31, 2024

වාහන ආනයන දැන්ම කළ නොහැකි ඇයි?


පෙර ලිපියක සංඛ්‍යාලේඛණ සමඟ පෙන්වා දුන් පරිදි, 2023 වසර තුළ ශ්‍රී ලංකාව විසින් ඉපැයූ විදේශ විණිමය වලින් ඩොලර් මිලියන 1,559ක් වැය නොකර ඉතිරි කරගෙන තිබෙනවා. ඒ වගේම, වසර තුළ මහ බැංකුවේ විදේශ සංචිත ප්‍රමාණය ඩොලර් මිලියන 2,245කින් ඉහළ ගොස් තිබෙනවා. 

ඒ අනුව, "බිංදුවටම හිඳී තිබුණු" නිල විදේශ සංචිත ප්‍රමාණය ඩොලර් බිලියන 4.5 පමණ මට්ටමකට ඉහළ ගොස් ඇති අතර මේ (මාර්තු) මාසය අවසන් වන විට තව දුරටත් ඉහළ ගොස් තිබිය යුතුයි. එහෙමනම් තව දුරටත් වාහන ආනයන වලට ඉඩ නොදී වලක්වා තිබෙන්නේ ඇයි? දැන් වාහන ආනයන වලට ඉඩ දෙන්න බැරිද?

පළමුවෙන්ම, ඔය සංචිත "බිංදුවටම හිඳී තිබුණු" කතාව කියන්නේ චීන මුදල් හුවමාරු ණය ඉවත් කරලා. ඒ කොටස ඉවත් කළොත් දැනටත් සංචිත තිබෙන්නේ ඩොලර් බිලියන 3ක් පමණ ප්‍රමාණයක්. කොහොම වුනත්, තිබුණු හැටියට ඒ ප්‍රමාණය වුනත් නරක ප්‍රමාණයක් නෙමෙයිනේ. එහෙමනම් ප්‍රශ්නය කුමක්ද?

ඇත්ත ප්‍රශ්නය ඔය සංචිත ප්‍රමාණයෙන් පේනවාට වඩා ටිකක් ගැඹුරුයි. 

මෙය කියවන හැමෝම වගේ දන්නා පරිදි 1965 අවුරුද්දේ ඉඳලා ලංකාව දිගින් දිගටම 17 වාරයක් IMF ගියා. ගිහින් ණය ගත්තා. සාමාන්‍යයෙන් IMF එක ණය දෙන්නේ රටේ මහ බැංකුවට. ඒ ණය ආපසු ගෙවන්නෙත් මහ බැංකුව. ඒ හැර රජයේ ණය වලට මහ බැංකුවේ සෘජු සම්බන්ධයක් නැහැ.

මහ බැංකුවට IMF එක විසින් ණයක් දුන් විට ඒ ණය වාරික වශයෙන් ආපසු ගෙවීම සඳහා යම් කාලයක් දෙනවා. නමුත් මෙතෙක් දිගින් දිගටම වුනේ ඒ කාලය අවසන් වෙන්න කලින් ලංකාව නැවත IMF එකට ගිහින් අළුත් ණයක් ගන්න එක. මේ හේතුව නිසා, දිගින් දිගටම හැම වසරකම වගේ මහ බැංකුව විසින් IMF එකට ගෙවිය යුතු යම් ණය ප්‍රමාණයක් තිබුණා. ඒ නිසා, මහ බැංකුව සතු වූ නිල සංචිත වලින් යම් කොටසක් හැමදාමත් ආපසු ගෙවිය යුතු, ණයට ගත් මුදල්. 

මීට අමතරව ලංකාව 1974 සිටම ආසියානු නිෂ්කාශන සංගමයේ සාමාජිකයෙක්. මෙහි සාමාජික රටවල් ආනයන අපනයන කරද්දී ඒ අවස්ථාවේදීම මුදල් ගෙවන්නේ නැහැ. ඒ වෙනුවට ගෙවිය යුතු මුළු මුදලම මාස දෙකකට වරක් එක වර ගෙවන එකයි කරන්නේ. හරියට ක්‍රෙඩිට් කාඩ් බිල ගෙවනවා වගේ.

මෙහෙම කිවුවට ලංකාවේ ආනයනකරුවෙක් යම් දෙයක් ආසියානු නිෂ්කාශන සංගමයේ සාමාජික රටකින් ආනයනය කරද්දී මුදල් නොගෙවා ආනයනය කරන්නේ නැහැ. එකම වෙනස අදාළ මුදල එම රටට නොගෙවා ලංකාවේ මහ බැංකුවට ගෙවන එක. ඒ බව දැනුම් දුන් පසු අදාළ රටේ මහ බැංකුවෙන් ගෙවිය යුතු තැනට මුදල් ගෙවනවා. ටිකක් විතර අර උන්ඩියල් ක්‍රමයේදී වගේ. 

ඔය විදිහට මහ බැංකුව විසින් එකතු කර ගන්න මුදල් මාස දෙකකට වරක් පියවන තුරු මහ බැංකුවේ ණයක්. නමුත් මේ ප්‍රමාණයත් සංචිත ඇතුළේ තිබෙනවා. 

මීට අමතරව, පසුගිය කාලයේදී මහ බැංකුව විසින් අසල්වැසි රටවල මහ බැංකු වලින් අතමාරු ණය ගන්න පුරුද්දකුත් ඇති වුනා. චීන මුදල් හුවමාරු ණය ඒ වගේ ණයක්. ඊට අමතරව ඉන්දියාවෙන් වගේම බංග්ලා දේශයෙනුත් ඔය ක්‍රමයට ණය ගත්තා. 

ආර්ථික අර්බුදය ලංකාවේ ගොඩක් අයට දැනෙන කොට සංචිත ඇත්තටම තිබුණේ බිංදුවටම හිඳිලා නෙමෙයි. බිංදුවෙනුත් ගොඩක් පහළට වැටිලා. මහ බැංකුවේ ණය ගැන සැලකුවාට පස්සේ සංචිත බිංදුවටම හිඳුනේ රුපියල කඩා වැටෙන්න මාස ගණනකට කලින්. 2021 මාර්තු අවසන් වන විට මහ බැංකුව සතුව ඩොලර් මිලියන 2,704ක විදේශ සංචිත තිබුණත්, ඒ වන විට මහ බැංකුවේ විදේශ ණය ප්‍රමාණය ඩොලර් මිලියන 3,073ක්. රුපියල කඩා වැටෙන කොට මේ ණය ප්‍රමාණය ඩොලර් බිලියන හයකට ආසන්න වෙලා.

පසුගිය වසර එකහමාරක පමණ කාලය තුළ මහ බැංකුව විසින් සැලකිය යුතු ලෙස සංචිත ගොඩ නගාගත්තා තමයි. නමුත් මහ බැංකුවේ විදේශ ණය ටික ඒ විදිහටම වගේ තිබෙනවා. ගෙවා දමා තිබෙන්නේ බංග්ලා දේශයෙන් ගත් ඩොලර් මිලියන 200 ඇතුළු තවත් සුළු කොටසක් පමණයි. 2023 වසර අවසන් වන විට මහ බැංකුව විසින් ගෙවිය යුතු වූ විදේශ ණය ප්‍රමාණය ඩොලර් මිලියන 6,081ක්. මෙම මුදල 2022 වසර අවසානයේදී මහ බැංකුවේ විදේශ ණය ප්‍රමාණය වූ ඩොලර් මිලියන 6,391ට වඩා අඩු වුනත් ඒ තරම්ම අඩු නැහැ.

මහ බැංකුව විසින් ආපසු ගෙවිය යුතු ඉහත ණය ප්‍රමාණය සැළකු විට, 2023 වසර අවසානයේදී මහ බැංකුව සතු වූ ඩොලර් මිලියන 4,392 යොදාගෙන එම ණය පියෙවුවොත් මහ බැංකුව තව දුරටත් ඩොලර් මිලියන 1,688ක ණය කරුවෙක්. 

ගිය අවුරුද්දේ මහ බැංකුව විසින් ඩොලර් මිලියන 2,245කින් සංචිත වැඩි කරගෙන තිබුණනේ. මේ අවුරුද්දෙත් ඔය වගේ ප්‍රමාණයකින් සංචිත වැඩි කරගත්තොත් 2024 වර්ෂය අවසන් වෙද්දී මහ බැංකුව ශුද්ධ ණයකරුවෙකුගේ තත්ත්වයෙන් මිදෙන්න පුළුවන්. ඒ සඳහා මේ වසරේදීත් පසුගිය වසරේ වගේම ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්න වෙනවා. වාහන ආනයනය කරන්න හදිස්සි වුනොත් ඒක කරන්න අමාරුයි.

දැනට මහ බැංකුව ණය කාටද?

ජාත්‍යන්තර මූල්‍ය අරමුදලට = ඩොලර් මිලියන 2,189

ඉන්දියාවට = ඩොලර් මිලියන 2,471

චීනයට = ඩොලර් මිලියන 1,420

එකතුව = ඩොලර් මිලියන 6,081

ඉන්දියානු ණය වලින් වැඩි කොටසක් ආසියානු නිෂ්කාශන සංගමයේ "නොගෙවූ බිල්පත්". ලොකුවට කතා නොකෙරුණත් ඇත්තටම මෙය මහ බැංකුව විසින් ණය පැහැර හැරීමක්. ඉන්දියාවේ එකඟත්වය ලැබුණු නිසා නිල වශයෙන් ණය පැහැර හැරීමක් ලෙස සැලකෙන්නේ නැති වුනත් ඇත්තටම වුනේ මාස දෙකකට වරක් ගෙවිය යුතු "බිල්පත්" ගෙවන්නේ නැතුව මහ බැංකුව විසින් ඉන්දියාවේ මහ බැංකුවට "පොල්ල තියපු එක". 

මුලින් මුලින් ලංකාව මේ "බිල්පත්" ගෙවන්න අමතර සහන කාලයක් ඉල්ලාගෙන දිගින් දිගටම ආසියානු නිෂ්කාශන සංගමයේ යාන්ත්‍රනය ඇතුළේ හිටියා. ඒ කාලයේ ලංකාවේ ආනයනකරුවන් විසින් ඉන්දියාවට ගෙවිය යුතු වූ මුදල් මහ බැංකුව විසින් එකතු කරගෙන ඉන්දියාවට නොගෙවා හිටපු නිසා මහ බැංකුවට රෝල ගහගන්න වඩා ලේසි වුනා. ඉන්ධන වැනි අත්‍යවශ්‍ය ආනයන සඳහාත්, දිගටම ගෙවා ගෙන ගිය ණය ගෙවීම සඳහාත් යොදා ගත්තේ මේ විදිහට එකතු කරගත් ඩොලර්. නමුත්, ඔය වැඩේ දිගින් දිගටම කරන්න බැරි නිසා අන්තිමට මහ බැංකුවට තාවකාලිකව ආසියානු නිෂ්කාශන සංගමයේ යාන්ත්‍රනයෙන් ඉවත් වෙන්න සිදු වුනා. නැවත එම යාන්ත්‍රනයට ඇතුළු වෙන්නනම් නොගෙවූ ණය හා පොලී ගෙවලා ඉන්න වෙනවා. 

පසුගිය වසරේ සැප්තැම්බර් වන විට මහ බැංකුව විසින් ආසියානු නිෂ්කාශන සංගමයේ "නොපියවූ බිල්පත්" වෙනුවෙන් ඩොලර් මිලියන 2,198ක් ඉන්දියාවට ගෙවිය යුතුව තිබුණා. ඊට අමතරව මුදල් හුවමාරු ගිවිසුමක් යටතේ ඉන්දියාවෙන් තවත් ඩොලර් මිලියන 400ක් අරගෙන තිබුණා. එකතුව ඩොලර් බිලියන 2.6ක් පමණ. ඔය මුදලින් ඩොලර් මිලියන 150ක් පමණ ආපසු ගෙවා තිබෙන බව පේනවා. ඉතිරි හිඟ මුදල සහ පොලිය තමයි ඩොලර් මිලියන 2,471. 

චීනයට ගෙවිය යුතු ඩොලර් මිලියන 1,420 කියන්නේ චීනයෙන් ලබාගත් යුවාන් බිලියන 10ක මුදල් හුවමාරු ණයේ ඩොලර් අගය. මේ මුදලනම් නමට වගේ තියෙන එකක් පමණයි. 

ජාත්‍යන්තර මූල්‍ය අරමුදලට ගෙවිය යුතු මුදල් ප්‍රමාණයෙන් ඩොලර් මිලියන 1,285ක් ලංකාවට හදිසියකදී ප්‍රයෝජනයකට ගත හැකි, අරමුදලේ සාමාජික ගිණුමේ තිබුණු මුදල්. එම මුදල ආපසු ගෙවිය යුතු නිශ්චිත දිනයක් නැහැ. ඉතිරි ඩොලර් මිලියන 904 වරින් වර ගත් ණය. ඒ කොටස ඉදිරි වසර වලදී ගෙවන්න වෙනවා. 

එක වාසියකට තියෙන්නේ මහ බැංකුවේ ඔය ණය හෙට අනිද්දා ආපසු ගෙවන්න අවශ්‍ය නැති වීම. IMF එකෙන් වගේම චීනයෙන් හා ඉන්දියාවෙනුත් ඒ සඳහා ප්‍රමාණවත් කාලයක් ලබා දී තිබෙනවා. ඒ නිසා, එම ණය ගෙවන්න හදිස්සි නොවී සංචිත එකතු කර ගන්න පුළුවන්. හැබැයි ඉතිං ණය කියන්නේ ණය. තව අවුරුද්දක් දෙකක් ලැබුණත් චීනයේ හා ඉන්දියාවේ ණය වසර කිහිපයක් ඇතුළත ආපසු ගෙවන්න වෙනවා. IMF ණය ආපසු ගෙවන්නනම් ඊට වඩා වැඩි කාලයක් ලැබෙනවා.

යෝජිත සාර්ව ආර්ථික වැඩ පිළිවෙළ අනුව, 2024 වසර අවසන් වන විට මහ බැංකුවේ සංචිත ප්‍රමාණය ඩොලර් මිලියන 6,128 දක්වා වැඩි කර ගත යුතුයි. ලොකු ප්‍රයෝජනයක්ච නැති, චීනයෙන් ලැබී තිබෙන යුවාන් බිලියන 10 හැර ඉතිරි කොටස ඩොලර් මිලියන 4,692ක් දක්වා වැඩි කර ගත යුතුයි. ඒ කියන්නේ තවත් ඩොලර් මිලියන 1,700ක් පමණ මහ බැංකුවට මේ අවුරුද්ද තුළ එකතු කර ගන්න සිදු වෙනවා. ඊට අමතරව ඉන්දියාවට ගෙවිය යුතු ණය මුදලෙනුත් යම් කොටසක් හෝ ගෙවන්න සිදු වෙනවා. 

දැන් යන විදිහට දිගටම ගියොත් මහ බැංකුවට මේ වසර ඇතුළත ඩොලර් බිලියන තුනක් පමණ එකතු කර ගන්න ඉලක්ක කරන්න පුළුවන්. ඒ කියන්නේ මාසයකට ඩොලර් මිලියන 250ක්. එහෙම කළොත් සංචිත ඉලක්කයටත් ගිහින් ඉන්දියානු ණයෙන් බාගයක් පමණ ගෙවා දමන්න පුළුවන්. වාහන ආනයන වෙනුවෙන් මේ අවුරුද්දේ විදේශ විණිමය වැය කරන්න වුනොත් ඔය ඉලක්කයට යන්න අමාරුයි. 

Saturday, March 16, 2024

සංචිත වැඩි වෙන්නේ ණය නොගෙවන නිසාද?


පසුගිය (2023) වසර අවසන් වෙද්දී ලංකාවේ නිල සංචිත ප්‍රමාණය ඩොලර් මිලියන 4,400 දක්වා වර්ධනය වී තිබුණා. ඊට වසර එක හමාරකට පමණ පෙර පැවති තත්ත්වය හා සසඳන විට මෙය කෙතරම් සතුටු විය හැකි තත්ත්වයක්ද කියා විස්තර කිරීමට මා වචන නාස්ති කරන්නේ නැහැ. 

සමහර අයට ප්‍රශ්නයක් වී තිබෙන්නේ මේ විදිහට විදේශ සංචිත වර්ධනය වී තිබෙන්නේ දැනට රජය විදේශ ණය ආපසු නොගෙවන නිසාද යන්නයි. කරුණක් ලෙස ගත්තොත්, මේ වන විට ලංකාව ද්විපාර්ශ්වික ණය හා වාණිජ ණය ආපසු ගෙවීම අත් හිටවා තිබෙනවා. එය රහසක් නෙමෙයි. දිගටම ආපසු ගෙවන්නේ බහුපාර්ශ්වීය ණය හා අර්බුදයට පසුව ලබාගත් ණය ඇතුළු විදේශ ණය වලින් කොටසක් පමණයි.  

කල් ඉකුත්ව ඇති විදේශ ණය සියල්ල පියවීම සඳහා ඉහත සංචිත යොදා ගත්තේනම්, එම සංචිත සියල්ලම අවසන් වන බව තර්කයක් ලෙස සැලකුවහොත් නිවැරදියි. පසුගිය (2023) වසර අවසන් වන විට ගෙවිය යුතුව තිබුණු, එහෙත් නොගෙවූ රජයේ විදේශ ණය ප්‍රමාණය ඉහත සංචිත ප්‍රමාණයට ආසන්න වශයෙන් සමානයි. ඒ පහත පරිදියි.

නොගෙවූ ද්විපාර්ශ්වික ණය - ඩොලර් මිලියන 1,770.8

නොගෙවූ වාණිජ ණය - ඩොලර් මිලියන 2,680.3

එකතුව - ඩොලර් මිලියන 4,451.1

මේ අනුව පැහැදිලි වන පරිදි, කල් ඉකුත්ව ඇති මධ්‍යම රජයේ විදේශ ණය ප්‍රමාණය පමණක් වුවද මහ බැංකුව සතු විදේශ සංචිත ප්‍රමාණයට වඩා ඩොලර් මිලියන 51කින් වැඩියි. 

කෙසේ වුවත්, මේ තර්කය නොමග යවන සුළු තර්කයක්. සාමාන්‍ය මූලධර්මයක් ලෙස, මහ බැංකුවේ සංචිත රජයේ ණය ගෙවීම සඳහා යොදා ගන්නේ නැහැ. සෘජුව එසේ යොදා ගන්නත් බැහැ. නමුත්, ණය පැහැර හැරීම දක්වා තල්ලු වීමට ආසන්න කාලයේදීනම් එවැන්නක් සිදු වුනා. 

මධ්‍යම රජයේ විදේශ ණය ආපසු ගෙවිය හැකි ක්‍රම තුනක් තිබෙනවා. එයින් පළමු හා තිරසාර ක්‍රමය රජයේ ආදායම් වැඩි කර ගැනීම හා වියදම් සීමා කිරීම මගින් අතිරික්ත රුපියල් ප්‍රමාණයක් එකතු කර ගෙන එම රුපියල් ගෙවා වෙළඳපොළෙන් හෝ මහ බැංකුවෙන් ඩොලර් මිල දී ගැනීමයි. නමුත් දැනට පවතින සාර්ව ආර්ථික තත්ත්වයන් තුළ ඒ ක්‍රමයට විශාල රුපියල් ප්‍රමාණයක් ඉතිරි කර ගැනීමේ හැකියාවක් නැහැ. ඒ නිසාම, විශාල ඩොලර් ප්‍රමාණයක් වෙළඳපොළෙන් හෝ මහ බැංකුවෙන් මිල දී ගැනීමේ හැකියාවක්ද රජයට නැහැ.

දෙවන ක්‍රමය දේශීය වෙළඳපොළෙන් රුපියල් ණය ලබාගෙන එම රුපියල් ගෙවා වෙළඳපොළෙන් ඩොලර් මිල දී ගැනීමයි. මෙසේ කිරීමේදී විදේශ ණය වෙනුවට දේශීය ණය ආදේශ වීමක් මිසක් රජයේ ණය ප්‍රමාණයේ අඩු වීමක් වෙන්නේ නැහැ. ඒ වගේම, පවතින වෙළඳපොළ තත්ත්වයන් යටතේ මෙසේ කිරීම වාසිදායක දෙයක් නෙමෙයි. ඊට හේතුව, මේ වන විට පවතින පොලී අනුපාතික යටතේ විදේශ ණය වෙනුවට දේශීය ණය ආදේශ කිරීම අවාසිදායක වීමයි. 

ණය පැහැර හැරීම දක්වා තල්ලු වීමට ආසන්න කාලයේදී කළේ රජය විසින් කළේ මහ බැංකුවෙන් ණයට රුපියල් ලබා ගෙන (සල්ලි අච්චු ගසා) එම රුපියල් ගෙවා මහ බැංකුවෙන්ම ඩොලර් මිල දී ගැනීමයි. මෙය රජයේ ණය ගෙවීම සඳහා සෘජුව මහ බැංකුවේ විදේශ සංචිත යොදා ගැනීමකට සමාන දෙයක්. අලුත් මහ බැංකු පණතේ විධිවිධාන අනුව දැන් මෙවැන්නක් සිදු වීමේ ඉඩක් නැහැ. දැන් රජය විසින් රුපියල් ණය ලබා ගන්නේනම් වෙළඳපොළ පොලී අනුපාතික ගෙවා දේශීය වෙළඳපොළෙන් එම ණය ලබා ගන්නට සිදු වෙනවා. මෙවැන්නක් කිරීමේදී පොලී අනුපාතික ඉහළ ගොස් ආර්ථික වර්ධනය කෙරෙහි අහිතකර බලපෑමක් සිදු වන නිසා දෙවනුව රජයේ බදු ආදායම්ද අඩු වීමේ අවදාමනක් තිබෙනවා. 

විදේශ ණය පියවිය හැකි තෙවන ක්‍රමය අලුතෙන් විදේශ ණය අරගෙන එම අරමුදල් යොදවා පැරණි විදේශ ණය පියවීමයි. ඉතිහාසයේ දිගින් දිගටම සිදු වුනේද මෙයයි. මේ ක්‍රමයේදී වෙළඳපොළෙන් හෝ මහ බැංකුවෙන් ඩොලර් මිල දී ගැනීමක් සිදු වන්නේ නැහැ. 

මෙතෙක් කාලයක් තිස්සේ සිදු කළ මෙම තෙවැනි ක්‍රමය දැන් යොදා ගත නොහැකිව තිබෙන්නේ පැරණි ණය ගෙවීම සඳහා ප්‍රමාණවත් විදේශ ණය අලුතෙන් ලබා ගත නොහැකි නිසා. ණය ප්‍රතිව්‍යුහගත කිරීමේ අරමුණ මෙම ප්‍රශ්නය විසඳා ගැනීමයි. 

ණය ප්‍රතිව්‍යුහගත කිරීමමෙන් පසුව, යම් කාලයක් යන තුරු, අලුත් විදේශ ණය ලබා ගෙන එම අරමුදල් වලින් පැරණි විදේශ ණය ගෙවන්නට සිදු වෙනවා. ණය ප්‍රතිව්‍යුහගත කිරීමේ ඉලක්කය වන්නේ ලබා ගත හැකි ණය වලින් පැරණි ණය ගෙවිය හැකි වන පරිදි ණය ගෙවීමේ කාලය දිගු කර ගැනීමයි. නමුත්, මේ තෙවන ක්‍රමයෙන්ද රජයේ ණය අඩු වෙන්නේ නැහැ. පමා වී හෝ ණය ගෙවන්නට සිදු වෙනවා.

ණය අඩු වෙන්නේ පළමු ක්‍රමයෙන් ණය පියවුවහොත් පමණයි. ඒ සඳහා, දිගුකාලීනව එක දිගටම ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වා ගන්නට සිදු වෙනවා. එහිදී ඉතිරි වන රුපියල් ගෙවා ඩොලර් මිල දී ගෙන විදේශ ණය ගෙවිය හැකියි. තිරසාර ලෙස විදේශ ණය අඩු වන්නේ මේ ක්‍රමයෙන් පමණයි.

මේ ආකාරයෙන් රජය විසින් රුපියල් ගෙවා ඩොලර් මිල දී ගෙන ණය ගෙවීමටනම්, රජය විසින් රුපියල් සොයා ගැනීමට අමතරව රටේ ප්‍රමාණවත් ඩොලර් සංචිත තිබීමද අවශ්‍ය වෙනවා. එහෙත්, රජයට හදිසියේ විශාල රුපියල් ප්‍රමාණයක් හොයා ගත නොහැකි නිසා, මහ බැංකුවට මේ සඳහා අවශ්‍ය වන සංචිත ගොඩ නගා ගැනීමටද ප්‍රමාණවත් කාලයක් තිබෙනවා. 

කෙසේ වුවත්, මේ කතා කළේ රජයේ ණය ගැනයි. රජයේ ණය වලට අමතරව, මේ වන විට මහ බැංකුව විසින් ලබා ගෙන තිබෙන මහ බැංකුව විසින් ගෙවිය යුතු විදේශ ණයද සැලකිය යුතු ප්‍රමාණයක් තිබෙනවා. උදාහරණයක් ලෙස, පසුගිය වසර අවසානයේදී ඩොලර් බිලියන 4.4ක් වූ විදේශ සංචිත වලින් ඩොලර් බිලියන 1.4ක් පමණ මහ බැංකුව විසින් චීනයෙන් ලබා ගත් මුදල් හුවමාරු ණයයි. 

ජාත්‍යන්තර මූල්‍ය අරමුදලේ ණයද මහ බැංකුවේ ණයයි. මීට අමතරව, බංග්ලාදේශයෙන් ලබා ගත් ණය මේ වන විට ගෙවා ඇතත්, මහ බැංකුව විසින් ඉන්දියාවට විශාල මුදලක් ගෙවිය යුතුව තිබෙනවා. විදේශ ණය තර්කය ඇත්තටම අදාළ වන්නේ මෙම මහ බැංකුවේ ණය වලටයි.

පසුගිය (2023) වසර අවසානයේදී, මහ බැංකුවේ ශුද්ධ විදේශ වත්කම් හිඟය රුපියල් බිලියන 837.3ක්. වසර අවසානයේදී ඩොලරයක මිල වූ රුපියල් 323.93 සැලකූ විට මෙම අගය ඩොලර් මිලියන 2,584.9ක්. ඒ කියන්නේ පසුගිය වසර අවසාන වන විටද මහ බැංකුවේ විදේශ වත්කම් ප්‍රමාණයට වඩා විදේශ බැරකම් ප්‍රමාණය එපමණකින් වැඩි වූ බවයි. කෙසේ වුවද, පසුගිය (2023) වසර ආරම්භයේදී මෙම හිඟය රුපියල් බිලියන 1,606.4ක් හෙවත් ඩොලර් මිලියන 4,424.0ක්ව පැවතුණා. 

මේ අනුව, පසුගිය වසර තුළ මහ බැංකුව විසින් විදේශ සංචිත ප්‍රමාණය ඩොලර් මිලියන 1,898 සිට ඩොලර් මිලියන 4,400 දක්වා ඩොලර් මිලියන 2,502කින් වැඩි කර ගනිද්දී, මහ බැංකුවේ ශුද්ධ විදේශ බැරකම් ප්‍රමාණය අඩු වී තිබෙන්නේ ඩොලර් මිලියන 1,839කින් පමණයි. ඒ නිසා, ශුද්ධ වශයෙන් සැලකුවහොත් සංචිත ඉහළ යාම ඩොලර් මිලියන 1,839ක් පමණයි. ඉතිරි ඩොලර් මිලියන 662ට අනුරූපව විදේශ බැරකම්ද එකතු වී තිබෙනවා. මෙම මුදල ජාත්‍යන්තර මූල්‍ය අරමුදලෙන් ලැබුණු වාරික දෙකට සමාන මුදලක්. 

ජාත්‍යන්තර මූල්‍ය අරමුදලේ වාරික නිසා මහ බැංකුවේ සංචිත ඉහළ ගියත් අනෙක් පැත්තෙන් ඊට අනුරූපව මහ බැංකුවේ බැරකම්ද ඉහළ යන නිසා මහ බැංකුවේ ශුද්ධ විදේශ වත්කම් වල වෙනසක් සිදු වෙන්නේ නැහැ. එහෙත්, මහ බැංකුව විසින් වෙළඳපොළෙන් විදේශ විණිමය මිල දී ගත් විට විදේශ සංචිත මෙන්ම ශුද්ධ විදේශ වත්කම්ද ඉහළ යනවා. 

මහ බැංකුව වගේම, ශ්‍රී ලංකා රුපියලද අවදානම් කලාපයෙන් සම්පූර්ණයෙන්ම එළියට පැමිණි සේ සැලකිය හැක්කේ මහ බැංකුවේ විදේශ වත්කම් ප්‍රමාණය එහි විදේශ බැරකම් ප්‍රමාණය ඉක්මවූ විටයි. මෙම ඉලක්කයට යාම සඳහා තවත් වසරක පමණ කාලයක් යා හැකියි. කෙසේ වුවත්, ජාත්‍යන්තර මූල්‍ය අරමුදලේ ගිණුමෙන් ලබා ගෙන ඇති අරමුදල් වලින් කොටසක් ආපසු ගෙවීම සඳහා ඕනෑ තරම් කල් ගත හැකියි. ඒ වගේම, මෑතකදී ලබා ගත් වාරික හා ඉදිරියේදී ලැබෙන්නට නියමිත වාරික ආපසු ගෙවිය යුත්තේ වසර 4-10 අතර කාලයකදීයි. චීනයෙන් හා ඉන්දියාවෙන් ලබා ගත හැකි මුදල් ආපසු ගෙවීම සඳහාද යම් කාලයක් ගත හැකියි. ඒ නිසා, මේ වෙද්දී මහ බැංකුවට මහ බැංකුවේ විදේශ ණය ආපසු ගෙවීමට නොහැකි වීමේ අවදානමක් නැහැ. 

මෙම (2024) වසරේ ජනවාරි මාසය අවසන් වෙද්දී මහ බැංකුවේ ශුද්ධ විදේශ බැරකම් ප්‍රමාණය රුපියල් බිලියන 745.1 දක්වා අඩු වී තිබුණා. එයට එක් හේතුවක් වන්නේ ඩොලරයක මිල රුපියල් 317.41 දක්වා අඩු වීම වුවත්, එම විණිමය අනුපාතය යටතේ වුවද මෙම හිඟය ඩොලර් මිලියන 2,347.5ක් පමණයි. මෙය මසකට පෙර පැවති ශුද්ධ විදේශ වත්කම් හිඟයට වඩා ඩොලර් මිලියන 237.4කින් අඩු අගයක්.

ජනවාරි මාසය තුළ මහ බැංකුව විසින් වෙළඳපොළෙන් ඩොලර් මිලියන 245.3ක් මිල දී ගෙන තිබෙනවා. එහෙත්, එම මාසය තුළ සංචිත ඉහළ ගොස් තිබෙන්නේ ඩොලර් මිලියන 96කින් පමණයි. මෙයින් පෙනී යන්නේ මහ බැංකුව විසින් වෙළඳපොළෙන් මිල දී ගත් විදේශ විණිමය වලින් කොටසක් ණය ගෙවීම සඳහා යොදවා ඇති බවයි. 

පෙබරවාරි මාසය තුළ මහ බැංකුව විසින් ශුද්ධ වශයෙන් තවත් ඩොලර් මිලියන 239.5ක් වෙළඳපොළෙන් මිල දී ගෙන තිබෙනවා. එහෙත් සංචිත ඉහළ ගොස් ඇත්තේ ඩොලර් මිලියන 21කින් පමණයි. මෙයින් පෙනෙන්නේ පෙබරවාරි මාසය තුළද මහ බැංකුව විසින් සැලකිය යුතු මුදලක් මහ බැංකුවේ විදේශ ණය ආපසු ගෙවීම වෙනුවෙන් යොදවා ඇති බවයි.

දැනට පවතින වෙළඳපොළ සමතුලිතතාව තුළ, ශ්‍රමික ප්‍රේෂණ වලින් හා සේවා ආදායම් වලින් වෙළඳ ශේෂ හිඟය පියැවීමෙන් පසුවද සැලකිය යුතු විදේශ විණිමය ප්‍රමාණයක් ඉතිරි වෙනවා. මෙම තත්ත්වය තුළ මහ බැංකුව විසින් පසුගිය දෙමස තුළ ශුද්ධ ලෙස ඩොලර් මිලියන 484.8ක් මිල දී ගැනීමෙන් පසුවද ඩොලරයක මිල විශාල ලෙස පහත වැටී තිබෙනවා. මහ බැංකුව විසින්, දිගටම මේ මට්ටමෙන් (සාමාන්‍ය වශයෙන් මසකට ඩොලර් මිලියන 240 පමණ බැගින්) වෙළඳපොලෙන් විදේශ විණිමය මිල දී ගතහොත් මෙම වසර අවසන් වන විට මහ බැංකුවට එහි ශුද්ධ විදේශ වත්කම් හිඟය සම්පූර්ණයෙන්ම පියවා ගන්න පුළුවන්.

විදේශ ණය ප්‍රතිව්‍යුහගත කිරීම අවසන් වූ පසුව රජයට එම ණය ගෙවීම පටන් ගන්නට සිදු වෙනවා. නමුත් දැනට යෝජිත ක්‍රමවේදය අනුව වාණිජ ණය වලින් කොටසක් කපා හැරෙන අතර ද්විපාර්ශ්වික ණය ආපසු ගෙවීම සඳහා සැලකිය යුතු කාලයක් ලැබෙනවා. ඒ අනුව, අමතර බරක් සේ ක්ෂණිකව එකතු වන්නේ ගෙවිය යුතු වාණිජ ණය කොටස පමණයි. 

මෙම කොටස රජයේ රුපියල් ආදායම් හා වියදම් ගැලපූ පසු දරා ගත හැකි මට්ටමකට සීමා කෙරෙන බැවින් එසේ ගෙවිය හැකි ණය ප්‍රමාණයේ ඩොලර් වටිනාකමද සීමා වෙනවා. මහ බැංකුව විසින් මහ බැංකුවේ ණය වලින් නිදහස් වීමෙන් පසුව මහ බැංකුව විසින් වෙළඳපොළෙන් මිල දී ගන්නා ඩොලර් මේ වෙනුවෙන් වෙන් කළ හැකි නිසා, රුපියල මත ලොකු පීඩනයක් ඇති නොවන පරිදි අවශ්‍ය ඩොලර් ප්‍රමාණය රජයට සපයන එක මහ බැංකුවට ගොඩක් අමාරු වැඩක් නෙමෙයි.

Wednesday, January 31, 2024

යහපාලන කාලයේ ණය වැඩි වීම


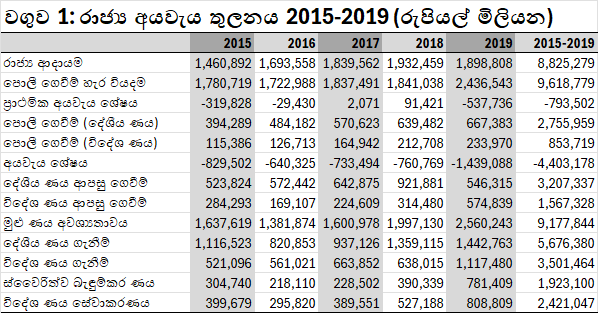
මේ සමඟ පළ කරන වගුවෙහි තිබෙන්නේ 2015-2019 අතර එක් එක් වසර වලදී සහ සමස්තයක් ලෙස රාජ්‍ය අයවැය තුලනය වූ ආකාරය. මැතිවරණ වසරක් වූ 2015දී රජයේ ආදායම් අඩු වී වියදම් ඉහළ ගියා. රජය එම වසරේ වියදම් වෙනුවෙන් (පැරණි ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් හැර) එම වසරේ රාජ්‍ය ආදායමට වඩා රුපියල් බිලියන 319.8ක් වැය කළා. එනම්, එපමණ ප්‍රාථමික අයවැය හිඟයක් පවත්වා ගත්තා. 

ප්‍රාථමික අයවැය හිඟයක් ඇති විට එම හිඟය පියවා ගැනීම සඳහා ණය ගන්නට සිදු වෙනවා. ඊට අමතරව, පැරණි ණය හා පොලී ගෙවීම සඳහාත් ණය ගන්නට සිදු වෙනවා. 2015 වසරේදී ප්‍රාථමික අයවැය හිඟය වූ රුපියල් බිලියන 319.8ක මුදල පියවා ගැනීමට අමතරව, පැරණි ණය සඳහා පොලී ගෙවීම පිණිස රුපියල් බිලියන 509.7ක මුදලක්ද, පැරණි ණය වල එම වසර තුළ ආපසු ගෙවිය යුතු කොටස සඳහා තවත් රුපියල් බිලියන 808.1ක මුදලක්ද අවශ්‍ය වුනා. ඒ අනුව, වසර තුළ රුපියල් බිලියන 1,637.7ක මුදලක් ණය ලෙස ලබා ගත යුතු වුනා.

ඉහත ණය අවශ්‍යතාවයෙන් රුපියල් බිලියන 1,116.5ක මුදලක් දේශීය මූලාශ්‍ර වලින්ද, ඉතිරි රුපියල් බිලියන 521.1ක මුදල විදේශ මූලාශ්‍ර වලින් ලබා ගැනුනා. මෙයින් රුපියල් බිලියන 304.7ක මුදලක් ලබා ගත්තේ ස්වෛරිත්ව බැඳුම්කර විකිණීම මගින්. 

කෙසේ වුවද, 2016 වසර මැදදී ශ්‍රී ලංකා රජය ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ගිවිසුමකට එළැඹීමෙන් පසුව එම වැඩ සටහනේ එකඟතා අනුව රාජ්‍ය වියදම් පාලනය කෙරුණා. මෙහි ප්‍රතිඵලයක් ලෙස රජයේ ප්‍රාථමික අයවැය හිඟය රුපියල් බිලියන 29.4 දක්වා පහත වැටුණා. ඒ අනුව, එම වසරේ මුළු ණය අවශ්‍යතාවයද රුපියල් බිලියන 1,381.9 දක්වා පහත වැටුණා.

ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ගිවිසුම්ගතව සිටි 2017 හා 2018 වසර තුළදී රාජ්‍ය මූල්‍ය කළමනාකරණය තව දුරටත් වැඩි දියුණු වී ප්‍රාථමික අයවැය අතිරික්තයක් ඇති වුනා. ඒ කියන්නේ, එම එක් එක් වසර තුළ රජය විසින් වියදම් කළේ ආදායමට වඩා අඩුවෙන්. එහෙත්, පැරණි ණය වල වාරික හා පොලී ගෙවීම සඳහා එම වසර වලදීද අලුතෙන් ණය ලබා ගත යුතු වුණා.

සාමාන්‍යයෙන් සිදු වන පරිදි, මැතිවරණ වසරක් වූ 2019දී ඉහත තත්ත්වය නැවතත් ආපසු හැරවුනා. එම වසරේදී රාජ්‍ය වියදම රුපියල් බිලියන 537.7කින් රාජ්‍ය ආදායම ඉක්මවූවා. මෙම ප්‍රාථමික අයවැය හිඟයට ණය වාරික හා පොලී එකතු වීමෙන් පසුව, 2019 වසරේ ණය අවශ්‍යතාවය රුපියල් බිලියන 2,560.2 දක්වා ඉහළ ගියා. එම මුදලෙන් රුපියල් බිලියන 781.4ක් ලබා ගත්තේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගින්. 

යහපාලන ආණ්ඩුව පැවති 2015-2019 කාලය තුළ ඩොලර් මිලියන 12,050ක මුහුණත වටිනාකමැති ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර එකොළහක් නිකුත් කිරීම මගින් ශ්‍රී ලංකා රජය විසින් එකතු කරගත් මුළු මුදල රුපියල් බිලියන 1,923.1ක්. ණය ආපසු ගෙවීම සඳහා ලබාගත් ණයද ඇතුළුව එම කාලය තුළ රජය විසින් ලබා ගත් මුළු ණය ප්‍රමාණය රුපියල් බිලියන 9.177.8ක්. මේ අනුව, එම කාලයේ මුළු ණය අවශ්‍යතාවයෙන් 21.0%ක් ලබා ගෙන තිබෙන්නේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගිනුයි.

රජය විසින් ව්‍යාපෘති ණය ලබා ගත් විට, එසේ ලබා ගන්නා අරමුදල් නිශ්චිත ව්‍යාපෘති වෙනුවෙන් වැය කළ යුතුයි. එහෙත්, ස්වෛරිත්ව බැඳුම්කර ලබා ගැනීමේදී මෙවැනි කොන්දේසියක් නැති නිසා ඒ හරහා ලබා ගන්නා අරමුදල් රජයට කැමති පරිදි වැය කළ හැකියි. පළමු ස්වෛරිත්ව බැඳුම්කරය නිකුත් කළ අවස්ථාවේදී සිටම මෙන් ශ්‍රී ලංකා රජය විසින් බොහෝ විට කර තිබෙන්නේ මෙසේ ලබා ගන්නා අරමුදල් වලින් ඒ වන විට ලබා ගෙන තිබුණු ණය වලින් කොටසක් ආපසු ගෙවීමයි.

පෙර ලිපියේ විස්තර කළ ඇති පරිදි ශ්‍රී ලංකා රජය විසින් මුලින්ම ස්වෛරිත්ව බැඳුම්කරයක් නිකුත් කළේ 2007 වසරේදීයි. එසේ නිකුත් කළ ඩොලර් මිලියන 500ක බැඳුම්කරය රුපියල් කළ විට ආසන්න වශයෙන් රුපියල් බිලියන 56ක පමණ මුදලක් ශ්‍රී ලංකා රජයට ලැබුණා. එම මුදල වැය කළේ පහත ආකාරයටයි.

තාවකාලිකව ලබාගත් බැංකු ණය පියවීමට- රුපියල් බිලියන 20ක්
භාණ්ඩාගාර බිල්පත් ණය පියවීමට - රුපියල් බිලියන 28ක් 
ව්‍යාපෘති ණය වල වාරික ගෙවීමට - රුපියල් බිලියන 8ක්

කෙටියෙන් කිවුවොත්, මෙහිදී සිදු වුනේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම හරහා ණය වී එම මුදල් පසුව වියදම් කිරීම නෙමෙයි. ස්වෛරිත්ව බැඳුම්කර නිකුත් කරන්නට කලින්ම ණය වී පසුව එම ණය ස්වෛරිත්ව බැඳුම්කර ණය වලින් පියැවීමයි. 

ඉහත අවස්ථාවේදී ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගින් ලබා ගත් අරමුදල් රුපියල් කර එම රුපියල් වලින් රුපියල් ණය පියැවීමක් සිදු වුනා. මෙහිදී ක්ෂණිකව රජයේ ණය වැඩි වීමක් සිදු වුනේ නැහැ. එහෙත්, රුපියල් ණය වෙනුවට ඩොලර් ණය ආදේශ වීමක් සිදු වුනා. මෙය පසු වසර වලදීද දිගින් දිගටම සිදු වුනා.

ඩොලර් මිලියන 500ක මුදලක් රුපියල් වෙද්දී එක පැත්තකින් ඩොලරයක මිල පහළ ගොස් රුපියල අධිප්‍රමාණය වෙනවා. එසේ වූ විට රජයේ ඩොලර් ණය වල රුපියල් අගය පහත වැටෙනවා. අනෙක් පැත්තෙන් එසේ ලබා ගන්නා රුපියල් වලින් දේශීය ණය පියවද්දී දේශීය මුදල් වෙළඳපොළේ රුපියල් ද්‍රවශීලතාව ඉහළ ගොස් පොලී අනුපාතික පහළ යනවා. ඒ හේතුවෙන් රජයේ දේශීය ණය වල පොලී පිරිවැය පහළ යනවා. රුපියල් ණය වෙනුවට ස්වෛරිත්ව බැඳුම්කර ණය ආදේශ කිරීම මගින් රජය ඉලක්ක කළේ මේ වාසි දෙකයි. 

කෙසේ වුවත්, ඉහත වාසි දෙකම ලබාගත හැක්කේ කෙටිකාලීනව පමණයි. ස්වෛරිත්ව බැඳුම්කර ලෙස ලබා ගන්නා ණය ආපසු ගෙවන්නට සිදු වූ විට ඉහත වාසි දෙකම ආපසු හැරී අවාසි බවට පත් වෙනවා. එය වලක්වා ගත හැක්කේ තව තවත් ස්වෛරිත්ව බැඳුම්කර ලබා ගැනීමෙන් පමණයි. ලංකාව හිර වුනු ණය උගුල මෙයයි.

මෙහිදී ඇත්තටම ප්‍රශ්නය ස්වෛරිත්ව බැඳුම්කර නිකුත් කර ණය ලබා ගැනීම නෙමෙයි. එම ණය යොදා ගෙන ඩොලරයක මිල හා පොලී අනුපාතික පහළින් තියා ගැනීම මගින් ලබා ගත් තාවකාලික වාසියයි. 2022 වසරේදී අලුතෙන් ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීමට නොහැකි වීමෙන් පසුව ඩොලරයක මිල හා පොලී අනුපාතික විශාල ලෙස ඉහළ යාම ඒ වෙනුවෙන් ගෙවන්නට සිදු වූ මිලයි. එසේ ගෙවුවේද එම මිලෙන් සුළු කොටසක් පමණයි. 

ශ්‍රී ලංකා රජය තවමත් මේ උගුලෙන් නිදහස් වී නැතුවාක් මෙන්ම තවත් කාලයකට එසේ නිදහස් වීමේ හැකියාවක්ද නැහැ. ඒ නිසා, ඩොලරයක මිල හා පොලී අනුපාතික දරාගත හැකි මට්ටමක පවත්වා ගැනීම සඳහා වුවත් දිගින් දිගටම අලුතෙන් විදේශ ණය ලබා ගන්නට සිදු වෙනවා. ඒ අතර, දිගුකාලීනව ප්‍රශ්නයෙන් ගොඩයාම සඳහා ප්‍රාථමික අයවැය ගිණුමේ හා ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්නට සිදු වෙනවා. 2016-2019 කාලය තුළ ක්‍රියාත්මක වූ ජාත්‍යන්තර මූල්‍ය අරමුදලේ 16වන වැඩ සටහනේදී මෙන්ම නැවත 17වන වැඩ සටහනේදීද ඉලක්ක කළේ මෙම තුලනයන් දිගටම පවත්වා ගැනීමයි.

ඉහත විස්තර කළ හේතු නිසා, ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම හරහා ශ්‍රී ලංකා රජය විසින් ලබා ගත් අරමුදල් වැය කළ ආකාරය ගැන සමස්තයක් ලෙස රජයේ ණය වැය කළ ආකාරයේ කොටසක් ලෙස මිස වෙනම කතා කිරීම අසීරුයි. 2015-2019 කාලය තුළ ශ්‍රී ලංකා රජය විසින් දේශීය මූලාශ්‍ර වලින් රුපියල් බිලියන 5,676.4ක මුදලක් හා විදේශ මූලාශ්‍ර වලින් රුපියල් බිලියන 3,501.5ක් ලෙස රුපියල් බිලියන 9,177.8ක මුදලක් ණය ලෙස ලබා ගත්තා. එයින් 21.0%ක් ස්වෛරිත්ව බැඳුම්කර ණයයි.

ඉහත සඳහන් රුපියල් බිලියන 9,177.8ක මුදල වැය කර තිබෙන්නේ පහත පරිදියි.

දේශීය ණය ආපසු ගෙවීම සඳහා - රුපියල් බිලියන 3,207.3 (34.9%)
විදේශ ණය ආපසු ගෙවීම සඳහා - රුපියල් බිලියන 1,567.3 (17.1%)
දේශීය ණය වල පොලී ගෙවීම සඳහා - රුපියල් බිලියන 2,756.0 (30.0)
විදේශ ණය වල පොලී ගෙවීම සඳහා - රුපියල් බිලියන 853.7 (9.3%)
ප්‍රාථමික අයවැය හිඟය පියවා ගැනීම සඳහා - රුපියල් බිලියන 793.5 (8.6%)

මේ අනුව, එම කාලයේදී ලබාගත් ණය ප්‍රමාණයෙන් 91.4%ක්ම වැය කර තිබෙන්නේ ණය වාරික හා පොලී ගෙවීම සඳහායි. ඒ වගේම, ණය ප්‍රමාණයෙන් 26.4%ක් වැය කර තිබෙන්නේ විදේශ ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් සඳහා. 

විදේශ ණය වල ප්‍රධානම කොටස් දෙක වන්නේ ව්‍යාපෘති ණය හා ස්වෛරිත්ව බැඳුම්කර ණයයි. අලුතෙන් ව්‍යාපෘති ණය ලබා ගත්තත් එම අරමුදල් යොදාගෙන පැරණි ව්‍යාපෘති ණය වල වාරික හෝ පොලී ගෙවීමේ හැකියාවක් නැහැ. ව්‍යාපෘති ණය අදාළ එකඟතා අනුව නිශ්චිත ව්‍යාපෘති වෙනුවෙන් වැය කළ යුතුයි. ඒ නිසා පැරණි ස්වෛරිත්ව බැඳුම්කර වල මුහුණත අගය හා කූපන් පොලී මෙන්ම පැරණි ව්‍යාපෘති ණය වල වාරික හා පොලී ගෙවීම සඳහාද අලුතෙන් ස්වෛරිත්ව බැඳුම්කර ණය ලබා ගන්නට සිදු වෙනවා. 

දේශීය මූලාශ්‍ර වලින් විදේශ විණිමය ණය ලබා ගැනීමේ හැකියාව ඉතා සීමිතයි. එම තත්ත්වය තුළ මුළු ණය ප්‍රමාණයෙන් 26.4%ක් වූ විදේශ ණය වාරික හා පොලී ගෙවීම සඳහා එම ණය ප්‍රමාණයෙන් 21.0%කට සමාන ස්වෛරිත්ව බැඳුම්කර ප්‍රමාණයක් නිකුත් කරන්නට සිදු වීම තේරුම් ගැනීමට අපහසු නැහැ.

Tuesday, October 10, 2023

චීනයත් කැමති වෙලාද?


අද (ඔක්තෝබර් 10) දින පැවති චීන විදේශ අමාත්‍යාංශයේ පුවත්පත් සාකච්ඡාවේදී චීන මධ්‍යම රූපවාහිණී සේවයේ (CCTV) මාධ්‍යවේදියෙකු විසින් ශ්‍රී ලංකාවේ විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ ප්‍රගතිය පිළිබඳව විමසීමක් කළා. මෙම විමසීමට ප්‍රතිචාර දක්වමින් චීන විදේශ අමාත්‍යාංශ ප්‍රකාශක වැන්ග් වෙන්බින් විසින් දැනුම් දුන් පරිදි, සැප්තැම්බර් මාසය අවසන් වෙද්දී ලංකාවේ ප්‍රධාන ණය හිමියකු වන චීන එක්සිම් බැංකුවද ඔවුන් විසින් ලංකාවට ලබා දී ඇති ණය ප්‍රතිව්‍යුහගත කිරීම සඳහා ශ්‍රී ලංකාව සමඟ මූලික එකඟතාවයක් ඇති කරගෙන තිබෙනවා. 

මෙය විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු ඉක්මණින් අවසන් කර ගැනීමට ඉඩ ලැබිය හැකි බව පෙන්වන සුබ ලකුණක්. මේ අතර ඊයේ (ඔක්තෝබර් 9) දින නිකුත් කර ඇති ගැසට් නිවේදනයක් මගින් තවත් භාණ්ඩ ගණනාවක් සඳහා පනවා තිබූ ආනයන සීමා ඉවත් කර තිබෙනවා.

Sunday, April 2, 2023

හැත්තෑ හතට කලින් විදේශ ණය


හැත්තෑ හතෙන් පසුව ලංකාවේ විදේශ ණය ඉහළ යාම කවුරුත් දන්නා දෙයක්. පහත වගුවේ තිබෙන්නේ හැත්තෑ හතට පෙර, 1955 පමණ සිට, ලංකාවේ විදේශ ණය ක්‍රමයෙන් ඉහළ ගිය ආකාරයයි. මෙයින් අවධානයට වඩාත්ම යොමු විය යුත්තේ ද්‍රව්‍ය ණය ලෙස සඳහන්ව ඇති තීරුවයි.

ද්‍රව්‍ය ණය යනු මෙම කාලය තුළ රජය විසින් නොමිලේ හෝ අඩු මිලට සහනාධාර ලෙස බෙදා දුන් හාල්, සීනි, පිටි ආදිය ආනයනය කිරීම සඳහා ලබා ගත් පරිභෝජන ණයයි. පසුකාලීනව මෙම ණය හා පොලී ගෙවා තිබෙන්නේ නැවත නැවත අළුතෙන් විදේශ ණය ගැනීම මගිනුයි. ඒ අනුව, මෙම පරිභෝජන ණය ප්‍රමාණය ස්වෛරිත්ව බැඳුම්කර ලෙස හෝ වෙනත් ස්වරූපයකින් අද දක්වාම ඉතිරිව තිබෙන අතර වැල් පොලී එකතු වීමෙන් ලබා ගත් ප්‍රමාණයට සාපේක්ෂව විශාල ණය ප්‍රමාණයක් බවට පත් වී තිබෙනවා. 

සමගි පෙරමුණු රජය බලයේ සිටි කාලයට අනුරූප, 1969 සිට 1976 දක්වා කාලය තුළ ඇමරිකා එක්සත් ජනපදය, එක්සත් රාජධානිය, චීනය, රුසියාව, ජර්මනිය, ප්‍රංශය, ජපානය ඇතුළු ධනවාදී හා සමාජවාදී රටවලින් ලබා ගෙන තිබෙන ද්‍රව්‍ය ණය ප්‍රමාණය පමණක් රුපියල් දශ ලක්ෂ 2,636.3ක් වන අතර මෙසේ වැඩි වූ ද්‍රව්‍ය ණය ප්‍රමාණය 1976 වසරේ දළ දේශීය නිෂ්පාදිතයෙන් 10.9%කට සමාන ප්‍රමාණයක්. 

Thursday, February 23, 2023

චීන කැමැත්ත නැතුව IMF යන්න බැරිද?


අපි කලින් කතා කර තිබෙන, දන්න දේවල් වලින් පටන් ගත්තොත්, IMF අරමුදල් ලබා ගැනීම සඳහා දැනට තිබෙන එකම බාධාව චීනයයි. තව පොඩි පොඩි බාධා තිබිය හැකි වුනත් චීනය පැත්තෙන් තිබෙන බාධාව හා සැසඳූ විට ඒවා බාධා නෙමෙයි. 

අරමුදලේ සල්ලි ලබා ගැනීම පිණිස ලංකාවේ රජය හා මහ බැංකුව විසින් ගොඩක් දේවල් කළා. මහ බැංකුව විසින් සල්ලි අච්චු ගහන එක නවත්වලා පොලී අනුපාතික ඉහළින් තියා ගත්තා. සල්ලි අච්චු ගැසිය නොහැකි තත්ත්වයක් තුළ රජය විසින් බදු, විදුලි ගාස්තු, ඉන්ධන ගාස්තු වැඩි කළා. වර්තන වියදම් දැඩි ලෙස සීමා කළා. මේ එකක්වත් ජනප්‍රිය තීරණ නෙමෙයි. ඔය හැම දෙයකින්ම වුනේ ජනතාව පීඩාවට පත් වෙන එක බව ඉතාම පැහැදිලි දෙයක්. එහෙම තත්ත්වයක් තුළ මේ දේවල් කරන්න සිදු වුනේ වෙන යා හැකි මගක් නැති නිසා. 

අරමුදල සමඟ ඇති කරගත් එකඟතාවය පරිදි අදාළ, කළ යුතු දේවල් දේවල් කිරීමෙන් පසුව, චීනය හැර අනෙක් ණයහිමියන් විසින් අරමුදලේ සල්ලි නිදහස් කිරීම සඳහා අනුමැතිය ලැබෙන පරිදි තමන්ගේ ණය ප්‍රතිව්‍යුහගත කරන්න කැමැත්ත ලබා දී තිබෙනවා. එහෙත් චීනයේ කැමැත්ත තවමත් ලැබී නැහැ. 

මේ තත්ත්වය තුළ අරමුදලේ සල්ලි නැතිව ලංකාවට ලොකු කාලයක් ඇදගෙන යන්නත් බැහැ. මේ බාධාව හමුවේ අරමුදල විසින් ලංකාවට අලුත් පාරක් පෙන්නා තිබෙනවා. ඒ චීනය අතහැර, චීනය මගහැර ඉදිරියට යාමයි. 

මෙතෙක් කතාව ඕකයි. මේ අනුව, දැන් ලංකාව දෙමං හන්දියකට ඇවිත් තිබෙනවා. හන්දියෙන් පාර බෙදුණත් ඒ විදිහට බෙදී යන පාරවල් දෙකම අවසාන වශයෙන් යන්නේ අරමුදල වෙතයි.

1. චීන පාර - මේ පාරේ යන්නනම් චීනයේ කැමැත්ත අවශ්‍යයි. ගේට්ටුව අරින යතුර තියෙන්නේ චීන ගේට්ටුපල්ලා ළඟ.

2. චීනය නැති පාර - මේ පාරේ යනවානම් නිකම්ම ගේට්ටුව තල්ලු කරගෙන යන්න පුළුවන්. ගේට්ටුව ළඟ ගේට්ටුපල්ලෙක් නැහැ.

බැලූ බැල්මටම පේන්නේ ඉහත දෙවැනි පාර වඩා පහසු, ලේසි පාරක් බවයි. නමුත්, ඇත්තටම ඒක එහෙම නැහැ. එය ඉතාම භයානක පාරක්. මගේ අදහස අවසාන වශයෙන් ලංකාව පළමු පාරේම යයි කියන එකයි. හැබැයි චීන ගේට්ටුව ඇරෙන එක පහුවෙන තරමට ලංකාවට දෙවන පාරට හැරෙන්න වෙන අවදානම ටිකෙන් ටික ඉහළ යනවා. මොකද ඔය පාරවල් දෙකෙන් එකකවත් නොයා දැන් ඉන්න තැන වැඩි කාලයක් ඉන්න බැහැ. 

පළමු පාරේ යන්න චීනය විසින් අවස්ථාව නොදෙන්නේ ඇයි?

මේ පාරේ යන්න චීනය විසින් ලංකාවට පහසුවෙන්ම අවස්ථාව දෙනවා කියන්නේ චීනය පැත්තෙන් ලොකු මිලක් ගෙවන්න සිදු වෙන වැඩක්. මොකද ලංකාවට දෙන සහනයක් පසුකාලීනව තවත් රටවල් වලට දෙන්න චීනයට සිදු වෙනවා. එහෙම දිගටම සහන දෙන එක චීනයේ දිගුකාලීන ආර්ථික හා භූ දේශපාලනික උපාය මාර්ගයට බාධාවක්. 

චීනය විසින් කාලයක සිටම කරමින් සිටින්නේ සංවර්ධිත ලෝකය තුළ වගේම සංවර්ධනය වෙමින් පවතින රටවල් වලත් චීන වෙළඳපොළ පුළුල් කර ගැනීමක්. 

පෙර යූටියුබ් වීඩියෝවක පෙන්වා ඇති පරිදි, 2005-2021කාලය තුළ චීන ආනයන වෙනුවෙන් ලංකාව වැය කර ඇති මුදල ඩොලර් මිලියන 45,072ක්. නමුත්, එම කාලය තුළ චීනය විසින් ලංකාවේ ලංකාවේ අපනයන වෙනුවෙන් ගෙවා ඇති මුදල ඩොලර් මිලියන 2,545ක් පමණයි. ඒ අනුව, මෙම කාලය තුළ ශුද්ධ වශයෙන් ලංකාවෙන් චීනයට ගොස් ඇති විදේශ විණිමය ප්‍රමාණය ඩොලර් මිලියන 42,527ක්.

රටකට මේ තරම්ම අවාසිදායක වෙළඳ හිඟයක් දිගින් දිගටම පවත්වාගෙන යන්නනම් ඒ රටට කොහෙන් හෝ විදේශ විණිමය එන ක්‍රමයකුත් තිබිය යුතුයි. එහෙම නැත්නම් ආනයන සිදුවෙන්න ක්‍රමයක් නැහැ. 

චීනය සමඟ ලංකාවේ ද්විපාර්ශ්වික වෙළඳ හිඟය විශාල ලෙස ඉහළ ගියේ 2010 වසරින් පසුවයි. සිවිල් යුද්ධය අවසන් වීමෙන් පසුව ලංකාවේ වෙළඳ ශේෂ හිඟය විශාල ලෙස ඉහළ යාමට ප්‍රධාන වශයෙන්ම දායක වුනේ ලංකාව හා චීනය අතර ද්විපාර්ශ්වික වෙළඳාමයි. 2010-2021 වසර දහය සැලකුවොත් ලංකාවේ වෙළඳ ශේෂ පරතරය පුළුල් වීමට 100%ක්ම දායක වී තිබෙන්නේ චීනය සමඟ ද්විපාර්ශ්වික වෙළඳ ශේෂ පරතරය විශාල ලෙස පුළුල් වීමයි.

සාමාන්‍ය ව්‍යවහාරය අනුව ද්විපාර්ශ්වික වෙළඳාම කියා කිවුවත්, සංඛ්‍යාලේඛණ දෙස බැලු විට පැහැදිලිව පෙනෙන්නේ චීනය සමඟ ලංකාව කරන වෙළඳාම බොහෝ දුරට ඒකපාර්ශ්වික වෙළඳාමක් බවයි. චීනයට සිදු කෙරෙන ලංකාවේ අපනයන චීන ආනයන වලින් 6%ක් පමණයි. ඉතිරි 94%ම වෙනත් ක්‍රමයකින් උපයන හෝ ණයට ගන්නා විදේශ විණිමය.

වර්ෂය - 2010

චීන ආනයන - ඩොලර් මිලියන 1,240

අපනයන - ඩොලර් මිලියන 72 (6%)

ද්විපාර්ශ්වික වෙළඳ හිඟය - ඩොලර් මිලියන 1,168 (94%)


වර්ෂය - 2021

චීන ආනයන - ඩොලර් මිලියන 4,756

අපනයන - ඩොලර් මිලියන 277 (6%)

ද්විපාර්ශ්වික වෙළඳ හිඟය - ඩොලර් මිලියන 4,479 (94%)


2010-2021 අතර චීනය සමඟ ද්විපාර්ශ්වික වෙළඳ හිඟය වැඩිවීම - ඩොලර් මිලියන 3,311


වර්ෂය - 2010

සමස්ත ආනයන - ඩොලර් මිලියන 13,451

අපනයන - ඩොලර් මිලියන 8,626

සමස්ත වෙළඳ හිඟය - ඩොලර් මිලියන 4,825


වර්ෂය - 2021

සමස්ත ආනයන - ඩොලර් මිලියන 20,637

අපනයන - ඩොලර් මිලියන 12,499

සමස්ත වෙළඳ හිඟය - ඩොලර් මිලියන 8,139


2010-2021 අතර සමස්ත වෙළඳ හිඟය වැඩිවීම - ඩොලර් මිලියන 3,314

ඉහත සංඛ්‍යාලේඛණ දෙස බැලූ විට කතාව අමුතුවෙන් විස්තර කළ යුතු නැහැ. ජාත්‍යන්තර වෙළඳාම තුළ ලංකාවේ වෙළඳ ශේෂය සෘණ පැත්තේ තිබීම අලුත් දෙයක් නෙමෙයි. රටවල් අතර ද්විපාර්ශ්වික වෙළඳ ශේෂයන් පැවතීම අසාමාන්‍ය දෙයකුත් නෙමෙයි. නමුත්, 2004-2014 කාලය තුළ ලංකාවේ වෙළඳ ශේෂය ඩොලර් මිලියන 2,242 සිට ඩොලර් මිලියන 8,287 දක්වා ඉහළ යාම නිදහසින් පසු ලංකාවේ ආර්ථික ඉතිහාසය සැලකූ විට සාපේක්ෂව අලුත් තත්ත්වයක්. මේ අලුත් වැඩිවීම තුළ චීනය සමඟ කළ වෙළඳාමේ බලපෑම කැපී පෙනෙනවා.

විදේශ ණය ගැනීම ලංකාවට අලුත් දෙයක් නෙමෙයි. නමුත් චීනයෙන් ණය ගැනීම සාපේක්ෂව අලුත් දෙයක්. 2006දී චීන ණය ලංකාවේ මුළු විදේශ ණය ප්‍රමාණයෙන් 0.46%ක් පමණයි. ද්විපාර්ශ්වික ණය වලින් 1.1%ක් පමණයි. මේ වෙද්දී ද්විපාර්ශ්වික ණය වලින් 43.3%ක් සහ සමස්ත ණය ප්‍රමාණයෙන් අඩුම වශයෙන් 20%ක් පමණ චීන ණයයි. මේ අනුව, චීන ණය ඉහළ යාම හා චීනය සමඟ ද්විපාර්ශ්වික වෙළඳ හිඟය ඉහළ යාම අතර සම්බන්ධය පැහැදිලිව දක ගත හැකියි. 

චීනය සමඟ ද්විපාර්ශ්වික වෙළඳ හිඟය ඉහළ යාම සමස්ත වෙළඳ හිඟය ඉහළ යාමට දායක වූ අයුරින්ම, චීන ණය රටේ සමස්ත විදේශ ණය ඉහළ යාමට විශාල ලෙස දායක වී තිබෙනවා. සහනදායී නොවන ව්‍යාපෘති ණය හා වාණිජ ණය ස්වෛරිත්ව බැඳුම්කර වලට වඩා භයානකයි. 

ස්වෛරිත්ව බැඳුම්කර මගින් එකතු කර ගන්නා විදේශ විණිමය පරණ ණය හා පොලී ආපසු ගෙවීම වෙනුවෙන් යොදා ගත හැකියි. එහෙත්, ව්‍යාපෘති ණය හා වාණිජ ණය අදාළ කර්තව්‍යය වෙනුවෙන්ම යොදා ගත යුතු නිසා බොහෝ විට සිදුවන්නේ එම විදේශ විණිමය නැවත ණය දුන් රටටම ආපසු යාමයි. 

මෙහි අවසාන ප්‍රතිඵලය ලෙස රටේ විදේශ ණය ඉහළ යාම නොවැලැක්විය හැකියි. ස්වෛරිත්ව බැඳුම්කර මගින් එකතු කර ගන්නා විදේශ විණිමය වුවද, වෙළඳපොළේ විකුණා රුපියල් කර රජයේ අයවැය හිඟය පියවීම පිණිස වැය කරන්නේනම් අවසාන වශයෙන් සිදු වන්නේ එම විදේශ විණිමය ප්‍රමාණය ආනයන වියදම් ලෙස රටින් පිටව ගොස් වෙළඳ හිඟය පුළුල් වීමයි.

චීන ණය ප්‍රතිව්‍යුහගත කිරීම වෙනුවට චීන ණය ආපසු ගෙවීම සඳහා තව තවත් ණය දීමට චීනය කැමැත්තෙන්ම ඉදිරිපත් වීම තේරුම් ගන්න අපහසු නැහැ. තවතවත් ණය දීම මගින් චීනයට ද්විපාර්ශ්වික වෙළඳාමේ වාසිය දිගටම පවත්වා ගන්න පුළුවන්. යෝජිත ස්ථායිකරණ වැඩ පිළිවෙළ තුළ දිගුකාලීනව සිදුවීමට නියමිතව තිබෙන්නේ චීනය සමඟ ද්විපාර්ශ්වික වෙළඳ හිඟය තවතවත් පුළුල් වීම නැවතීමයි. ඇතැම් විට වෙළඳ හිඟය අඩු වීමයි. 

ස්ථායිකරණ වැඩ පිළිවෙළ තුළ ලංකාවේ ජංගම ගිණුම් ශේෂ හිඟය දදේනියෙන් 1.2% දක්වා අඩු කර ඒ මට්ටමේ තිබා ගත යුතුයි. එයින් අදහස් වන්නේ දැනට ලබා ගෙන තිබෙන විදේශ ණය හා පොලී ආපසු ගෙවන්නට මිස වෙනත් කටයුතු සඳහා අළුතෙන් විදේශ ණය ගැනීමක් සිදු නොවන බවයි. ඒ කියන්නේ ණයට ආනයන සිදු කිරීමේ ඉඩක් තව දුරටත් ලංකාවට නැති බවයි. මේ තත්ත්වය තුළ වුවද චීනයට ලංකාව සමඟ වාසිදායක වෙළද ශේෂයක් පවත්වා ගත හැකි වුවත් එය දිගින් දිගටම පුළුල් වීමේ ඉඩ ඇහිරෙනවා. චීනයේ ප්‍රතිරෝධයට මෙයද හේතුවක්. 

චීනයේ ආර්ථික හා භූ දේශපාලනික ඉලක්ක තුළ චීනයට තමන්ගේ වෙළඳපොළ පුළුල් වනු දකින්නට අවශ්‍යයි. වාසිදායක වෙළඳ ශේෂයක් දිගටම පවත්වා ගැනීමේදී රට තුළ විදේශ විණිමය ගොඩ ගැහෙනවා. ඒ නිසා, ඒ විදේශ විණිමය රටෙන් පිටතට යැවෙන යාන්ත්‍රණයක් අවශ්‍යයි. එක්කෝ ණය විදිහට මේ අරමුදල් රටින් පිටතට යා යුතුයි. නැත්නම් රටින් පිටත මූර්ත වත්කම් එක්රැස් විය යුතුයි. ඔය දෙවැන්නට ලංකාව වැනි රටවල තියෙන්නේ විශාල ප්‍රතිරෝධයක්. 

සරලව කියනවානම් දෙවැන්නෙන් අදහස් වන්නේ චීනය විසින් ලංකාව තුළ වත්කම් මිල දී ගන්නවා කියන එකයි. මම දකින විදිහටනම් ණය ගැනීමට සාපේක්ෂව මෙය නරක දෙයක් නෙමෙයි. ලංකාව විසින් චීනයෙන් ණය ගනිද්දී එම අරමුදල් පරිපාලනය කරන්නේ ලංකාවේ රජයයි. ඒ කටයුත්ත තුළ පාඩු සිදු වුනත්, ලාබ සිදුවුනත් චීනයට පොරොන්දු වූ ප්‍රතිලාභ (පොලී) ගෙවිය යුතුයි. චීනය විසින් ලංකාවේ කිසියම් වත්කමක් මිල දී ගත් විට සිදු වන්නේද චීනය විසින් සිය ආයෝජනය වෙනුවෙන් ප්‍රතිලාභ ලංකාවෙන් පිටතට ගෙනයාමම වුවත්, එහිදී සිදු වන්නේ චීනය විසින්ම අදාළ වත්කම කළමනාකරණය කර උපයා ගන්නා ප්‍රතිලාභ රටින් පිටතට රැගෙන යාමයි. 

පළමු විකල්පයේදී සිදු වන්නේ ලංකාව විසින් නූපයන ආදායමක් චීනයට ප්‍රාග්ධන ප්‍රතිලාභ ලෙස ගලා යාමයි. දෙවැනි විකල්පයේදී අඩුම වශයෙන් චීනය වෙත ගලා යන ප්‍රතිලාභ චීනය විසින්ම ලංකාව තුළදී උපයා ගන්නවා. සාමාන්‍යයෙන් මෙහිදී ලංකාවටත් යම් හෝ ප්‍රතිලාභයක් ලැබෙනවා. චීනය වෙනුවට ඉන්දියාව හෝ වෙනත් රටක් ආදේශ කළත් තත්ත්වය එයයි. කොහොම වුනත් ලංකාවේ ජනප්‍රිය මානසිකත්වය තුළ "රට විකිණෙන එක" වඩා ලොකු ප්‍රශ්නයක් නිසා ණය එකතු කරගෙන පොලී ගෙව ගෙවා ඉන්න "දේශීය විසඳුම" මගින් තමන්ගේ ප්‍රතිලාභ එකතු කර ගන්න එක චීනයට වඩා පහසු වී තිබෙනවා. 

චීනයට ඔවුන්ගේ පැත්තෙන් බැලුවහම ඔවුන්ට ලැබිය යුතු ප්‍රතිලාභ ලේසියෙන් අතාරින්න බැහැ. චීන සහයෝගය නැතිව ලංකාවට පළමු පාරෙන් ඉස්සරහට යන්නත් බැහැ. පළමු පාරෙන් ඉස්සරහට යන්නනම් චීනයටත් පාඩුවක් නොවී ලංකාවට වාසියක් ලබා ගන්න පුළුවන් විකල්ප ගැන හිතන්න වෙනවා. 

කලින් කිවුවා වගේම, චීනය ලංකාව එක්ක කරන හෙට්ටු කිරීමේදී පාඩුවක් කර ගන්නවා කියන්නේ එතැනින් නවතින දෙයක් නෙමෙයි. ඒ පාඩුවට අමතරව ලෝකය පුරා පෙරමුණු ගණනාවකදී චීනයට පාඩු විඳින්න වෙනවා. අනෙක් අතට ලංකාව හිර වෙලා ඉන්නෙත් ඒ වගේම උගුලක. ලංකාව චීනය වෙනුවෙන් යමක් අත අරිනවා කියන්නේ ඒ වගේ කිහිප ගුණයක පාඩුවක් විඳින්න වෙනවා කියන එක. මොකද පැරිස් සංසදය හා ඉන්දියාව  ලංකාවට සහනයක් දෙන්න කැමැත්තෙන් ඉන්නේ චීනයෙනුත් ඊට සමාන සහනයක් ලැබෙනවානම් පමණයි. ඒ නිසා, චීනයෙන් අඩු දෙයක් ගන්න එකඟ වුනොත් ඒ එක්කම අනෙක් රටවල් වලින් ලැබෙන සහන වලින් විශාල කොටසකුත් නැතුව යනවා. 

පළමු පාරේ චීන ගේට්ටුවෙන් එහාට යාම සඳහා අවශ්‍ය සම්මුතියේදී ලංකාවට වගේම චීනයත් සිදුවන පාඩු සෘජු පාඩු වලින් ඔබ්බට යන නිසා මේ එකඟතාවය ඇතිකර ගන්න එක ලේසි වැඩක් නෙමෙයි. එහෙමනම් විකල්පය දෙවන පාරද?

දෙවන පාරේ යනවානම් දැනට මාර්ග බාධක නැහැ. කෙළින්ම ගේට්ටුව අරගෙන යන්න පුළුවන්. හැබැයි ප්‍රශ්න එන්නේ ඊට පස්සේ. මොකද පිට පාරෙන් යන්න ඇරලා චීනය ඇස් කණ වහගෙන බලා ඉන්නේ නැහැ. එතැනින් එහාට චීනය ලංකාවේ හතුරෙක් වෙනවා. ලංකාවට බටහිර ඉත්තෙක් වෙන එක හැර වෙන විකල්පයක් නැතිව යනවා. 

ඔය දෙවන මාර්ගයේ යාම සරලව පැහැදිලි කළොත් මෙහිදී වෙන්නේ චීන ණය නොගෙවන්න ලංකාව ඒකපාර්ශ්විකව තීරණයක් ගැනීම. ඒකපාර්ශ්විකව කිවුවත් බටහිර රටවල අනුමැතිය එක්ක. නමුත් ඔය වගේ තීරණයකට චීනය කොහෙත්ම කැමති වෙන්නේ නැහැ. ඒකෙන් ලංකාවට සිදුවන පාඩු මොනවාද?

මේ වගේ තත්ත්වයක් තුළ ලංකාවට පැමිණිය හැකි චීන ආයෝජන නවතිනවා. ලංකාව හා චීනය අතර ද්විපාර්ශ්වික වෙළඳාමට බාධා පැමිණෙනවා. හැබැයි කලින් කිවුවා වගේම ඔය දේවල් වලින් වැඩි පාඩුව චීනයටමයි. ලංකාවට මේ දෙවන විකල්පය දීලා තියෙන්නෙම ඔය හේතුව නිසා. මොකද දැන් ලංකාවට ඔය දෙවන විකල්පය පෙන්නලා චීනය පළමු විකල්පයට ඉක්මණින් කැමති කරගන්න අවස්ථාවක් තිබෙනවා.

මම හිතන්නේ මේ වැඩේ වෙයි කියලා. මොකද දෙවන විකල්පය අවසාන වශයෙන් චීනයේ පැත්තෙන් බැලුවත්, ලංකාවේ පැත්තෙන් බැලුවත් හොඳ විකල්පයක් නෙමෙයි. රාජ්‍යතාන්ත්‍රික ගනුදෙනු වලදී ගොඩක් වෙලාවට කියන දේවල් ඇත්තටම කරන්නේ නැහැ. නමුත්, සමහර වෙලාවට නොකරන්න හිතාගෙන කියන දේවල් නොකර ඉන්න බැරි තැනකට තල්ලු වෙනවා. මේ කාරණයේදී වුනත් එහෙම වෙන්න පුළුවන්. හැබැයි එහෙම වුනොත් ලංකාව හමුවේ තිබෙන්නේ වඩා දුෂ්කර මාර්ගයක්.

වෙබ් ලිපිනය: