වෙබ් ලිපිනය:

Showing posts with label පොලී අනුපාතික. Show all posts

Monday, September 21, 2026

උද්ධමනය සහ පොලී අනුපාතික


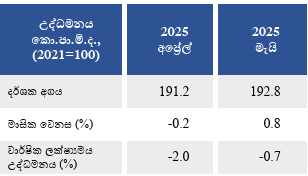
ජාතික පාරිභෝගික මිල දර්ශකය අනුව 2026 අගෝස්තු මාසයේ උද්ධමනය 8.1%ක් ලෙස ඇස්තමේන්තු කර තිබෙනවා. නිල උද්ධමනය දර්ශකය වන කොළඹ පාරිභෝගික මිල දර්ශකය අනුව, 2026 අගෝස්තු මාසයේ උද්ධමනය 8.0%ක්ව පැවතුනා.

පසුගිය පෙබරවාරි මාසය අවසානයේදී ඉරාන යුද්ධය ආරම්භ වීම සහ එහි ප්‍රතිඵලයක් ලෙස ලෝක ඉන්ධන මිල ගණන් ඉහළ යාම නිසා ලෝකයේ බොහෝ රටවල උද්ධමනය එම රටවල ඉලක්ක උද්ධමන මට්ටම් ඉක්මවා ඉහළ ගොස් තිබෙනවා. මෙයට ප්‍රතිචාරයක් ලෙස බොහෝ රටවල් පොලී අනුපාතික ඉහළ දැමීමට පෙළැඹී තිබෙනවා.

ඇමරිකාව පසු ගිය සතියේදී ප්‍රතිපත්ති පොලී අනුපාතික 0.25%කින් ඉහළ දැම්මා. යුරෝපීය මහ බැංකුව මේ වන විට 0.25% බැගින් දෙවරක්ම පොලී අනුපාතික ඉහළ දමා තිබෙනවා. එක්සත් රාජධානිය විසින් පසුගිය සතියේදී පොලී අනුපාතික වැඩි නොකිරීමට තීරණය කළත් එය බෙදුණු තීරණයක්. කමිටු සාමාජිකයින් නව දෙනෙකුගෙන් තිදෙනෙකුම 0.25%ක පොලී වැඩි කිරීමක් වෙනුවෙන් පෙනී සිටියා. ඉරාන යුද්ධය ආරම්භ වන විටද පොලී අනුපාතික ඉහළ දමමින් සිටි ජපානය මේ වන විට වසර 31ක ඉහළම මට්ටමට එරට ප්‍රතිපත්ති අනුපාතික ඉහළ දමා තිබෙනවා. කෙසේ වුවද, එම මට්ටම වන 1.25% ලංකාව වැනි රටකට සාපේක්ෂව අඩු මට්ටමක්. ඕස්ට්‍රේලියාව මෙම වසර තුළ තෙවරක් පොලී අනුපාතික ඉහළ දමා තිබෙනවා. ඉන්දියාව තවමත් පොලී අනුපාතික ඉහළ දමා නැතත් ඉදිරි මාස වලදී එවැන්නක් සිදු වේයැයි අපේක්ෂා කෙරෙනවා.

මහ බැංකුවක් විසින් ප්‍රතිපත්ති පොලී අනුපාතික ඉහළ දැමූ විට එය ක්ෂණිකව බලපාන්නේ මහ බැංකුවෙන් සෘජුව ණය ලබා ගැනීමේ හැකියාවක් ඇති වාණිජ බැංකු වලටයි. තමන්ට මහ බැංකුවෙන් ණය ලබා ගත හැකි පොලී අනුපාතිකය ඉහළ යද්දී වාණිජ බැංකු විසින් සිය පාරිභෝගිකයින්ට ණය ලබා දෙන පොලී අනුපාතික ඉහළ දමනවා. එසේ ණය පොලී ඉහළ යද්දී රටේ ණය ඉල්ලුම පහත වැටී මුදල් සංසරණය අඩු වෙනවා. අනෙක් අතට තැන්පතු පොලී ඉහළ යාම නිසා සංසරණයේ තිබෙන මුදල් තැන්පතු ලෙස නැවත බැංකු පද්ධතිය තුළට පැමිණ ඒ මගින්ද මුදල් සංසරණය අඩු වෙනවා.

ඉහත කී පරිදි රටේ මුදල් සංසරණය අඩු වී පාරිභෝගික ජනතාව අතේ ගැවසෙන මුදල් ප්‍රමාණය පහත වැටෙද්දී භාණ්ඩ හා සේවා සඳහා වන ඉල්ලුමද පහත වැටෙනවා. මේ හරහා මිල ගණන් අඩු වෙනවා. මහ බැංකුවක් පොලී අනුපාතික වැඩි කරද්දී උද්ධමනය පාලනය වෙන්නේ ඔය ක්‍රමයටයි.

ඉහත යාන්ත්‍රනය මගින් ප්‍රතිඵලයක් ලැබීමට සැලකිය යුතු කාලයක් යන බැවින් මහ බැංකුවක් විසින් පොලී අනුපාතික වැඩි කළ පමණින් උද්ධමනය ක්ෂණිකව අඩු නොවන බව පැහැදිලි විය යුතුයි. මේ අයුරින්ම, මහ බැංකුවක් විසින් පොලී අනුපාතික අඩු කර මුදල් සැපයුම වැඩි කරද්දී උද්ධමනය ඉහළ යාම සිදු වන්නේද කිසියම් කාල පමාවකින් පසුවයි. ඇමරිකාව විසින් පසුගිය පොලී වැඩි කිරීම් මගින් උත්සාහ කරන්නේ 2029 වන විට එරට උද්ධමනය 2.0% ඉලක්ක මට්ටම දක්වා අඩු කර ගැනීමටයි.

මහ බැංකුවක් විසින් සාමාන්‍යයෙන් කරන්නේත්, මහ බැංකුවකට කළ හැක්කේත්, සැලසුම් සහගත ලෙස දිගුකාලීනව උද්ධමනය පාලනය කිරීමයි. මහ බැංකුවක් එම අරමුණ අනුව නිවැරදි පියවර රැගෙන තිබියදී යුද්ධ, කාලගුණය, ස්වභාවික ආපදා වැනි වෙනත් හේතු නිසා උද්ධමනය තාවකාලිකව ඉලක්ක මට්ටම ඉක්මවා ඉහළ යා හැකියි. එවැනි ඉහළ යාම් බාහිර කම්පනයකින් පසුව ක්ෂණිකව සිදු වෙනවා. එවැනි තත්ත්වයක් හමුවේ මහ බැංකුවක් විසින් ක්ෂණිකව අවශ්‍ය පියවර ගත්තත් ප්‍රතිඵලයක් ලබා ගැනීම සඳහා වසරක පමණ කාලයක් ගත වෙන්න පුළුවන්.

ඉරාන යුද්ධයෙන් පසුව උද්ධමන පීඩනය ඉහළ යාමත් සමඟ, මැයි මාසයේදී ශ්‍රී ලංකා මහ බැංකුව විසින් සිය ප්‍රතිපත්ති පොලී අනුපාතිකය 7.75% සිට 8.75% දක්වා ඉහළ දැම්මා. එය ප්‍රමාණවත් වැඩි කිරීමක්. එහෙත්, එහි ප්‍රතිඵල ලැබෙනුයේ ඉදිරි වසරේ මැද භාගය පමණ විටයි. මේ වන විට පවතින උද්ධමනය මහ බැංකුව විසින් වසරකට පමණ පෙර අනුගමනය කළ ක්‍රියාමාර්ග වල සහ බාහිර කම්පනයේ සම්ප්‍රයුක්ත ප්‍රතිඵලයක්.

ඉරාන යුද්ධය ආරම්භ වීමට ආසන්න කාලයේදී ලංකාවේ මහ බැංකුව සිටියේ පොලී අනුපාතික අඩු කරමින් උද්ධමනය ඉහළ දමා ගැනීමේ ඉලක්කයකයි. එසේ මහ බැංකුව විසින් කලින් ගත් ක්‍රියාමාර්ග නිසා 2026 පෙබරවාරි මාසයේදී 1.6% මට්ටමේ පැවති උද්ධමනය වසරේ අවසන් කාර්තුව වන විට 5% ඉලක්ක මට්ටම දක්වා වැඩි වීමට නියමිතව තිබුනා. ඒ කියන්නේ 3-4%ක පමණ වූ අපේක්ෂිත වැඩි වීමක්. මහ බැංකුව විසින් පසුව ගත් ප්‍රතිපත්ති තීරණ නිසා ඒ වැඩි වීම ආපසු හැරෙන්නේ නැහැ.

තෙල් මිල ඉහළ යාම නිසා අප්‍රේල් මාසය වන විට ලංකාවේ උද්ධමනය 5.4% දක්වා ඉහළ ගියා. මෙය 4%ක පමණ අනපේක්ෂිත වැඩිවීමක්. එසේ උද්ධමනය ඉහළ ගියේ මහ බැංකුවේ කලින් ප්‍රතිපත්ති තීරණ වල බලපෑම ඉදිරි මාස වලදී උද්ධමනයට එකතු වීමට නියමිතව තිබියදීයි. දැන් එය සිදු වෙමින් තිබෙනවා. මහ බැංකුවේ මෑතකාලීන තීරණ වල ප්‍රතිඵල ලැබෙන තුරු ඒ තත්ත්වයේ වෙනසක් වෙන්නේ නැහැ.

ඉහත තත්ත්වයන් තුළ ඉදිරි මාස දෙකේදී උද්ධමනය තව දුරටත් යම් තරමකින් ඉහළ යා හැකියි. දෙසැම්බර් මාසයේදී සුළු අඩු වීමක් සිදු විය හැකි වුවත්, 2027 මුල් මාස තුන තුළද උද්ධමනය පවතිනු ඇත්තේ ඉහළ මට්ටමකයි. උද්ධමනය අපේක්ෂිත මට්ටම දක්වා ක්‍රමයෙන් අඩු වනු ඇත්තේ ඉන් පසුවයි. එහෙත් ඒ අතර වුවද, දැනට පවතින තත්ත්වයන් යටතේ, උද්ධමනය 10% මට්ටම ඉක්මවා යාමේ ඉඩක් නැහැ.

Saturday, June 21, 2025

පොලී අනුපාතික අඩු වෙද්දී ආර්ථික වර්ධන වේගය ඉහළ යන්නේ කොහොමද?


හොඳ මූල්‍ය වෙළඳපොළක් තිබෙන රටක ව්‍යාපාරික ආයෝජනයක් කිරීම සඳහා අවශ්‍ය වන ප්‍රධාන සාධකය ව්‍යවසායකත්වය මිසක් ප්‍රාග්ධනය නෙමෙයි. හොඳ මූල්‍ය වෙළඳපොළක් තිබේනම්, ව්‍යවසායකත්වය තිබෙන කෙනෙකුට පහසුවෙන් ප්‍රාග්ධනය හොයා ගන්න පුළුවන්. 

ව්‍යවසායකයෙක් කියා කියන්නේ ප්‍රාග්ධනහිමියෙකුට කවුරුත් වගේ දන්නා සාමාන්‍ය ආයෝජන මගින් තමන්ගේ ප්‍රාග්ධනය සඳහා උපයා ගත හැකි උපරිම ප්‍රතිලාභයට වඩා වැඩි ප්‍රතිලාභයක් ඉපැයිය හැකි ක්‍රමයක් ගැන අදහසක් තිබෙන කෙනෙක් කියලා සරලව කියන්න පුළුවන්. එවැනි ව්‍යවසායකත්ව අදහස් හැමෝටම, හැම වෙලාවෙම පහළ වෙන්නේ නැති වුනත්, ඕනෑම කෙනෙකුට ඕනෑම වෙලාවක පහළ වෙන්න පුළුවන්. 

ව්‍යවසායකත්ව අදහසක වටිනාකම කොපමණද කියන එක තීරණය වෙන්නේ ඒ මගින් සාමාන්‍ය ප්‍රාග්ධන වෙළඳපොළ ප්‍රතිලාභ අනුපාතිකයට වඩා කොපමණ ප්‍රතිලාභයක් ලබා ගන්න පුලුවන්ද කියන එක මතයි. උදාහරණයක් විදිහට මේ දවස් වල ලංකාවේ භාණ්ඩාගාර බිල්පත් පොලී අනුපාතිකය ආසන්න වශයෙන් 7.5%ක් පමණ වෙනවා. භාණ්ඩාගාර බිල්පත් වල ආයෝජනය කිරීමේ අවදානමක් නොමැති තරම්. ලංකාවේ සිදු වූ ණය ප්‍රතිව්‍යුහගත කිරීමේදී වුනත්, භාණ්ඩාගාර බිල්පත් ආයෝජන වල ප්‍රතිලාභ අඩු වුනේ නැහැ.

මේ අනුව, ලංකාවේ ප්‍රාග්ධනහිමියෙකුට මේ මොහොතේදී ඇස් දෙක පියාගෙන තමන්ගේ ප්‍රාග්ධනය වෙනුවෙන් 7.5%ක ප්‍රතිලාභයක් ලබා ගන්න පුළුවන්. එහෙම පුළුවන්කමක් තියෙද්දී කිසිම ප්‍රාග්ධනහිමියෙක් ඊට වඩා අඩු ප්‍රතිලාභයක් ලැබෙන ආයෝජනයකට තමන්ගේ මුදල් යොදවන්නේ නැහැ. ඒ නිසා, කාට හෝ පහළ වන ව්‍යවසායකත්ව අදහසක අපේක්ෂිත ප්‍රතිලාභය 7.5% හෝ ඊට වඩා අඩුනම්, ඒ අදහසට අදහසක් විදිහටම මැරිලා යනවා මිසක් ඊට වඩා දුරක් යන්න බැහැ. ඇත්තටම කියනවානම් අපේක්ෂිත ප්‍රතිලාභය 7.5%ට වඩා පොඩ්ඩක් වැඩි වුනත්, අවදානම නිසා ප්‍රාග්ධනහිමියෙක් මුදල් යොදවන්න පෙළඹෙන්නේ නැහැ. 

ඉහත හේතුව නිසා, ලංකාවේ වත්මන් සන්දර්භයේදී හොඳ ව්‍යවසායකත්ව අදහසක් කියා කියන්නේ 7.5%ට වඩා සැලකිය යුතු ප්‍රතිලාභයක් ලබා දෙන ව්‍යවසායකත්ව අදහසක්. උදාහරණයක් විදිහට 30%ක් වැනි ඉහළ ප්‍රතිලාභයක් කියා අපි හිතමු. අදහස පහළ වූ ව්‍යවසායකයාට මේ 30% ප්‍රතිලාභ අනුපාතිකය ගැන හොඳටම විශ්වාසනම්, බය නැතුව වෙළඳපොළෙන් ණයක් ගන්න පුළුවන්. එය බැංකු ණයක් හෝ ප්‍රාග්ධනහිමියෙකුගෙන් පෞද්ගලිකව ලබා ගන්නා ණයක් වෙන්න පුළුවන්. මේ සඳහා කළ යුතු වන්නේ තමන්ගේ අදහස ගැන සහ එහි අපේක්ෂිත ප්‍රතිලාභ අනුපාතිකය ගැන බැංකුවට හෝ ප්‍රාග්ධනහිමියාට ඒත්තු ගන්වන එකයි.

ඔය විදිහට බැංකුවකට හෝ ප්‍රාග්ධනහිමියෙකුට ව්‍යවසායකත්ව අදහසක් ගැන ඒත්තු ගැන්වුවත්, වෙන්ඩ ව්‍යවසායකයෙකුට භාණ්ඩාගාර බිල්පත් පොලිය වන 7.5%ට ණය ලැබෙන්නේ නැහැ. ණයක් දෙන ඕනෑම පුද්ගලයෙක් හෝ ආයතනයක් විසින් අදාළ ව්‍යාපෘතියේ අවදානම සලකා බලලා භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික වලට අවදානම් අධිභාරයක් එකතු කරනවා. අපි හිතමු මේ අධිභාරය 5%ක් කියලා. දැන් 12.5%ක පොලී අනුපාතිකයට ණය ගන්න පුළුවන්. ඒ කියන්නේ පොලිය එක්ක ණය බේරුවට පස්සෙත්, තවත් 17.5%ක ප්‍රතිලාභයක් අතේ ඉතිරි වෙනවා. 

කෙටියෙන් කිවුවොත්, ඔය වගේ ඉහළ ප්‍රතිලාභයක් ලැබිය හැකි ව්‍යවසායකත්ව අදහසක් කාට හෝ පහළ වුනොත්, සාපේක්ෂව හොඳ මූල්‍ය වෙළඳපොළක් ඇත්නම්, ප්‍රාග්ධනය නැතිකම ප්‍රශ්නයක් වෙන්නේ නැහැ. ඒ නිසාම, ඒ විදිහට පහළ වුන ව්‍යවසායකත්ව අදහස අපතේ යන්නේ නැහැ. එය සැබෑ නිෂ්පාදනයක් බවට පත් වෙලා රටේ දදේනියට එකතු වෙනවා.

භාණ්ඩාගාර බිල්පත් පොලිය 7.5%නම්, 5%ක අවදානම් අධිභාරයක් හා ගැලපෙන ව්‍යවසායකත්ව අදහසක් සැබෑවක් විය හැක්කේ එයින් අවම වශයෙන් 12.5%ක ප්‍රතිලාභයක්වත් ලැබෙනවානම් පමණයි. නමුත්, මූල්‍ය වෙළඳපොළ කාර්යක්ෂමනම්, ඊට වඩා වැඩි අපේක්ෂිත ප්‍රතිලාභයක් තිබෙන අදහසක් සැබෑවක් වෙනවා.

දැන් භාණ්ඩාගාර බිල්පත් පොලිය 7.5% දක්වා අඩු වී තිබුණත්, එම පොලී අනුපාතික 32% වැනි ඉහළ මට්ටමක තිබුනේ අපට මතක නැති අතීතයකදී නෙමෙයි. භාණ්ඩාගාර බිල්පත් පොලිය 32% වැනි ඉහළ මට්ටමක තියෙනවා කියන්නේ ප්‍රාග්ධනහිමියෙකුට අවදානමක්‌ නැතිව 32%ක ප්‍රතිලාභයක් ලබා ගන්න පුළුවන් කියන එක. එහෙම පුළුවන්කමක් තියෙද්දී ප්‍රාග්ධනහිමියෙක් තමන්ගේ සල්ලි ඊට වඩා අඩු ප්‍රතිලාභයක් තියෙන, කවුරු හෝ වෙනත් අයෙකුගේ ව්‍යවසායකත්ව අදහසක හිර කරන්නේ නැහැ. ඒ නිසා, 30% වැනි ප්‍රතිලාභයක් ලැබිය හැකි ව්‍යවසායකත්ව අදහසක් වුනත් උපන් ගෙයි මැරිලා යනවා. ඒ වගේම, ඒ මගින් දදේනියට එකතු විය හැකිව තිබුණු දායකත්වය නැති වෙනවා. 

සමහර රට වල පොලී අනුපාතික තිබෙන්නේ ලංකාවට සාපේක්ෂව ඉතාම ඉහළ මට්ටමක. උදාහරණයක් ලෙස ආජන්ටිනාව වැනි රටක් සැලකුවොත් (2025 ජූනි දත්ත), බැංකු වල ණය පොලී අනුපාතික අවම වශයෙන් 40% ඉක්මවන අතර 140% දක්වා ඉහළ අගයක් වෙන්න පුළුවන්. තවත් සමහර රටවල පොලී අනුපාතික තිබෙන්නේ ලංකාවට සාපේක්ෂව ඉතාම පහළ මට්ටමක. උදාහරණයක් විදිහට ස්විට්සර්ලන්තයේ භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික මේ දවස් වල තිබෙන්නේ 0.1% වගේ පහළ මට්ටමක. 

ව්‍යවසායකත්ව අදහසක් ඉදිරියට යනවාද නැත්නම් උපන් ගෙයිම මැරිලා යනවාද කියන එකට පොලී අනුපාතික සෘජුව බලපානවා. ස්විට්සර්ලන්තය වගේ රටක ව්‍යවසායකත්ව අදහසක් සාර්ථක ලෙස ඉදිරියට යන්න එහි ප්‍රතිලාභ අනුපාතිකය 5%ක් පමණ වීම හොඳටම ප්‍රමාණවත්. ඒ නිසා, ප්‍රාග්ධනය නැති කෙනෙකුට වුනත් තමන්ගේ අදහස් වල වටිනාකම නිසා සාපේක්ෂව පහසුවෙන් ධනවතෙක් වෙන්න පුළුවන්. නමුත් ආජන්ටිනාව වගේ රටක 50%ක ප්‍රතිලාභයක් ලබා ගත හැකි අදහසක් පහළ වුන කෙනෙකුට වුනත්, තමන් සතුව ප්‍රාග්ධනය නැත්නම්, ඒ අදහස එතැනින් එහාට ගෙනියන්න බැහැ. ඒ වගේ තත්ත්වයක් තුළ සිදු වෙන්නේ ප්‍රාග්ධනය හිමි අයම තව තවත් ධනවත් වෙන එක. ලංකාවේ තියෙන්නේ ඔය දෙක අතර අතරමැදි තත්ත්වයක්.

ව්‍යාපාරයක පිරිවැය කෙරෙහි බලපාන ප්‍රධානම සාධකයක් වන්නේ ප්‍රාග්ධනයේ පිරිවැය. ප්‍රාග්ධනයේ පිරිවැය ඉහළ යන තරමට ව්‍යපාරයක් කරලා ලාබ ගන්න අමාරු වෙනවා. ප්‍රාග්ධනයේ පිරිවැය පහළ යන තරමට වැඩි ව්‍යවසායකත්ව අදහස් ප්‍රමාණයක් සැබෑ ව්‍යාපාර බවට පත් වෙනවා. 

කලින් කිවුවා වගේ ව්‍යවසායකත්ව අදහසක් ඕනෑම කෙනෙකුට ඕනෑම වෙලාවක පහළ වෙන්න පුළුවන්. නමුත් 50% ඉක්මවන ප්‍රතිලාභ අනුපාතිකයක් ලැබිය හැකි අදහසක් කෙනෙකුට පහළ වෙන එක ඉතාම දුලබ සිදු වීමක්. නමුත් 10-15% වැනි ප්‍රතිලාභ අනුපාතිකයක් ලැබිය හැකි අදහස් ඊට වඩා සුලබවත්, 5% වැනි ප්‍රතිලාභ අනුපාතිකයක් ලැබිය හැකි අදහස් ඉතාම සුලබවත් පහළ වෙන්න පුළුවන්. ඒ නිසා, ව්‍යවසායකත්ව අදහස් පහළ වීම අතින් ලංකාවේ, ස්විට්සර්ලන්තයේ සහ ආජන්ටිනාවේ මිනිස්සු සමානයි කියා සැලකුවත්, මේ එක් එක් රටවල එම අදහස් වලට ඉදිරියට යාමට ලැබෙන අවස්ථාවන් සමාන නැහැ. 

ආජන්ටිනාව වගේ රටක මේ මොහොතේ පහළ වන ව්‍යවසායකත්ව අදහස් බොහොමයක් අපතේ යනවා. නමුත්, ආජන්ටිනාවේ උද්ධමනය ක්‍රමයෙන් අඩු වෙලා පොලී අනුපාතික සාමාන්‍ය මට්ටමකට ආවොත් ඒ අදහස් වලටත් අවස්ථාවක් ලැබෙනවා. ඒ මගින් අපේක්ෂිත දිගුකාලීන ආර්ථික වර්ධනය 3% මට්ටමෙන් උඩට ගන්න ඉඩක් තිබෙනවා. ඊට සාපේක්ෂව ස්විට්සර්ලන්තය වැනි රටක  ව්‍යවසායකත්ව අදහස් අපතේ යාමක් වෙන්නෙම නැහැ. ඉතා පහළ මට්ටමක ප්‍රතිලාභ සහිත අදහසක් ක්‍රියාත්මක කරන්න වුනත්, අඩු පිරිවැය ප්‍රාග්ධනය වෙළඳපොළෙන් ලබා ගන්න පුළුවන්. ප්‍රාග්ධනහිමියන්ට අවදානමක් නොගෙන ලේසියෙන් ධනය වැඩි කරගන්න තිබෙන අවස්ථා අඩුයි.

පොලී අනුපාතික 32% වැනි මට්ටමක තියෙද්දී ලංකාවේ ව්‍යවසායකත්ව අදහස් බොහොමයක් අපතේ ගියා. ඉතා කලාතුරකින් මිස කෙනෙකුට 40% වැනි ප්‍රතිලාභ අනුපාතිකයක් ලැබිය හැකි ව්‍යාපෘතියක් ගැන අදහසක් පහළ වන්නේ නැහැ. නමුත් 15% වැනි ප්‍රතිලාභ අනුපාතිකයක් ලැබිය හැකි ව්‍යාපෘති ගැන අදහස් ඊට වඩා වැඩි පිරිසකට පහළ වෙන්න පුළුවන්. පොලී අනුපාතික පහළ යද්දී ඒ අදහස් වලට ඉඩක් ලැබෙනවා. ඒ හරහා දදේනියට යම් එකතු වීමක් සිදු වෙනවා. 

නමුත් ලංකාවේ දැන් තිබෙන පොලී අනුපාතික වුවත් ස්විට්සර්ලන්තය හෝ ජපානය වැනි රටකට සාපේක්ෂව ඉහළ මට්ටමක්. එහෙම වෙලා තිබෙන්නේ භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික එම රටවලට සාපේක්ෂව ඉහළ මට්ටමක තිබෙන නිසා. භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික අඩු කරගත හැකි ක්‍රමය රජයේ අයවැය තුලනය දිගටම හොඳ මට්ටමක පවත්වා ගැනීම. 

මේ වෙද්දී ලංකාව ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වාගෙන යමින් සිටියත්, පැරණි ණය සඳහා ගෙවිය යුතු පොලිය නිසා, තවත් කාලයක් යන තුරු ලංකාවට සමස්තයක් ලෙස අයවැය අතිරික්තයක් පෙන්වීමේ හැකියාවක් නැහැ. ඒ අතින් ලංකාවේ රාජ්‍ය අයවැය තුලනය තිබුණේ සහ තවමත් තිබෙන්නේ ආජන්ටිනාවේ මෙන් පහසුවෙන් ගොඩ දැමිය හැකි තැනක නෙමෙයි. 

කෙසේ වුවත්, යම් කාලයක් එක දිගට සැලකිය යුතු ප්‍රාථමික අයවැය අතිරික්තයක් තියාගෙන ගියොත් වසර ගණනාවකට පසුව ලංකාවටත් සමස්ත අයවැය අත්රික්තයක් හදා ගන්න පුළුවන්. පොලී අනුපාතික තවත් අඩු කරගෙන, ඒ මගින් ප්‍රාග්ධනයේ පිරිවැය අඩු කරගෙන අපතේ යන ව්‍යවසායකත්ව අදහස් වලට අවස්ථාවක් ලබා දී ආර්ථික වර්ධනය වැඩි කර ගැනීම සඳහා රජය පැත්තෙන් කළ හැකි සහ කළ යුතු ප්‍රධානම කාර්යය ඒකයි.

Sunday, June 1, 2025

උද්ධමනය, පොලී අනුපාතික හා විදේශ අංශය

සතියකට පමණ පෙර අප විසින් මෙසේ සටහන් කළා: "අපගේ ඇස්තමේන්තු පරිදි, ජාතික පාරිභෝගික මිල දර්ශකය අනුව, දැනටමත්, එනම් මෙම (2025 මැයි) මාසයේදී, අවධමන තත්ත්වය ඉවත් වී තිබිය හැකියි. එහෙත්, මහ බැංකුව විසින් මුදල් ප්‍රතිපත්ති තීරණ සඳහා සලකා බලන්නේ කොළඹ පාරිභෝගික මිල දර්ශකයයි. එම දර්ශකය අනුව, විදුලි ගාස්තු වැඩි නොකළහොත්, අගෝස්තු මාසය තෙක්ම අවධමන තත්ත්වයක් පැවතිය හැකි වුවත්, විදුලි ගාස්තු සංශෝධනයක් ඊට පෙර සිදු වීමට ඉඩ තිබෙනවා. එය සිදු වුවත් නැතත්, අගෝස්තු මාසයේ සිට උද්ධමනය ක්‍රමයෙන් ඉහළ යාමට නියමිතයි."

මේ වන විට ප්‍රකාශයට පත් කර තිබෙන කොළඹ පාරිභෝගික මිල දර්ශකය අනුව 2025 මැයි මාසයේ අවධමනය 0.7%කට සීමා වී තිබෙනවා. පසුගිය මාසයේදී මෙම අගය පැවතුණේ 2.0% මට්ටමේ. මැයි මාසයට අදාළ ජාතික පාරිභෝගික මිල දර්ශකය ප්‍රකාශයට පත් කෙරෙන්නේ තවත් සති තුනකින්. අවධමනය දැනටමත් අවසන්ව ඇති බව ඒ අනුව බොහෝ විට පෙනෙන්නට පුළුවන්. 

නිල දර්ශකය වන කොළඹ පාරිභෝගික මිල දර්ශකය අනුව අගෝස්තු මාසය වන විට අනිවාර්යයෙන්ම අවධමනය තත්ත්වය ඉවත් වීමට නියමිතව ඇති අතර, ඊට පෙරම, ඇතැම් විට ඉදිරි මාසයේදී වුවද, අවධමන කාලය අවසන් විය හැකියි. එවැන්නක් සිදු වීම සඳහා විදුලි ගාස්තු සංශෝධනයක් අවශ්‍ය වන්නේ නැහැ. විදුලි ගාස්තු සංශෝධනයක් සිදු වුවහොත් අනිවාර්යයෙන්ම අවධමනය අවසන් වෙනවා. 

කෙසේ වුවත්, රාජ්‍යමූල්‍ය කළමනාකරණය යහපත් මට්ටමක පවතින හා "සල්ලි අච්චු ගැසීමක්" සිදු වීමේ ඉඩක් නොමැති පසුබිමක උද්ධමනය මැදිකාලීනව හෝ දිගුකාලීනව අපේක්ෂිත 5% මට්ටම ඉක්මවා යාමේ අවදානමක් පෙනෙන්නට නැහැ. උද්ධමනය වැඩි වනු ඇත්තේ අපේක්ෂිත ඉලක්ක මට්ටම දක්වා පමණයි. එමෙන්ම, දිගුකාලීනව 5% උද්ධමන ඉලක්කය තව දුරටත් අඩු කර ගැනීමට හැකි වීමේ විභවයක්ද මේ වෙද්දී පෙනෙන්නට තිබෙනවා. 

ඉහත තත්ත්වය මූල්‍ය වෙළඳපොළ ආයෝජකයින් විසින්ද විශ්වාස කරන බව පෙනෙන්නට තිබෙනවා. එක් පැත්තකින් මූල්‍ය අරමුදල සමඟ ඇති කරගත් එකඟතා අනුව රාජ්‍යමූල්‍ය කළමනාකරණය යහපත්ව පවත්වා ගත යුතු අතර එම එකඟතාවය බිඳ නොදමන ස්ථාවරයක මේ ආණ්ඩුව ඉන්නවා. පෙනෙන්නට ඇති ආකාරයට මේ ආණ්ඩුවේ දේශපාලන න්‍යාය පත්‍රය ඉදිරියට ගෙන යනු ඇත්තේ රටේ ආර්ථිකයේ ස්ථාවරත්වය අවදානම් කලාපයකට යාම වලක්වා ගනිමිනුයි. අනෙක් අතට සල්ලි අච්චු ගැසීම, ණය ගැනීම ආදිය කාලයක් තිස්සේම මේ ආණ්ඩුවේ විවේචනයට ලක් වූ දේවල්. 

රාජ්‍යමූල්‍ය කළමනාකරණය තුළ දැකිය හැකි ස්ථායීතාවය මේ වන විට පොලී අනුපාතික තුළ පිළිබිඹු වෙමින් තිබෙනවා. කෙටිකාලීන පොලී අනුපාතික අඩු වී ස්ථාවර වීම මාස ගණනාවකට පෙර සිදු වූ දෙයක්. එය ආරම්භ වූයේ ආණ්ඩු මාරුවට පෙරයි. මැතිවරණ කාලයේදී යම් අස්ථාවරත්වයක් දැකිය හැකි වුවත්, පසුව එම තත්ත්වය නැවතත් හොඳ පැත්තට වෙනස් වුනා. දැන් මෙම යහපත් ප්‍රවණතාවය මැදිකාලීන පොලී අනුපාතික තුළද පිළිබිඹු වන්නට පටන් ගෙන තිබෙනවා.

පසුගිය බ්‍රහස්පතින්දා (මැයි 29) පැවති භාණ්ඩාගාර බැඳුම්කර වෙන්දේසියේදී සැලකිය යුතු තරම් අඩු පොලියකට රුපියල් බිලියන 200ක බැඳුම්කර ප්‍රමාණයක් අලෙවි වුනා. 2028 ජූලි 1 දින කල් පිරෙන 9%ක කූපන් පොලියක් සහිත බැඳුම්කර ඒවායේ මුහුණත අගය ඉක්මවන අධි මිලකට අලෙවි වී ඇති අතර ඒ අනුව ඒවායේ ඵලදා අනුපාතිකය 8.85%කට සීමා වී තිබෙනවා. මේ අනුව පෙනී යන්නේ මූල්‍ය අරමුදල සමඟ දැනට පවතින එකඟතාව අවසන් වන තුරු රටේ ආර්ථිකය ඉතාම හොඳ මට්ටමක පවතිනු ඇති බවට වන වෙළඳපොළ අපේක්ෂාවයි.

දැනට ක්‍රියාත්මක වන සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව, 2028 වන විට ශ්‍රී ලංකා රජයට නැවතත් ජාත්‍යන්තර මූල්‍ය වෙළඳපොළෙන් වානිජ ණය ලබා ගත හැකි තත්ත්වයක් ඇති වෙනවා. අනිවාර්යයෙන්ම ණය ලබා ගත යුතු බවක් එයින් අදහස් වන්නේ වන්නේ නැහැ. නමුත් කවුරුවත් ණය නොදෙන නිසා ණය නොගැනීම සහ ණය ගැනීමට අවශ්‍ය නැති නිසා ණය නොගෙන සිටීම කියන්නේ තනිකරම කරුණු දෙකක්.

මූල්‍ය අරමුදල සමඟ වූ වැඩ පිළිවෙළ අවසන් වීමෙන් පසුව, 2029 දෙසැම්බර් 15 කල් පිරෙන බැඳුම්කර සඳහා ගෙවිය යුතු ඵලදා අනුපාතිකය 9.47% දක්වා පහත වැටී ඇති අතර, 2034 කල් පිරෙන බැඳුම්කර සඳහා ගෙවිය යුතු පොලී අනුපාතිකද 10.46% දක්වා පහත වැටී තිබෙනවා. මෙම තත්ත්වය ඉතා හොඳ තත්ත්වයක් වුවත් තවත් හොඳ අතට හරවා ගැනීමේ විභවයක් පවතින තත්ත්වයක්. 

රජයේ ප්‍රාථමික අයවැය අතිරික්තය ඉහළ යන තරමට සහ දිගු කාලයක් පවතින තරමට මූල්‍ය වෙළඳපොළට ශුද්ධ වශයෙන් පැමිණෙන අරමුදල් ප්‍රමාණය ඉහළ යනවා. මෙය සල්ලි අච්චු ගැසීමේ අවාසි හෝ අවදානම් කිසිවක් නොමැතිව එහි වාසි පමණක් ලැබෙනවා වැනි තත්ත්වයක්. මූල්‍ය වෙළඳපොළට ගලා එන අමතර අරමුදල් නිසා පොලී අනුපාතික ක්‍රමයෙන් පහත වැටෙන අතර එසේ පොලී අනුපාතික පහත වැටෙද්දී රජයේ පොලී වියදම් අඩු වී ණය ගැනීමේ අවශ්‍යතාවය තව තවත් අඩු වෙනවා. මෙය සගුණ චක්‍රයක් (Virtuous Circle). විෂම චක්‍රයක විලෝමය. 

මූල්‍ය වෙළඳපොළට ගලා එන අමතර අරමුදල් නිසා පොලී අනුපාතික ක්‍රමයෙන් පහත වැටෙනවා කියන්නේ පෞද්ගලික අංශයේ ආයෝජන ඉහළ යාමේ විභවය වැඩි වෙනවා කියන එක. මේ හේතුවෙන් ආර්ථික වර්ධනය කෙරෙහි යහපත් බලපෑමක් වෙන්න පුළුවන්. එහි උපරිම ප්‍රතිඵල ලබා ගන්නනම් ආයෝජන සඳහා තිබෙන මූල්‍යමය නොවන වෙනත් බාධාවන් හැකි තරම් ඉවත් විය යුතුයි. ඉතාම සරල උදාහරණයක් විදිහට කප්පම් ගැනීම් වැනි දේවල්. මූල්‍ය වෙළඳපොළ සංවර්ධනය දිරිමත් කිරීමත් ඉතාම වැදගත්. ආයෝජන කියා කියන්නේ මහා පරිමාණ ආයෝජන පමණක් නෙමෙයි. ගමේ හන්දියේ රොටී කඩයක් දැම්මත් ඒකත් ආයෝජනයක්.

උද්ධමනය සහ පොලී අනුපාතික වල ඉතා යහපත් හැරවුම් දකින්න ලැබෙද්දී විදේශ අංශයේ දැකිය හැක්කේද එවැනිම සාධනීය තත්ත්වයක්. 2025 අප්‍රේල් මාසය තුළ ජංගම ගිණුමෙහි ඩොලර් මිලියන 178.5ක අතිරික්තයක් වාර්තා වී ඇති අතර මෙය 2024 අප්‍රේල් මාසයේදී පැවති අතිරික්තයට සාපේක්ෂව 135%ක වර්ධනයක්. 2024 අප්‍රේල් මාසයේදීද ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වුනත් එම ප්‍රමාණය ඩොලර් මිලියන 75.9ක් පමණයි. මෙහි විශේෂත්වය වන්නේ පෙර වසරේදී වාහන ආනයනය සඳහා ඉඩක් නොතිබුණත් මෙම වසරේ අප්‍රේල් මාසයේදී මෙවැනි ජංගම ගිණුම් අතිරික්තයක් වාර්තා වන්නේ වාහන ආනයනය සඳහා බාධාවක් නොමැති තත්ත්වයක් යටතේ වීමයි. අප්‍රේල් මාසය තුළ ඩොලර් මිලියන 717.5ක වෙළඳ හිඟයක් වාර්තා වී ඇතත්, සංචාරක ක්ෂේත්‍රයෙන් සහ ශ්‍රමික ප්‍රේෂණ මගින් එම හිඟය ඉක්මවන ආදායමක් ලැබී තිබෙනවා.

ලංකාවට තවත් අවුරුදු හතර පහකින් සංවර්ධික රටක් වෙන්න බැහැ. එවැනි ආදායම් මට්ටමකට යන්න දශක ගණනාවක් යනවා. නමුත් ලංකාවට පුළුවන් තරම් ඉක්මණින් ගොඩයන්න අවශ්‍යනම් යා යුතු මාර්ගය දැන් යන මාර්ගයයි. රජය විසින් හැකි තරම් ප්‍රමාණවත් ප්‍රාථමික අතිරික්තයක් දිගටම පවත්වා ගන්නේනම්, එම අතිරික්තය ණය ආපසු ගෙවීම සඳහා යොදවද්දී බැංකු පද්ධතියට අරමුදල් දිගින් දිගටම එකතු වෙනවා. එවිට පොලී අනුපාතික පහත වැටෙනවා. පෞද්ගලික අංශයට වැඩි වැඩියෙන් ණය ගන්න ඉඩකඩ ලැබෙනවා. ආර්ථිකය ප්‍රසාරණය කරන්න සල්ලි අච්චු ගහන්න අවශ්‍ය වන්නේ නැහැ. ඉතිරි කිරීම් වලින්ම ඒ වැඩේ කෙරෙනවා.

පොලී අනුපාතික යම් සීමාවකින් පහළට වැටුනොත් ඉතිරි කිරීමේ යාන්ත්‍රණයේ තවත් විශාල වෙනසක් වෙනවා. එවිට ස්ථිර තැන්පතු ආදියේ මුදල් දමන්න තිබෙන උනන්දුව අඩු වී කොටස් වෙළඳපොළ ආයෝජන, පෞද්ගලික අංශයේ බැඳුම්කර ආදියට ඉල්ලුම වැඩි වෙනවා. ඒ වගේම තමන්ගේම සල්ලි යොදවා, අවදානමක් අරගෙන ආයෝජනයක් කරන්න තිබෙන පෙළඹුමත් වැඩි වෙනවා. සාමාන්‍ය ඉතිරි කිරීම් සඳහා ඉහළ පොලියක් ලැබෙද්දී බොහෝ දෙනෙක් වැඩි අවදානම් ගන්න පෙළඹෙන්නේ අඩුවෙන්.

අනෙක් පැත්තෙන් ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගැනීම. මෙය මූල්‍ය අරමුදල සමඟ වූ වැඩ පිළිවෙළේ කොන්දේසියක් නෙමෙයි. එම වැඩපිළිවෙළ සකස් කර තිබෙන්නේ වැඩපිළිවෙළ අවසන් වෙද්දී නැවත ස්වෛරිත්ව බැඳුම්කර ණය ගන්න පුළුවන් වෙන විදිහට. ණය වලින් තුලනය කරගන්න පුළුවන් නිසා ජංගම ගිණුමේ යම් හිඟයක් තිබීම ප්‍රශ්නයක් ලෙස සලකලා නැහැ.

මූල්‍ය අරමුදලේ වැඩපිළිවෙළේ ක්‍රමයට ආර්ථිකය ස්ථාවරව පවත්වා ගන්න පුළුවන් වුනත්, එහිදී ආපසු යන්නේ අර්බුදයට කලින් හිටපු චක්‍රය ඇතුළටමයි. එයින් එළියට යන්නම් දිගටම ජංගම ගිණුමේ අතිරික්තයක් තියා ගන්න උත්සාහ කරන්න වෙනවා. වාහන ආනයන සිදු වෙද්දී මේ අවුරුද්ද්දේ ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්න පුළුවන් වෙනවා කියන්නේ ඒ වැඩේ දිගටම කරන්න බැරිකමක් නැහැ.

දිගටම ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්න පුළුවන්නම් රටේ විදේශ ණය ටිකෙන් ටික අඩු වෙනවා. ප්‍රාථමික අතිරික්තයක් දිගටම පවත්වා ගන්න නිසා රජයට විදේශ ණය ගන්න අවශ්‍ය වෙන්නෙත් නැහැ. මෙහි ප්‍රතිඵලය රුපියලේ විදේශ අගය ටිකෙන් ටික ශක්තිමත් වීමයි. ඒ කියන්නේ රටේ ඒක පුද්ගල ආදායමේ ඩොලර් අගය වේගයෙන් ඉහළ යනවා කියන එක. ඒ වගේම රටේ දදේනියේ ඩොලර් අගයත් වේගයෙන් ඉහළ යනවා කියන එක.

රාජපක්ෂ දශකයේදීත් රුපියල ශක්තිමත් වීම නිසා දදේනියේ ඩොලර් අගය වගේම ඒක පුද්ගල ආදායමේ ඩොලර් අගය වේගයෙන් ඉහළ ගියා. එහි වාසිදායක ප්‍රතිඵල පෞද්ගලිකව දැනුනු හැටි ගොඩක්ම තරුණ අයට හැර අනෙක් අයට හොඳින් මතක ඇති. නමුත් ඒ වාසිදායක ප්‍රතිඵල ලබා ගත්තේ විදේශ ණය විශාල ලෙස ගොඩ ගැහෙද්දී. යහපාලන කාලයේදී ස්වෛරිත්ව බැඳුම්කර බවට පරිවර්තනය වුනේ ඒ ණය. වසර කිහිපයක වාසිදායක ප්‍රතිඵල වෙනුවෙන් ගෙවූ මිලනම් කාටවත් අමතක නැතිව ඇති.

දිගටම ජංගම ගිණුමේ අතිරික්තයක් තියා ගන්න පුලුවන්නම් කලින් වටයේ මුහුණ දුන් අවදානම් නැතිව ඒ වටයේ යහපත් ප්‍රතිඵල ඒ විදිහටම ලබා ගන්න පුළුවන්. මම හිතන්නේ මහ බැංකුව විසින් දැනට ඉලක්ක කරන්නේ දිගටම ඒ පාරේ යන්න කියලයි. 

Wednesday, May 28, 2025

බිල්පත් පොලිය අඩු වේ!


මහ බැංකුව විසින් ප්‍රතිපත්ති පොලී අනුපාතිකය 7.75% දක්වා අඩු කිරීමෙන් පසුව, අද (මැයි 28) පැවැත්වුණු භාණ්ඩාගාර බිල්පත් වෙන්දේසියේදී, එම අඩු කිරීමට අනුරූපව, බිල්පත් පොලිය සැලකිය යුතු ලෙස පහත වැටී තිබෙනවා. සාමාන්‍ය මූලධර්මයක් ලෙස එක් දින පොලී අනුපාතික ප්‍රතිපත්ති පොලී අනුපාතිකයට ආසන්නව පැවතිය යුතු අතර කල් පිරීමේ කාලය දිගු වෙද්දී පොලී අනුපාතික ක්‍රමයෙන් වැඩි විය යුතුයි.

අද වෙන්දේසියේදී තෙමස් භාණ්ඩාගාර බිල්පත් පොලී අනුපාතිකය මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතිකයද ඉක්මවා 7.55% දක්වා පහත වැටී අතර සය මාසික කල් පිරීමක් සහිත බිල්පත් පොලිය මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතිකය ආසන්නයට පැමිණ තිබෙනවා. එක් වසර බිල්පත් පොලියද 8% සීමාවෙන් පහළට පැමිණ තිබෙනු දැකිය හැකියි.

රජය විසින් ප්‍රාථමික අයවැය අතිරික්තයක් දිගටම පවත්වා ගන්නා තත්ත්වයක් යටතේදී සමස්තයක් ලෙස භාණ්ඩාගාර බිල්පත් වල ආයෝජනය කළ හැක්කේ පැරණි බිල්පත් කල් පිරෙන විට වෙළඳපොලට නිදහස් වන මුදලට වඩා අඩු මුදලක්. ඒ නිසා, රජය විසින් වෙළඳපොලට නිදහස් කරන මුදල් සහ බිල්පත් නිකුත් කිරීම මගින් වෙළඳපොලෙන් නැවත ලබා ගන්නා මුදල අතර වෙනස බැංකු පද්ධතිය තුළ ඉතිරි වෙනවා. 

මේ වන විට බැංකු පද්ධතිය තුළ රුපියල් බිලියන 200කට ආසන්න ද්‍රවශීලතා අතිරික්තයක් දැකිය හැකියි. ඉදිරි කාලයේදී පොලී අනුපාතික තව දුරටත් පහත වැටීමේ ඉඩක් පෙනෙන්නට තිබෙනවා. 

Thursday, May 22, 2025

මහ බැංකුව පොලී අනුපාතික අඩු කළේ ඇයි?


ශ්‍රී ලංකා මහ බැංකුව විසින් සිය ප්‍රතිපත්ති පොලී අනුපාතික 7.75% දක්වා 0.25%කින් පහත හෙළා තිබෙනවා. මහ බැංකුවට අනුව, මේ තීරණයට ප්‍රධාන හේතු දෙකක් පාදක වී තිබෙනවා. පළමුවැන්න මහ බැංකුවේ යාවත්කාලීන කළ පුරෝකථන අනුව, අපේක්ෂිත දිගුකාලීන උද්ධමනය ඉලක්ක මට්ටමට වඩා පහත වැටී තිබීමයි. දෙවැන්න, ලෝක ආර්ථික වර්ධන පුරෝකථන පහත වැටීම හා ඒ අනුව සමස්ත ඉල්ලුමේ බාහිර සංරචකය පහත වැටී තිබීමයි. 

අප විසින් මේ තීරණය විග්‍රහ කරන්නේ ඉහත හේතු දෙක තුළ රැඳී සිටිමින් නෙමෙයි. අපගේ අදහස වනුයේ විදේශ අංශයේ ප්‍රවණතා සහ ඒ පිළිබඳව මහ බැංකුවේ අපේක්ෂාවන් වෙනස් වීම මෙන්ම ආර්ථික වර්ධන විභවය පිළිබඳ මහ බැංකුවේ පුරෝකථන මේ තීරණය කෙරෙහි සැලකිය යුතු බලපෑමක් සිදු කර ඇති බවයි. 

අපගේ ඇස්තමේන්තු පරිදි, ජාතික පාරිභෝගික මිල දර්ශකය අනුව, දැනටමත්, එනම් මෙම (2025 මැයි) මාසයේදී, අවධමන තත්ත්වය ඉවත් වී තිබිය හැකියි. එහෙත්, මහ බැංකුව විසින් මුදල් ප්‍රතිපත්ති තීරණ සඳහා සලකා බලන්නේ කොළඹ පාරිභෝගික මිල දර්ශකයයි. එම දර්ශකය අනුව, විදුලි ගාස්තු වැඩි නොකළහොත්, අගෝස්තු මාසය තෙක්ම අවධමන තත්ත්වයක් පැවතිය හැකි වුවත්, විදුලි ගාස්තු සංශෝධනයක් ඊට පෙර සිදු වීමට ඉඩ තිබෙනවා. එය සිදු වුවත් නැතත්, අගෝස්තු මාසයේ සිට උද්ධමනය ක්‍රමයෙන් ඉහළ යාමට නියමිතයි.

මේ සමඟ පළ කරන මහ බැංකුවේම පුරෝකථන අනුව, වසරක කාලයක් ඇතුළත උද්ධමනය ඉලක්ක මට්ටම වන 5% දක්වා ඉහළ යාමට නියමිතව ඇති අතර, ඉන් පසුව යම් තරමකින් 5% සීමාව ඉක්මවන බවක් පෙනී යනවා. දැන් ප්‍රතිපත්ති පොලී අනුපාතික අඩු කළද එහි ප්‍රතිඵලයක් ලෙස උද්ධමනය කෙරෙහි බලපෑමක් ඇති වීමට වසරකට වඩා වැඩි කාලයක් යනවා. ඒ නිසා, මහ බැංකුවේ හේතු ඉදිරිපත් කිරීම් දෙකෙන් පළමුවැන්නට ශක්තිමත් පදනමක් නැහැ. එහෙත් අප එයින් අදහස් කරන්නේ ප්‍රතිපත්ති පොලී අනුපාතික අඩු කිරීම හේතු විරහිත ක්‍රියාවක් බව හෝ අයෝග්‍ය තීරණයක් බව නෙමෙයි. 

මූල්‍ය අරමුදල සමඟ ස්ථායීකරණ වැඩපිළිවෙල සකස් කරද්දී 2025 වසරේ පොලී අනුපාතික ඇස්තමේන්තු කර තිබුණේ 7.3% ලෙසයි. මෙම පොලී අනුපාතික 2028 වන විට ක්‍රමයෙන් 6.7% දක්වා පහත වැටෙනු ඇතැයිද ඇස්තමේන්තු කර තිබුණා. එම ඇස්තමේන්තු 5% උද්ධමන ඉලක්කය හා හොඳින් ගැලපෙනවා.

රටේ ණය තිරසාරත්ව ඉලක්ක වලට යාමටනම් පොලී අනුපාතික ඉලක්ක වලටද යා යුතුයි. ආර්ථික වර්ධනය හා උද්ධමනය ඉලක්ක වලට වඩා හොඳ මට්ටමක පැවති බැවින් ණය තිරසාරත්ව ඉලක්ක ඉක්මවා යා හැකි වුවත්, පොලී අනුපාතික අපේක්ෂිත මට්ටමට වඩා ඉහළින් පැවති බැවින් ලැබෙන්නට තිබුණු වාසියෙන් කොටසක් අහිමි වුනා. පසුගිය කාලය පුරා මහ බැංකුව විසින් පොලී අනුපාතික අඩු කර ගැනීමට උත්සාහ ගනිමින් සිටියත් එය ඒ තරම්ම පහසු වූයේ නැහැ.

පොලී අනුපාතික අඩු කර ගැනීමට බාධාවක්ව පැවතියේ මැතිවරණ ආශ්‍රිත දේශපාලන අවදානමයි. මැතිවරණ ආසන්න සති වලදී වෙන්දේසියට ඉදිරිපත් කළ බිල්පත් විකුණා ගැනීම අපහසු වුනා. එහෙත්, මැතිවරණ අවදානම් ඉවත් වීමෙන් පසුව දැන් නැවතත් තත්ත්වය යහපත් අතට හැරී තිබෙනවා. ඒ නිසා, එක් අතෙකින්, මහ බැංකුව විසින් ගෙන තිබෙන්නේ, කාලයක් තිස්සේම ගන්නට ගන්නට අවශ්‍ය වූ, එහෙත් ගත නොහැකි වූ තීරණයක්. හැකි පළමු අවස්ථාවේදීම මහ බැංකුව විසින් එම තීරණය ගෙන තිබෙනවා. 

මේ ආණ්ඩුව විසින්ද ස්ථායීකරණ වැඩපිළිවෙළ සඳහා අවශ්‍ය රාජ්‍යමූල්‍ය විනය පවත්වා ගනිමින් සිටින අතර ඒ සඳහා ආණ්ඩුවේ කැපවීම පැහැදිලිව පෙනෙන්නට තිබෙනවා. මෙම කාරණයට මුල් තැන දෙමින් තමන්ගේ දේශපාලන අභිලාශ දෙවැනි තැනට දැමීමට පවා ආණ්ඩුව යොමු වී තිබෙනවා. එම තත්ත්වය තුළ, මේ වෙද්දී රාජ්‍යමූල්‍ය කළමනාකරණ අංශයෙන් ආර්ථික ස්ථායීතාවය කෙරෙහි අවදානමක් එල්ල වී නැහැ. 

ඉහත තත්ත්වය තුළ රාජ්‍ය අංශයෙන් මුදා හැරෙන අරමුදල් පෞද්ගලික අංශය වෙත සම්ප්‍රේෂණය වෙමින් තිබුණත්, එම අරමුදල් යොදා ගෙන ආයෝජන සිදු කිරීම සඳහා පෞද්ගලික අංශයෙන් අවශ්‍ය පමණ ඉල්ලුමක් ජනනය වී නැහැ. මෙයට එක් හේතුවක් වන්නේ ආර්ථික අර්බුදයේ මනෝ විද්‍යාත්මක බලපෑමයි. 2008 ආර්ථික අවපාතයෙන් පසුව ඇමරිකාවේ දැකිය හැකි වූයේද මෙවැනි තත්ත්වයක්.

පොලී අනුපාතික පහත වැටෙන්නට ඉඩ සලස්වමින් පෞද්ගලික අංශය දිරිමත් කිරීම මෙයට විසඳුමක් වුවත් මහ බැංකුව ඒ සඳහා මැලිව සිටියේ එමගින් ආනයන ඉල්ලුම සීමා ඉක්මවා ගොස් විදේශ අංශය අස්ථාවර වීමේ අවදානම ගැන සැලකිලිමත් විය යුතු බැවිනුයි. එය නිවැරදි තීරණයක්.

විදේශ අංශය හා අදාළව පැවති විශාලතම අවදානම වූයේ එම අංශය තුලනය වී පැවතුනේ ආනයන සීමාවන්ට යටත්ව වීමයි. නමුත් වාහන ආනයනයට නැවත ඉඩ සැලසීමෙන් පසුව තව දුරටත් මෙවැනි තත්ත්වයක් නැහැ. එමෙන්ම, වාහන ආනයනයට ඉඩ දීමෙන් පසුව විදේශ අංශය අස්ථාවර වීම තබා දැනෙන බලපෑමක් හෝ සිදු වූයේ නැහැ.

මහ බැංකු අධිපතිට අනුව, මේ වන විට ඩොලර් මිලියන 200ක පමණ වාහන ආනයනය කර ඇති අතර තවත් ඩොලර් මිලියන 250ක පමණ වාහන ආනයනය කිරීම සඳහා ණයවර ලිපි විවෘත කර තිබෙනවා. ඒ වාහන ටිකත් ඉදිරියේදී ලංකාවට එයි. අවුරුද්දේ ඉතිරි මාස හත ඇතුළත තවත් ඩොලර් මිලියන 250ක වාහන රටට ආවොත් එකතුව ඩොලර් මිලියන 750ක පමණ වාහන ප්‍රමාණයක්. ඔය වාහන වලින් 200%ක බදු ප්‍රමාණයක් එකතු වුනත්, රුපියල් බිලියන 450ක පමණ බදු ආදායමක්. ඒ අනුව, අවිනිශ්චිතතාවයන් පැවතියත්, රාජ්‍ය ආදායම් ඉලක්කයට යන්න ඒ තරම්ම අමාරු බවක් පෙනෙන්න නැහැ.

අනෙක් අතට මහ බැංකුව විදේශ අංශය පිළිබඳව සැලසුම් කර තිබුණේ ඩොලර් බිලියනයක වාහන රටට ආවත් අස්ථාවරත්වයක් ඇති නොවන විදිහටයි. වාහන ආනයන ඒ මට්ටමට යන බවක් පෙනෙන්න නැහැ. වාහන ආනයන හා අදාළව රජයේ හා මහ බැංකුවේ පුරෝකථන සෑහෙන දුරකට නිවැරදි බවයි පෙනෙන්න තියෙන්නේ. 

දැනට තාවකාලිකව අත් හිටවා තිබුණත්, ට්‍රම්ප් බද්ද නිසා යම් අවිනිශ්චිතතාවයක් ඇති වී තිබෙනවා. නමුත් මේ බදු වල ප්‍රධාන ඉලක්කය වූ චීනය සමඟ යම් සම්මුතියක් ඇති වී තිබෙන තත්ත්වය තුළ බද්දේ යම් සැර බාලවීමක් සිදු වෙන්න බැරිකමක් නැහැ. ඒ ගැන නිශ්චිතව කියන්න කල් වැඩි වුනත්, සංචාරක ඉපැයීම් හා ශ්‍රමික ප්‍රේෂණ වල යහපත් වර්ධනයන් එක්ක මේ අවුරුද්දේ එක දිගට තුන්වෙනි වරටත් ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වීමේ ඉඩක් පෙනෙන්නට තිබෙනවා. 

විදේශ ණය ප්‍රතිව්‍යුහගත කළත්, ආර්ථික අර්බුදය වෙලාවේ ලබා ගත් චීන මුදල් හුවමාරු ණය සහ ඉන්දියානු ණය එහිදී සැලකිල්ලට ගත්තේ නැහැ. මේ රටවල් දෙකට ගෙවිය යුතු ණය මහ බැංකුවේ ශේෂ පත්‍රයේ තිබෙනවා. ජනාධිපති දිසානායක චීනයේ සංචාරය කිරීමට සමගාමීව චීන මුදල් හුවමාරු ණය අලුත් කිරීමක්ද සිදු වුනා. මෑතකදී ඉන්දියානු එක්සිම් බැංකුවේ ණය ප්‍රතිව්‍යුහගත කිරීමක්ද සිදු වුනා. එම ණය සහ මහ බැංකුව විසින් ගෙවිය යුතු ආසියානු නිෂ්කාශන සංගමයේ නොගෙවූ ණය අතර සම්බන්ධයක් තියෙනවද කියන එක හරියටම පැහැදිලි නැතත්, සමස්තයක් ලෙස ඉන්දියානු හා චීන ණය ආපසු ගෙවන්න ලොකු හදිසියක් නැති තත්ත්වයක් ඇති වී තිබෙන නිසා මහ බැංකුවට සංචිත ඉලක්ක වලට යන එකත් ඒ තරම් අමාරු වැඩක් නෙමෙයි. මේ තත්ත්වයන් එක්ක, වාහන ආනයන සිදු වීම හමුවේ වුවත්, විණිමය අනුපාතය මත පීඩනයක් නැති තරම්. 

රාජ්‍යමූල්‍ය අංශයේ හෝ විදේශ අංශයේ අවදානමක් නැහැ කියා කියන්නේ මූර්ත අංශය ගැන වැඩි අවධානයක් යොදවන්න හැකියාවක් තිබෙනවා කියන එක. ගෙවුණු අවුරුද්දේ ආර්ථිකය ඇස්තමේන්තු ඉක්මවා වර්ධනය වුනා. නමුත් ඒ තත්ත්වය ඒ විදිහටම දිගටම පවතින්න විශේෂ හේතුවක් නැති නිසා, මේ අවුරුද්දේ ආර්ථික වර්ධනය පහත වැටෙන්නයි ගොඩක් ඉඩ තියෙන්නේ. පුරෝකථන හැම විටම නිවැරදි නොවුනත්, පුරෝකථන වලින් පෙනෙන්නෙත් ඒ තත්ත්වය.

රාජ්‍යමූල්‍ය අංශයේ හෝ විදේශ අංශයේ අවදානම් පාලනය වී ඇත්නම්, උද්ධමන අවදානමකුත් ළඟපාතක පෙනෙන්න නැත්නම්, මහ බැංකුවකට ආර්ථික වර්ධනයට යම් තල්ලුවක් දෙන එක ගැන හිතන්න අවකාශයක් ලැබෙනවා. පොලී අනුපාතික පහත හෙලීම මගින් ඒ සඳහා උදවුවක් කළ හැකියි. 

කාලයක් ඒ සඳහා සුදුසු මූල්‍ය වෙළඳපොළ තත්වයක් නොතිබුණත්, ඊයේ (මැයි 21) පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියේදී ඉදිරිපත් කළ රුපියල් බිලියන 157.5ක බිල්පත් ප්‍රමාණය පැවති පොලී අනුපාතික වලටම හෝ ඊටත් අඩුවෙන් විකිණී තිබෙනවා. ඊට අමතරව, වෙන්දේසියේදී නිර්ණය වූ පොලී අනුපාතික වලටම තවත් රුපියල් බිලියන 15.75ක බිල්පත් විකුණා තිබෙනවා. ඒ අනුව පෙනෙන්නේ ප්‍රතිපත්ති පොලී අනුපාතික පහත දැමීම මගින් වෙළඳපොළ පොලී අනුපාතිකද අනුරූපව අඩු කරගත හැකි මූල්‍ය වෙළඳපොළ තත්ත්වයක් නැවතත් ඇති වී තිබෙන බවයි. මහ බැංකුව විසින් එම අවස්ථාවෙන් ප්‍රයෝජන ගෙන තිබෙනවා.

Wednesday, April 9, 2025

බිල්පත් වෙන්දේසිය මුළුමනින්ම අසාර්ථකයි!


අද (අප්‍රේල් 9) දින පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියෙන් රජය විසින් මිල දී ගැනීමට සමත්ව තිබෙන්නේ රුපියල් බිලියන 3.75ක බිල්පත් ප්‍රමාණයක් පමණයි. වෙන්දේසියට රුපියල් බිලියන 80ක බිල්පත් ඉදිරිපත් කර තිබුණා. 

රඳවා ගැනීමේ බද්ද වැඩි කිරීම ඇතුළු කවර හෝ හේතු නිසා සති තුනක පමණ සිට පොලී අනුපාතික මත පීඩනය ඉහළ යමින් පැවති බව අප විසින් පෙර සටහනක පෙන්වා දුන්නා. ඇමරිකාව විසින් තීරු බදු වැඩි කිරීමෙන් පසුව ඇති වී තිබෙන අවිනිශ්චිතතාවය හමුවේ දැන් ඉහත තත්ත්වය ඔඩු දුවමින් තිබෙනවා.

පසුගිය වසර තුළ ආර්ථිකය ඉලක්ක මට්ටමට වඩා වර්ධනය වූ අතර උද්ධමනය ඉලක්ක මට්ටමට වඩා අඩු වුනා. එහෙත් පොලී අනුපාතික ඉලක්ක මට්ටමට අඩු නොවූ බැවින් ඉහත යහපත් වර්ධනයන් නිසා රටේ ණය තිරසාරත්වයට ඇති වූ සාධනීය බලපෑමෙන් සැලකිය යුතු කොටසක් නිශේධනය වී ඇති බව මූල්‍ය අරමුදල විසින් පෙන්වා දී තිබුණා.

ප්‍රාථමික අයවැය අතිරික්තය ඉලක්ක මට්ටමේ තබා ගත්තේ වුවද, පොලී අනුපාතික ඉලක්ක මට්ටමේ රඳවා ගත නොහැකිනම්, සමස්ත අයවැය හිඟය ඉලක්ක මට්ටම ඉක්මවා යාම හේතුවෙන් ණය තිරසාරත්වය අවදානමට ලක් වෙනවා. 

සිංහල අලුත් අවුරුද්දට පෙර මුදල් ඉල්ලුම ඉහළ යාමේ බලපෑමද මෙහි තිබෙනවා විය හැකි බැවින් ඇතැම් විට මේ තත්ත්වය සිංහල අවුරුදු සතියෙන් පසුව යහපත් අතට හැරෙන්නට පුළුවන්. ඒ වන විට තීරු බදු යුද්ධයද යම් සමතුලිතතාවයකට පැමිණ තිබිය හැකියි. ඉන් පසුවද මේ තත්ත්වයේ වෙනසක් සිදු නොවුවහොත් එය ප්‍රශ්නයක්. 

Tuesday, April 8, 2025

ප්‍රාථමික අයවැය ශේෂය - 2024


මහ බැංකුවේ නිල දත්ත අනුව, පසුගිය (2024) වසර අවසන් වන විට ප්‍රාථමික අයවැය අතිරික්තය රුපියල් බිලියන 649.6 දක්වා අඩු වී තිබෙනවා. සැප්තැම්බර් මාසය අවසන් වෙද්දී ප්‍රාථමික අයවැය අතිරික්තය රුපියල් බිලියන 784.9ක්ව පැවති අතර නොවැම්බර් මාසය අවසානයේදී රුපියල් බිලියන 927.9ක්ව පැවතුනා. මේ අනුව පෙනී යන්නේ වසරේ අවසන් මාසය තුළ ප්‍රාථමික අයවැය ශේෂය සැලකිය යුතු ලෙස පහත වැටී ඇති බවයි. 

පළමු මාස නවයේ තත්ත්වය 

ආදායම - රුපියල් බිලියන 2927.8

වියදම (ණය හා පොලී ගෙවීම් හැර) - රුපියල් බිලියන 2142.9

අතිරික්තය - රුපියල් බිලියන 784.9


අවසන් මාස තුනේ තත්ත්වය 

ආදායම - රුපියල් බිලියන 1163.0

වියදම (ණය හා පොලී ගෙවීම් හැර) - රුපියල් බිලියන 1298.3

හිඟය - රුපියල් බිලියන 135.3


මාස දොළහේම තත්ත්වය 

ආදායම - රුපියල් බිලියන 4090.8

වියදම (ණය හා පොලී ගෙවීම් හැර) - රුපියල් බිලියන 3441.2

අතිරික්තය - රුපියල් බිලියන 649.6


පොලී ගෙවීම්ද ඇතුළුව වසරේ මුළු රාජ්‍ය වියදම රුපියල් බිලියන 6130.7ක් වන අතර, ඒ අනුව 2024 සමස්ත අයවැය හිඟය රුපියල් බිලියන 2,029.9ක්. එයින් රුපියල් බිලියන 333.2ක් විදේශ ණය වලින් පියවා ඇති අතර ඉතිරි කොටස දේශීය ණය වලින් පියවා තිබෙනවා.

පසුගිය සති කිහිපය ඇතුළත නැවතත් දේශීය ණය ලබා ගැනීම අසීරු වී ඇති ආකාරය දැකිය හැකියි. මාර්තු 19 දින පැවති වෙන්දේසියේදී, පෙර මාස හයක පමණ කාලය තුළදී මෙන්ම, වෙන්දේසියට ඉදිරිපත් කළ රුපියල් බිලියන 143ක බිල්පත් ප්‍රමාණය විකුණා ගත හැකි වුවත්, ඉන් පසුව එම තත්ත්වය වෙනස් වී තිබෙනවා. මාර්තු 26 දින රුපියල් බිලියන 100ක බිල්පත් වෙන්දේසියට ඉදිරිපත් කළත්, පෙර සතියේ පැවති පොලී අනුපාතික යටතේ විකිණිය හැකි වූයේ රුපියල් බිලියන 73.4ක බිල්පත් ප්‍රමාණයක් පමණයි. ඉන් පසුව, අප්‍රේල් 2 දින පැවති වෙන්දේසියට රුපියල් බිලියන 140ක් ඉදිරිපත් කර පොලී අනුපාතික සුළු වශයෙන් ඉහළ යාමට ඉඩ දීමෙන් පසුවද විකිණිය හැකිව තිබෙන්නේ රුපියල් බිලියන 78.0ක බිල්පත් ප්‍රමාණයක් පමණයි.

පසුගිය වසර තුළ රාජ්‍ය ආදායමට සාපේක්ෂව වියදම් දැඩි ලෙස සීමා කරමින් සහ අවශ්‍ය ප්‍රමාණයට වඩා ණය ලබා ගනිමින් මුදල් සංචිතයක් හදා ගැනීමට රජය සමත් වුනා. මේ වෙද්දී එම සංචිතය අවසන් වී හෝ අවසන් වෙමින් තිබෙනවා විය හැකියි. හෙට (අප්‍රේල් 9) වෙන්දේසියට ඉදිරිපත් කර තිබෙන්නේ රුපියල් බිලියන 80ක බිල්පත් ප්‍රමාණයක් පමණයි. එම වෙන්දේසියේ ප්‍රතිඵල දෙස විමසිල්ලෙන් බලා සිටිය යුතුයි. 

පසුගිය දෙසතියේ ප්‍රවණතා දෙස බැලූ විට නැවතත් පොලී අනුපාතික මත පීඩනය වැඩි වෙමින් තිබෙන ආකාරය පැහැදිලිව දැකිය හැකියි. එයින් පිළිබිඹු වන්නේ රජයේ ණය ගැනීමේ අවශ්‍යතාවය ඉහළ යාම පිළිබඳ වෙළඳපොළ අපේක්ෂාවයි. මෙය පසුගිය වසර අවසන් වෙද්දී පැවති තත්ත්වයට වඩා වෙනස් තත්ත්වයක්. 

Monday, January 13, 2025

කුඩා වී මෝල් හිමියන්ට ණය සහනයක්!


රජය විසින් සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන් සහ සමුපකාර සමිති සඳහා සහන ණය ක්‍රමයක් ආරම්භ කර තිබෙනවා. මෙම ණය යෝජනා ක්‍රමය යටතේ සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියෙකුට හෝ සමුපකාර සමිතියකට රුපියල් මිලියන 50ක උපරිම ණය මුදලක් 7%ක වාර්ෂික පොලී අනුපාතයක් යටතේ ලබා ගත හැකි අතර, අදාළ ණය මුදල දින 180ක් ඇතුළත ගෙවා අවසන් කළ යුතුයි. 

මෙම ණය යෝජනා ක්‍රමය හඳුන්වා දීමේ අරමුණ වී තිබෙන්නේ ඉදිරි මහ කන්නයේදී (2024/25) රජය විසින් ප්‍රකාශයට පත් කෙරෙන අවම මිලක් යටතේ වී මිල දී ගැනීම සඳහා සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට සහ සමුපකාර සමිති වලට පහසුකම් සැලසීමයි. යෝජනා ක්‍රමය යටතේ මැයි 15 දක්වා කාලය ඇතුළත රුපියල් මිලියන 10,000ක් දක්වා මුදලක් නිදහස් කිරීමට නියමිතයි.

මෙම ණය යෝජනා ක්‍රමය ඔඩපණ ණය යෝජනා ක්‍රමයක් ලෙස (Pledge Loan Scheme) හඳුන්වා දී ඇතත්, ණය සඳහා රජය විසින් ඇප වන බවක් සඳහන්ව නොමැති බැවින් ණය සඳහා ඇපකරයක් ඉදිරිපත් කිරීමේ වගකීම ණය අයදුම්කරුවන් විසින් කළ යුතු බවකුයි පෙනී යන්නේ. ඒ අනුව, ඔවුන්ට මෙමගින් ලැබෙන විශේෂ වාසිය වනුයේ වෙළඳපොළ පොලී අනුපාතික වලට වඩා අඩු පොලී පිරිවැයක් දරන්නට සිදු වීමයි. 

රජය විසින් මෙවැනි මැදිහත් වීමක් සිදු කර යම් පිරිසකට වාසියක් සලසන විට එම වාසිය වෙනුවෙන් තවත් කවර හෝ පිරිසකට පාඩුවක් දරන්නටද සිදු වෙනවා. ණය යෝජනා ක්‍රමය ක්‍රියාත්මක වනුයේ බැංකු හරහා බැවින් මෙහිදී බැංකු වලට සිදු වන පාඩුව යම් ආකාරයකින් ප්‍රතිපූරණය විය යුතුයි. එහෙත්, රජය විසින් මෙම ණය සහනයේ පිරිවැය බැංකු වලට ප්‍රතිපූරණය කරන බවක් සඳහන්ව නැහැ. 

ලංකාවේ සහල් වෙළඳපොළෙහි රජය විසින් විසඳිය යුතු ප්‍රශ්නයක් ඇතැයි බොහෝ දෙනෙකු විශ්වාස කරනවා. එම ප්‍රශ්නයනම් වී මෝල් හිමියන් කිහිප දෙනෙකු විසින් සහල් වෙළඳපොළ පාලනය කිරීම හේතුවෙන් වී නිෂ්පාදකයින්ට අඩු මිලක් ලැබෙද්දී පාරිභෝගිකයින්ට සහල් සඳහා වැඩි මිලක් ගෙවන්නට සිදු වී තිබීම සහ අතරමැදි වී මෝල් හිමියන් විසින් විශාල ලාබයක් ලැබීමයි. මෙය ලංකාවේ බොහෝ දෙනෙකු විසින් විශ්වාස කරන, එහෙත් කිසිවකු විසින් තහවුරු කර නොමැති ආඛ්‍යානයක්.

කාලයක් තිස්සේම වත්මන් ආණ්ඩු පක්ෂ කණ්ඩායමේ දේශපාලන මතය වූයේද ලංකාවේ සහල් වෙළඳපොළෙහි රජය මැදිහත් වී විසඳිය යුතු ප්‍රශ්නයක් ඇති බවයි. ඒ අනුව, එම මතය දැරූ ලංකාවේ බොහෝ දෙනෙකුව වත්මන් ආණ්ඩු පක්ෂය විසින් දේශපාලනිකව නියෝජනය කළා. තමන් බලය ලබා ගැනීමෙන් පසුව මෙම ප්‍රශ්නයට විසඳුම් ලබා දීම එම කණ්ඩායමේ ඡන්ද පොරොන්දුවක්. දැන් ආණ්ඩුව විසින් කරන්නට යන්නේ එම ඡන්ද පොරොන්දුව ඉටු කිරීමයි. 

දැනට ප්‍රසිද්ධ කර ඇති තොරතුරු මත පදනම්ව නිගමනය කළ හැක්කේ මෙම ණය යෝජනා ක්‍රමය ස්වේච්ඡාවෙන් ක්‍රියාත්මක කිරීම සඳහා බැංකු එකඟ කර ගැනීමට ආණ්ඩුව සමත්ව ඇති බවයි. එහෙත්, එහිදී රජය විසින් බැංකු වලට සිදු වන පාඩුව ප්‍රතිපූරණය නොකරන බැවින්, මෙහිදී සිදු වනු ඇත්තේ මෙම ණය සහනයේ පිරිවැය පොදුවේ බැංකු වල තැන්පතු කරුවන්ට සහ අනෙකුත් ණය අයදුම්කරුවන්ට දරන්නට සිදු වීමයි. එය සිදු වනු ඇත්තේ බැංකු වල තැන්පතු පොලී පහළ යාමක් සහ අනෙකුත් ණය සඳහා අය කෙරෙන පොලී අනුපාතික ඉහළ යාමක් ලෙසයි. කෙසේ වුවත්, මෙම මැදිහත් වීමේ බලපෑම ඒ තරම්ම විශාල නොමැති බැවින් එමගින් පොලී අනුපාතික වලට දැනෙන බලපෑමක් සිදු වීමේ ඉඩක් නැහැ. 

පසුගිය (2024) දෙසැම්බර් මාසයේදී සමස්තයක් ලෙස වාණිජ බැංකු වල ස්ථිර තැන්පතු සඳහා ගෙවූ බරිත සාමාන්‍ය පොලී අනුපාතිකය 9.27%ක්. ස්ථිර තැන්පතු නොවන පොලී රහිත හෝ අඩු පොලී තැන්පතුද සැලකූ විට එම පොලී අනුපාතිකය 7.53%ක්. වාණිජ බැංකු විසින් ණය ලෙස නිකුත් කරන්නේ මේ අයුරින් තැන්පතුකරුවන්ගෙන් ලබා ගන්නා අරමුදල් වන බැවින් තැන්පතු වෙනුවෙන් දැරිය යුතු පිරිවැය එම අරමුදල් සැපයීමේ සෘජු පිරිවැයක්. 

ඉහත තැන්පතු පොලී පිරිවැයට අමතරව බැංකු විසින් ඔවුන්ගේ පරිපාලන වියදම් පියවා ගත යුතු අතර කොටස්හිමියන් විසින් ආයෝජනය කර ඇති ප්‍රාග්ධනය වෙනුවෙන් අවදානමට සරිලන ප්‍රතිලාභයක්ද ගෙවිය යුතුයි. ඒ නිසා, ණය ලෙස අරමුදල් ලබා දිය හැක්කේ සාමාන්‍ය තැන්පතු පොලිය ඉක්මවන පොලී අනුපාතිකයකටයි.

ජනවාරි පළමු සතියේදී වානිජ බැංකු විසින් ඔවුන්ගේ හොඳම පාරිභෝගිකයින්ට ණය ලබා දී තිබෙන සාමාන්‍ය පොලී අනුපාතිකය 8.74%ක්. මෙම හොඳම පාරිභෝගිකයින් යනු ණය පැහැර හැරීමේ අවදානම අඩුම පාරිභෝගිකයිනුයි. එම අවදානම ඉහළ යාමට අනුරූපව බැංකු විසින් පිරිවැය ආවරණය කර ගැනීම සඳහා අය කළ යුතු පොලී අනුපාතිකයද ක්‍රමයෙන් ඉහළ යනවා. උදාහරණයක් ලෙස කිසියම් කාණ්ඩයක ණයහිමියන් අතරින් 1%ක් ණය ආපසු නොගෙවීමට ඉඩ ඇත්නම්, එම හානිය වලක්වා ගැනීම සඳහා අදාළ කාණ්ඩයේ සියලුම ණයහිමියන්ගෙන් 1%ක අමතර පොලියක් අය කරන්නට සිදු වෙනවා. 

සුළු හා මධ්‍යම පරිමාණ ව්‍යාපාරිකයින් විසින් ණය පැහැර හරිනු ලැබීමේ අවදානම සාපේක්ෂව වැඩියි. එබැවින් මෙම සහන ණය ක්‍රමය නොපැවතියේනම් ඔවුන්ට ණය ලබා ගත හැකි වනු ඇත්තේ 11%-13% වැනි පොලියකටයි. ඒ අනුව, 7%ක වාර්ෂික පොලියකට ණය ලැබෙද්දී ඔවුන්ට 4%-6% පමණ ණය සහනයක් ලැබෙනවා. එය මාස හයක කාලයක් සඳහා ලබා ගන්නා ණය මුදලෙන් 2%-3% පමණ වූ ණය සහනයක්.

මේ අනුව, මෙම ණය යෝජනා ක්‍රමයෙන් එක් ණයහිමියෙකුට ලැබෙන සහනය රුපියල් මිලියන 1.0-1.5 පමණ වන අතර සමස්තයක් ලෙස බැංකු පද්ධතියට මේ වෙනුවෙන් රුපියල් මිලියන 200-300 පමණ වූ අමතර පිරිවැයක් දරන්නට සිදු වෙනවා. බැංකු පද්ධතිය විසින් පෞද්ගලික අංශයට ලබා දී තිබෙන මුළු ණය ප්‍රමාණය රුපියල් ට්‍රිලියන අටක් පමණ වන අතර, මාස හයක කාලයක් ඇතුළත එම ණය වලින් 5%ක් අලුත් වන බවත්, එම අලුත් ණය වෙනුවෙන් 10%ක පොලී අනුපාතිකයක් අය කෙරෙන බවත් උපකල්පනය කළහොත්, එම අලුත් ණය කොටසේ මාස හයක පොලී ආදායම රුපියල් බිලියන 20ක් පමණ වෙනවා. ඊට සාපේක්ෂව රුපියල් මිලියන 200-300ක මුදලක් එතරම් විශාල මුදලක් නොවන බැවින්, බැංකු වලට පොදුවේ ණය පොලිය 0.10-0.15%කින් වැඩි කර හෝ තැන්පතු පොලී එපමණකින් අඩු කර ණය සහනයේ අලාභය පහසුවෙන්ම පියවා ගත හැකියි. එමගින් එක් තැන්පතුකරුවෙකුට හෝ සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියකු හෝ සමුපකාර සමිතියක් නොවන අලුත් ණයහිමියෙකුට ඒ තරම් විශාල පාඩුවක් සිදු වන්නේ නැහැ. 

මෙහිදී ආර්ථික විද්‍යාවේදී අකාර්යක්ෂමතාවය අර්ථදක්වන්නේ කෙසේද යන්න පිළිබඳවද යම් මතක් කිරීමක් කළ යුතුයි. රජය මැදිහත් වී එක් අයෙකුගෙන් යම් මුදලක් ගෙන එම මුදලම වෙනත් අයෙකු වෙත ලබා දේනම් එහිදී ආර්ථික විද්‍යාව අනුව කාර්යක්ෂමතා හානියක් සිදු වන්නේ නැහැ. ඊට හේතුව, මෙම මැදිහත්වීමෙන් පසුවද අදාළ මුදල කවර හෝ අයෙකු සතුව තිබීමයි. මෙවැන්නක් කිරීම සාධාරණද නැද්ද යන්න ආර්ථික විද්‍යාවෙන් පරිබාහිර දේශපාලනික කරුණක්.

ආර්ථික විද්‍යාවේදී රාජ්‍ය මැදිහත්වීම අකාර්යක්ෂම බව පවසන්නේ මේ අයුරින් මැදිහත් වීමක් කරද්දී එක් අයෙකුගෙන් රජය විසින් ලබා ගන්නා මුදල එලෙසම වෙනත් අයෙකුට නොලැබෙන බැවිනුයි. එහිදී මුල් මුදලෙන් යම් කොටසක් කිසිවකු සතුව නොමැති බැවින් කාර්යක්ෂමතා හානියක් සිදු වෙනවා. 

ඉහත උදාහරණය වෙත පැමිණියහොත්, බැංකු විසින් තැන්පත්කරුවන්ගේ පොලිය අඩු කිරීම හෝ අනෙකුත් ණයහිමියන්ගේ පොලිය වැඩි කිරීම නිසා ඔවුන්ට සිදු වන පාඩුවට හරියටම සමාන වාසියක් සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට සහ සමුපකාර සමිති වලට ලැබේනම් එයින් කිසිදු කාර්යක්ෂමතා හානියක් සිදු වන්නේ නැහැ. එහෙත් මේ සඳහා කිසියම් රාජ්‍ය කාර්යාංශයක් පිහිටුවනු ලැබුවහොත් ඒ සඳහා යන පිරිවැය ඉහත අයුරින් සම්ප්‍රේෂණය වන්නේ නැහැ. 

උදාහරණයක් ලෙස කිසියම් බද්දක් අය කර අස්වැසුම වැනි සහනාධාරයක් ලබා දෙන විට එකතු කරන මුළු බදු මුදලම අස්වැසුම ප්‍රතිලාභීන් වෙත ලබා දීමේදී කාර්යක්ෂමතා හානියක් සිදු නොවන නමුත් අදාළ නිලධාරීන් වෙනුවෙන් එම බදු මුදල් කොටසක් වැය වන බැවින් එකතු කරගන්නා මුළු බදු මුදල් ප්‍රමාණයම අස්වැසුම ප්‍රතිලාභීන්ට ලැබෙන්නේ නැහැ. එහිදී කාර්යක්ෂමතා හානියක් සිදු වෙනවා.

මේ ආකාරයෙන් රජය සෘජු ලෙස මැදිහත් නොවී බැංකු මගින් අවශ්‍ය කටයුත්ත කර ගැනීමේදී වුවද කාර්යක්ෂමතා හානියක් සිදු වන නමුත් මෙම ලිපියෙන් අවධානය යොමු කිරීමට අවශ්‍ය මුඛ්‍ය කරුණ එය නොවෙයි. එම මුඛ්‍ය කරුණ මෙමගින් දේශීය සහල් වෙළඳපොළට කවර බලපෑමක් වේද යන්නයි.

මේ වන විට ලංකාවේ වී ගොවීන්ගෙන් වී මීල දී ගැනීම, වී ගබඩා කර තබා ගැනීම, සහල් බවට පත් කිරීම සහ එම සහල් වෙළඳපොළට නිකුත් කිරීම බොහෝ දුරට සිදු කරන්නේ මහා පරිමාණ වී මෝල් හිමියන් කිහිප දෙනෙකු විසින්.  සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට ඔවුන් සමඟ තරඟ කළ නොහැකියි. ඒ ඇයි?

මෙයට හේතු කිහිපයක් පාදක වෙනවා.

1. ප්‍රාග්ධනයේ වාසිය: මහා පරිමාණ වී මෝල් හිමියන්ට සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට වඩා අඩු පොලියකට බැංකු ණය ලබා ගැනීමේ හැකියාව තිබෙනවා. මීට හේතුව ඔවුන් විසින් ණය පැහැර හරිනු ලැබීම අවදානම අඩු මට්ටමක පැවතීමයි. මගේ තක්සේරුව වනුයේ සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියකු විසින් ණය ලබා ගැනීමේදී 11%-13% වැනි පොලියක් ගෙවිය යුතු වුවත්, මහා පරිමාණ වී මෝල් හිමියෙකුට 9%ක පමණ පොලියකට බැංකු ණය ලබා ගත හැකි බවයි. තමන්ගේ අරමුදල් මේ වෙනුවෙන් යෙදවීමේ හැකියාව කණ්ඩායම් දෙකටම තිබෙන නිසා මා ඒ ගැන සලකා බලන්නේ නැහැ.

2. පරිමාණයේ වාසිය: මහා පරිමාණ වී මෝල් හිමියන් සතු ප්‍රධානම වාසිය පරිමාණයේ වාසියයි. 

3. කීර්ති නාමයේ වාසිය: මහා පරිමාණ වී මෝල් හිමියන් විසින් මේ වන විට ගොඩ නගා ගෙන ඇති කීර්ති නාමයක් තිබෙනවා. ඒ නිසා ඔවුන් වෙළඳපොළට නිකුත් කරන සහල් වල ගුණාත්මක භාවය අමාරුවෙන් තහවුරු කිරීමට අවශ්‍ය වන්නේ නැහැ.

දැන් ඉහත තත්ත්වය වෙනස් වෙන්නේ කෙසේද?

සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට 7% පොලියට ණය ලැබීමත් සමඟ මහා පරිමාණ වී මෝල් හිමියන්ට ඉහත පළමු වාසිය නැතිව යනවා පමණක් නොව එම කරුණ හා අදාළව අවාසිදායක තරඟයකට මුහුණ දීමටද සිදු වෙනවා. එහෙත්, දෙවන හා තෙවන වාසි වලට බලපෑමක් සිදු වන්නේ නැහැ. 

සහන ණය ලබා ගන්නා සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට පනවා ඇති එක් කොන්දේසියක් වන්නේ රජය විසින් නියම කරන අවම මිලට වී මිල දී ගත යුතු බවයි. මෙමගින් සිදු වන බලපෑම කුමක්ද? 

වී කිලෝවක සහතික මිල රුපියල් 100ක් සේ සැලකුවහොත් සහන ණය ලෙස ලබා දෙන රුපියල් මිලියන 10,000ක මුදලෙන් වී කිලෝග්‍රෑම් මිලියන 100ක් පමණ මිල දී ගත හැකියි. එම ප්‍රමාණය මහ කන්නයේ වී සැපයුමෙන් 4%ක පමණ ප්‍රමාණයක් පමණයි. ඒ නිසා, මෙම සහන ණය හේතුවෙන් ගොවීන්ගෙන් වී මිල දී ගැනීම සඳහා මහා පරිමාණ වී මෝල් හිමියන්ට විශාල තරඟයකට මුහුණ දීමට සිදු වන්නේ නැහැ. එමෙන්ම ගුණාත්මක භාවයෙන් අඩු (තෙත) වී මිල දී ගෙන භාවිතයට ගැනීම සඳහා අවශ්‍ය තාක්ෂනය තිබෙන්නේද මහා පරිමාණ වී මෝල් හිමියන් සතුවයි. මේ අනුව, අරමුදල් සහන පොලියකට ලැබුණද, සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට කළ හැක්කේ මහා පරිමාණ වී මෝල් හිමියන් විසින් වී මිල දී ගන්නා මිලට හෝ ඊට වඩා වැඩි මිලකට වී මිල දී ගැනීමටයි. මහා පරිමාණ වී මෝල් හිමියන් විසින් රජය නියම කර තිබෙන අවම මිලට වී මිල දී ගන්නේනම් සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ටද අවම වශයෙන් ඒ මිලම ගෙවන්නට සිදු වෙනවා. 

ණය සහනය නිසා සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට, මහා පරිමාණ වී මෝල් හිමියන්ට සාපේක්ෂව, 2%ක පමණ වන (= 9% - 7%) ප්‍රාග්ධන පිරිවැය අඩු වීමේ වාසියක් ලැබෙනවා. මෙය මාස හයකට 1%ක පමණ වාසියක්. එනම්, වී කිලෝවකට රුපියලක පමණ වාසියක්. මෙම රුපියලේ වාසියේ උදවුවෙන් මහා පරිමාණ වී මෝල් හිමියන් සතු පරිමාණයේ වාසිය සහ කීර්ති නාමයේ වාසිය ඉක්මවා යමින් අඩු මිලකට සහල් නිපදවීමට ඔවුන්ට හැකි වනු ඇත්ද? 

මගේ අදහසනම්, මහා පරිමාණ වී මෝල් හිමියන් සතු පරිමාණයේ වාසිය සහ කීර්ති නාමයේ වාසිය වී කිලෝවකට රුපියලක වාසියට වඩා වැඩි බවයි. ඒ නිසාම, මෙම ණය සහනය ලබා දුන්නද, සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට මහා පරිමාණ වී මෝල් හිමියන් සමඟ තරඟ කළ නොහැකි බවයි. එය එසේනම්, මෙම මැදිහත්වීම නිසා වෙළදපොළ සිල්ලර සහල් මිල කෙරෙහි කිසිදු බලපෑමක් සිදු වීමේ ඉඩක් නැහැ.

යම් හෙයකින් මහා පරිමාණ වී මෝල් හිමියන් සතු පරිමාණයේ වාසිය සහ කීර්ති නාමයේ වාසිය වී කිලෝවකට රුපියලකට වඩා බෙහෙවින්ම වැඩිනම්, උදාහරණයක් ලෙස රුපියල් පහක් පමණ වේනම්, මෙම සහන ණය ලබා දීමෙන් පසුවද සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ට ප්‍රමාණවත් ලාබයක් ලබා ගැනීමට හැකි වන්නේ නැහැ. කෙසේ වුවත්, එවැන්නක් විය හැක්කේ මහා පරිමාණ වී මෝල් හිමියන් විසින් විශාල "අනිසි ලාබයක්" නොලබන්නේය යන උපකල්පනය යටතේයි.

යම් හෙයකින්, ආණ්ඩුව විශ්වාස කරන පරිදි, මහා පරිමාණ වී මෝල් හිමියන් විසින් විශාල "අනිසි ලාබයක්" උපයන්නේනම් සිදු විය හැක්කේ කුමක්ද? එය එසේනම්, මෙම සහන ණයෙහි වාසිය කුඩා හා මධ්‍යම පරිමාණ වී මෝල් හිමියන්ගේ ලාබ බවට පරිවර්තනය වනු ඇති අතර වෙළඳපොල සහල් මිල ගණන් තව දුරටත් තීරණය වනු ඇත්තේ මහා පරිමාණ වී මෝල් හිමියන් විසින් කරන සැපයුම මත බැවින් සිල්ලර සහල් මිලෙහි විශාල වෙනසක් සිදු වීමේ ඉඩක් නැහැ. මෙයින් අදහස් වන්නේ වී සැපයුම ඉහළ යාමෙන් සහල් මිල පහත වැටීම සිදු නොවන බව නෙමෙයි. සහන ණය ක්‍රමය හරහා සිදු කරන රාජ්‍ය මැදිහත්වීම හේතුවෙන් එවැන්නක් සිදු වීමේ ලොකු ඉඩක් නැති බවයි. අවසාන වශයෙන් සිදු වන්නේ තැන්පතුකරුවන්ට පොලී ලෙස ලැබෙන්නට තිබුණු මුදලක් සුළු හා මධ්‍යම පරිමාණ වී මෝල් හිමියන් සුළු පිරිසක් වෙත විතැන් වීම පමණයි.

කෙසේ වුවත්, වී මෝල් හිමියන් කිහිප දෙනෙකු විසින් සහල් වෙළඳපොළ පාලනය කිරීම හේතුවෙන් වී නිෂ්පාදකයින්ට අඩු මිලක් ලැබෙද්දී පාරිභෝගිකයින්ට සහල් සඳහා වැඩි මිලක් ගෙවන්නට සිදු ඇති බව සහ අතරමැදි වී මෝල් හිමියන් විසින් විශාල ලාබයක් උපයන බව ලංකාවේ බොහෝ දෙනෙකු විසින් විශ්වාස කරන බැවින් මෙවැනි මැදිහත්වීමේ පරීක්ෂණයක් සිදු කර ප්‍රතිඵල දෙස බලන එක නරක දෙයක් නෙමෙයි. 

Wednesday, September 11, 2024

දේශපාලන අවදානම හා පොලී අනුපාතික


ජනාධිපතිවරණ දිනය ආසන්න වෙද්දී ඉහළ ගොස් ඇති දේශපාලන අවදානම හමුවේ අද (සැප්තැම්බර් 11) දින පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියට රුපියල් බිලියන 180ක බිල්පත් ප්‍රමාණයක් ඉදිරිපත් කළද, රජයට විකුණාගත හැකිව තිබෙන්නේ රුපියල් බිලියන 164.8ක බිල්පත් ප්‍රමාණයක් පමණයි. එම ප්‍රමාණය මිල දී ගෙන තිබෙන්නේද පොලී අනුපාතික නැවත 10% සීමාව ඉක්මවීමට ඉඩ හරිමිනුයි.

ඉදිරි සතියේ වෙන්දේසියට රුපියල් බිලියන 175ක බිල්පත් ප්‍රමාණයක් ඉදිරිපත් කර තිබෙනවා. එය ජනාධිපතිවරණයට පෙර පැවැත්වෙන අවසන් භාණ්ඩාගාර බිල්පත් වෙන්දේසියයි. 

Wednesday, July 31, 2024

පොලී අනුපාතික හා ජනාධිපතිවරණ අවදානම


වෙළඳපොළ ඉල්ලුම හා සැපයුම මත පොලී අනුපාතික තීරණය වන ආකාරය ගැන කලින් සටහන් කිහිපයක් පළ කළා. දිගටම කියවන අයට මතක ඇති. ඒ මාතෘකාව කතා කරලා ඉවර නැහැ. විශේෂයෙන්ම රජය ණය ගැනීම, මහ බැංකුව සල්ලි අච්චු ගැසීම, බැංකු වල මැදිහත්කාර භූමිකාව වගේ දේවල් නිසා ඒ සමතුලිතතාවය වෙනස් වෙන්නේ කොහොමද කියන එක කතා කළ යුතු දේවල්. ලියන්නනම් තව කොයි තරම් දේවල් තියෙනවද?

හැබැයි මූලික කරුණක් විදිහට පොලී අනුපාතික තීරණය වෙන්නේ රටේ ඉතිරි කරන්නෝ හා ණය දෙන්නෝ අපේක්ෂා කරන පොලී අනුපාතික අනුවයි. ඒ අපේක්ෂිත පොලී අනුපාතික තීරණය වෙන්නේ අනාගතයේ මුහුණ දෙන්න විය හැකි අවදානම් වලට සාපේක්ෂව. සාමාන්‍ය මූලධර්මයක් විදිහට අවදානම් වැඩි වන බවක් පෙනෙද්දී අපේක්ෂිත පොලී අනුපාතික ඉහළ යනවා. එවිට වෙළඳපොළ පොලී අනුපාතිකත් ඉහළ යනවා. 

ඉහත ප්‍රස්ථාරයේ පෙන්වා තිබෙන්නේ 2022 ජනවාරි මාසයේ සිට ගත වූ වසර දෙකහමාරක පමණ කාලය තුළ බැංකු වල බරිත සාමාන්‍ය තැන්පතු පොලී අනුපාතය සහ බරිත සාමාන්‍ය ණය පොලී අනුපාතය වෙනස් වූ ආකාරය. මුලින් අඩු මට්ටමක තිබී, පසුව විශාල ලෙස ඉහළ ගොස්, නැවතත් ක්‍රමයෙන් පහත වැටෙමින් තිබෙන ආකාරය එහි පැහැදිලිව දකින්න පුළුවන්. තෝරාගත් මාස කිහිපයක පොලී අනුපාතික පහත තිබෙනවා.

2022 ජනවාරි:

බරිත සාමාන්‍ය තැන්පතු පොලී අනුපාතය = 6.58

බරිත සාමාන්‍ය  ණය පොලී අනුපාතය = 9.76


2022 දෙසැම්බර්:

බරිත සාමාන්‍ය තැන්පතු පොලී අනුපාතය = 23.07

බරිත සාමාන්‍ය  ණය පොලී අනුපාතය = 26.20


2023 දෙසැම්බර්:

බරිත සාමාන්‍ය තැන්පතු පොලී අනුපාතය = 11.06

බරිත සාමාන්‍ය  ණය පොලී අනුපාතය = 14.38


2024 මැයි:

බරිත සාමාන්‍ය තැන්පතු පොලී අනුපාතය = 7.32

බරිත සාමාන්‍ය  ණය පොලී අනුපාතය = 12.09

පොලී අනුපාතික පහත වැටී තිබුනත්, එක පැත්තකින් තවමත් 2022 ජනවාරි මට්ටමට පහත වැටී නැහැ. අනෙක් පැත්තෙන් පොලී අනුපාතික සහ උද්ධමනය අතර විශාල පරතරයක් තිබෙනවා. ඒ නිසා, පොලී අනුපාතික, විශේෂයෙන්ම ණය පොලී අනුපාතික, තවත් පහළට වැටිය යුතුයි. මහ බැංකුව විසින්ද පොලී අනුපාතික පහතට ගන්න උත්සාහ කරමින් ඉන්න බව පේනවා.

පොලී අනුපාතික පහතට වැටෙන එක සීමා වෙන්න හේතු ගණනාවක් බලපානවා. එකක් දේශීය ණය ප්‍රතිව්‍යුහගත කරද්දී ලබා දුන් පොලී අනුපාතික නිසා වෙළඳපොළ පොලී අනුපාතික වල යම් අවම සීමාවක් ලකුණු වී තිබීම. මේක දිගුකාලීනව බලපාන දෙයක්. විශේෂයෙන්ම බැඳුම්කර වෙළඳපොළ කෙරෙහි තිබෙන අධිකාරී බලය හරහා ලංකාවේ පොලී අනුපාතික කෙරෙහි විශාල බලපෑමක් කළ හැකි සේවක අර්ථසාධක අරමුදලට රජයට අඩුවෙන් ණය දීලා පොරොන්දු වී තිබෙන ප්‍රතිලාභ ගෙවන්න බැහැ. පොලී අනුපාතික ඉහළින් තියෙද්දී මෙය සීමාකාරී සාධකයක් නොවුනත් දැන් එහෙම වෙලා.

දෙවැන්න දිගුකාලීන ප්‍රශ්නයක් බවට පත් විය හැකි තාවකාලික ප්‍රශ්නයක්. ඒ ජනාධිපතිවරණය නිසා ඇති වී තිබෙන අවදානම.

වත්පොත් සටහන් ආකෘතියට නොගැලපෙන නිසා එක සටහනක් සමඟ එක රූප සටහනකට වඩා නොදා ඉන්න මම උත්සාහ කරනවා. ඒ නිසා, ඉදිරි සටහනක් සමඟ පළ කරන්න සිතා ඉන්න රූප සටහනක පැහැදිලිව පෙන්වා දෙනු ලැබීය හැකි පරිදි, පසුගිය වසරේදී පොලී අනුපාතික ක්‍රමයෙන් පහත වැටීම රජයේ ආදායම් හා වියදම් අතර පරතරය ක්‍රමයෙන් පහත වැටීම සහ ඒ හේතුවෙන් ණය ගැනීමේ අවශ්‍යතාවය අඩු වීමට අනුරූපයි.

මැතිවරණයෙන් පසුවත් රාජ්‍යමූල්‍ය කළමනාකරණය දැන් විදිහටම සිදු වෙයිද? එහෙම නැත්නම් පීල්ල මාරු වෙයිද? පොලී අනුපාතික වෙළඳපොළට සම්බන්ධ වන අය මේ දේවල් ගැන බරපතල විදිහට හිතනවා.

අද (ජූලි 31) දින පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියට රුපියල් බිලියන 170ක බිල්පත් ඉදිරිපත් කළත්. පසුගිය සතියේ පැවති මිලට විකුණාගන්න ලැබී තියෙන්නේ රුපියල් බිලියන 126.4ක බිල්පත් ප්‍රමාණයක් පමණයි. 

දැන් මහා භාණ්ඩාගාරය යම් රුපියල් ප්‍රමාණයක් සංචිත විදිහට තියාගෙන ඉන්න නිසා මේ වගේ දෙයක ක්ෂණික බලපෑමක් නැතත්, බිල්පත් අවශ්‍ය පමණ විකුණ ගන්න බැරි වෙනවා කියන්නේ රජය විසින් පසුගිය මාස වලදී කරගෙන ආ මහ බැංකුවෙන් ගත් ණය ආපසු ගෙවීමේ ක්‍රියාවලියට බාධා වෙනවා කියන එකයි. ඒ එක්ක මහ බැංකුවට ආපසු එන රුපියල් ප්‍රමාණය සීමා වෙනවා. ඒ හරහා මහ බැංකුවට වෙළඳපොළෙන් ඩොලර් මිල දී ගැනීමේ හැකියාවත් සීමා වෙනවා. 

සමහර විට මෙතැන තියෙන්නේ පොහොට්ටු කඳවුර දෙකට බෙදීම නිසා මැතිවරණ ප්‍රතිඵලය කෙරෙහි සිදු විය හැකි බලපෑම හේතුවෙන් ඇති වූ ක්ෂණික වෙළඳපොළ කම්පනය වෙන්න පුළුවන්. නමුත් පේන විදිහට ඒ දෙකට බෙදීමේ බලපෑම ක්‍රමයෙන් තුනී වෙමින් යනවා. 

මෙය දිගටම කියවන අයට වරින් වර කියා තිබෙන පරිදි, ලියන ඇතැම් සටහන් මා ඇතැම් විට පළ කරන්නේ නැහැ. එසේ දෙවරක් සිතා පළ නොකළ සටහන් සිය ගණනක් කෙටුම්පත් ලෙස තිබෙනවා. පසුගිය දින දෙකේදී ලියූ සටහන් දෙකකුත් ඒ නොපළ සටහන් වලට එකතු වී තිබෙනවා. මේවා සමහරක් ටිකක් නිර්මාණාත්මක පැත්තට බර වෙච්ච ඒවා. පහත තියෙන්නේනම් ඒවායින් එකක් නෙමෙයි. 

අසූව දශකයේදී ජනප්‍රිය වූ දේශපාලන යාන් එකක් නැවත මතක් කරන්නනම්. මේ යාන් එකේ, ඒ දවස් වල ප්‍රසිද්ධ දේශපාලනඥයෝ තුන් දෙනෙක් ගමනක් යනවා. අපි ඒ අයගේ නම් නැතිව කතාව විතරක් මතක් කර ගනිමු. ඔහොම ඇවිදගෙන යද්දී පාර මැද්දේ ලොකු අශූචි ගොඩක් පේන්න තියෙනවා. පළමු දේශපාලනඥයා ඈත තියාම මේක දැකලා තමන් පසුපසින් එන දේශපාලනඥයන් දෙන්නාට මේ ගැන අවවාද කරනවා.

"පාරේ ඉස්සරහා ගූ ගොඩක්!"

දැන් ඔහොම කියන්නේ ඕක පාගගන්නේ නැතිව අයින් වෙලා යන්න. පළමු දේශපාලනඥයා එහෙම කරනවා.

දැන් දෙවැන්නාගේ වාරය. දෙවැන්නට පළමුවැන්නාව ඒ තරම් ෂුවර් නැහැ. මොකද මනුස්සයා රටේ ප්‍රසිද්ධ වෙලා තියෙන්නේ නූල් සූත්තරකාරයෙක් විදිහටයි. 

දෙවැන්නා අශූචි ගොඩට කිට්ටු වෙනවා. බිමට නැමිලා ළඟටම නහය කිට්ටු කරනවා. ඔන්න දැන් ඔය දෙවන දේශපාලනඥයාට අශූචි ගොඩේ "සුවඳ" ඉතාම හොඳින් දැනෙනවා.

"ඔව්. ගූ ගොඩක් තමයි!"

දෙවැන්නාත් අයින් වෙලා යනවා. 

ඊළඟට තුන් වැන්නාගේ වාරය. ඔය තුන් වැන්නා හැමදාම කවුරු හෝ කියන හෝ කරන ඕනෑම දෙයක් ගැන සැකෙන් බලමින් විවේචනය කරමින් හිටපු මනුස්සයෙක්. ඈත තියාම අශූචි ගොඩ පේනවා වුනත් ඒක අශුචි ගොඩක් කියලා අනෙක් දෙන්නාම තහවුරු කරලා කිවුවත් මේ මනුස්සයාට ඕක පිළිගන්න අමාරුයි. දෙවැන්නා වගේම ඔහුත් දෙකට නැවිලා, රැවුලේ අශූචි තැවරෙන ගානටම නහය ළඟටම කිට්ටු කරලා බලනවා. කතා දෙකක් නැහැ පට්ට ගඳයි. හැබැයි මනුස්සයාට ඒත් ෂුවර් නැහැ. 

අන්තිමට තුන් වැනියා මේක තමන්ගේම ක්‍රමයකට පරීක්ෂා කරන්න තීරණය කරනවා. ඔහු කරන්නේ අශූචි ගොඩට ඇඟිල්ලක් ගහලා ඇඟිල්ල අරගෙන දිවේ තියලා බලන එක. 

"ඔව්. ඔව්. ගූ ගොඩක් තමයි!"

(මේක පරණ කතාවක්. දැන් ජීවත් වන කාටවත් සම්බන්ධයක් නැහැ.)

ඉතිං මේ කතාවෙන් ගන්න තිබෙන ආදර්ශය තමයි ගූ ගොඩ ගූ ගොඩක් කියන එක අන්තිමේදී කාට වුනත් පිළිගන්න වෙනවා කියන එක. ඒ නිසා, කවුරුවත් ගූ ගොඩ පාගගන්නේ නැහැ. ලංකාවේ අනාගතය ගැන මම ශුභවාදීව බලන්නෙත් ඔන්න ඔය නිසා.

Wednesday, May 29, 2024

පොලී අනුපාතික සහ උද්ධමන අපේක්ෂාව


ඉතිරි කරන්නන් සහ ණය ගන්නන් අතර සිදුවන ගනුදෙනු තුලනය වීම හරහා වෙළඳපොළ පොලී අනුපාතික තීරණය වන ආකාරය කලින් සටහනෙන් පැහැදිලි කළා. ඒ වගේම, අයවැය හිඟය පියවා ගැනීම පිණිස රජය ඔය ණය වෙළඳපොළට ඇතුළු වූ විට වෙළඳපොළ පොලී අනුපාතික ඉහළ යන ආකාරයත් පෙන්වා දුන්නා.

ඔය ආකාරයට තීරණය වන ලංකාවේ පොලී අනුපාතික, දිගුකාලීනව බැලුවොත්, 10%කට ආසන්න මට්ටමකයි තියෙන්නේ. නමුත් බටහිර රටවල වෙළඳපොළ පොලී අනුපාතික තියෙන්නේ 4%-5% වගේ මට්ටමක. 

ලංකාවේ පොලී අනුපාතික ඉහළ මට්ටමක තියෙන්නේ ඉතිරි කරන්නන් සහ ණය ගන්නන් අතර සිදුවන ගනුදෙනු තුලනය වෙන්නේ ඉහළ පොලී අනුපාතිකයකදී නිසා. මේ වෙනසට හේතුව රජයේ අයවැය හිඟය පමණක් බව කියන්න අමාරු ඇමරිකාව වගේ රටවල් වල රජයයන් විසින්ද වෙළඳපොළෙන් විශාල ලෙස ණය ගන්න නිසා. 

ලංකාවේ ඉතිරි කරන්නෝ, බටහිර රටකට සාපේක්ෂව, වැඩි පොලී අනුපාතිකයක් අපේක්ෂා කරනවා. ඒ වගේම, ණය ගන්නෝ ලොකු විරෝධයක් නැතිව වැඩි පොලියක් ගෙවනවා. ඒ නිසා, වෙළඳපොළ පොලී අනුපාතික තුලනය වන්නේ ඉහළ මට්ටමකදී. ලංකාවේ මිනිස්සු ඒ විදිහට හැසිරෙන්නේ ඇයි?

ඉහත ප්‍රශ්නය ගන්න කලින් තවත් දෙයක් පැහැදිලි කරලා ඉන්නම්. කලින් සටහන් දෙකෙන් පෙන්නුවේ වෙළඳපොළ පොලී අනුපාතිකය පහළ යද්දී සාමාන්‍යයෙන් ඉතිරි කරන කෙනෙක් ණය ගන්න පෙළඹෙන එක ගැන සහ වෙළඳපොළ පොලී අනුපාතිකය ඉහළ යද්දී සාමාන්‍යයෙන් ණය ගන්න පෙළඹෙන කෙනෙක් ඉතිරි කරන්න පෙළඹෙන එක ගැන. පහසුවට ඒ විදිහට විස්තර කළත්, වෙළඳපොළ පොලී අනුපාතිකය පහළ යද්දී ඕනෑම කෙනෙක් ණය ගන්න පෙළඹෙන්නේ නැහැ. ඒ වගේම, වෙළඳපොළ පොලී අනුපාතිකය ඉහළ යද්දී ඕනෑම කෙනෙක් ඉතිරි කරන්න පෙළඹෙන්නේ නැහැ. 

කෙනෙක් ඉතිරි කරන්න පෙළඹෙන්නේ මූලික අවශ්‍යතා සපුරා ගත හැකි තරමේ ආදායමක් තිබේනම් පමණයි. මොකද ඉතිරි කරනවා කියන්නේ අනිවාර්යයෙන්ම පරිභෝජනය සීමා කිරීමක්. පරිභෝජනය සීමා කළ හැකි සීමාවක් තියෙනවා. බඩට ආහාරයක් නැතිව, ලෙඩකට බේත් නොගෙන, ඉතිරි කරන එක ප්‍රායෝගික දෙයක් නෙමෙයි. ඔය මූලික අවශ්‍යතා ටික සපුරා ගත හැකි තරමේ ආදායමක් නැති කෙනෙක් වෙළඳපොළ පොලී අනුපාතික කොයි තරම් ඉහළ ගියත්, සතයක්වත් ඉතිරි නොකරන්න පුළුවන්.

බටහිර රටවලනම් තරුණ වයසේ අය ඉතිරි කරන්නේ අඩුවෙන්. ගොඩක් අය කරන්නේ ණය වෙන එක. ඉතිරි කරන්න පටන් ගන්නේ මැදි වයස වෙද්දී. මම හිතන විදිහට ලංකාවේ ගොඩක් අය ණය වෙන්න පටන් ගන්නේ මැදි වයසේදී. තරුණ වයසේ අයට ණයක් ගන්න අවශ්‍ය වුනත් ණයක් ගන්න අමාරුයි. ණය ගැනීමේ හැකියාව වැඩි වන්නේ මැදි වයසේදී. 

තරුණ වයසේ අයෙකු ණය වීම තාර්කික කරුණක්. ඒ අයගේ අපේක්ෂිත අනාගත ආදායම එක්ක බැලුවහම සල්ලි වල වර්තමාන වටිනාකම වැඩියි. ඒ නිසා, ඒ වගේ අය ණය ගන්න පෙළඹෙන එක තේරුම් ගන්න අමාරු නැහැ. අර කතාවට කියනවනේ තරුණ කාලේ වෙලාව සහ ජවය තිබුණට සල්ලි නැහැ, මැදි වයසේදී ජවය සහ සල්ලි තිබුණට වෙලාව නැහැ, වයස්ගත වුණාම සල්ලි හා වෙලාව තිබුණත් ජවය නැහැ කියලා. ඔය කතාව බොරුවක් නෙමෙයිනේ. ඒ නිසා, වෙලාව හා ජවය තියෙන කාලේ පුළුවන්නම් සල්ලි ටිකක් ණයට අරගෙන තරුණ ජවයෙන් ප්‍රයෝජනයක් ගන්න එක නරක අදහසක්ම නෙමෙයි. කොයි විදිහටද කියන එක පෞද්ගලික කාරණයක්. 

විශ්‍රාමික වයස්වල ගොඩක් අය ඉතිරි කරන්නෝ. ඒ අය කරන්නේ වැඩ කරන කාලයේ ඉතිරි කරගත් මුදලින් ජීවත් වෙන එක. ඉතිරි කරගත් මුදල මිසක් වෙනත් ආදායම් මාර්ග නැත්නම් ණය අරගෙන අනාගතයේ ඒ ණය ආපසු ගෙවිය හැකි ක්‍රමයක් නැහැ. ඒ නිසාම, මේ වගේ අයට ණයක් ගන්නත් අමාරුයි. වෙළඳපොළ පොලී අනුපාතිකය කොයි තරම් පහළ ගියත් මේ වගේ අය තව දුරටත් ඉතිරි කරන්නෝම තමයි.

හැබැයි ඔය කාණ්ඩ දෙකේ අය හිටියා කියලා මම පෙර ලිපියේ පැහැදිලි කළ තුලනය සිදු නොවී තියෙන්නේ නැහැ. රටක යම් නිත්‍ය ණයකරුවෝ සහ නිත්‍ය ඉතිරි කරන්නෝ පිරිසක් ඉන්නවා. ඒ අය වෙළඳපොළ පොලී අනුපාතිකයට සංවේදී නැහැ. නමුත් ඒ කාණ්ඩ දෙක හැර වෙළඳපොළ පොලී අනුපාතිකයට සංවේදී තවත් විශාල පිරිසක් ඉන්නවා. වෙළඳපොළ පොලී අනුපාතිකය තීරණය කරන්නේ ඒ පිරිස. හරියට මැතිවරණයකදී ප්‍රතිඵලය තීරණය කරන පාවෙන ඡන්දදායකයෝ වගේ. 

දැන් අපි නැවතත් මුල් ප්‍රශ්නයට එමු. ලංකාවේ බොහෝ දෙනෙකුගේ "සැඟවුණු පොලී අනුපාතික අපේක්ෂාව" ඉහළ මට්ටමක තියෙන්නේ ඇයි?

මෙම ලිපි මාලාවේ දෙවන කොටසෙන් පෙන්වා දුන් පරිදි, සැඟවුණු පොලී අනුපාතික අපේක්ෂාව කරුණු තුනක් මත තීරණය වෙනවා.

1. උද්ධමනය නිසා මුදලේ වටිනාකම අඩුවීම 

2. මුදල් අපේක්ෂිත පරිදි නොලැබීමේ අවදානම 

3. මුදලේ කාල වටිනාකම

එක් එක් පුද්ගලයාගේ සැඟවුණු පොලී අනුපාතික අපේක්ෂාව වෙනස් වන්නේත්, ඇමරිකානුවෙකුගේ හා ශ්‍රී ලාංකිකයෙකුගේ ඔය අගයයන් වෙනස් වෙන්නේත් මේ කරුණු තුනෙන් එකක් හෝ කිහිපයක් වෙනස් වීම නිසා. 

තරුණ වයසේදී බොහෝ දෙනෙක් ණය ගන්න පෙළඹෙන්නේත්, විශ්‍රාමික වයස් වලදී ඉතිරි කිරීම් රැක ගන්න පෙළඹෙන්නේත් කාල වටිනාකම් වෙනස නිසා. තරුණ වයසේ ඉන්න කෙනෙකුට මුදල් උපයා ගන්න විශාල කාලයක් තියෙන නිසා අනාගතය ගැන ලොකුවට බය වෙන්න හේතුවක් නැහැ. ඒ නිසා අද අතට ලබා ගත හැකි මුදලක් ගොඩක් වටිනවා. විශ්‍රාමික වයසේ කෙනෙකුට එවැනි ආදායම් අපේක්ෂාවක් නැහැ. තියෙන සල්ලි ටික මැරෙනකම් ජීවත් වීම සඳහා රැක ගන්න වෙනවා. ඉතිරි වී තිබෙන අනාගත කාලය සඳහා එම සල්ලි ඉතිරි කරගැනීම ඒ අයට ඉතාම වැදගත්. 

මෙය කාල වටිනාකම පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වන එක හේතුවක් පමණයි. කුඩා දරුවන් දෙතුන් දෙනෙක් ඉන්න කෙනෙකුට සාපේක්ෂව තනිකඩ කෙනෙකුට අනාගතය ගැන හිතන්න අවශ්‍ය වෙන්නේ අඩුවෙන්. ඔය වගේ විවිධ වෙනස්කම් තියෙනවා. මෙය ලංකාවේ ඉන්න අයට වගේම වෙනත් රටවල ඉන්න අයටත් එක සේ බලපාන සාධකයක්. කාල වටිනාකම් පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වෙනවා.

හැබැයි උද්ධමනය නිසා මුදලේ වටිනාකම අඩුවීම හැමෝටම බලපාන්නේ එක විදිහට. නමුත්, ඒකෙත් ප්‍රශ්නයක් තියෙනවා. ඉතිරි කිරීමේ හෝ ණය ගැනීමේ තීරණයකදී අදාළ වෙන්නේ අනාගත උද්ධමනය. පසුගිය කාලයේ උද්ධමනය ගැන අපි දන්නවා වුනත්, අනාගත උද්ධමනය ගැන අපි හරියටම දන්නේ නැහැ. ලංකාවේ උද්ධමනය 73%ට යා හැකි බව අවුරුදු තුන හතරකට කලින් කී දෙනෙක් හිතුවද?

මෙන්න මේ කාරණයේදී බොහොමයක් බටහිර රටවල් හා ලංකාව අතර වෙනසක් තිබෙනවා. බොහොමයක් බටහිර රටවල් මෑත කාලයේදී සාමාන්‍ය අගයක් ලෙස උද්ධමනය 2% ආසන්න මට්ටමක තබා ගැනීමට සමත් වී තිබෙනවා. ඒ නිසා, අනාගතයේදීත් එය ඒ විදිහට වෙයි කියන විශ්වාසය බොහෝ දෙනෙකුට තිබෙනවා. ලංකාවේ ඒක නැහැ. ඒ නිසා, උද්ධමන අපේක්ෂාවන් පුද්ගලයාගෙන් පුද්ගලයාට විචලනය වන පරාසය බටහිර රටකට සාපේක්ෂව වැඩියි. ඊට අමතරව සාමාන්‍ය අගයක් ලෙස උද්ධමන අපේක්ෂාවම වුනත් වැඩියි. මෙය ලංකාවේ ගොඩක් අයගේ "සැඟවුණු පොලී අනුපාතික අපේක්ෂාව" ඉහළ මට්ටමක තියෙන්න ප්‍රධාන හේතුවක්. 

"අපි හිතමු අවුරුදු පහකින් ඔබට රුපියල් ලක්ෂය ලැබෙන්නේ උද්ධමනය එක්ක ගැලපීමෙන් පසුව කියලා. ඒ කියන්නේ උද්ධමනය වැඩි වෙන ප්‍රමාණයට ඔය රුපියල් ලක්ෂයත් වැඩි වෙනවා. එහෙමනම්, ඔබ මේ අනාගත මුදල වෙනුවට අද ඉල්ලන අවම මුදල කීයද?"

මේ ප්‍රශ්නයට ලැබී තිබුණේ පිළිතුරු කිහිපයක් පමණයි. 

වරුණගේ පිළිතුර මුල් පිළිතුර මෙන් දෙගුණයක්. එයින් අදහස් වන්නේ වසර 5කින් මිල මට්ටම දෙගුණ වන බව ඔහු උපකල්පනය කරන බවයි. ඒ කියන්නේ 14.7%ක උද්ධමනයක්.

බුද්ධිකගේ පිළිතුර 66.7%කින් වැඩියි. එයින් අදහස් වන්නේ 10.8%ක උද්ධමනයක්. 

ශවීන් උද්ධමනය 5% කියලා කෙළින්ම උපකල්පනය කරලා තිබුණා. අංජන උපකල්පනය කරලා තිබුනෙත් 5% ලෙසයි. 

මෙහි ශවීන් සහ අංජන විසින් උපකල්පනය කර තිබෙන 5% කියන්නේ මහ බැංකුව විසින් "පොරොන්දු වී" තිබෙන උද්ධමනය. වරුණ හා බුද්ධික ඒ පොරොන්දුව විශ්වාස කරන බව පෙනෙන්නේ නැහැ. මම හිතන්නේ රටේ සාමාන්‍ය ජනමතය සැලකුවත් සාමාන්‍ය උද්ධමන අපේක්ෂාව 5%ට වඩා වැඩි වෙන්න පුළුවන්.

මහ බැංකුවේ පොරොන්දු උද්ධමනය සහ සාමාන්‍ය උද්ධමන අපේක්ෂාව සමාන වෙන්නනම් මහ බැංකුව විසින් එක දිගට විශාල කාලයක් පොරොන්දුව ඉටු කර පෙන්විය යුතුයි. බටහිර රටවල එහෙම වෙලා තිබුනත් ලංකාවේ එහෙම වෙලා නැහැ. ලංකාවේ තරමටම නැතත් බටහිර රටවල වුනත් ඔය පොරොන්දුව ඉටු කිරීමේ ප්‍රශ්න තිබෙනවා. 

මහ බැංකුව ඉදිරි වසර පහක කාලය තුළ ඇත්තටම උද්ධමනය 5% මට්ටමේ පවත්වා ගන්නවා කියලා හිතමු. නමුත් වෙළඳපොළ පොලී අනුපාතිකය හැදෙද්දී අදාළ වෙන්නේ ඒ සම්බන්ධව මිනිස්සු විශ්වාස කරන අගය මිසක් ඇත්ත අගය නෙමෙයි. ඒ විශ්වාස කරන අගය වැඩිනම් එවැනි පුද්ගලයින්ගේ "සැඟවුණු පොලී අනුපාතික අපේක්ෂාව" වැඩියි. එහි ප්‍රතිඵලය වෙළඳපොළ සමතුලිත පොලී අනුපාතිකයද ඉහළ මට්ටමක රැඳීමයි. මහ බැංකුව පිලිබඳ විශ්වාසනීයත්වය තහවුරු කිරීම වැදගත් වන්නේ මේ නිසා. 

උඩ වගුවේ තිබෙන්නේ අද භාණ්ඩාගාර බිල්පත් වෙන්දේසියේ පොලී අනුපාතික. ලිපියට සෘජු සම්බන්ධයක් නැහැ. භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික මේ වන විට මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික රාමුව ඇතුළට පැමිණ තිබෙනවා.

Thursday, May 16, 2024

පොලිය හැදෙන්නේ කොහොමද?


මේ වෙද්දී භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික 9% මට්ටම දක්වා පහත වැටී තිබෙනවා. ඒ එක්කම, මේ දක්වා වැඩි පොලී වලට එරෙහිව කතා කරපු අයගේ හඬ යට පත් වෙලා අඩු පොලී වලට එරෙහි හඬ මතු වී තිබෙනවා. විශේෂයෙන්ම ජ්‍යෙෂ්ඨ පුරවැසියන් විසින් ඔවුන්ගේ තැන්පතු වෙනුවෙන් වැඩි පොලියක් ගෙවන මෙන් ඉල්ලමින් සිටිනවා.

පොලී අනුපාතික තීරණය වෙන්නේ කොහොමද?

පොලී සංකල්පයේ ඉතිහාසය මිනිසා විසින් ප්‍රාග්ධනය එක් රැස් කරගන්න පටන් ගැනීමේ ඉතිහාසය දක්වාම පැරණියි කියා කියන්න පුළුවන්. නමුත් අද අර්ථයෙන්ම නෙමෙයි.

මිනිසා විසින් ප්‍රාග්ධනය එක් රැස් කරගන්න පටන් ගැනීමේ ඉතිහාසය කියා කියන්නේ වර්තමාන පරිභෝජනය සීමා කර වර්තමානයේ පරිභෝජනය කළ හැකි දේවල් වලින් කොටසක් අනාගත පරිභෝජනය වෙනුවෙන් ඉතිරි කර ගැනීමේ ඉතිහාසය. ඒ අනුව, මුල්ම ඉතිරි කිරීම් වෙන්නේ පරිභෝජන භාණ්ඩ. දඩයම් කරගත් සතෙක්ගේ මස් හෝ හාරා එකතු කරගත් අල වර්ගයක් වෙන්න පුළුවන්.

දඩයම් කරගත් සතෙක්ගේ මස් හෝ හාරා එකතු කරගත් අල වර්ගයක් සම්පූර්ණයෙන්ම පරිභෝජනය කර අවසන් නොකර අනාගත පරිභෝජනය වෙනුවෙන් ඉතිරි කරගන්න පෙළඹවීමක් ඇති වීමෙන් අදහස් වන්නේ කුමක්ද? 

මෙයින් පිළිබිඹු වන්නේ කිසියම් භාණ්ඩයක වටිනාකමේ සාපේක්ෂ බව මිනිසා විසින් තේරුම් ගැනීමේ ඉතිහාසය. එකම මස් කෑල්ල හෝ එකම අලය වුනත් ගොඩක් බඩගිණි වෙලාවට එහි වටිනාකම වැඩියි. හොඳට බඩ පිරුණු වෙලාවට වටිනාකම අඩුයි. 

බඩගිණි වෙන එක කිසියම් ඒකාකාරී රටාවකට නැවත නැවත වෙන දෙයක්. වෙනත් විදිහකට කිවුවොත් බඩ ආහාර ඉල්ලන රටාව සුමට එකක්. නමුත්, බඩ පුරවාගත හැකි ආහාර ඒ විදිහට ඒකාකාරී, සුමට රටාවකට ලැබෙන්නේ නැහැ. හරියට බඩගිණි වෙන වෙලාවටම හාවෙක්, මීමින්නෙක් ලඟට ඇවිදගෙන එන්නේ නැහැ. ඉල්ලුම සුමට වුනත් ආහාර සැපයුම විචල්‍ය එකක්. 

ලැබෙන ආහාර සියල්ල ඒ වෙලාවේම පරිභෝජනය කර අවසන් නොකර කොටසක් අනාගතයට ඉතිරි කර ගැනීමෙන් පරිභෝජනය සුමට කර ගන්න පුළුවන්. පරිභෝජනය සුමට කර ගන්නවා කියන්නේ එකම ආහාර ටිකේ වුනත් වටිනාකම වැඩි කර ගත හැකි ක්‍රමයක්. බඩ පිරුණු වෙලාවට නොකා වඩා බඩගිණි වෙලාවට කන එකෙන් වෙන්නේ වාස්තවික ලෙස එකම ආහාර ද්‍රව්‍යයේ තමන්ට සාපේක්ෂ වටිනාකම වැඩි වෙන එක. 

මේක කිසියම් පුද්ගලයෙක් විසින් තමන්ගේම අනාගතය එක්ක කරන ගනුදෙනුවක්. අද මම මගේ ආහාර වලින් කොටසක් නොකා පැත්තකට කරනවා. හෙට ඒ ටික ආහාරයට ගන්නවා. අද පාඩුව පොඩි බඩගින්නක්. හෙට ලාබය ලොකු බඩගින්නක් නැතිවීම. අද දරන පොඩි බඩගින්නක පාඩුවකින් හෙට ලොකු බඩගින්නක් නැති කරගන්නවා කියන්නේ කරපු ආයෝජනයට පොලියක් ලැබිලා. 

ඔය ගනුදෙනුවම වෙනත් කෙනෙක් එක්ක කරන්නත් පුළුවන්. අද ආහාර වැඩියෙන් තියෙන වෙලාවේ එයින් කොටසක් වෙනත් කෙනෙකුට දෙනවා. එහි හිලවුවට අනාගතයේ දවසක ආහාර ලැබෙනවා. 

ස්වභාවයේ තිබෙන ආහාර එකතු කර ගැනීමේ ඉඳලා තමන් සැලසුම් කර ආහාර නිෂ්පාදනය කර ගැනීම දක්වා මානව සංස්කෘතිය දියුණු වෙද්දී පොලිය පිළිබඳ අදහස ක්‍රියාත්මක වන ආකාරය තවදුරටත් පරිණාමය වෙනවා. එක්කෝ කැලෙන් අල්ලා ගෙන එන වල් කිකිළියෙක් එදාම මරාගෙන කාලා බඩගින්න සන්තර්පණය කර ගන්න පුළුවන්. එහෙම නැත්නම් අල්ලා ගෙන ආපු කිකිළිය වාසස්ථානය අසල රඳවාගෙන දවසකට බිත්තරය බැගින් කන්න පුළුවන්. කවදා හරි අනාගතයේ දවසක කිකිළියව මරාගෙන කන්නත් පුළුවන්. 

වෙනත් විදිහකින් කිවුවොත්, අද දවසේ පරිභෝජනය කැප කර නිෂ්පාදන ක්‍රියාවලියක ආයෝජනය කිරීම මගින් අනාගතයේදී එම ආයෝජනය වෙනුවෙන් අමතර ප්‍රතිලාභයක් ලබා ගන්න පුළුවන්. ඒ අමතර ප්‍රතිලාභය තමයි ලැබෙන පොලිය. මේ වගේ දෙයක් කරන්න කිසියම් ආකාරයක සැලසුම් කිරීමේ හැකියාවක් තියෙන්න ඕනෑ. 

ආයෝජනයක අවදානම් තිබෙනවා. එදා රෑම නරියෙක් කිකිළියව අල්ලාගෙන කෑවොත් අන්තිමට බිත්තරත් නැහැ. කිකිළිත් නැහැ. අදම කිකිළියව මරාගෙන කෑවානම් ඔය අවදානම නැහැ. ඒ නිසා, අද පරිභෝජනය කැප කර ආයෝජනයක් කරද්දී එහි තිබෙන අවදානම ගැනත් හිතන්න වෙනවා. අපේක්ෂා කළ හැකි අමතර ප්‍රතිලාභය ගන්නා අවදානමට ප්‍රමාණවත්ද?

මගේ ප්‍රාග්ධනය මා ලඟම තියා ගෙන ආයෝජනය කිරීමෙන් පොලියක් ලබාගන්න පුළුවන්නම්, එම ප්‍රාග්ධනය වෙනත් කෙනෙකුට දීලා ඒ විදිහටම ආපහු ලබා ගැනීම ප්‍රමාණවත් නැහැ. අද මට පරිභෝජනය කළ හැකි කිකිළිය අද පරිභෝජනය නොකර හදාගත්තොත් අනාගතයේදී ආපසු ලැබෙන්නේ අද අහිමි වූ කිකිළිය පරිභෝජනය කිරීමේ අවස්ථාව පමණක් නෙමෙයි. තව බිත්තර ගොඩක් කාලයක් තිස්සේ පරිභෝජනය කිරීමේ අවස්ථාවත් ලැබෙනවා. එහෙමනම්, කිකිළිය වෙනත් කෙනෙකුට ණයට දීලා අනාගතයේදී ඒ කිකිළිය පමණක් ආපසු ලබා ගැනීම ප්‍රමාණවත් නැහැ. පොලියකුත් අවශ්‍ය වෙනවා. 

අද මා සතු කිකිළිය වෙනත් කෙනෙකුට "ණයට" දී පොලිය ලෙස දවසකට බිත්තරය බැගින් ඉල්ලන්න බැහැ. කිකිළිය විසින් දමන බිත්තර සියල්ලම මට දුන්නොත් ණයකරුට ලැබෙන කිසිවක් නැහැ. නමුත් දින දෙකකට වරක් බිත්තරයක් ඉල්ලුවොත් සමහර වෙලාවට කවුරු හෝ කෙනෙක් කැමති වෙන්න පුළුවන්. 

ඒ වගේ ගනුදෙනුවක් නරක නැහැ. කිකිළිය ළඟ තියාගෙන දිනපතා බිත්තර ලබා ගන්න පුළුවන් වුනත් ඒ සඳහා කිකිළිය නරින්ගෙන් පරිස්සම් කරන්න මහන්සි වෙන්න වෙනවා. කිකිළිය වෙනත් කෙනෙකුට දීමෙන් ඒ මහන්සිය නැතුවම දවස් දෙකකට වරක් බිත්තරයක් ලබා ගන්න පුළුවන්. එය ප්‍රාග්ධනය වෙනුවෙන් ලැබෙන ප්‍රතිලාභය. 

අනෙක් පැත්තෙන් ණයට කිකිළිය ලබා ගන්නා පුද්ගලයාට බිත්තර ලැබෙන්නේ නිකම්ම නෙමෙයි. ඒ සඳහා කිකිළිය නරින්ගෙන් පරිස්සම් කරන්න මහන්සි වෙන්න වෙනවා. ඒ වෙනුවෙන් දවස් දෙකකට වරක් බිත්තරයක් ලබා ගන්න පුළුවන්. එය ශ්‍රමය වෙනුවෙන් ලැබෙන ප්‍රතිලාභය. ඒ වුනත්, ඒ ප්‍රතිලාභය ලැබෙන්නේ වෙනත් කෙනෙකුගේ ප්‍රාග්ධන ආයෝජනයක උදවුවෙන්. ප්‍රාග්ධන ආයෝජනය නැත්නම් නරින්ගෙන් පරිස්සම් කරන්න කිකිළියෙක් නැහැ. ඒ නිසා බිත්තරත් නැහැ.

මුදල් ගනුදෙනු ප්‍රචලිත වී ප්‍රාග්ධනය මුදල් ලෙස හුවමාරු වෙද්දීත් වෙන්නේ ඔය කතාවම තමයි. ප්‍රාග්ධනය එකතු කරගන්නනම් පරිභෝජනය කැප කරන්න වෙනවා. වත්මන් පරිභෝජනය කැප කර ප්‍රාග්ධනය එක්රැස් කරගත්තට පස්සේ එම ප්‍රාග්ධනය මා ලඟම තියා ගත්තොත් එය කිසියම් නිෂ්පාදන කාර්යයක ආයෝජනය කර අනාගතයේදී යම් ප්‍රතිලාභයක් ලබා ගන්න පුළුවන්. එසේ නැතිව එම ප්‍රාග්ධනය වෙනත් අයෙකුට ණයට දුන්නොත් ඒ වෙනුවෙන් මුල් මුදලට අමතරව අමතර ප්‍රතිලාභයක් ලැබිය යුතුයි. ඒක තමයි පොලිය. 

කවුරු හෝ කෙනෙක් වෙනත් අයෙකුගෙන් ණයට සල්ලි ගන්නේ ඇයි?

සල්ලි ණයට ගන්නවා කියන්නේ අනාගතයේ දවසක පොලියත් එක්ක ඒ සල්ලි ආපහු ගෙවන්න වෙනවා කියන එක. සමහර විට ණය ගෙවන තුරු එක දිගටම පොලී ගෙවන්න වෙනවා. මේක වාසියක් වෙන්නේ කොහොමද?

ණයට ගන්න සල්ලි ආයෝජනය කිරීමෙන් ලැබෙන ප්‍රතිලාභය ගෙවිය යුතු පොලියට වඩා වැඩිනම් සල්ලි ණයට ගන්න එක වාසියි. මේක පැහැදිලි කරන්න සල්ලිම අවශ්‍යත් නැහැ. 

අපි හිතමු කිකිළියෙක් රැක බලාගෙන දවසකට බිත්තරය බැගින් ලබා ගන්නා කෙනෙක් ගැන. ඔය කිකිළිය නරින්ගෙන් පරිස්සම් කරන්න කොහොමත් මහන්සි වෙන එකේ තවත් කිකිළියෙක්ව පරිස්සම් කරන එක ඒ තරම් අමාරු වැඩක් නෙමෙයි. ඔය වැඩේට ලොකු ශ්‍රමයක් අමුතුවෙන් යොදවන්න අවශ්‍ය වෙන්නේ නැහැ. ඒ නිසා, තවත් කිකිළියෙක් ණයට අරගෙන ඒ වෙනුවෙන් පොලී ගෙවලා දවසක් ඇර දවසක් බිත්තරයක් ලබාගත්තත් ඒක අමතර වාසියක්.

දැන් ඔය වගේ ගනුදෙනුවකදී කිකිළිය ණයට දෙන කිකිළියගේ හිමිකරුට මහන්සියක් නැතුව දවස් දෙකකට වරක් බිත්තරයක් ලැබෙනවා. කිකිළියව ණයට ගන්න තැනැත්තාටත් අමතර මහන්සියක් නැතුව දවස් දෙකකට වරක් වැඩිපුර බිත්තරයක් ලැබෙනවා. ප්‍රාග්ධනය හිමිකරු විසින් වෙනත් අයෙකුට ප්‍රාග්ධනය ණයට ලබා දී ඒ වෙනුවෙන් ප්‍රතිලාභ ලබා ගනිද්දී අනෙක් පුද්ගලයාගේ ශ්‍රමයේ වටිනාකමත් නිකම්ම ඉහළ ගිහින් ශ්‍රමයේ ප්‍රතිලාභ ඉහළ යනවා. මූල්‍ය වෙළඳපොළ ක්‍රියාකරන්නෙත් ඔය විදිහටම තමයි.

හැමෝම ණය ගන්නේ ඔය විදිහට නිෂ්පාදන ක්‍රියාවලියක ආයෝජනය කරන්න නෙමෙයිනේ. පරිභෝජනය සඳහා ණය ගන්න අයත් ඉන්නවා. එය වාසියක් වෙන්නේ කොහොමද?

මේක වෙන්නේ වටිනාකම් වල සාපේක්ෂ ස්වභාවය එක්ක. අද මැරෙන්න තරම් බඩගිණිනම්, කන්න දෙයක් ගේ හරියේ නැත්නම්, මොනවා හෝ කෑමක වටිනාකම ඉතාම වැඩියි. ඔය වගේ වෙලාවක මාසයකින් කොස් ගෙඩියක් ආපහු දෙන පොරොන්දුවට ගොස් ගෙඩි බාගයක් ණයට ගන්න එක පාඩුවක් නෙමෙයි. ගසේ පිරිලා තියෙන පොළොස් ගැට ටික කොහොමටත් මාසයක් යද්දී මෝරනවා. ඔය ඔක්කොම එක පාර කාල ඉවර කරන්න බැහැ. ඒ නිසා අද ලැබෙන කොස් බාගය වෙනුවෙන් මාසයකට පස්සේ වැල වෙලා ගහ යට වැටිලා යන ගොස් ගෙඩියක් දෙන එකේ කිසිම ප්‍රශ්නයක් නැහැ. 

දැන් ගහේ තියෙන පොළොස් ගැටය අනාගතයේ අනිවාර්යයෙන්ම කොස් ගෙඩියක් විය යුතු බව පෙනෙන්නට තිබුණත් ඒක තවමත් කොස් ගෙඩියක් නෙමෙයි. පොළොස් ගැටය කොස් ගෙඩියක් වෙන්න යම් කාලයක් යනවා. අද පොළොස් ගැටයේ අනාගත වටිනාකම තමයි කොස් ගෙඩිය.

අනෙක් අතට මාසයකට පස්සේ කොස් ගෙඩියක් කියන්නේ අද පොළොස් ගැටයක්. ඒ නිසා අද කොස් ගෙඩියක වටිනාකම සහ මාසයකට පස්සේ පැහෙන්න නියමිත කොස් ගෙඩියක අද වටිනාකම් සමාන නැහැ. අද කොස් ගෙඩියේ අද වටිනාකම කොස් ගෙඩියක වටිනාකම වුනත් අනාගතයේ හැදෙන කොස් ගෙඩියේ අද වටිනාකම පොළොස් ගෙඩියක වටිනාකම පමණයි. පොළොස් ගෙඩියක වටිනාකම කියන්නේ අනාගතයේ ලැබෙන්න නියමිත දෙයක අද වටිනාකම.

මුදලේ කාල වටිනාකම කියන සංකල්පයත් ඕකම තමයි. තව අවුරුද්දකින් ලැබෙන්න නියමිත රුපියල් ලක්ෂයකට වඩා අද ලැබෙන රුපියල් ලක්ෂයක වටිනාකම වැඩියි. උද්ධමනය නිසා සල්ලි බාල්දු වීමත් මේකට හේතුවක් වුනත් මේ කියන්නේ ඒ ගැන නෙමෙයි. කිසියම් නිෂ්පාදන කාර්යයක ආයෝජනය කරලා අද අතේ තිබෙන මුදලක වටිනාකම වැඩි කරගන්න පුළුවන් වීම නිසා වටිනාකම වැඩි වීම ගැනයි මෙයින් අදහස් කරන්නේ. 

නිෂ්පාදන කාර්යයක ආයෝජනය කරන්නේ නැතුව වුනත් මේ වැඩේ වෙන්න පුළුවන්. තමන්ගේ පරිභෝජනය අවශ්‍යතා හා ගැලපෙන පරිදි සුමට කර ගැනීමට උත්සාහ කරන කෙනෙකුට ණයට දෙන එක උදාහරණයක්. අද බඩගින්නේ ඉන්න කෙනෙකුට ගහේ තියෙන මෝරපු නැති පොඩි පොළොස් ගැට හතරක් පහක් තම්බාගෙන කාලා බඩ පුරවගන්න පුළුවන්. හැබැයි ඒකෙන් වෙන්නේ අනාගතයේ කොස් ගෙඩි හතරක් පහක් කන්න තිබෙන අවස්ථාව නැති වෙන එක. අනාගතයේ ගෙඩි දෙකක් ආපසු දෙන පොරොන්දුවට අද කොස් ගෙඩියක් ණයට ගන්න එක ගනුදෙනුවේ පාර්ශ්ව දෙකටම වාසිදායකයි. 

උද්ධමනයක් නැති ලෝකයක වුනත් අනාගතය එක්ක සිදු වන ගනුදෙනුවක් ඇති විටෙක පොලියක් කියා දෙයක් තිබෙනවා. ණයට දෙන කෙනෙක් පොලියක් බලාපොරොත්තු වන මූලික හේතු දෙකක් තිබෙනවා. පළමුවැන්න මුදලේ කාල වටිනාකම සමඟ අනාගත ප්‍රතිලාභ ගලපා ගැනීම. දෙවැන්න අවදානම සමඟ ගලපා ගැනීම.

මුදලේ කාල වටිනාකම කියන එක පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වන සාපේක්ෂ දෙයක්. අවදානම වෙනස් වෙන්නේ ආයෝජනය මත වුනත්, අවදානම පිළිබඳ තක්සේරුව පුද්ගලයාගෙන් පුද්ගලයට වෙනස් වෙනවා. ඒ නිසා, කිසියම් කෙනෙක් තමන් සතු මුදලක් ණයට දී ලබා ගන්න අපේක්ෂා කරන අවම පොලිය පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වෙනවා. 

මේ කතා කරන්නේ මුදලක් ණයට දී ලබා ගන්න අපේක්ෂා කරන අවම පොලිය පොලිය ගැන බව විශේෂයෙන් මතක තබා ගත යුතුයි. ඊට වඩා වැඩි පොලියක් ලබා ගන්න ඕනෑම කෙනෙක් කැමති බව අමුතුවෙන් කියන්න අවශ්‍ය නැහැ. නමුත් ණය සැපයුම හා අදාළව වැදගත්ම දෙය මේ අවම පොලිය. ඊට අඩු පොලියකට කවුරුවත්ම ණය දෙන්නේ නැහැ.

අනෙක් පැත්තෙන් ණය ලබා ගන්නා කෙනෙක් ඒ වෙනුවෙන් ගෙවන්න සූදානම් උපරිම පොලියක් තිබෙනවා. එයත් පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වෙන දෙයක්. කිසියම් නිෂ්පාදන කාර්යයක ආයෝජනය කරලා ලබා ගන්න පුළුවන් උපරිම ප්‍රතිලාභයට වඩා සාමාන්‍යයෙන් මේ පොලිය වැඩි වෙන්නේ නැහැ. කවුරු හෝ කෙනෙක් ඊට වඩා වැඩි පොලියට ණය ගන්නවානම් ඒ ගැන දෙවරක් හිතන එක හොඳයි. එහෙම වැඩි පොලී ගෙවන්නේ පොන්සි ක්‍රම (පිරමිඩ් ක්‍රම) ක්‍රියාත්මක කරන කෙනෙක් වෙන්න පුළුවන්. 

පරිභෝජන ණය හා අදාළවනම් මෙය තීරණය වෙන්නේ කිසියම් පුද්ගලයෙකුගේ කාල වටිනාකම අනුවයි. සාමාන්‍ය මූලධර්මයක් විදිහට අනාගතයේ ලැබෙන මුදල් සහ අද ලැබෙන සමාන මුදලක් අතර ලොකු වෙනසක් නොදකින අය ඉතිරි කරන්නෝ වෙනවා. විශාල වෙනසක් දකින අය ණයගන්නෝ වෙනවා.

කාල වටිනාකම පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වෙනවා කියල මම කලින්ම කිවුවනේ. ඔබට සාපේක්ෂ කාල වටිනාකම් අනුපාතය කීයද?

මම සරල ප්‍රශ්නයක් අහන්නම්. ඔබට තව අවුරුදු පහකින් රුපියල් ලක්ෂයක් ලබා ගන්න පුළුවන්. කවුරු හෝ කෙනෙක් නිකම් දෙනවා කියලා හිතන්න. කැමතිනම් ඒ වෙනුවට අද ඊට වඩා අඩු මුදලක් ලබා ගන්න පුළුවන්. හැබැයි ඔබ ඉල්ලන මුදල ඕනෑවට වඩා වැඩි නැති සාධාරණ මුදලක්නම් පමණයි. ඔබ ඉල්ලන අවම මුදල කීයද?

දෙවන ප්‍රශ්නය. ඉහත පළමු ප්‍රශ්නයට පිළිතුරු දෙන විට අනිවාර්යයෙන්ම උද්ධමනය ඔබට මතක් වෙන්න ඇති. දැන් අපි හිතමු අවුරුදු පහකින් ඔබට රුපියල් ලක්ෂය ලැබෙන්නේ උද්ධමනය එක්ක ගැලපීමෙන් පසුව කියලා. ඒ කියන්නේ උද්ධමනය වැඩි වෙන ප්‍රමාණයට ඔය රුපියල් ලක්ෂයත් වැඩි වෙනවා. එහෙමනම්, ඔබ මේ අනාගත මුදල වෙනුවට අද ඉල්ලන අවම මුදල කීයද? 

කරුණාකර ප්‍රතිචාර කොටසේ ඔබේ පිළිතුරු සටහන් කරන්න. එය මේ සාකච්ඡාව ඉදිරියට ගෙන යාමට උදවුවක්.

Thursday, March 28, 2024

මහ බැංකුව පොලී අඩු කළේ ඇයි?


දින දෙකකට පෙර (මාර්තු 26) මහ බැංකුව විසින් ප්‍රතිපත්ති පොලී අනුපාතික 0.5%කින් අඩු කළා. ඒ අනුව, මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික 8.5%-9.5% දක්වා පහතවැටී තිබෙනවා. මහ බැංකුව පොලී අනුපාතික අඩු කළේ ඇයි? එහි බලපෑම් මොනවාද?

රටක මහ බැංකුවේ ප්‍රධාන වගකීම උද්ධමනය අඩු හා ස්ථාවර මට්ටමක පවත්වා ගැනීම. ශ්‍රී ලංකා මහ බැංකුවේ ඉලක්කය වන්නේ උද්ධමනය 4%-6% සීමාව තුළ පවත්වා ගැනීමයි. ඒ කියන්නේ සාමාන්‍ය අගයක් ලෙස 5% මට්ටමේ.

උද්ධමනය 5% මට්ටමේ තබා ගැනීම සඳහා පොලී අනුපාතික දිගුකාලීනව 7%-8% වැනි මට්ටමක තබා ගැනීම ප්‍රමාණවත්. එවිට උද්ධමනයට වඩා 2%-3%කින් වැඩි පොලියක්, ඒ කියන්නේ 2%-3% පරාසයේ මූර්ත පොලී අනුපාතිකයක් පවත්වා ගැනෙනවා.

මූර්ත පොලී අනුපාතික ගොඩක් වැඩිනම් එය ආර්ථික වර්ධනය කෙරෙහි සෘණාත්මක ලෙස බලපානවා. ඒ නිසා, මහ බැංකුවක් විසින් සාමාන්‍යයෙන් මූර්ත පොලී අනුපාතික ඕනෑවට වඩා ඉහළ මට්ටමක තියා ගන්නේ නැහැ. හැබැයි උද්ධමන ඉලක්ක වලට යන්න බැරි වීමේ අවදානම ගනිමින් මූර්ත පොලී අනුපාතික ඕනෑවට වඩා පහළ යන්න දෙන්නේත් නැහැ.

ප්‍රතිපත්ති පොලී අනුපාතික සීරුමාරු කිරීම මගින් මහ බැංකුවක් උත්සාහ කරන්නේ ඔය අන්ත දෙක අතර තුලනයක් පවත්වා ගැනීම. ඒ කියන්නේ උද්ධමනය අඩු හා ස්ථාවර මට්ටමක පවත්වා ගන්නා අතරම හැකි උපරිම ආර්ථික වර්ධන වේගය පවත්වා ගැනීම. සමහර අවස්ථා වලදී ඔය දෙකෙන් එකක් ගැන වැඩිය නොහිතා අනෙක් එක ගැන පූර්ණ අවධානය යොදවන්න වෙනවා.

මහ බැංකුවේ ඉලක්කය උද්ධමනය 4%-6% සීමාව තුළ පවත්වා ගැනීම ලෙස පවතිද්දී උද්ධමනය 70% තරම් ඉහළ මට්ටමකට ගියාම මහ බැංකුවට එහි වගකීම් ඉටු කිරීමට තිබෙන හැකියාව පිළිබඳ විශ්වාසනීයත්වය බරපතල ලෙස බිඳ වැටෙනවා. ඒ වගේ අර්බුදයකින් පස්සේ මහ බැංකුවකට ආර්ථික වර්ධනය ගැන ලොකුවට නොහිතා, උද්ධමනය පාලනය කිරීමට මහ බැංකුවට තිබෙන හැකියාව පිළිබඳව විශ්වාසනීයත්වය ගොඩ නගන්න වෙනවා.

ඉතා කෙටි කලක් තුළ උද්ධමනය ඉලක්ක මට්ටම දක්වා අඩු කර ගැනීම මගින් මහ බැංකුව විසින් නැවතත් එහි ප්‍රතිරූපය ගොඩ නගා ගත්තා. නමුත් කලින් මහ බැංකුව අනාගත්ත අනාගැනිල්ල නිසා පොඩි එහා මෙහා වීමකින් මහ බැංකුවේ ප්‍රතිරූපය නැවත බිඳ වැටෙන්න පුළුවන්. ඒ නිසා, මහ බැංකුව දැන් කටයුතු කරන්නේ ගිණි පෙණෙල්ලෙන් බැට කෑ පසු කණාමැදිරියන් ගැනත් පරිස්සම් වෙන ප්‍රවේශයකින්. මහ බැංකු වැටුප් ප්‍රශ්නයේදී වුනත් වැරැද්දක් වී තිබෙන බව තේරුම් ගෙන වැඩි කතා නැතිව එය හදාගන්න යොමු වීමෙන් පෙනෙන්නේ මේ පරිස්සමයි.

පසුගිය වසරේ සැප්තැම්බර් මාසයේදී උද්ධමනය 1.3% දක්වාම අඩු වුනා. නමුත්, මහ බැංකුව හදිස්සි වෙලා පොලී අනුපාතික ඕනෑවට වඩා අඩු කළේ නැහැ. ඊට හේතුව වැට් වැඩි කිරීම වැනි හේතු නිසා මේ අවුරුද්දේ මුල් මාස වලදී උද්ධමනය නැවතත් යම් තරමකින් ඉහළ යන බව පෙනෙන්නට තිබීම. හිතපු විදිහටම 2024 ජනවාරි මාසයේදී උද්ධමනය 6.4% මට්ටමට ගියා.

විදුලි ගාස්තු අඩු කිරීම හා එළවළු මිල විශාල ලෙස පහත වැටීම නිසා මේ (2024 මාර්තු) මාසයේ උද්ධමනය 0.9% දක්වාම පහත වැටිලා. මේ තත්ත්වයත් එක්ක වසර තුළ උද්ධමනය 4%-6% සීමාවෙන් උඩට යාමේ අවදානමක් පෙනෙන්න නැහැ.

අනෙක් අතට මාස ගණනක් තිස්සේ වර්ධනය වෙමින් පැවති පෞද්ගලික අංශයට දෙන ණය ප්‍රමාණය ජනවාරි මාසයේදී තරමක් පහත වැටී තිබුණා. කාර්තු හයක් තිස්සේ එක දිගට හැකිලුනු ආර්ථිකය නැවත වර්ධනය වෙන්න පටන් ගත්තේ මේ ණය වර්ධනයේද උදවුවෙන්. ඒ නිසා, ඒ තත්ත්වය දිගටම පවත්වා ගැනීම සඳහා මූර්ත පොලී අනුපාතික යම් තරමකින් පහත වැටෙන්න ඉඩ අරින්න වෙනවා. උද්ධමන අවදානම පහළ ගොස් ඇති නිසා මහ බැංකුවට ඒ සඳහා ඉඩක් ලැබී තිබෙනවා. බොහෝ විට වසරේ ඉදිරි කාලයේදී මහ බැංකුව විසින් ප්‍රතිපත්ති පොලී අනුපාතික තවත් අඩු කරන්න ඉඩ තිබෙනවා.

උද්ධමනය අඩු වෙන්න ප්‍රධාන හේතුවක් වුනේ විදුලි ගාස්තු අඩු කිරීම. විදුලි ගාස්තු අඩු කළ හැකි වුණේ ඩොලරයක මිල පහළ ගොස් නිෂ්පාදන පිරිවැය අඩු වූ නිසා. ඒ අනුව, පොලී අනුපාතික පහළ යාම කෙරෙහි ඩොලරයක මිල අඩු වීම වක්‍ර ලෙස බලපා තිබෙනවා.

මේ වෙද්දී ඩොලරයක මිල තිබෙන්නේ රුපියල් 300 සීමාව ආසන්නයේ. ඉදිරියේදී ඩොලරයක මිලට කුමක් වෙයිද?

මේ වන විට ශ්‍රී ලංකා රජය විසින් වාණිජ ණය ප්‍රතිව්‍යුහගත කිරීම සඳහා ණය කළමනාකරුවන් බඳවා ගැනීමට අයදුම්පත් කැඳවා තිබෙනවා. ඒ අනුව පෙනී යන්නේ බොහෝ විට මේ වන විට වාණිජ ණයහිමියන් සමඟ මූලික එකඟතාවයක් ඇති කර ගෙන අවසන් බවයි. මේ අනුව, වසර මැද වන විට විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් වීමට ඉඩ තිබෙනවා.

ඩොලරයක මිල දවසින් දවස අඩු වෙමින් තිබෙන්නේ මහ බැංකුව විසින් දිගින් දිගටම වෙළඳපොළෙන් ඩොලර් මිල දී ගනිමින් සිටිද්දීයි. සංචාරක පැමිණීම් හා ශ්‍රමික ප්‍රේෂණ වල වර්ධනය හමුවේ මහ බැංකුව විසින් එසේ මැදිහත්වීම් නොකරන්නට ඩොලරයක මිල මීට වඩා වේගයෙන් පහත වැටෙනවා. මහ බැංකු අධිපතිවරයා විසින් ඉඟි කර තිබුණේ මෙසේ වෙළඳපොළෙන් ඩොලර් මිල දී ගැනීම නිසා මාර්තු මාසය අවසානයේදී විදේශ සංචිත ප්‍රමාණය සැලකිය යුතු ලෙස ඉහළ ගොස් ඇති බවයි.

ඉදිරි කාලයේදී ජාත්‍යන්තර මූල්‍ය අරමුදලේ තෙවන වාරිකයද සංචිත වලට එකතු වීමට නියමිතයි. මේ සියල්ලට අමතරව, විදේශ ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් වූ පසු රටට එන විදේශ විණිමය ප්‍රවාහ තවත් ඉහළ යන්නට ඉඩ තිබෙනවා.

ඉහත තත්ත්වයන් තුළ දැනට ලංකාවේ විදේශ අංශය තුළ පීඩනකාරී තත්ත්වයක් පෙනෙන්නට නැහැ. ඒ නිසාම, විණිමය අනුපාතය මගින් උද්ධමනය පහළට තෙරපීමත්, එයට ප්‍රතිචාර ලෙස මහ බැංකුව මුදල් ප්‍රතිපත්ති තව දුරටත් ලිහිල් කිරීමත් අපේක්ෂා කළ හැකියි. සරලව කිවුවොත් පොලී අනුපාතික තව දුරටත් පහළ යාම අපේක්ෂා කළ හැකියි.

Wednesday, February 14, 2024

පොලී අනුපාතික තනි අංකයකට!


අද (පෙබරවාරි 14) දින පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියේදී පොලී අනුපාතික තනි අංකයක් දක්වා පහත වැටී තිබෙනවා. පහත තිබෙන්නේ එම පොලී අනුපාතිකයි.

දින 91 - 9.79%

දින 182 - 9.82%

දින 364 - 10.02%

ඊයේ (පෙබරවාරි 13) පැවති භාණ්ඩගාර බැඳුම්කර වෙන්දේසියේදී 2026 හා 2028 වසර වලදී කල් පිරෙන බැඳුම්කර අලෙවි වූයේද සැලකිය යුතු තරම් අඩු ඵලදා අනුපාතිකයකටයි.

2026 දෙසැම්බර් 15 කල් පිරෙන 11.25% කූපන් බැඳුම්කර - 10.81%

2028 දෙසැම්බර් 15 කල් පිරෙන 11.50 කූපන් බැඳුම්කර - 11.90%

ඉහත 2026 දෙසැම්බර් 15 කල් පිරෙන 11.25% කූපන් බැඳුම්කරය එහි කූපන් පොලී අනුපාතිකයට වඩා අඩු ඵලදා අනුපාතිකයකට අලෙවි වීම විශේෂත්වයක්.  ඒ අනුව, රුපියල් 100ක බැඳුම්කරයක් වෙනුවෙන් රජයට ඊට වඩා වැඩි මුදලක් ලැබෙනවා. ආර්ථික අර්බුදය පැවති පසුගිය කාලය පුරාම සිදු වුනේ එහි අනෙක් පැත්තයි. 

මීට අමතරව, කාලයකට පසුව, මාස 6 දක්වා කල් පිරෙන භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික මහ බැංකුවේ නිත්‍ය ණය පහසුකම් අනුපාතය වන 10% මට්ටමෙන් පහතට වැටී තිබෙනවා.

Thursday, February 8, 2024

මහ බැංකුවේ අලුත්ම තීරණය


ඊයේ (පෙබරවාරි 7) මහ බැංකුවේ මුදල් ප්‍රතිපත්ති මණ්ඩලයේ විශේෂ රැස්වීමක් පැවැත්වුනා. එහිදී, පොලී අනුපාතික කෙරෙහි බලපාන විශේෂ තීන්දුවක් ගනු ලැබුවා. එනම්, මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික යටතේ සිදු කළ හැකි ගනුදෙනු හා අදාළව මෙතෙක් පැවති ප්‍රමාණාත්මක සීමාවන් ලිහිල් කිරීමයි. 

මේ අනුව, මහ බැංකුවේ නිත්‍ය ණය පහසුකම යටතේ වාණිජ බැංකුවකට දිනකට මහ බැංකුවෙන් ලබා ගත හැකි වූ ණය ප්‍රමාණය පිළිබඳ උපරිම සීමාව ඉවත් කර ඇති අතර, මාසයක කාලයක් තුළ නිත්‍ය තැන්පතු පහසුකම ලබා ගත හැකි වාර ගණන 5 සිට 10 දක්වා ඉහළ නංවා තිබෙනවා. 

මේ වන විට මහ බැංකුවේ නිත්‍ය ණය පහසුකම් අනුපාතය 10%ක් වන අතර, නිත්‍ය තැන්පතු පහසුකම් අනුපාතය 9%ක් වෙනවා. මෙම පොලී අනුපාතික දෙක මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික ලෙස හැඳින්වෙනවා. සාමාන්‍යයෙන් මුදල් වෙළඳපොළ පොලී අනුපාතික, එනම් කෙටිකාලීන පොලී අනුපාතික, මහ බැංකුවේ නිත්‍ය තැන්පතු පහසුකම් අනුපාතයට වඩා වැඩි විය යුතු අතර නිත්‍ය ණය පහසුකම් අනුපාතයට වඩා අඩු විය යුතුයි. 

නිත්‍ය ණය පහසුකම් අනුපාතය යටතේ මහ බැංකුවෙන් ණය ගැනීමේ අවස්ථාව තිබියදී වාණිජ බැංකුවකට ඊට වඩා වැඩි පොලියකට වෙළඳපොළෙන් ණය ගැනීමේ අවශ්‍යතාවයක් ඇති වන්නේ නැහැ. එමෙන්ම, නිත්‍ය තැන්පතු පහසුකම් අනුපාතයට මහ බැංකුවේ මුදල් තැන්පත් කළ හැකිව තිබියදී ඊට වඩා අඩු පොලියකට වෙනත් අයෙකුට ණය දීමට අවශ්‍ය වන්නේ නැහැ. ඒ නිසා, ඉහත පොලී අනුපාතික දෙක වෙනස් කිරීම මගින් මහ බැංකුවට වෙළඳපොළ පොලී අනුපාතික පාලනය කළ හැකියි. 

කෙසේ වුවද, මුදල් සැපයුම වෙනස් නොකර, වෙළඳපොළ පොලී අනුපාතික වල තාවකාලික විචලනයන් පාලනය කිරීම පමණක් ඉලක්ක කරන්නේනම්, මහ බැංකුවට වෙළඳපොළ සමතුලිත පොලී අනුපාතිකයට වඩා ඉහළින් නිත්‍ය ණය පහසුකම් අනුපාතයත්, එම සමතුලිත පොලී අනුපාතිකයට වඩා පහළින් නිත්‍ය තැන්පතු පහසුකම් අනුපාතයත් පවත්වා ගන්නට සිදු වෙනවා. එවිට, වාණිජ බැංකුවකට ද්‍රවශීලතා හිඟයක් හෝ අතිරික්තයක් ඇති වූ විට මහ බැංකුවේ නිත්‍ය පහසුකම් ප්‍රයෝජනයට නොගෙන, වඩා වාසිදායක වෙළඳපොළ ගණුදෙනුවක් කළ හැකි බැවින්, කිසියම් වාණිජ බැංකුවකට මහ බැංකුව වෙත පැමිණීමට සිදු වන්නේ වෙළඳපොළ ගනුදෙනුවක් සඳහා පාර්ශ්වකරුවෙකු සොයා ගැනීමට නොහැකි වූ විට පමණයි. 

රජය විසින් දේශීය මුදල් වෙළඳපොළෙන් කරන ණය ගැනීම් ඉහළ යද්දී දේශීය මුදල් වෙළඳපොළේ ද්‍රවශීලතාව අඩු වී පොලී අනුපාතික ඉහළ යනවා. එවිට මහ බැංකුව විසින් එක්කෝ සිය ප්‍රතිපත්ති පොලී අනුපාතික ඉහළ වෙළඳපොළ සමතුලිත පොලී අනුපාතික හා ගැලපෙන පරිදි ඉහළ දැමිය යුතුයි. එසේ නැත්නම්, පොලී අනුපාතික ඉහළ යාම පාලනය කරමින් මුදල් සැපයුම ඉහළ යාමට ඉඩ හැරිය යුතුයි. 

ඉහත දෙවැන්නෙන් අදහස් වන්නේ මහ බැංකුවේ නිත්‍ය ණය පහසුකම යටතේ වෙළඳපොළ පොලී අනුපාතයට වඩා අඩුවෙන් මුදල් ලබා ගැනීමට වාණිජ බැංකු වලට ඉඩ සැලසීමයි. මෙහිදී, එසේ මහ බැංකුවෙන් අඩු පොලියකට ලබා ගන්නා අරමුදල් වැඩි පොලියකට රජයට ණයට දීම මගින් ලාබයක් ලබා ගැනීමේ අවස්ථාව වාණිජ බැංකු වලට ලැබෙනවා. කෙසේ වුවත්, රජය වැඩියෙන් ණය ගැනීම නිසා පොලී අනුපාතික විශාල ලෙස ඉහළ යාම පෞද්ගලික අංශයටද බලපාන නිසා, රටේ ආර්ථික වර්ධනය පවත්වා ගැනීම සඳහා, ඇතැම් තත්ත්වයන් යටතේ, මහ බැංකුවකට එසේ පොලී අනුපාතික පාලනය කරන්නට සිදු වෙනවා. 

ඉහත සාමාන්‍ය තත්ත්වයට අමතරව, මහ බැංකුවේ මුදල් ප්‍රතිපත්ති තීරණ වලට රජය විසින් බලපෑම් කිරීම නිසා නිත්‍ය පොලී අනුපාතික අවශ්‍ය පමණ ඉහළ දමනු නොලැබීම අපට වරින් වර දැක ගත හැකි වූ තත්ත්වයක්. මහ බැංකු ස්වාධීනත්වය තහවුරු කිරීම මගින් ඉලක්ක කෙරුණේ එවැනි තත්ත්වයන් ඇති වීම වලක්වා ගැනීමයි.

පහළින් තියෙන්නේ 2022 අප්‍රේල් පළමු සතිය වන විට, ඒ කියන්නේ වත්මන් මහ බැංකු අධිපතිවරයා ධුරයේ වැඩ භාර ගන්න කොට, පැවති තත්ත්වය.

මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික:

නිත්‍ය ණය පහසුකම් අනුපාතය - 7.5%

නිත්‍ය තැන්පතු පහසුකම් අනුපාතය - 6.5%

බැංකු පොලී අනුපාතික:

බරිත සාමාන්‍ය නව ණය අනුපාතය - 10.73%

බරිත සාමාන්‍ය නව තැන්පතු අනුපාතය - 7.68%

බරිත සාමාන්‍ය නව ස්ථිර තැන්පතු අනුපාතය - 8.06%

භාණ්ඩාගාර බිල්පත් ප්‍රාථමික වෙළඳපොළ:

දින- 91 බිල්පත් ඵලදා අනුපාතය - 12.92%

දින- 182 බිල්පත් ඵලදා අනුපාතය - 12.25%

වාණිජ බැංකු වලට මහ බැංකුවෙන් 7.5% පොලියට අරමුදල් සපයාගන්න පුළුවන්කම තියෙද්දී තැන්පතු වෙනුවෙන් ඊට වඩා ගොඩක් ලොකු පොලියක් ගෙවන්න පෙළඹෙන්නේ නැහැ. ඒ නිසා, තැන්පතු වෙනුවෙන් ගෙවන්නේ ඊට කිට්ටු පොලියක්. ඒ පොලියට වඩා 3%ක් පමණ වැඩි පොලියකට ණය දෙනවා. පොලිය ඊට වඩා ගොඩක් වැඩි කරලා පෞද්ගලික අංශයට ණය දෙන්න බැහැ. හැබැයි රජයට ඊට වඩා වැඩි පොලියකට ණය දෙන්න පුළුවන්. ඒ නිසා, මේ වෙද්දී බැංකු විසින් කළේ තැන්පතු ලෙස එකතු කරගන්නා අරමුදල් වගේම මහ බැංකුවෙන් ණයට ගන්න සල්ලිත් රජයට ණයට දෙන එක. 

කොහොම හරි, භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික සහ මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික අතර සැලකිය යුතු පරතරයක් ඒ වෙද්දී හැදිලා තිබුණා. ඒ වගේ පරතරයක් නඩත්තු වෙද්දී මුදල් සැපයුම දිගින් දිගටම ප්‍රසාරණය වෙනවා. මොකද ටැප් එක ඇරියා වගේ මහ බැංකුවෙන් අඩු පොලියට ලැබෙන සල්ලි අනෙක් පැත්තට ලාබයක් තියාගෙන රජයට ණයට දෙන්න බැංකු වලට පුළුවන්.

අලුත් අධිපතිවරයා ධුරයේ වැඩ භාරගත් වහාම මෙන් මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික 7%කින් වැඩි කරනවා. ඒ මගින් උත්සාහ කරන්න ඇත්තේ ඉහත විකෘතිය නැති කරන එක වෙන්න ඇති. පහත තිබෙන්නේ ඉන් පසු, අප්‍රේල් මාසය අවසානයේදී පොලී අනුපාතික වෙනස් වී තිබුණු ආකාරය.

මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික:

නිත්‍ය ණය පහසුකම් අනුපාතය - 14.5%

නිත්‍ය තැන්පතු පහසුකම් අනුපාතය - 13.5%

බැංකු පොලී අනුපාතික:

බරිත සාමාන්‍ය නව ණය අනුපාතය - 13.72%

බරිත සාමාන්‍ය නව තැන්පතු අනුපාතය - 15.35%

බරිත සාමාන්‍ය නව ස්ථිර තැන්පතු අනුපාතය - 15.63%

භාණ්ඩාගාර බිල්පත් ප්‍රාථමික වෙළඳපොළ:

දින- 91 බිල්පත් ඵලදා අනුපාතය - 23.48%

දින- 182 බිල්පත් ඵලදා අනුපාතය - 23.95%

මහ බැංකුවේ විසින් කළේ ප්‍රතිපත්ති පොලී අනුපාතික ඒ වන විට පැවති භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික වල මට්ටමට ඔසොවන එක. හැබැයි එහෙම කළා කියලා ඔය දෙක අතර තිබුණු විශාල පරතරය නැති වුනේ නැහැ. ඒ වෙනුවට වුනේ එම පරතරය තවත් වැඩි කරමින් භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික විශාල ලෙස ඉහළ ගිය එකයි. මෙය පෙර ලිපියක විස්තර කර තිබෙන ප්‍රත්‍යස්ථතාවය පිළිබඳ ප්‍රශ්නයක්.

මහ බැංකුව විසින් ප්‍රතිපත්ති පොලී අනුපාතික වැඩි කිරීමට අනුරූපව වාණිජ බැංකු විසින් තැන්පතු පොලී අනුපාතිකද වැඩි කළත් ඒ හරහා එකතු කර ගත හැකි වූ අමතර අරමුදල් ප්‍රමාණයට වඩා වැඩි ණය ඉල්ලුමක් රජය පැත්තෙන් ආපු නිසා අන්තිමට වුනේ ප්‍රතිපත්ති පොලී අනුපාතික සහ භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික අතර පරතරය ඒ විදිහටම නඩත්තු වුන එක. ඒ තත්ත්වය යටතේ වාණිජ බැංකු විසින් මහ බැංකුවෙන් අඩු පොලියට ණය අරගෙන රජයට වැඩි පොලියට ණයට දීම සහ ඒ හේතුවෙන් දිගින් දිගටම මුදල් සැපයුම ප්‍රසාරණය වීම මහ බැංකුවට පහසුවෙන් වළක්වාගන්න බැරි තත්ත්වයක් ඇති වුනා.

ඉහත තත්ත්වය පාලනය කර ගැනීම සඳහා මහ බැංකුව විසින් 2023 ජනවාරි මාසයේදී නිත්‍ය ණය පහසුකම් හා අදාළ ප්‍රමාණාත්මක සීමාවන් දැම්මා. මේ අනුව, බැංකුවකට මහ බැංකුවේ නිත්‍ය ණය පහසුකම යටතේ ලබා ගත හැකි වූ අරමුදල් ප්‍රමාණය එම බැංකුවේ ව්‍යවස්ථාපිත සංචිත ප්‍රමාණයෙන් 90%කට සීමා කෙරුණා. ඒ වෙද්දී ව්‍යවස්ථාපිත සංචිත අනුපාතය 4%ක්. ඒ කියන්නේ අවම වශයෙන් තැන්පතු වලින් 4%ක් මහ බැංකුවේ තැන්පත් කර පවත්වා ගෙන යා යුතුයි. හැබැයි අනෙක් අතට මහ බැංකුවෙන් නිත්‍ය ණය පහසුකම යටතේ ණය ලබා ගන්න පුළුවන්. 2023 ජනවාරි මාසයේදී කළේ මෙය සීමා කරන එක.

මහ බැංකුවේ නිත්‍ය ණය පහසුකම ඔය විදිහට සීමා කළාම බැංකු වලට යම් ද්‍රවශීලතා ප්‍රශ්නයකට මුහුණ දෙන්න වෙනවා. තැන්පතු පොලී වැඩි කරගෙන අවශ්‍ය අරමුදල් වෙළඳපොළෙන්ම හොයා ගන්න වෙනවා. මෙයට උදවුවක් ලෙස නිත්‍ය තැන්පතු පහසුකම භාවිතා කිරීමද මාසයකට වාර පහකට සීමා කෙරුණා. එසේ කළ විට ද්‍රවශීලතා අතිරික්තයක් තිබෙන බැංකු වලට තමන්ගේ අතිරික්ත සල්ලි මහ බැංකුවේ තැන්පත් කිරීමේ අවස්ථාව සීමා වන නිසා ද්‍රවශීලතා හිඟයක් තිබෙන බැංකුවක් හොයලා ඒ සල්ලි ණයට දෙන්න වෙනවා.

කොහොම වුනත් මේ වෙද්දී රජය පැත්තෙන් විශාල වෙනස්කම් වෙලා රජයේ ණය ඉල්ලුම විශාල ලෙස අඩු වෙලා නිසා, ප්‍රතිපත්ති පොලී අනුපාතික සහ භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික අතර පරතරයද 1% පමණ මට්ටමක් දක්වා විශාල ලෙස අඩු වෙලා තිබෙනවා. පහත තිබෙන්නේ පසුගිය සතිය වන විට පැවති තත්ත්වය.

මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික:

නිත්‍ය ණය පහසුකම් අනුපාතය - 10%

නිත්‍ය තැන්පතු පහසුකම් අනුපාතය - 9%

භාණ්ඩාගාර බිල්පත් ප්‍රාථමික වෙළඳපොළ:

දින- 91 බිල්පත් ඵලදා අනුපාතය - 10.96%

දින- 182 බිල්පත් ඵලදා අනුපාතය - 11.07%

මේ තත්ත්වය යටතේ මහ බැංකුවට ඉහත ප්‍රමාණාත්මක සීමාවන් ලිහිල් කිරීමට ඉඩප්‍රස්ථා ලැබී තිබෙනවා. ඒ එක්කම, වාණිජ බැංකු වලට මුහුණ දෙන්නට වූ ද්‍රවශීලතා අවදානම සැලකිය යුතු ලෙස අඩු වෙනවා. හදිසියකට මහ බැංකුවෙන් අවශ්‍ය පමණ අරමුදල් ලබා ගත හැකි නිසා ඔවුන්ට බයක් සැකක් නැතුව තමන් සතු අරමුදල් ණයට දෙන්න පුළුවන්.

සාමාන්‍ය මූලධර්මයක් ලෙස බැංකු විසින් ණය ලෙස ලබා දෙන අරමුදල් නැවත බැංකු පද්ධතියටම එනවා. මේ ක්‍රියාවලිය හරහා මුදල් මැවීමක් සිදු වෙනවා. එහිදී මුදල් සැපයුමේ යම් ඉහළ යාමක් සිදු වෙනවා. මේ තත්ත්වයන් එක්ක නැවතත් කෙටිකාලීන භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික දෙක අතර සීමාවකට පහත වැටෙන්න පුළුවන්. මහ බැංකුව විසින් ඉලක්ක කරන බව පෙනෙන්නේද එයයි. 

නිශ්චිතව කිවුවොත්, කෙටි කාලයක් ඇතුළත භාණ්ඩාගාර බිල්පත් පොලී අනුපාතික තනි අංකයක් දක්වා අඩු වීමට නියමිතයි. ඒ කියන්නේ ස්ථිර තැන්පත් පොලී අනුපාතික වලටද එයම වෙනවා කියන එක. එසේ වෙද්දී ණය පොලී අනුපාතිකද 12%-13% වැනි මට්ටමක් දක්වා පහත වැටෙයි. නමුත් තවමත් පරණ තැන්පතු සඳහා ගෙවන සාමාන්‍ය ස්ථිර තැන්පතු පොලී අනුපාතික 14% ඉක්මවන මට්ටමක තිබෙන නිසා ණය පොලී අඩුවීම සිදු වනු ඇත්තේ මාස කිහිපයක ප්‍රමාදයකින් පසුවයි. 

Wednesday, February 7, 2024

පොලී අනුපාතික විශාල ලෙස පහත වැටේ!


අද (2024 පෙබරවාරි 7) දින පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියේදී පොලී අනුපාතික විශාල ලෙස පහත වැටී තිබෙනවා. ඒ පසුගිය සතියේද එවැනිම පහත වැටීමක් සිදු වීමෙන් පසුවයි. පහත තිබෙන්නේ අද වෙන්දේසියේ පොලී අනුපාතික.

දින 91 - 10.96%

දින 182 - 11.07%

දින 364 - 10.73%

දෙසතියකට පෙර (2024 ජනවාරි 23) පැවති භාණ්ඩාගාර බිල්පත් වෙන්දේසියේදීද බිල්පත් අලෙවි වූයේ මීට වඩා සැලකිය යුතු තරම් ඉහළ පොලී අනුපාතික වලටයි. 

දින 91 - 13.35%

දින 182 - 13.41%

දින 364 - 12.78%

මාස විස්සකට පෙර (2022 අප්‍රේල් 7 දින), වත්මන් මහ බැංකු අධිපතිවරයා ධුරයේ වැඩ භාර ගැනීමෙන් පසුව, උද්ධමනය ඉක්මණින් අඩු කර ගැනීම ඉලක්ක කර ගනිමින්, පොලී අනුපාතික විශාල ලෙස ඉහළ යාමට ඉඩ සැලැස්වූවා. පහත තිබෙන්නේ ඔහු ධුරයේ වැඩ භාර ගෙන මාස හතරකට පසුව (2022 සැප්තැම්බර් 7) පොලී අනුපාතික පැවති මට්ටමයි.

දින 91 - 32.89%

දින 182 - 31.29%

දින 364 - 30.50%

කෙසේ වුවද, මේ වන විට පොලී අනුපාතික වත්මන් අධිපතිවරයා වැඩ භාර ගන්නා විට පැවති මට්ටමට සාපේක්ෂව වුවද විශාල ලෙස පහත වැටී තිබෙනවා. පහත තිබෙන්නේ ඒ වන විට (2022 අප්‍රේල් 6 දින) පැවති පොලී අනුපාතිකයි.

දින 91 - 14.12%

දින 182 - 15.36%

දින 364 - 15.69%

උද්ධමනය පාලනය කිරීම සඳහා මහ බැංකුවක් සතු ප්‍රධානම මෙවලම පොලී අනුපාතිකයි. වත්මන් අධිපතිවරයා විසින් ධුරය භාර ගැනීමෙන් අනතුරුව එම අවිය නිවැරදි ලෙස ප්‍රයෝජනයට ගැනුනා. 

පොලී අනුපාතික විශාල ලෙස ඉහළ යාම බොහෝ දෙනෙකුගේ කණස්සල්ලට හා විවේචනයට හේතු වුවත්, එමගින් 73.7% වැනි (ජාතික පාරිභෝගික මිල දර්ශකය අනුව) ඉහළ මට්ටමක පැවති උද්ධමනය කෙටි කලක් තුළ මහ බැංකුවේ ඉලක්ක මට්ටම දක්වා පහත දමා ගැනීමට හැකි වුනා. 

ආසන්න කාලයකදී උද්ධමනය මෙවැනි ඉහළ මට්ටමක පැවති බොහෝ රටවල එම ඉහළ උද්ධමනය තවමත් පාලනය වී නැහැ. පොලී අනුපාතික නිසි සේ ප්‍රයෝජනයට ගනිමින් ලංකාවේ උද්ධමනය පාලනය කිරීමෙන් අනතුරුව දැන් පොලී අනුපාතිකද දිගුකාලීනව පැවති සාමාන්‍ය මට්ටම දක්වා පහත වැටෙමින් තිබෙනවා.

කෙසේ වුවද, මහ බැංකුවේ මුදල් ප්‍රතිපත්තියට අමතරව, පොලී අනුපාතික පහත වැටීම කෙරෙහි රාජ්‍ය මූල්‍ය ප්‍රතිපත්ති වෙනස්කම් වලින් විශාල බලපෑමක් සිදු වී තිබෙනවා. මේ වන විට රජයේ ආදායම් වැඩි කර ගැනීම හා වියදම් පාලනය හරහා ප්‍රාථමික අයවැය අතිරික්තයක් ඇති කරගෙන ඇති බැවින් පරණ ණය හා පොලී ගෙවීම සඳහා හැර රජය පවත්වා ගෙන යාම සඳහා ණය ගැනීමේ අවශ්‍යතාවයක් නැහැ. ඒ නිසා, රජය විසින් අලුතෙන් ණය ලෙස ලබා ගන්නේ පරණ ණය හා පොලී වෙනුවෙන් දේශීය මුදල් වෙළඳපොළට පොම්ප කරන රුපියල් ප්‍රමාණයට වඩා අඩු රුපියල් ප්‍රමාණයක්.

ඉහත තත්ත්වය තුළ දේශීය මුදල් වෙළඳපොළේ රුපියල් ද්‍රවශීලතාවය ඉහළ යමින් තිබෙනවා. මහ බැංකුව විසින් මහ බැංකුව සතු භාණ්ඩාගාර බිල්පත් අලෙවි කිරීම හරහා මෙම අතිරික්ත ද්‍රවශීලතාවයෙන් කොටසක් අවශෝෂණය කර ගන්නා නමුත් අනෙක් අතට මහ බැංකුව විසින් වෙළඳපොළෙන් ඩොලර් මිල දී ගැනීමද සිදු කරමින් සිටින නිසා නැවතත් වෙළඳපොළේ රුපියල් ද්‍රවශීලතාවය ඉහළ යනවා. ජනවාරි මාසය තුළ රටේ නිල සංචිත තව දුරටත් ඉහළ යාම මගින් හා ඩොලරයක මිල පහත යාමෙන් පෙන්නුම් කරන්නේ මහ බැංකුව විසින් දිගින් දිගටම වෙළඳපොළෙන් ඩොලර් මිල දී ගනිමින් සිටින බවයි.

රජයේ ණය ගැනීම් සීමා වෙද්දී බැංකු පද්ධතිය තුළ ඉතිරි වන අතිරික්ත රුපියල් ප්‍රමාණය පෞද්ගලික අංශයට ණය ලෙස දීමට බැංකු වලට සිදු වෙනවා. මෙහිදී ණය සැපයුම පෞද්ගලික අංශයේ ණය ඉල්ලුම ඉක්මවීමේ ප්‍රතිඵලයක් ලෙස එම ණය පොලී පහත වැටීමක්ද සිදු වෙමින් පවතිනවා. 

වෙබ් ලිපිනය: