වෙබ් ලිපිනය:

Showing posts with label රාජ්‍ය ආදායම. Show all posts

Wednesday, December 18, 2024

රාජ්‍ය ආදායම සහ බදු සහන


අලුත් ආණ්ඩුව විසින් බදු සහන කිහිපයක් ලබා දී තිබෙනවා. මේ විදිහට බදු සහන ලබා දෙන්න පුළුවන් වුනේ කොහොමද? එයින් ආර්ථිකයට සිදු වන බලපෑම කුමක්ද?

අප පෙර ලිපි වල කතා කර තිබෙන පරිදි, ස්ථායීකරණ වැඩ පිළිවෙළේ දිගුකාලීන ඉලක්කය වනුයේ රාජ්‍ය ආදායම දළ දේශීය නිෂ්පාදිතයෙන් 15.3% මට්ටම දක්වා වැඩි කර ගෙන, පොලී ගෙවීම් හැර අනෙකුත් වියදම් දළ දේශීය නිෂ්පාදිතයෙන් 13.0% මට්ටම නොඉක්මවීම මගින් අවම වශයෙන් දළ දේශීය නිෂ්පාදිතයෙන් 2.3%ක ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වා ගැනීමයි. 

රාජ්‍ය ආදායම් 15.3% මට්ටම දක්වා වැඩි කර ගැනීමට සැලසුම් කර තිබුණේ පහත ආකාරයෙනුයි.

2025 - 15.0%

2026 - 15.1%

2027 - 15.2%

2028 සිට ඉදිරියට - 15.3%


මේ වන විට අප 2024 පළමු කාර්තු තුනේ රාජ්‍යමූල්‍ය ප්‍රවණතා ගැන හරියටම දන්නවා.

2024 පළමු කාර්තුව:

බදු ආදායම - 10.52%

බදු නොවන ආදායම - 0.98%

රාජ්‍ය ආදායම - 11.50%

ප්‍රාථමික වියදම් - 7.53%

ප්‍රාථමික අයවැය අතිරික්තය - 3.97%


2024 දෙවන කාර්තුව:

බදු ආදායම - 12.93%

බදු නොවන ආදායම - 1.09%

රාජ්‍ය ආදායම - 14.02%

ප්‍රාථමික වියදම් - 10.65%

ප්‍රාථමික අයවැය අතිරික්තය - 3.37%


2024 තෙවන කාර්තුව: 

බදු ආදායම - 13.10%

බදු නොවන ආදායම - 1.05%

රාජ්‍ය ආදායම - 14.15%

ප්‍රාථමික වියදම් - 10.92%

ප්‍රාථමික අයවැය අතිරික්තය - 3.23%


මේ අනුව පෙනී යන්නේ 2024 තෙවන කාර්තුව වන විට රාජ්‍ය ආදායම දළ දේශීය නිෂ්පාදිතයෙන් 14.15% දක්වා ඉහළ ගොස් ඇති බවයි. මෙම අගය සිවු වන කාර්තුවේදී තවත් වැඩි වීමට මිස අඩු වීමට හේතුවක් නැහැ. තවත් ඉහළ නොගියද, 2025 ඉලක්කය වන 15.0% මට්ටමට යාමට තවත් අවශ්‍ය වන්නේ දදේනියෙන් 0.85%ක වැඩි වීමක් පමණයි.

දෙවන විමර්ශනයේදී ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් ඇස්තමේන්තු කර තිබුණු පරිදි, වාහන ආනයනය විවෘත වෙද්දී මෙම අගයට 0.80%ක් එකතු වන අතර, වැට් බදු පැහැර හරින අයගෙන් එම බදු අය කර ගැනීම සඳහා දැනට ගන්නා ක්‍රියාමාර්ග වලින් තවත් 0.30%ක් එකතු වීමට නියමිතයි. එමෙන්ම, "ආරෝපිත ගෙවල් කුලී" බද්ද හඳුන්වා දීමෙන් පසුව තවත් 0.15%ක් එකතු වෙනවා. මේ සියල්ල එකතු වීමෙන් පසුව, 2025 රාජ්‍ය ආදායම දිගුකාලීන රාජ්‍ය ආදායම් ඉලක්කය ඉලක්කය වන 15.3% මට්ටමද ඉක්මවා යනවා.

මෙම තත්ත්වය හමුවේ රජයට ගත හැකි විකල්ප ක්‍රියාමාර්ග දෙකක් තිබෙනවා. පළමුවැන්න "සමාජ ප්‍රජාතන්ත්‍රවාදී" ප්‍රවේශය ලෙස හැඳින්විය හැකි, බදු ආදායම් වැඩි කරගෙන වියදම්ද වැඩි කිරීමේ ප්‍රවේශයයි. මැතිවරණ වලට පෙර ආණ්ඩු පක්ෂ කණ්ඩායම ප්‍රදර්ශනය කළේ මෙවැනි ප්‍රවේශයක් ඔවුන් විසින් අනුගමනය කරන්නට යන බවයි. දෙවන ප්‍රවේශය වනුයේ "නව ලිබරල් ප්‍රවේශය" ලෙස හැඳින්වෙන වියදම් වැඩි නොකර, බදු අඩු කිරීමේ ප්‍රවේශයයි. 

ප්‍රාථමික අයවැය අතිරික්තය අවශ්‍ය අවම මට්ටමේ පවත්වා ගන්නේනම්, මේ ප්‍රවේශ දෙකෙන් කුමක් අනුගමනය කළද එය ආර්ථික ස්ථායීතාවය අවදානමේ හෙළන්නේ නැහැ. මේ මොහොතේදී ආණ්ඩුව විසින් දෙවන ප්‍රවේශය තෝරා ගෙන ඇති බවක් පෙනී යනවා. 

පෞද්ගලික ආදායම් බදු හා අදාළ සහනයක් ලබා දීම සඳහා පැවති ආණ්ඩුව විසින්ද ජාත්‍යන්තර මූල්‍ය අරමුදලේ එකඟතාවය ලබා ගෙන තිබුණා. එහෙත් දැන් ලබා දෙන්නට යන සහනය එම සහනය ඉක්මවා යන්නක්. එමෙන්ම, මගේ මතකය නිවැරදිනම්, මැතිවරණ වලට පෙර පොරොන්දු වූ සහනයට වඩා අඩු මට්ටමක සහනයක්. අරමුදල සමඟ සාකච්ඡා වලදී පෙනී ගිය පරිදි, ආර්ථික ස්ථායීතාවය අවදානමේ නොහෙළමින් ලබා දිය හැකි උපරිම සහනය මෙය විය හැකියි. 

ඩොලරයක මිල පහත වැටී තිබුණද, ආනයන වල විශාල වර්ධනයක් සිදු නොවීමට එක් හේතුවක් වනුයේ මධ්‍යම පන්තියේ මිල දී ගැනීමේ හැකියාව පහත වැටී තිබීමයි. ඊට හේතුව වැඩි කළ බදු නිසා ඔවුන්ගේ රුපියල් ආදායම් පහත වැටී තිබීමයි. බදු සහන නිසා ආනයන ඉල්ලුමෙහි යම් ඉහළ යාමක් අපේක්ෂා කළ හැකි අතර එය ඩොලරයක මිල යම් තරමකින් ඉහළ දැමීමටද හේතුවක් විය හැකියි. ඒ වාහන ආනයනය විවෘත වීම සහ පොලී ගෙවීම් ආරම්භ වීම නිසා සිදු විය හැකි බලපෑමට අමතරවයි. කෙසේ වුවත්, මේ මොහොතේ ඩොලරයක මිල තරමක් ඉහළ යාම ප්‍රශ්නකාරී දෙයක් නෙමෙයි. 

Monday, August 26, 2024

මෙවර අයවැයෙන් බදු වැඩි වෙන්නේ කොහොමද?

ඉදිරි 2025 වසර සඳහා රාජ්‍ය අයවැය ඇස්තමේන්තු පිළියෙළ කිරීමේ මූලික කටයුතු මේ වෙද්දීත් පටන් අරගෙනයි තියෙන්නේ. මෙහිදී ප්‍රාථමික වියදම්, ඒ කියන්නේ පොලී ගෙවීම් හැර රජයේ අනෙකුත් සියලු වියදම්, දළ දේශීය නිෂ්පාදිතයෙන් 13%කට වඩා වැඩි වෙන්න බැහැ. රාජ්‍ය සේවක වැටුප් වැඩි කිරීම් හෝ වෙනත් ඕනෑම වියදම් වැඩි කිරීමක් සිදු කරන්න වෙන්නේ ඔය සීමාවට යටත්වයි. (එසේ කිරීමේ හැකියාව ගැන පෙර ලිපි වල විස්තර කළා.)

ඔය 13% සීමාව එන්නේ සති කිහිපයකට පෙර රටේ නීතියක් බවට පත් වූ 2024 අංක 44 දරන රාජ්‍ය මූල්‍ය කළමනාකරණ පනත අනුවයි. එම පණතේ 15(1) වගන්තියේ සඳහන් කොට ඇති පරිදි "ආණ්ඩුවේ ප්‍රාථමික වියදම් අදාළ මුදල් වර්ෂය සඳහා ඇස්තමේන්තුගත නාමික දළ දේශීය නිෂ්පාදිතයෙන් සියයට දහතුනක ප්‍රතිශතයක් නොඉක්මවිය යුතුය."

රාජ්‍ය මූල්‍ය කළමනාකරණ පනත දැන් රටේ නීතියක් නිසා ආණ්ඩුව මාරු වුනත් මේ සීමාව තවදුරටත් වලංගුයි. නමුත්, මෙය සාමාන්‍ය පණතක් නිසා පාර්ලිමේන්තුවේ බහුතර ඡන්දයෙන් පහසුවෙන්ම සංශෝධනය කරන්න පුළුවන්. 

පණත ගෙනාවේ රනිල් කඳවුර නිසා රනිල්ට පක්ෂපාතී කණ්ඩායමක් දිගටම බලයේ හිටියොත් ඔය සීමාව වෙනස් වෙන්න හේතුවක් නැහැ. නමුත් රජයේ වියදම් කොපමණද කියා තීරණය කරන එක බලයේ සිටින ආණ්ඩුවේ අයිතියක්. ජනතාව ආණ්ඩුවක් බලයට පත් කරන්නේ ඒ අයිතිය ඔවුන්ට ලබා දීලයි. ඒ වගේම, එය පවතින ආණ්ඩුවේ ආර්ථික-දේශපාලන ප්‍රතිපත්තිය අනුව සිදු වෙන දෙයක්. 

ලංකාව ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ඇති කරගෙන තිබෙන ගිවිසුම අනුවත්, ඒ නැතත්, රටේ ණය තිරසාරත්වය ඇති කරගෙන ඉතා ඉක්මණින් නැවත ආර්ථික අර්බුදයකට නොයා සිටීම සඳහාත්, අවම වශයෙන් දළ දේශීය නිෂ්පාදිතයෙන් 2.3%ක ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වා ගන්නම වෙනවා. සජිත් කඳවුර වගේම මාලිමා කඳවුරත් ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ඇති කරගෙන තිබෙන ගිවිසුමෙන් ඉවත් වන බවක් කියා නැහැ. ඒ වගේම, ඔය කණ්ඩායම් දෙකෙන් එකක්වත් ඉතා ඉක්මණින් රට නැවත ආර්ථික අර්බුදයකට යන විදිහේ වැඩක් දැන දැන, හිතාමතා කරන එකක් නැහැ. 

පවතින තත්ත්වයන් යටතේ නැවතත් රටේ ආර්ථිකය අස්ථාවර වෙන්න යනවා කියන්නේ ඊට කලින්ම පවතින ආණ්ඩුව අස්ථාවර වෙනවා කියන එක. දේශපාලන කඳවුරක් අමාරුවෙන් බලය ලබාගන්නේ ලේසියෙන් බලය අත හැර යන්න නෙමෙයි. ඒ නිසා, ඔය කවුරු බලයට ආවත්, තම තම නැණ පමණින්, "කරන දෙයක් පරිස්සමෙන්" කරයි කියලයි මම හිතන්නේ.

රජය ක්‍රමයෙන් කුඩා කරමින් රාජ්‍ය වියදම් දිගටම 13% සීමාවේ පවත්වා ගැනීම රනිල්ගේ ආර්ථික-දේශපාලන ප්‍රතිපත්තිය බවයි පෙනෙන්න තියෙන්නේ. නමුත් සජබ විසින් මේ සීමාව ඕනෑවට වඩා සීමාකාරී එකක් බව කිහිප තැනකම සඳහන් කර තිබෙනු දැක්කා. මාලිමාවේ ආර්ථික-දේශපාලන ප්‍රතිපත්ති එක්ක මේ සීමාව කොහොමටවත් ගැලපෙන්නේ නැහැ. ඒ නිසා, ඔය කඳවුරු දෙකෙන් එකක් බලයට ආවොත් 13% සීමාව ඉහළ දමන්න ඉඩ තිබෙනවා.

පවතින ආණ්ඩුවේ ආර්ථික-දේශපාලන ප්‍රතිපත්තිය මත පදනම්ව ඇති 13% සීමාව වැඩි කරන එක ඒ හේතුව නිසාම ප්‍රශ්නකාරී වෙන්නේ නැහැ. මොකද කුඩා රජයක් පවත්වා ගෙන යාම කියන එකෙන් නියෝජනය වන්නේ එක් ආර්ථික-දේශපාලන ධාරාවක් පමණයි. නමුත් 2.3%ක ප්‍රාථමික අයවැය අතිරික්තය එවැන්නක් නෙමෙයි. එය මේ වෙද්දී ලංකාව ඉන්න තත්ත්වයත් එක්ක අනිවාර්ය අවශ්‍යතාවයක්. 

රජයේ ප්‍රාථමික වියදම් 13%නම් (මේ කියන්නේ දදේනි අනුපාත ගැන), 2.3%ක ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වා ගැනීම සඳහා රාජ්‍ය ආදායම අවම වශයෙන් 15.3% දක්වා වැඩි කරගන්න වෙනවා. ඒ කියන්නේ, ඔය 13% සීමාව් වැඩි කර ගත්තත්, රාජ්‍ය ආදායම 15.3% මට්ටමට යන තුරු 13%කට වඩා වියදම් කරන්න අවස්ථාවක් ලැබෙන්නේ නැහැ. 

රනිල්ගේ ආර්ථික-දේශපාලන ප්‍රතිපත්තිය බව පෙනෙන්නේ රාජ්‍ය ආදායම 15.3% මට්ටමට අරගෙන දිගටම ඒ මට්ටමේ දිගටම පවත්වා ගෙන යන එක. දැනට ජාත්‍යන්තර මූල්‍ය අරමුදල එකඟ වී තිබෙන වැඩපිළිවෙළේ ඉලක්කයත් ඒකයි. මේ ඉලක්කයට ඉදිරි (2025) වර්ෂය තුළම වුනත් යාමේ හැකියාවක් තිබෙනවා. එසේ යා හැකි වුවහොත්, ඉන් පසුව තව දුරටත් බදු වැඩි කරන්න අවශ්‍ය වන්නේ නැහැ. 

මාලිමා කඳවුර විසින් කිහිප තැනක කියා තිබුණු විදිහට ඔවුන්ගේ ඉලක්කය රාජ්‍ය අදායම මීට වඩා ඉහළ මට්ටමකට අරගෙන යන එක. රාජ්‍ය අදායම තිරසාර ලෙස වැඩි කරගත හැකිනම්, 2.3%ක ප්‍රාථමික අයවැය අතිරික්තය පවත්වා ගනිමින්, රාජ්‍ය වියදමත් වැඩි කරන්න පුළුවන්. ඒ විදිහේ වෙනසකට ජාත්‍යන්තර මූල්‍ය අරමුදල විරුද්ධ වෙන එකක් නැහැ. මොකද ලංකාවේ වාමාංශික කඳවුර විසින් ජාත්‍යන්තර මූල්‍ය අරමුදල "නව ලිබරල්" ප්‍රතිපත්ති වෙනුවෙන් පෙනී සිටින ආයතනයක් ලෙස හැඳින්වුවත්, අරමුදල විසින් දිගින් දිගටම පෙන්වා දී තිබෙන්නේ රාජ්‍ය ආදායම් වැඩි කර ගැනීමේ අවශ්‍යතාවයයි. 

ඔය කතාව සජිත් කඳවුර ඇතුළු වෙනත් ඕනෑම කඳවුරකට අදාළයි. දැනට යෝජිත 15.3% සීමාවෙන් එහාට රාජ්‍ය ආදායම ගෙන යා හැකිනම් වැඩියෙන් වියදම් කරන්නත් පුළුවන්. ඒක රටේ මිනිස්සුන්ගේ බහුතර කැමැත්ත අනුව තීරණය විය යුතු දෙයක්. නමුත් දැනට තිබෙන ප්‍රශ්නය 15.3% සීමාවට යන එකයි.

ලංකාව ජාත්‍යන්තර මූල්‍ය අරමුදල එක්ක ගිවිසුම අත්සන් කළේ 2023 මාර්තු වලදීනේ. රනිල්ට බලය ගියේ 2022 ජූලි. මහ බැංකුවේ හා මහා භාණ්ඩාගාරයේ ලොකු පුටු මාරු වුනේ ඊටත් මාස කිහිපයකට කලින්. නමුත් ඔය දේවල් වෙන්න කලින්, 2021දීත් යම් බදු වැඩි කිරීම් යෝජනා කළා. එහෙම නොකළානම් දදේනි අනුපාතයක් විදිහට රාජ්‍ය ආදායම් වැඩි වෙන්න තිබුණේ පහත ආකාරයටයි. මේ බදු නොවන ආදායම් කොටසද ඇතුළත්ව.

2023 - 6.8%

2024 - 7.6%

2025 - 8.1%

දැන් ඔය විදිහට කිසිම බදු වැඩි කිරීමක් කළේ නැතත් අවුරුද්දෙන් අවුරුද්ද බදු ආදායම් ඉහළ යනවා. ඊට හේතුව නාමික දළ දේශීය නිෂ්පාදිතය වැඩිවීම. එය සිදු වෙන්නේ ආර්ථික වර්ධනය නිසා වෙන්නත් පුළුවන්. උද්ධමනය නිසා වෙන්නත් පුළුවන්. හේතුව ඔය දෙකෙන් කොයි එක වුනත් බදු ආදායම් වැඩි වෙනවා. 

ඕනෑනම් මේක වෙන්නේ බදු කැපීම නිසා එහි උදවුවෙන් ආර්ථිකය වර්ධනය වීමෙන් කියලා කෙනෙකුට තර්ක කරන්නත් පුළුවන්. ඒක එහෙම වුනත් නොවුනත්, 2025 වෙද්දී යා හැකිව තිබුණේ 8.1% සීමාවට පමණයි. 


ඔය තත්ත්වය හමුවේ, ආර්ථික අර්බුදය එන්න කලින්ම, 2021දී යම් බදු වැඩි කිරීම් යෝජනා කළානේ.

- මූල්‍ය සේවා මත අය කරන වැට් බද්ද වැඩි කිරීම 

- සමාජ සංරක්ෂණ බද්ද 

- නිෂ්පාදන බදු වැඩි කිරීම 

ඔය බදු වැඩි කිරීම් වලින් රාජ්‍ය ආදායම තවත් 1%කින් වැඩි කරගන්න පුළුවන්කමක් තිබුණා. විශේෂයෙන්ම සමාජ සංරක්ෂණ බද්දෙන්.  

2023 - 7.8%

2024 - 8.6%

2025 - 9.1%

නමුත් තවමත් හැරෙන්නවත් මදිනේ. හැබැයි 2022දී යෝජනා වූ බදු ප්‍රතිසංස්කරණ වලින් තත්ත්වයේ විශාල වෙනසක් සිදු වුනා. මේ බදු ප්‍රතිසංස්කරණ සියල්ල යෝජනා වුනේ ජාත්‍යන්තර මූල්‍ය අරමුදල එක්ක ගිවිසුම අත්සන් කරන්න කලින්. ඊට පස්සේ රාජ්‍ය ආදායම් ඇස්තමේන්තු වෙනස් වුනේ මේ විදිහට.

2023 - 11.0%

2024 - 13.2%

2025 - 14.9%

ජාත්‍යන්තර මූල්‍ය අරමුදල එක්ක ගිවිසුමක් අත්සන් කරන්න කලින්ම ශ්‍රී ලංකා බලධාරීන් විසින් ඔය ව්දිහට බදු ප්‍රතිසංස්කරණ යෝජනා කරලා සහ එයින් වැඩි කොටසක් ක්‍රියාත්මක කරලා රාජ්‍ය ආදායම් වැඩි කරගැනීම සඳහා අවශ්‍ය ක්‍රියාමාර්ග අරගෙන තිබීම රටට ඉක්මණින් ගොඩ එන්න විශාල උදවුවක් වුනා. 

ඉහත 2022 බදු ප්‍රතිසංස්කරණ යෝජනා බොහොමයක් ඉතා ඉක්මණින් සිදු කිරීමට නියමිතව තිබුණත් තෑගි හා උරුම බද්දත්, වත්කම් බද්දත් අය කරන්න අදහස් කර තිබුණේ 2025 සිටයි. ඊට හේතුව මේ බදු අය කරන්න කලින් රටේ දේපොළ පිළිබඳ නිවැරදි තක්සේරු සිදු කර අවසන් කළ යුතු වීමයි. 2025 රාජ්‍ය ආදායම් ඇස්තමේන්තුවෙන් 1.2%ක් ආවේ ඔය බදු දෙකෙන්. ඒ දෙක නැතිව තත්ත්වය මේ වගේ.

2023 - 11.0%

2024 - 13.2%

2025 - 13.7%

ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් අපේක්ෂා කරන පරිදි රාජ්‍ය ආදායම 15.3% මට්ටමට එසවිය යුත්තේ පහත ආකාරයටයි.

2025 - 15.0%

2026 - 15.1%

2027 - 15.2%

2028 සිට ඉදිරියට - 15.3%

නමුත්, ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් පළමු විමර්ශනය සිදු කරද්දී, ඒ වෙද්දී පැවති ප්‍රගතිය අනුව, පේන්න තිබුණේ මේ වගේ තත්ත්වයක්. 

2023 - 10.1%

දැන් මේ තත්ත්වය අනුව 2023 ඉලක්කය වූ 11.0%ට යන්න 0.9%ක අඩුවක් තියෙනවනේ. 2023 ඉලක්කයට යන්නේ නැතිව 2024 හා ඉන් ඉදිරියට ඉලක්ක වලට යන්නත් බැහැ. වැට් බද්ද 18% දක්වා වැඩි කළේ ඒ අඩුව හදා ගන්න. කලින් කියපු 2022 බදු ප්‍රතිසංස්කරණ අනුව වැට් බද්ද වැඩි කිරීමට නියමිතව තිබුණේ සහ වැඩි කර තිබුණේ 15% දක්වා පමණයි. වැට් බද්ද 18% දක්වා වැඩි කිරීමෙන් පසුව 2024දී 12.9% මට්ටමට යන්න පුළුවන් වෙයි කියන එකයි ඇස්තමේන්තුව වුනේ. ඒක වුනත් 13.2% මට්ටමට වඩා අඩු වුනත් කිට්ටුවට හරි යනවනේ.

කොහොම වුනත් 2023 දෙවන භාගයේදී බදු ආදායම් සැලකිය යුතු ලෙස වැඩි වූ නිසා අන්තිමට 2023 අපේක්ෂිත ඉලක්කය වූ 11.0%ට යන්න පුළුවන් වුනා. ඒකට 2024 සිට වැට් වැඩි කිරීම නිසා ලැබෙන ආදායමද එකතු කළ විට දැන් තත්ත්වය මෙවැන්නක්.

2024 - 13.5%

මේ අනුව, 2025 ඉලක්කය වන 15.0%ට යන්න තවත් අඩු 1.5%ක් පමණයි. වාහන ආනයනයට ඉඩ දුන් පසුව එයින් 0.8%ක් එකතු වෙනවා. වැට් බදු පැහැර හරින අයගෙන් එම බදු අය කර ගැනීම සඳහා දැනට ගන්නා ක්‍රියාමාර්ග වලින් තවත් 0.3%ක් එකතු වීමට නියමිතයි. ඒ අනුව, තවත් අඩු 0.4%ක් පමණයි.

දැන් මම කලින් කිවුවනේ 2022 බදු ප්‍රතිසංස්කරණ යෝජනා අනුව 2025 සිට තෑගි හා උරුම බද්දක් සහ වත්කම් බද්දක් පැනවීමට සැලසුම් කර තිබුණු බව සහ එමගින් 1.2%ක් එකතු කරගන්න යෝජනා වී තිබුණු බව. නමුත් දැන් ඒ තරම් අඩුවක් නැහැ. තව අඩු 0.4%ක් පමණයි. ඒ අනුව, රජය විසින් අරමුදලට යෝජනා කර තියෙන්නේ අර කලින් කියූ බදු දෙක වෙනුවට වෙනත් බදු ප්‍රතිසංස්කරණ කිහිපයක් මගින් ඔය 0.4% අඩුව හදාගන්න. රුපියල් වලින්නම් බිලියන 136ක් පමණ. 

මේ සඳහා "ආරෝපිත ගෙවල් කුලී" බද්දක් අලුතෙන් හඳුන්වා දෙන්න නියමිතව තිබෙනවා. එමගින් තව 0.15%ක් එකතු කරගන්න පුළුවන්. රුපියල් බිලියන 51ක් පමණ.

තමන් පංදිචි නිවසට අමතරව සමහර අයට තවත් ගෙවල් තිබෙනවා. ඒ අමතර ගෙවල් කුලියට දී තිබේනම්, එසේ ලැබෙන ආදායම වෙනුවෙන් කොහොමටත් ආදායම් බදු ගෙවන්න වෙනවා. කොහොමටත් කිවුවට මුළු ආදායම අවම ආදායම් බදු සීමාවෙන් එහාට යන අයට පමණයි. නමුත් එවැනි අමතර ගෙවල් කුලියට දී නැත්නම් ආදායමක් නොලැබෙන නිසා බද්දක් ගෙවන්න අවශ්‍ය වන්නේ නැහැ.

දැන් මේ අලුත් බද්ද හඳුන්වා දුන් පසුව එවැනි අමතර ගෙයක් කුලියට නොදුන්නත්, කුලියට දීමෙන් ලබා ගත හැකි ආදායම ඇස්තමේන්තු කරලා එම "ලබා ගත හැකි" ආදායම වෙනුවෙන් බද්දක් ගෙවන්න වෙනවා. මේකත් වත්කම් බද්දක් වගේම තමයි. නමුත් වෙනස්කම් දෙකක් තිබෙනවා.

පළමු වෙනස මේ බද්දට යටත් වන්නේ කෙනෙකුගේ වත්කම් වලින් එක් වර්ගයක් පමණයි. ඒ නිසා, අය කර ගැනීම වඩා පහසුයි. හැබැයි අපේක්ෂිත ආදායම කලින් යෝජනා වූ බදු ක්‍රම වලින් ලබා ගත හැකි වූ ප්‍රමාණයෙන් අටෙන් එකක් පමණයි. 

දෙවන වෙනස නීතිමය වෙනසක්. ලංකාවේ දැනට පවතින නීතිය අනුව දේපොළ බදු අය කළ හැක්කේ පළාත් සභා වලටයි. ඒ නිසා, මධ්‍යම රජය විසින් දේපොළ බද්දක් පැනවීම පළාත් සභා බලතල ආපසු ගැනීමක් වගේ දෙයක් වෙනවා. නමුත් ආදායම් බදු අය කළ හැක්කේ මධ්‍යම රජයට නිසා මේ විදිහට අය කරන එකේ නීතිමය අවුලක් නැහැ. යම් ආකාරයකින් පළාත් සභා නීතියට වංගු ගැහීමක් වගේ දෙයක්. 

මේ අලුත් බද්ද හැම පොඩි ගෙදරකින්ම අය කරන එකක් නැහැ. එය අදාළ වනු ඇත්තේ යම් අවම වටිනාකමක් තිබෙන වටිනා හා විශාල නිවාස මත පමණයි. 

ඊළඟට මත්පැන්, දුම්කොළ හා සූදු ක්‍රීඩා මත දැනට අය කරන 40% බද්ද 45% දක්වා වැඩි කර තවත් රුපියල් බිලියන 27ක් පමණ එකතු කර ගැනීමට නියමිතව තිබෙනවා. සේවා අපනයන ආදායම් සඳහා දැනට ලබා දී තිබෙන ආදායම් බදු සහනයක් ඉවත් කිරීමෙන් තවත් රුපියල් බිලියන 14ක් පමණ එකතු කරගන්න පුළුවන්. දැනට වැට් බදු අය නොකරන කාණ්ඩ කිහිපයක් මත වැට් බදු පැනවීමෙන් ඉතිරි අඩුව හදාගන්න පුළුවන්. 

අවසාන වශයෙන්, මේ වෙද්දී රජය විසින් ආදායම් වැඩි කිරීම හා අදාළව විශාල ප්‍රගතියක් අත්පත් කරගෙන තිබෙන නිසා, ආරෝපිත ගෙවල් කුලී බද්ද ඇතුළු බදු ප්‍රතිසංස්කරණ කිහිපයක් පමණක් කරලා දිගුකාලීන රාජ්‍ය ආදායම් ඉලක්කය වන 15.3% මට්ටමට යන්න පුළුවන්. මේ බදු ප්‍රතිසංස්කරණ සාමාන්‍ය පුද්ගලයෙකුට දැනෙන මට්ටමේ ඒවා නෙමෙයි. මේ විදිහට 15.3% ඉලක්කයට් ගියාට පස්සේ එයින් 2.3%ක් ඉතිරි කරගෙන 13.0% දක්වා මුදලක් වියදම් කරන්න පුළුවන්. ඊට වඩා වැඩියෙන් වියදම් කරනවානම් 15.3% මට්ටමට වඩා ආදායමත් වැඩි කරගන්න වෙනවා. 


Friday, August 23, 2024

දැන් ආණ්ඩුවට සල්ලි තියෙනවද?


ජනාධිපතිවරණයට තියෙන්නේ තවත් සති හතරක් පමණයි. ජනාධිපතිවරණ තරඟය තුළ ඉදිරියෙන් ඉන්න අපේක්ෂකයින් තුන් දෙනා විසින්ම රාජ්‍ය අයවැය කෙරෙහි බලපෑමක් සිදු වන විවිධ පොරොන්දු දෙන බවක් පේන්න තිබෙනවා. රාජ්‍ය සේවකයින්ගේ වැටුප් වැඩි කිරීමක ඉඳලා වෙනත් වියදම් වැඩි වෙන යෝජනා වල සිට විවිධ බදු සහන දක්වා පරාසයක පැතිරුණු යෝජනා. මේ එක්ක ගොඩක් දෙනෙක්ට මතු වෙන සාධාරණ ප්‍රශ්නය ඔය කියන දේවල් කරන්න ආණ්ඩුවට සල්ලි තියෙනවද කියන එකයි.

අපි මේ කතා කරන්නේ අවුරුදු දෙකකට කලින් ණය ගෙවා ගන්න බැරුව "බංකොලොත් වුනු" රජයක අයවැය ගැනනේ. ඒ ශ්‍රී ලංකා රජයට දැන් හදිසියේම කප්රුකක් පහළ වෙලා නැහැ. හැබැයි දැන් ශ්‍රී ලංකා රජය අවුරුදු දෙකකට කලින් පල්ල හූරමින් හිටපු හිඟන රජයත් නෙමෙයි. ඒ හිඟන්නාගේ පාත්තරේ මේ වෙද්දී සැලකිය යුතු මුදල් ප්‍රමාණයක් ඉතිරි වී තිබෙනවා. 

මේ ජනාධිපතිවරණයෙන් කවුරු දිනුවත් මාස හය හතකින් රටේ ආර්ථිකය කඩාගෙන වැටෙන එකක් නැහැ කියලා මම විශ්වාසයෙන් යුතුව කියන්නේ ඔන්න ඔය හේතුව හින්දා. ඉතාම අසීරුවෙන් ආදායම් වැඩි කරගෙන සහ වියදම් දැඩි ලෙස සීමා කරමින් රජය විසින් යම් මුදලක් ඉතිරි කරගෙන ඉන්න නිසා ලබන අවුරුද්ද සඳහා හදන අයවැයෙන් යම් වියදම් වැඩි කිරීමක් හෝ බදු සහනයක් දෙන්න පුළුවන් අවකාශයක් මේ වෙද්දී හැදිලා තියෙනවා. සීමාව පැන්නුවේ නැත්නම්, එහෙම කළා කියලා කිසිසේත්ම රටේ ආර්ථිකය කඩා වැටෙන්නේ නැහැ. 

මේ (2024) අවුරුද්දේ පළමු මාස හයේ බදු ආදායම රුපියල් බිලියන 1,709ක්. මෙම මුදල පසුගිය (2023) වර්ෂයේ පළමු මාස හයට සාපේක්ෂව 42.6%ක වැඩිවීමක්. ජූනි අවසානය සඳහා IMF එක විසින් ලබා දී තිබුණු ඉලක්කය රුපියල් බිලියන 1,500ක් පමණයි. ඒ අනුව, ඉලක්කයට වඩා 14.0%ක් ඉස්සරහට ගිහින් තියෙනවා. රුපියල් වලින් බිලියන 209ක්. 

ඔය බදු ආදායමනේ! බදු නොවන ආදායම් එක්ක 2024 පළමු මාස හයේ රජයේ මුළු ආදායම රුපියල් බිලියන 1,865ක් දක්වා ඉහළ ගොස් තිබෙනවා. මෙය පෙර වසරට සාපේක්ෂව 41.6%ක වර්ධනයක්. 

නමුත්, ඔය විදිහට ආදායම් ඉහළ යද්දී රජය හරි හරියට වියදම් වැඩි කරලා නැහැ. පසුගිය වසරට සාපේක්ෂව වියදම් වැඩි කරගෙන තියෙන්නේ යාන්තම් 2.0%කින් පමණයි. මේ නිසා, පොලී ගෙවීම් හැර, මාස හයට රජය විසින් වියදම් කරලා තියෙන්නේ රුපියල් බිලියන 1,321ක් පමණයි. ඒ කියන්නේ ආදායමෙන් 70.9%ක් පමණයි. මේ ඉතිරි 29.1% ඉතිරි වෙලා තිබෙනවා. රුපියල් වලින් බිලියන 543ක්. එහෙමත් නැත්නම් මෙම වසරේ පළමු මාස හයට රුපියල් බිලියන 543ක ප්‍රාථමික අයවැය අතිරික්තයක්!

ලංකාව දැනට ඉන්න සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව, දළ දේශීය නිෂ්පාදිතයෙන් 2.3%ක් දක්වා ප්‍රාථමික අයවැය අතිරික්තය ඉහළ දමාගෙන ඒ මට්ටමේ තියාගෙන යන්න වෙනවනේ. ඔය ඉලක්කයට යා යුතුව තියෙන්නේ 2025 අවුරුද්දේදීයි. මේ අවුරුද්දට දීලා තියෙන ඉලක්කය 1.0%ක්. ඒ අනුව, මාස තුනෙන් තුනටත් ඉලක්ක දීලා තිබෙනවා. ජූනි මාසය අවසානයට ඉලක්කය රුපියල් බිලියන 140ක්. නමුත් රජය රුපියල් බිලියන 543ක්ම ඉතිරි කරගන්න සමත් වී තිබෙනවා. 

ලංකාව නිදහස ලැබුවට පස්සේ කිසිම දවසක ශ්‍රී ලංකා රජය විසින් මේ මට්ටමේ කාර්ය සාධනයක් පෙන්වලා නැහැ. මේක සැබෑ ක්‍රම වෙනසක්. ආණ්ඩුව කාට ගියත් ඔය පාරේම දිගටම ගියොත් රටට පැහැදිලිව පෙනෙන අනාගතයක් තිබෙනවා. 

මේ අවුරුද්ද අවසානයට ලබා දී තිබෙන ප්‍රාථමික අයවැය අතිරික්ත ඉලක්කය රුපියල් බිලියන 300ක්. ඒ අනුව, දැනටම ඉතිරි කරගෙන තිබෙන මුදල මුළු අවුරුද්දේම ඉලක්කයටත් වඩා 81.1%කින් වැඩි මුදලක්. ඇස්තමේන්තුගත දළ දේශීය නිෂ්පාදිතයෙන් 1.8%ක් පමණ. වසරේ දෙවන භාගයේදීත් බදු එකතු කිරීම් කාර්යක්ෂම ලෙස සිදු වුනොත් සහ වියදම් ඔය විදිහටම පාලනය වී තිබුනොත් මේ අවුරුද්ද ඇතුළතම 2.3% ප්‍රාථමික අතිරික්ත ඉලක්කය පහු කරලා තවත් එහාට යන්න පුළුවන්. මම හිතන විදිහට බොහෝ විට ඒ වැඩේ වෙයි. 

දැනට මහා භාණ්ඩාගාරයේ ප්‍රතිපත්තිය වී තියෙන්නේ ලැබෙන අරමුදල් සියල්ල වියදම් නොකර යම් සංචිතයක් පවත්වා ගන්න එක. ඒ නිසා, යම් සතියක වෙළඳපොළ පොලී අනුපාතික ගොඩක් වැඩිනම් පරණ ණය ගෙවන්න අලුතෙන් ණය නොගෙන ඒ සංචිතයෙන් ගෙවන්න පුළුවන්කම තිබෙනවා. මේ හේතුව නිසා පොලී අනුපාතික මත වන පීඩනය අඩු වෙලා පොලී වියදමත් සීමා වෙනවා. ඒ නිසා පොලී වියදමද ඇතුළුව සමස්ත අයවැය හිඟය කෙරෙහි දෙපැත්තකින් වාසිදායක බලපෑම් එනවා.

පොලී වියදම්ද ඇතුළුව මේ අවුරුද්දේ පළමු මාස හයේ සමස්ත අයවැය හිඟය රුපියල් බිලියන 599ක් පමණයි. පසුගිය අවුරුද්දේ එම මුදල රුපියල් බිලියන 1,243ක්.

ඔය විදිහට රජය ආදායම් වැඩි කර ගෙන තියෙන්නේ මිනිස්සුන්ගේ බඩ පිටට ඇලෙන තුරු හූරලා බදු අරගෙන කියලා කෙනෙකුට කියන්න පුළුවන්. වසර දෙකකට කලින් බදු වැඩි කරපු විදිහ ගැන ඒ විදිහට කියන එකේ වැරැද්දක් නැහැ.

රටක රජයක් මොන හේතුවක් නිසා හෝ අර්බුදයට ගිහින් ඊට විසඳුමක් විදිහට ක්ෂණිකව බදු ආදායම් වැඩි කරගන්න අවශ්‍ය වූ විට බදු අනුපාතික ඉහළ දමන්න වෙනවා. මොකද බදු පදනම වැඩි කරගන්න එක එක දවසකින් කරන්න පුළුවන් දෙයක් නොවුනත් බදු අනුපාතික එක රැයකින් ඉහළ දමන්න පුළුවන්. නමුත් ඒ විදිහට දිගින් දිගටම බදු අනුපාතික ඉහළ දමන්න බැහැ. එයින් මිනිස්සුන්ට වෙන පීඩාව පැත්තකින් තිබ්බත් බදු අනුපාතික වැඩි කරලා බදු ආදායම් වැඩි කර ගන්න පුළුවන් යම් උපරිම සීමාවක් තිබෙනවා. 

ලංකාවට ලබා දී තිබුණු ඉලක්කය දදේනියෙන් 14.3% දක්වා බදු ආදායම් වැඩි කරගෙන ඒ මට්ටමේ තියාගෙන යන එක. 2022දී හිටපු 7.3% මට්ටමේ ඉඳලා 14.3% මට්ටමට එක පාරට යන්න බැහැ. බදු අනුපාතික වැඩි කරලා යම් මට්ටමකට යා හැකි වුනත් එතැනින් එහාට යන්න බදු පදනම පුළුල් කරගන්න වෙනවා. කොයි තරම් කාර්යක්ෂම රජයකට වුනත් ඒ වැඩේට සැලකිය යුතු කාලයක් යනවා. IMF එක විසින් ශ්‍රී ලංකා රජයට මේ ඉලක්කයට ටිකෙන් ටික යන්න 2028 දක්වා කාලය දී තිබෙනවා. 2025 වසර සඳහා ඉලක්කය 13.9%ක්.

මේ විදිහට බදු ආදායම් ඉලක්ක වලට යන එක ලේසි වැඩක් නෙමෙයි. ඒ සඳහා, අදාළ ආයතන වලට කාර්ය සාධන ඉලක්ක (KPI) ගණනාවක් දී තිබෙනවා. ඒවා ඉතාම විස්තරාත්මක මට්ටමට ගිය ඒවා. නිකම්ම එකතු කළ යුතු සල්ලි ගණන් පමණක් නෙමෙයි. අලුතෙන් විවෘත කළ යුතු බදු ගොනු ප්‍රමාණ, විගණනය කළ යුතු බදු ගොනු ප්‍රතිශතය, නියමිත දිනයට බදු ගෙවීම් ප්‍රතිශතය ආදී ගොඩක් දේවල් සඳහා තියෙන්නේ මාස තුනෙන් තුනට ඉහළ යන ඉලක්ක. ඒ නිසා, අතීතයේ පැවති තත්ත්වයන් එක්ක පසුගිය අවුරුදු දෙක සංසන්දනය කරලා ඒ පරණ විවේචන දිගටම කරන්න පුළුවන් පසුගිය දෙවසර තුළ සිදු වී තිබෙන විශාල වෙනස්කම් ගැන යාවත්කාලීන නැති කෙනෙකුට පමණයි. එහෙම නැතුව බදු අනුපාතික වැඩි කළ නිසා ස්වයංක්‍රීය ලෙස බදු ආදායම් වැඩි වෙලා නෙමෙයි. (මේ දේවල් ගැන ආණ්ඩුව ජනතාව දැනුවත් කරන්නෙත් නැහැ තමයි!)

රජයේ බදු ආදායම් ඉහළ ගිහින් තිබුණත් බදු සහන දෙන්න තවමත් අමාරු ඔය 14.3% ඉලක්කයට යන්න තිබෙන නිසා. හැබැයි මේ දක්වා රජයේ කාර්ය සාධනය ඉලක්ක වලට වඩා ඉදිරියෙන් තිබෙනවා. 2023 වසර අවසානය සඳහා ඉලක්කය වුනේ 9.2% වුනත් 9.8% මට්ටමට ගියා. මේ අවුරුද්ද අවසානයට ඉලක්කය 12.1% වුනත්, දැන් පෙනෙන විදිහට 12.4% වගේ මට්ටමකට යන්න පුළුවන්. ඒ IMF දෙවන විමර්ශනයේ ඇස්තමේන්තුව. මම හිතන්නේ ඊටත් වඩා ගොඩක් එහාට යන්න පුළුවන් වෙයි. 

මේ තත්ත්වයන් එක්ක යම් බදු සහනයන් සම්බන්ධව දැනටමත් IMF එක සහ ශ්‍රී ලංකා රජය එකඟ වී තිබෙනවා. හැබැයි ඒවා ඉදිරියේදී පැනවීමට නියමිතව තිබුණු අලුත් බදු හා අදාළ වෙනස්කම්. 

මුල් සැලසුමට අනුව 2025 වර්ෂයේදී 1.9%කින් බදු ආදායම වැඩි කර ගත යුතුව තිබුණත් දැන් පෙනෙන විදිහට ඉලක්කයට යන්න තවත් අඩු 1.5%ක් පමණයි. වාහන ආනයනයට ඉඩ ලැබෙද්දී එයින් 0.8%ක් එකතු වෙනවා. වැට් බදු පදනම පුළුල් වෙද්දී තවත් 0.3%ක් එනවා. ඒ නිසා, 2025 සඳහා කලින් යෝජනා වී තිබුණු දේපොළ බද්ද දැන් අවශ්‍ය වෙන්නේ නැහැ. සුළු බදු වෙනස්කම් කිගිපයක් පමණක් කරලා අවශ්‍ය ඉලක්කයට යන්න පුළුවන්. 

ලංකාවේම ඉතිහාසය සහ ලංකාවේ ආර්ථික මට්ටමේ ඉන්න ලෝකයේ අනෙකුත් රටවල් එක්ක බලද්දී ලංකාවේ බදු ආදායම් තියෙන්නේ ගොඩක් පහළ මට්ටමකයි. ඒ නිසා, IMF එක ඉන්න මතය ඔය අවශ්‍ය අවම සීමාව දක්වා ආදායම් වැඩි කරගත යුතු බවයි. ඒ නිසා, අලුතෙන් දමන්න යෝජනා වී තිබෙන බදු නොදමා සිටීම වැනි දෙයක් හැර දැනට තිබෙන බදු අඩු කිරීමක් කරන්න පුළුවන් තත්ත්වයක් තවම නැහැ. හැබැයි යන විදිහට මේ අවුරුද්ද අන්තිමේදී කලින් හිතුවට වඩා හොඳ තත්ත්වයක් පෙනෙන්න පුළුවන්. 

එහෙම වුනොත් ලබන වසරේදී දැනට තිබෙන බදු අනුපාතික යම් තරමකින් අඩු කරන එක වුනත් කරන්නම බැරි වැඩක් නෙමෙයි. එහෙම කියලා බඩේ ඉන්න ළමයින්ට කේන්දර හදන්න බැහැනේ. අවුරුද්ද ඉවර වෙලා රාජ්‍ය අයවැය ඇස්තමේන්තු හා ජාතික ගිණුම් ඇස්තමේන්තු (දදේනි) එනකම් ඉන්න වෙනවා. ඊට පස්සේ ඒවා පෙන්නලා IMF එකත් එක්ක කතා කරන්න පුළුවන්.

සමහර අය කියන කතාවක් වන්නේ ජනවරම පෙන්නලා IMF එකත් එක්ක හෙට්ටු කරන්න පුළුවන් කියලා. ඒවා මැතිවරණ ඉලක්ක කර කියන කතා. IMF එකත් එක්ක හෙට්ටු කරන්න ජනවරම් පෙන්නන්න අවශ්‍ය නැහැ. රජයේ අපේක්ෂිත ආදායම් කලින් දී තිබෙන ඉලක්ක වලට වඩා වැඩිනම්, ඒ සංඛ්‍යාලේඛණ තහවුරු කර පෙන්නලා බදු කප්පාදුවකට IMF එක කැමති කරගන්න එක අමාරු වැඩක් නෙමෙයි. මීයෝ අල්ලන බව පේනවානම් IMF එක පූසා ඉටිද මැටිද කියලා හොයන්නේ නැහැ. හැබැයි ආදායම් පේන්න නැත්නම්, මොන ජනවරමක් තිබුණත් ඔය හෙට්ටු කිරිලි බොරු!

දැන් යන විදිහට රජයේ ආදායම් වැඩි වෙන බවත්, බදු කපලා ආදායම් අඩු කරගන්න ඉඩක් දැනට නැති බවත් පැහැදිලියිනේ. එහෙම වෙද්දී වියදම් වැඩි වුනේ නැත්නම් අවශ්‍ය ඉලක්ක ප්‍රමාණයට වඩා සල්ලි ඉතුරු වෙනවා. ආණ්ඩුව කාගේ වුනත් ඒ සල්ලි වියදම් කරන්න පුළුවන්. වියදම් කරන්නේ කොහොමද කියන එක දේශපාලන තීරණයක්. 

දැන් අපි රාජ්‍ය සේවක වැටුප් කියන මාතෘකාවට ආවොත්, 2022දී එම වියදම රුපියල් බිලියන 956ක්. 2023දී මේ වියදම රුපියල් බිලියන 940 දක්වා අඩු වී තිබෙනවා. මේ අවුරුද්දේ පළමු මාස හතරේ සංඛ්‍යාලේඛණ අනුව මේ වියදම තවත් අඩු වෙමින් තිබෙනවා. මීට හේතුව පසුගිය කාලයේදී අලුත් බඳවා ගැනීම් සිදු නොකිරීමයි. අපි රුපියල් රුපියල් බිලියන 920 ලෙස සලකමු. ඔය සංඛ්‍යාලේඛණය අනුව, රාජ්‍ය සේවක වැටුප් 25%කින් වැඩි කරන්න අවශ්‍ය වන්නේ රුපියල් බිලියන 230ක පමණ මුදලක්. මේ අවුරුද්දේ පළමු මාස හය තුළ පමණක් ඉලක්කය ඉක්මවා ඉතිරි කරගෙන තිබෙන මුදල රුපියල් බිලියන 403ක්. ඒ කියන්නේ ආණ්ඩුව කාට ගියත් ඔය වැඩේ කරන්න ලොකු අමාරුවක් නැහැ. 

ආණ්ඩුවට ඡන්ද තියන්න සල්ලි තියෙනවද? මැතිවරණයක් සඳහා වැය වන්නේ රුපියල් බිලියන දහයක් හෝ දොළහක් වැනි මුදලක්. දැන් තත්ත්වය අනුව ඒ වගේ මුදලක් වැය කරන එක කිසිසේත්ම ලොකු දෙයක් නෙමෙයි. හැබැයි එහෙමත් බැරි කාලයක් පහු කරලා තමයි දැන් ඉන්න තැනට ආවේ. 

Thursday, November 2, 2023

බදු වැඩි කිරීම හා පඩි වැඩි කිරීම


මාධ්‍ය වාර්තා අනුව, වැට් බද්ද තවත් 3%කින් වැඩි කරන්න යන බවක් කියැවෙනවා. ඒ එක්කම, රාජ්‍ය සේවක වැටුප් වැඩි කරන්න යන බවකුත් කියැවෙනවා. මේවා මේ චිදිහට කෙරෙයිද කියලා මම හරියටම දන්නේ නැහැ. නමුත් වෙන්න ඉඩක් තියෙනවා. 

රාජ්‍ය සේවක වැටුප් වැඩි කිරීමක් සාධාරණීකරණය කළ හැකි යම් හේතු තියෙනවා. ජාතික පාරිභෝගික මිල දර්ශකය අනුව, සැප්තැම්බර් මාසයේදී උද්ධමනය 0.8% දක්වා අඩු වෙලා තිබුණා. ඔක්තෝබර් මාසයේදී සුළු වැඩි වීමක් සිදු වීමෙන් පසුවද, කොළඹ පාරිභෝගික මිල දර්ශකය අනුව උද්ධමනය 1.5%ක් පමණයි. හැබැයි උද්ධමනය අඩු වෙලා කියන්නේ බඩු මිල අඩු වෙලා කියන එක  නෙමෙයි. පසුගිය සැප්තැම්බර් දක්වා වසරක් තුළ 70%කින් පමණ ඉහළ ගිය බඩු මිල ඒ මට්ටමේම තිබෙනවා. 

බඩු මිල 70%ක් තරම් විශාල ලෙස ඉහළ ගියා කියන එකෙන් රටේ සියල්ලන්ගේම ජීවන තත්ත්වය අනුපාතිකව නරක අතට හැරුනා කියන එක අදහස් වෙන්නේ නැහැ. හාල්, එළවළු, මාළු මිල ඉහළ යනවා කියන්නේ ගොවීන්ගේ, ධීවරයන්ගේ ආදායමද අනුපාතිකව වැඩි වුනා කියන එක. සේවා සැපයුම් වල මිල ඉහළ යද්දී එම සේවා සපයන්නගේ ආදායම් ඉහළ යනවා. වැටුප් ලබන්නන්ගේ ආදායම් ඒ විදිහට සෘජුවම වැඩි වෙන්නේ නැතත්, අවිධිමත් රැකියා කරන්නන්ගේ වගේම පෞද්ගලික අංශයේ විධිමත් රැකියා කරන අයගේත් වැටුප් යම් තරමකින් හෝ වැඩි වී තිබෙනවා. ඒ අයගෙන් සමහර අයට විට බදු වැඩි වීමේ අවාසිය ඊට වඩා වැඩි ඇති. කොහොම වුනත් වියදම් ඉහළ යද්දී ආදායමේද කවර හෝ ගැලපීමක් වෙලා තියෙනවා.

රාජ්‍ය සේවකයින් හා අදාළව ඉහත කී ආදායම් ගැලපීම වුනේ නැහැ. මේ පදනම මත රාජ්‍ය සේවක වැටුප් වල යම් වැඩි කිරීමක් සාධාරණීකරණය කරන්න පුළුවන්. රාජ්‍ය සේවය විශාල කිරීම හා ඉන්න රාජ්‍ය සේවකයින්ගේ වැටුප් තරමක් වැඩි කිරීම කියන්නේ එකක්ම නෙමෙයි. අනෙක් පැත්තෙන් මේ යෝජනාව දේශපාලනික අරමුණක් ඇතුව ඉදිරිපත් කරන එකක් කියලා කෙනෙකුට කියන්නත් පුළුවන්. 

හේතුව කුමක් වුනත්, රාජ්‍ය සේවක වැටුප් වැඩි කරන්නනම් ඒ වියදම හොයා ගන්නත් වෙනවා. ප්‍රායෝගිකව මේක කරන්න වෙන්නේ බදු වැඩි කරලා. ඒ නිසා, මේ වෙන්න යන්නේ බදු තවත් වැඩි කරලා රාජ්‍ය සේවක වැටුප් වැඩි කිරීමක් කියා විග්‍රහ කරන්නත් පුළුවන්. ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ එකඟ වූ වැඩ පිළිවෙළක් ඇතුළේ මේ දේවල් මේ විදිහට වෙන්නේ ඇයි?

රටක රජයක් කොයි තරම් විශාල මට්ටමක පවත්වා ගන්නවද කියන එක ආර්ථික විද්‍යාවෙන් එහාට ගිය දේශපාලනික කරුණක්. සමාජවාදී ආර්ථික ක්‍රමය පැත්තකින් තියලා, ධනවාදී ආකෘතිය ඇතුළෙන් පමණක් බැලුවත් රජය විශාල කිරීම හා කුඩා කිරීම අතර ප්‍රධාන වශයෙන්ම තියෙන්නේ දේශපාලනික බෙදීමක්. රජයක් විශාල වෙද්දී නාස්ති, දූෂණ, අකාර්යක්ෂමතා වැඩි වීමේ විභවයද ඉහළ යනවා. තරඟකාරිත්වය කෙරෙහි වගේම ඒ හරහා දිගුකාලීන ආර්ථික වර්ධනය කෙරෙහිත් අහිතරකර බලපෑම් ඇති වෙන්න පුළුවන්. හැබැයි රජයක් විශාල වූ පමණින්ම රාජ්‍ය මූල්‍ය අස්ථාවරත්වයක් ඇති වෙලා ලංකාවේ ඇති වුනු ආකාරයේ අර්බුදයක් ඇති වෙන්නේ නැහැ.

සාමාන්‍ය මූලධර්මයක් විදිහට සමාජ ප්‍රජාතන්ත්‍රවාදී රටවල් විශාල රජයක් පවත්වා ගෙන යනවා. නමුත් ඒ විශාල රාජ්‍ය යාන්ත්‍රනය නඩත්තු කරන්න අවශ්‍ය බදු ආදායම හොයා ගන්නවානම් රජය හෝ රට අස්ථාවර වෙන්නේ නැහැ. ඒ කියන්නේ බදු ලෙස එකතු කර ගන්න කොටස වැඩියි. අනෙක් පැත්තෙන් නවලිබරල් ලෙස හඳුන්වන දේශපාලන ප්‍රතිපත්ති හරහා ඉලක්ක කරන්නේ අඩු බදු ප්‍රමාණයකින් නඩත්තු කළ හැකි කුඩා රජයක්. ඔය දෙපැත්තෙන් කොයි පැත්තට ගියත් බදු ආදායම් හා රාජ්‍ය වියදම් ගැලපෙනවානම් ලංකාවේ වුනා වගේ අවුලක් වෙන්නේ නැහැ.

රාජ්‍ය මූල්‍ය ස්ථාවරත්වය නැති වෙලා රටක ආර්ථිකය අවුලට යන්නේ රජයක් දිගින් දිගටම ආදායම් ඉක්මවා වියදම් කරද්දී. ලංකාවේ වුනේ ඒක. ඒ වගේ අර්බුදයකට ගියාට පස්සේ නැවත රාජ්‍ය මූල්‍ය ස්ථාවරත්වය ඇති කරගන්නනම් එක්කෝ බදු ආදායම් වැඩි කරගන්න වෙනවා. නැත්නම් රාජ්‍ය වියදම් අඩු කරන්න වෙනවා. බොහෝ විට ඔය දෙකේ යම් මිශ්‍රණයක් තෝරා ගන්න වෙනවා. මිශ්‍රණය කුමක්ද කියන එක දේශපාලනික කරුණක්. 

ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ එකඟ වන වැඩ පිළිවෙළක ඉලක්කය රටේ ආර්ථිකය ස්ථාවර කර ගැනීම. එතැනදී වැදගත් වෙන්නේ රාජ්‍ය මූල්‍ය ස්ථාවරත්වය මිසක් කලින් කියපු මිශ්‍රණය කුමක්ද කියන එක නෙමෙයි. ආදායම් වැඩි කරගෙන වගේම වියදම් අඩු කරගෙනත් ඉලක්කයට යන්න පුළුවන්.

මේ වසරේ පළමු මාස හය සැලකුවොත් ශ්‍රී ලංකා රජය ඉලක්ක කළ බදු ආදායම් එකතු කරගෙන තිබුණේ නැහැ. නමුත්, වියදම් ප්‍රමාණය ඉලක්කයට වඩා සෑහෙන තරමකින් අඩු කර ගැනීම මගින් ප්‍රාථමික අයවැය ශේෂ ඉලක්කය අවශ්‍ය තරමටත් වඩා හොඳින් ළඟා කර ගත්තා. අරමුදල විසින් බදු ආදායම් ඉලක්කයක් දීලා තිබුනේ ඒ මගින් ප්‍රාථමික අයවැය හිඟය සීමා කරවන්න. බදු ආදායම ඉලක්කයට ගියේ නැතත්, අවසාන වශයෙන් රාජ්‍ය වියදම් සීමා කිරීම නිසා ප්‍රාථමික අයවැය හිඟය ප්‍රාථමික අයවැය අතිරික්තයක් වුනා. ඒ කියන්නේ අතරමැදි ඉලක්කය ලඟා කරගෙන නැතත් අවසාන ඉලක්කයට ගිහින්. 

ඉහත තත්ත්වය හමුවේ අරමුදලේ පළමු සමාලෝචනයේදී රජයේ බදු ආදායම් ඉලක්ක ලඟා කර නොගැනීම ලොකු ප්‍රශ්නයක් කරගන්න හේතුවක් තිබුණේ නැහැ. නමුත් මොන හේතුවක් නිසා හෝ අරමුදල මේ ඉලක්කය මග හැරීම ගැන අනවශ්‍ය බරක් තියා තිබෙනවා. ඒ නිසා, රජයට යම් බදු වැඩි කිරීමක් කර ඉලක්කයට යන්න වෙනවා. වැට් වැඩි කරන්න යනවා ඇත්තේ ඒ නිසා.

කොහොම වුනත් රජය ආදායම් හා වියදම් තුලනය කරගෙන තිබුණු නිසා බදු වැඩි කරගෙන ආදායම් වැඩි කර ගනිද්දී තරමක් වැඩියෙන් වියදම් කරන්න අවකාශයකුත් ඇති වෙනවා. රාජ්‍ය සේවක වැටුප් වැඩි කිරීමේ යෝජනාව එනවා ඇත්තේ ඒ අවකාශය ඇතුළේ. 

යම් තරමකින් මෙහිදී වෙන්නේ ගිණුම් එහා මෙහා වීමක්. සරසවි ඇදුරන් වැනි සාපේක්ෂව ඉහළ වැටුප් ගන්න අයගේ වැටුප් ඉහළ ගියොත් එයින් කොටසක් ආදායම් බදු විදිහට නැවත රජයටම ලැබෙනවා. ආදායම් බදු නොගෙවන රාජ්‍ය සේවකයෝ සැලකුවත් වැට් වගේ බදු හරහා වැඩි කරන වැටුප් වලින් සැලකිය යුතු කොටසක් රජයට ආපහු එනවා. ඒ නිසා, මේ සැලසුම ඇතුළේ වියදම් වැඩි කර ආදායම් වැඩි කර ගැනීමකුත් තරමක් දුරට තියෙනවා. කොහොම වුනත් මුදල් සංසරණය වැඩි වීම නිසා ආර්ථික වර්ධනය කෙරෙහි සිදු විය හැකි යම් බලපෑමක් හැර මේ වැඩෙන් රාජ්‍ය මූල්‍යනයෙහි ශුද්ධ වශයෙන් ලොකු වෙනසක් වෙන්නේ නැහැ. වැදගත් කරුණ රජය මේ වගේ තැනකට තල්ලු කරන්නේ ජාත්‍යන්තර මූල්‍ය අරමුදල කියන එක.

සමහර අය ජාත්‍යන්තර මූල්‍ය අරමුදල සම්බන්ධව කරන විවේචනයක් වන්නේ නව ලිබරල් ප්‍රතිපත්ති වෙනුවෙන් පෙනී සිටිනවා කියන එක. මේ වෙලාවේ අරමුදල කරලා තියෙන දේ දිහා බැලුවොත්නම් පැහැදිලිව දැකිය හැක්කේ හරියටම අනෙක් පැත්ත. අරමුදල විසින් බදු තවත් වැඩි කර වියදම් වැඩි කරන තැනකට රජය තල්ලු කරන්නේ රජයේ ආදායම් හා වියදම් කොහොම හරි ගලපාගෙන අවශ්‍ය අවසාන ඉලක්කයට ගියාටත් පස්සේ. 

Wednesday, June 7, 2023

ඇමරිකාවේ බදු කපන හැටි...

පහත රූප සටහනේ තිබෙන්නේ ඇමරිකාවේ ඉන්දියානා ප්‍රාන්තයේ ආදායම් හා වියදම්. සාමාන්‍යයෙන් ප්‍රාන්ත රජය ආදායම් හා වියදම් තුලනය කර ගන්නවා. ආර්ථික අවපාතයක් හෝ වෙනත් ආපදාවක් ඇති වූ විටෙක අනපේක්ෂිත ලෙස බදු ආදායම් පහළ ගොස් වියදම් තරමට ආදායම් එකතු කර ගන්න බැරි වෙනවා. 2010 හා 2020 එවැනි වසර දෙකක්.


මේ ආකාරයෙන් ආදායම ඉක්මවා වියදම් කරන්නට සිදු වූ අවස්ථාවක ප්‍රයෝජනයට ගැනීම සඳහා ආපදා අරමුදලක් නඩත්තු කරනවා. සාමාන්‍ය වසරකදී මෙම ආපදා අරමුදලට බැර කෙරෙන මුදල් සටහන් වන්නේද වියදම් ලෙසයි. ඊට අමතරව අධ්‍යාපන හා සෞඛ්‍ය වියදම් සඳහා වන අරමුදල් දෙකක වෙනම සංචිත පවත්වා ගැනෙනවා. ප්‍රස්ථාරයේ බොහෝ වසර වලදී දැකිය හැකි අයවැය අතිරික්තය යනු ඉහත අරමුදල් තුනටම මුදල් වෙන් කර අනෙකුත් සියලු වියදම් දැරීමෙන් පසු අතිරික්තයයි. එම අතිරික්තය එකතු වන්නේ පොදු සංචිත අරමුදලේ. 

ප්‍රාන්ත රජයේ ඉලක්කය වන්නේ වාර්ෂික ආදායමෙන් 10%-12% පරාසය තුල සංචිත පවත්වා ගැනීමයි. යම් හේතුවකින් ඉදිරි වසරක ආදායම් අනපේක්ෂිත ලෙස පහළ ගියහොත් ප්‍රයෝජනයට ගැනීම සඳහා මෙවැනි මට්ටමක සංචිත පවත්වා ගැනීම ප්‍රමාණවත්. 


පසුගිය දෙවසර තුළ පැවති ඉහළ උද්ධමනය නිසා ඉන්දියානා ප්‍රාන්ත රජයේ ආදායම් අනපේක්ෂිත ලෙස ඉහළ ගියා. ආදායමෙන් කොටසක් දෙවරකට බදු ගෙවන්නන් අතර බෙදා දීමෙන් පසුවද පොදු සංචිත ප්‍රමාණය ඉලක්ක මට්ටම ඉක්මවා ඉහළ ගොස් තිබෙනවා (දෙවන රූපය බලන්න). මේ අයුරින් ඕනෑවට වඩා සංචිත එකතු වීම නිසා අතිරික්ත සංචිත අඩු කර ගැනීමේ අවශ්‍යතාවයක් ඇති වී තිබෙනවා. මෙය කරන්න යන්නේ වියදම් වැඩි කිරීම මගින් නෙමෙයි. 

ප්‍රශ්නයට විසඳුමක් ලෙස ප්‍රාන්ත රජය විසින් දැනට 3.15%ක් වන ප්‍රාන්ත ආදායම් බදු අනුපාතිකය 2024දී 3.05% දක්වා සහ ඉන්පසු වසරකට 0.05% බැගින් අඩු කර 2027 වන විට 2.90% දක්වා අඩු කිරීමට යෝජිතයි. 

Sunday, April 9, 2023

ධන බද්ද හා ධන සම්ප්‍රේෂණ බද්ද


ලංකාවේ සමස්ත ආර්ථික අර්බුදයට කෙසේ වුවත් මෑතකාලීන දැවැන්ත ආර්ථික කඩා වැටීමට ආසන්නම හේතුවක් වන්නේ 2020දී සිදු වූ අවිචාරවත් බදු කැපිල්ලයි. මෙහිදී "දේශීය විසඳුම්" හෝ "විකල්ප විසඳුම්" වැනි සන්නාම ඉස්සරහට දමමින් සම්මත දැනුම බැහැර කෙරුණා.

බදු කැපිල්ලෙන් රාජ්‍ය ආදායම් විශාල ලෙස පහත වැටුණා. අයවැය හිඟය විශාල ලෙස ඉහළ ගොස් ණය ගැනීමේ අවශ්‍යතාවය විශාල ලෙස ඉහළ ගියා. වැඩියෙන් ණය ගන්න යද්දී පොලී අනුපාතික අනුරූප ලෙස ඉහළ යාමට ඉඩ හැරිය යුතු වුවත්, ඒ වැඩේ සිදු වුනෙත් නැහැ. ඒ නිසා, හිඟය පියවන්න වුනේ මහ බැංකුවෙන් ණය ගැනීමෙන් හෙවත් සල්ලි අච්චු ගැසීමෙන්. 

වැඩි වැඩියෙන් සල්ලි අච්චු ගහද්දී රුපියලේ සාපේක්ෂ වටිනාකම අඩු වෙනවා. එවිට එය නිරූපණය වන පරිදි ඩොලරයක මිල ඉහළ යාමට ඉඩ හැරිය යුතුයි. එය නොකළ නිසා ඩොලර් ලාබ වෙලා වේගයෙන් රුපියල් ඩොලර් වුනා. රටේ ඩොලර් සංචිත සිඳී ගොස් ඩොලර් අර්බුදයක් ආවා. ප්‍රශ්නයේ මුල තිබුණේ අවිචාරවත් බදු කැපිල්ල.

බදු කැපිල්ලටද පසුබිමක් තිබුණා. විශාල අයවැය හිඟයක් පවත්වා ගැනීම, පොලී අනුපාතික පහළින් තියා ගැනීම සහ විණිමය අනුපාතය ඕනෑවට වඩා ශක්තිමත්ව තියා ගැනීම 2015ට පෙරද වසර ගණනක් තිස්සේ සිදු වූ නිසා 2015 වන විට ලංකාව ආර්ථික අර්බුදයක් කිට්ටුවටම ඇවිත් තිබුණා. IMF ගිහින් එම ආර්ථික අර්බුදය වලක්වා ගනු ලැබුවා. ඒ සඳහා බදු වැඩි කර අයවැය හිඟය අඩු කරන්න සිදු වුනා. ඩොලරය ඉහළ යන්න දෙන්න වුනා. ආර්ථික වර්ධනය සීමා වෙන්න ඉඩ හරින්න සිදු වුනා. 

ඉහත පිරිමැසුම් ක්‍රියාමාර්ග කිසිවක් ආකර්ශනීය දේවල් වුනේ නැහැ. බදු කැපිල්ල, පොලී අනුපාතික පහළින් තියා ගැනීම, ඩොලරයක මිල පාලනය කිරීම ආදී හැම දෙයක්ම සිදු වුනේ ඔය පසුබිමේ. සම්මත දැනුම ප්‍රතික්ෂේප කරමින් ක්‍රියාත්මක කළ මෙම "ගෘහස්ථ විසඳුම්" වල ප්‍රතිඵල ලොකු මිලක් ගෙවීමෙන් පසුව ශ්‍රී ලාංකිකයින් විසින් තේරුම් ගත්තා.

මේ වෙද්දී බදු ඉහළ දැමීම මගින් වැරැද්ද නිවැරදි කර තිබෙනවා. බදු වැඩිවීම රටට දැනෙන නමුත් උද්ධමනය තරමටම දැනෙනවා කියා මම හිතන්නේ නැහැ. උද්ධමනය දිගටම පැවතියේනම් එහි හානිය අනිවාර්යයෙන්ම වඩා වැඩියි. දැනටමත් බදු ඉහළ දමා අවසන් බැවින් "පීඩා කිරීමේ කාලය" බොහෝ දුරට අවසානයි. පැනවීමට තව දුරටත් ඉතිරිව තිබෙන්නේ ධන බද්ද හා ධන සම්ප්‍රේෂණ බද්ද පමණයි. 

ධන බද්දක් යනු කුමක්ද?

ලංකාව ඇතුළු ලෝකයේ බොහොමයක් රටවල් ආදායම් බදු අය කරනවා. එහෙත් ධන බදු (wealth tax) අය කරන්නේ ලෝකයේ රටවල් අතරින් අතළොස්සක් පමණයි. ඇතැම් විට ධන බදු ප්‍රාග්ධන බදු (capital tax) ලෙසද හැඳින්වෙනවා. ධන බදු තේරුම් ගැනීම සඳහා පහසුම ක්‍රමය ධන බදු හා ආදායම් බදු සංසන්දනය කිරීමයි.

ධන බදු අය කරන්නේ ධනය මතයි. ආදායම් බදු අය කරන්නේ ආදායම මතයි. ධනය හා ආදායම අතර තිබෙන්නේ කවර ආකාරයක සම්බන්ධයක්ද?

ආර්ථික විද්‍යාවේදී (මෙන්ම භෞතික විද්‍යාව වැනි වෙනත් විද්‍යාවන්හි හා ගිණුම්කරණය වැනි තාක්ෂණික විෂයයන් තුළ) හමු වන විචල්‍යයන් සංචිත විචල්‍යයන් (stock variables) සහ ධාරා විචල්‍යයන් (flow variables) ලෙස වර්ග කළ හැකියි. සංචිත විචල්‍යයකින් පෙන්වන්නේ, පොකුණක ඇති ජල ප්‍රමාණය මෙන්, කිසියම් නිශ්චිත මොහොතක පවතින තත්ත්වයයි. මෙයින් වෙනස්ව ධාරා විචල්‍යයකින් පෙන්වන්නේ, දිය ඇල්ලකින් පහතට වැටෙන ජලය මෙන්, නිශ්චිත අවස්ථා දෙකක් අතර සිදුවන දෙයක්. 

ධනය යනු සංචිත විචල්‍යයක්. ආදායම් යනු ධාරා විචල්‍යයක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ පොල් ගස් ගණන ධනයක්. ඒ පොල් ගස් වලින් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් පොල් ගෙඩි ගණන ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ කිකිළියන් ගණන ධනයක්. ඒ කිකිළියන්ගෙන් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් බිත්තර ප්‍රමාණය  ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ කුඹුරු ඉඩම් ප්‍රමාණය ධනයක්. ඒ කුඹුරු ඉඩම් වලින් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් වී ප්‍රමාණය  ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබ සතුව බැංකුවේ තිබුණු මුදල් ප්‍රමාණය ධනයක්. ඒ මුදල් වෙනුවෙන් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලැබුණු පොලිය ආදායමක්.

ධනය වැඩිවන තරමට එම ධනය වෙනුවෙන් ප්‍රතිලාභ සේ ලැබෙන ආදායමද සාමාන්‍යයෙන් ඉහළ යනවා. ආදායම වැඩි වන තරමට ධනය වැඩි වීමේ ඉඩකඩ ඉහළ යන නමුත් එසේ වන්නේ පරිභෝජනය ආදායමට වඩා අඩුනම් පමණයි. පරිභෝජනය ආදායමට වඩා වැඩිනම් සිදු වන්නේ ධනය ක්‍රමයෙන් අඩු වීමයි. 

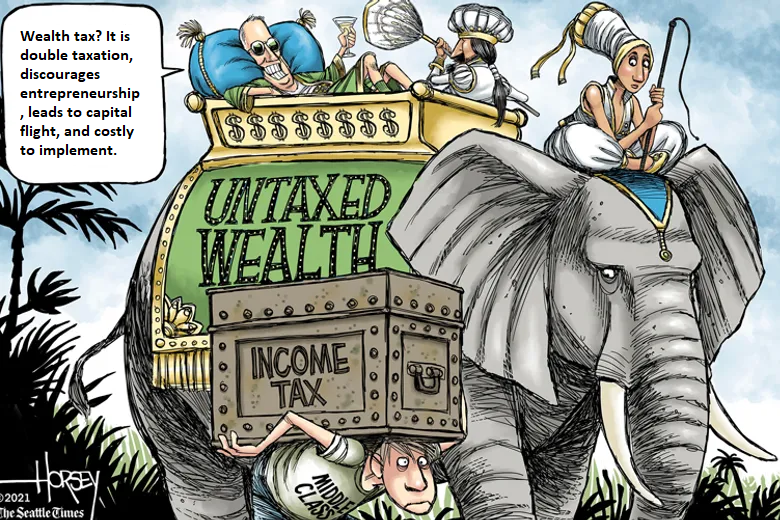
ධනය මත බදු අය කිරීම සමාජවාදී අදහසක්. එහෙත් සමාජවාදී අදහසක් වන්නට පෙර සිටම පැවති පෞරාණික අදහසක්. මෙහි ප්‍රධාන අරමුණ ආදායම් විෂමතා අඩු කිරීමයි. ආදායම් බදු වලින්ද ආදායම් විෂමතා අඩු කිරීම ඉලක්ක කරන නමුත් බොහෝ විට ධන බදු වල එකම අරමුණ ආදායම් විෂමතා අඩු කිරීමයි. ධන බද්දක් කියන්නේ දක්ෂිණාංශික මතධාරීන් විසින් දැඩි ලෙස විරුද්ධ වන බද්දක්.

ධන බද්දක් අය නොකිරීමට හේතු ගණනාවක් තිබෙනවා. මේ හේතු නිසාම දැන් ලෝකයේ බොහෝ රටවල් ධන බදු අය කරන්නේ නැහැ. මුලින් ධන බදු අය කළ රටවල්ද පසුකාලීනව ධන බදු අහෝසි කර තිබෙනවා. යුරෝපයේ රටවල් ගණනාවක් විසින්ම කලකට පෙර ධන බදු අය කර ඇතත්, පසුව එම ධන බදු අහෝසි කර තිබෙනවා. යුරෝපීය රටවල් අතරින් මේ වන විට ධන බදු අය කරන්නේ නෝර්වේ, ස්පාඤ්ඤය හා ස්විට්සර්ලන්තය පමණයි. 

අසල්වැසි ඉන්දියාව විසින් 1957 සිට ධන බද්දක් අය කළත් 2016 අප්‍රේල් 1 දින සිට එම බද්ද අහෝසි කළා. පකිස්ථානය 1963දී ධන බද්දක් පනවා 2002දී එය අහෝසි කළා. 1958 වසරේ සිට ලංකාවද ධන බද්දක් අය කළා. 1992දී මෙම බද්ද අහෝසි කරනු ලැබුවා. 

පසුගිය දශක දෙක තුනක පමණ කාලය තුළ ලෝකයේ රටවල් ධන බද්ද අහෝසි කරමින් සිටියත් ඉතා මෑතක සිට නැවතත් මෙම බද්ද පිළිබඳව යම් උනන්දුවක් ඇති වී තිබෙනවා. ඇමරිකාවේ බර්නි සැන්ඩර්ස් සහ ජර්මනියේ සමාජ ප්‍රජාතන්ත්‍රවාදී පක්ෂය වැනි පක්ෂ හා කණ්ඩායම් විසින් මෑතකදී ධන බදු පැනවීම යෝජනා කරමින් ඒ වෙනුවෙන් පෙනී සිට තිබෙනවා.

ධන බද්දක් නොපැනවිය යුත්තේ ඇයි?

ධන බද්දකට විරුද්ධව ගෙන එන ප්‍රධාන තර්ක පහත පරිදි පෙළ ගැස්විය හැකියි.

1. එකම ආදායම මත දෙවරක් බදු ගෙවන්නට සිදු වීම- ධනය කියා කියන්නේ පරිභෝජනය නොකර ඉතිරි කරගත් ආදායම්. ආදායම් බදු ගෙවීමෙන් පසුව ධන බදු ගෙවනවා කියන්නේ එකම ආදායම මත නැවත නැවත බදු ගෙවීමක්. මෙය ආර්ථික ප්‍රශ්නයකට වඩා සදාචාරාත්මක ප්‍රශ්නයක් කියා කිව හැකියි.

2. ඉහත හේතුව නිසා ආයෝජන අධෛර්යමත් වීම - තමන්ගේ ආදායම පරිභෝජනය කර අවසන් කරන කෙනෙකුට ධන බදු ගෙවන්නට සිදු වන්නේ නැහැ. ධන බදු ගෙවන්නට සිදු වන්නේ පරිභෝජනය සීමා කර ආදායම ආයෝජනය කරන අයටයි. මෙය ආර්ථික කරුණක්.

3. ව්‍යවසායකත්වය අධෛර්යමත් වීම - ව්‍යවසායකයෙකුට බොහෝ විට සැලකිය යුතු කාලයක් යන තුරු තමන් සිදු කරන ආයෝජනය හෝ අවදානම වෙනුවෙන් ප්‍රතිලාභයක් ලැබෙන්නේ නැහැ. මෙම කාලය තුළ ධන බදු ගෙවන්නට සිදු වීමෙන් ව්‍යවසායකත්වය අධෛර්යමත් වෙනවා.

4. ධනය රටින් බැහැරට ගලා යාම - ධන බදු අය කරන රටවල ඇති ධනය එසේ නොකරන රටවල් වෙත විතැන් කිරීම වාසිදායකයි. මෙහි ප්‍රතිඵලය රට තුළ ඇති ප්‍රාග්ධනය රටින් පිටතට ගලා යාමයි. ඉහත සාධක දෙක මෙන්ම මෙම සාධකයද රටක ආර්ථික වර්ධනය කෙරෙහි අහිතකර ලෙස බලපානවා. 

5. ධන බද්ද අය කිරීමේ ප්‍රායෝගික දුෂ්කරතා- ලෝකයේ රටවල් ගණනාවක් විසින්ම ධන බද්ද අහෝසි කිරීමට ප්‍රධාන හේතුවක් වී තිබෙන්නේ ඉහත සඳහන් සදාචාරාත්මක හා ආර්ථිකමය හේතු වලට වඩා මෙම ප්‍රායෝගික හේතුවයි. බොහෝ අවස්ථා වලදී ධන බදු අය කර ගැනීමේ පරිපාලන වියදම් එකතු වන ධන බදු වලට වඩා වැඩි මට්ටමක පැවතී තිබෙනවා. 

ඉහත හේතු නිසා ධන බදු අය කිරීමට පහසුවෙන්ම විරුද්ධ විය හැකි වුවත්, ලංකාවේ ආර්ථික අර්බුදය සඳහා පිළියම් සෙවීමේදී ධන බද්දක් අය කිරීම ගැන සිතා බැලිය යුතු බව මා විසින් පෞද්ගලිකවම යෝජනා කර ඇති දෙයක්. ලංකාවට මේ අවස්ථාවේදී ධන බද්දක් සුදුසු බව මගේ අදහස වූයේ සහ වන්නේ ලංකාවේ දැනට පවතින සුවිශේෂී තත්ත්වයන් තුළයි. මෙම යෝජනාව මේ වන විට ලංකාවේ ප්‍රතිපත්ති සම්පාදකයින්ගේ යෝජනාවක් බවට පත් වී ජාත්‍යන්තර මූල්‍ය අරමුදල විසින්ද පිළිගෙන තිබෙනවා. මෙය අරමුදලේ යෝජනා හැම විටම එකම වට්ටෝරුවක්ය යන පොදු චෝදනාවටටද පිළිතුරක්.

මා එසේ සිතුවේ සහ සිතන්නේ ඇයි?

1. ලංකාවේ බොහෝ දෙනෙකු විසින් පොදු දේපොළ අවභාවිතා කර ඇති බව, සාමාන්‍ය වචන වලින් කිවුවොත් හොරකම්, දූෂණ, කොමිස් ලබා ගැනීම් ආදී ක්‍රම වලින් අයථා ලෙස ධනය උපයා ඇති බව, ප්‍රචලිත හා ජනප්‍රිය අදහසක්. ප්‍රමාණය ඇතැම් අය කියන තරම් නොවිය හැකි වුනත්, මේ කතාව බොරුවක් නෙමෙයි. මෙසේ අයථා ලෙස උපයා ඇති ආදායම් බදු දැලට අසු වී නැහැ. එහෙත් එවැනි ආදායම් වලින් සැලකිය යුතු කොටසක් වත්කම් බවට පත් වී ඇති බැවින් ධන බද්දක් මගින් නොලැබුණු ආදායම් එකතු කර ගත හැකියි. අයථා ලෙස උපයා ඇති ධනය පිළිබඳ ඇස්තමේන්තුවක් හෝ ලබා ගැනීම සඳහා මෙවැනි බද්දක් හොඳ ප්‍රවේශයක්. දේශපාලන පලිගැනීම් මට්ටමට නොගොස්, හොරකම්, දූෂණ, කොමිස් ආදිය හරහා උපයා ඇති ධනය ගැන සොයා බලා නැවත අය කර ගැනීම නීතිමය හා පරිපාලනමය ලෙස ඉතා අපහසු කාර්යයක්. යම් කාලයක් එක දිගට ධන බද්දක් අය කිරීම මගින් මේ කාර්යය වක්‍ර ලෙස වඩා ඵලදායී ආකාරයකින් කළ හැකියි.

2. බදු පැහැර හැරීමද ලංකාවේ කාලයක් තිස්සේ සිදුව ඇති සාමාන්‍ය දෙයක්. හොරකම්, දූෂණ ආදිය නොකර සාධාරණ ලෙස උපයන ආදායමක් වෙනුවෙන් වුවද හෙවිය යුතු බදු නිසි සේ ගෙවා නැත්නම් එහි තිබෙන්නේ කාලයක් තිස්සේ රජයට හා ජනතාවට කර ඇති වංචාවක්. ධන බද්දක් මගින් මෙසේ නොගෙවූ බදු වක්‍ර ලෙස අය කර ගත හැකියි.

3. හොරකම්, දූෂණ ආදිය සිදුකර නැතත්, බදුද හරියට ගෙවා ඇතත්, කාලයක් තිස්සේ රජය විසින් ප්‍රමාණවත් තරම් බදු අය නොකිරීමේ වාසිය ලබමින් ධනය එක්රැස් කරගත් විශාල පිරිසක් ඉන්නවා. ධන බද්දක් මගින් පසුගිය කාලය තුළ ප්‍රමාණවත් තරමින් බදු අය නොකිරීමේ අවාසිය ආපසු හැරවිය හැකියි. 

4. ලංකාවේ පවතින පසුබිම තුළ නිසි ලෙස ක්‍රියාත්මක ධන බද්දක් මගින් ව්‍යවසායකත්වය ප්‍රවර්ධනය කළ හැකි බව මගේ අදහසයි. ලංකාවේ ව්‍යවසායකත්ව ආයෝජන සිදුවන්නේ ඉතා අඩුවෙන්. ඒ වෙනුවට බොහෝ දෙනෙකු විසින් කරන්නේ මූර්ත වත්කම් මත ධනය ආයෝජනය කර වටිනාකම ඉහළ යාමේ වාසිය ලබා ගැනීමයි. නිසි ලෙස සැලසුම් කරන ධන බද්දක් මගින් මෙය අධෛර්යමත් කර ව්‍යවසායකත්ව ආයෝජන ප්‍රවර්ධනය කළ හැකියි. 

5. ඉහත අයුරින්ම ඇතැම් පරිභෝජන ස්වරූපයේ ආයෝජන අධෛර්යමත් කළ හැකියි. ඉහත කරුණ හා මෙම කරුණ පසුව වැඩිදුරටත් විස්තර කරන්නම්.

6. ශ්‍රී ලාංකිකයින්ට සිය ප්‍රාග්ධනය රටින් බැහැරට පහසුවෙන් විතැන් කිරීමේ හැකියාවක් නැහැ. දැනට රටින් බැහැර වන බොහෝ දෙනෙකු ශ්‍රමය මත පදනම් වූ ආදායම් ලබන්නන් මිස වත්කම් මගින් ආදායම් උපයන්නන් නෙමෙයි. ඒ නිසා ධන බද්දක් අය කළ පමණින් ධනය රටෙන් විතැන් වීමක් ලොකුවට සිදු වීමේ ඉඩක් නැහැ.

මෙවැනි බද්දක් ක්‍රියාත්මක කිරීමේ ප්‍රධානම ප්‍රශ්නය ධන බදු අය කර ගැනීමේ වාසියට සාපේක්ෂව ඒ සඳහා යන පරිපාලන වියදම ඉහළ මට්ටමක පැවතීමයි. මෙය ශ්‍රී ලංකා රජය විසින් ජයගත යුතුව ඇති අභියෝගයක්. අරමුදලේ තාක්ෂනික සහයෝගයද ලබමින් අවශ්‍ය මූලික කටයුතු කිරීම සඳහා දෙවසරක කාලයක් ඉතිරිව තිබෙනවා. 

ඉහත සිවුවන හා පස්වන කරුණු වෙත නැවත ආවොත්, එක් උදාහරණයක් ලෙස, ලංකාවේ බොහෝ දෙනෙකු විසින් වාහන මිල දී ගන්නේ පරිභෝජන භාණ්ඩයක් ලෙස සලකමින් නොව වත්කමක් එකතු කර ගැනීමක් ලෙසයි. නිවාස වියදම් ගැනද කිව හැක්කේ මෙයයි. ලංකාවේදී මෙවැනි වත්කම් වල වටිනාකම ඉහළ යාමක් මිස ක්ෂය වීමක් නොවන නිසා වත්කමකින් ආදායමක් නොලැබීමේ අවාසිය නිශේධනය වෙනවා. 

එහෙත්, වාහනයක් ආනයනය කිරීමේදී එකවර විශාල බදු මුදලක් අය කිරීමේ ක්‍රමය වෙනුවට (හෝ එම බද්ද තිබියදීම) වාහනයේ අයිතිය මත මාසිකව සැලකිය යුතු බදු මුදලක් අය කරන්නේනම් වත්කමක් ලෙස සලකමින් වාහනයක් තියා ගැනීම ගැන දෙවරක් සිතන්නට සිදු වෙනවා. 

ඉඩම් හා ගෙවල් ගැන වුවත් තත්ත්වය මෙයයි. එක්කෝ වත්කම් බදු (ධන බදු) වියදම උපයන ආදායමක් මෙම වත්කම් මගින් සොයා ගන්නට සිදු වෙනවා. නැත්නම් එම බදු මුදල පරිභෝජන වියදමක් සේ සලකන්න වෙනවා. ආදායමක් ඉපැයීම සඳහා හෝ සැබෑ පරිභෝජන අවශ්‍යතා පිණිස මෙවැනි වත්කමක් නඩත්තු කරන අයෙකුට මෙය ප්‍රශ්නයක් නොවුනත්, වටිනාකම ඉහළ යාම සලකමින් මෙවැනි වත්කම් නඩත්තු කරන අයට දෙවරක් සිතන්නට ධන බද්ද විසින් බල කරනවා. එවැන්නන් මෙවැනි වත්කම් විකුණා දමද්දී අවසාන වශයෙන් එවැනි වත්කම් නවතින්නේ වඩා ඵලදායී ලෙස මෙම වත්කම් ප්‍රයෝජනයට ගන්නා අය ලඟයි.

වගා නොකර නිකම් තියා ගන්නා වගා කළ හැකි ඉඩමක් ගැන හෝ කුලියට නොදී වසා ඇති ගෙයක් ගැන හිතන්න. මෙවැනි වත්කමකින් ආදායමක් නොලැබුණත් නිකම් තියාගෙන සිටීමේ වියදමක් නැති නිසාත්, වටිනාකම වැඩි වනු මිස අඩු නොවන නිසාත් එසේ කිරීමේ පාඩුවක් නැහැ. එහෙත්, වත්කම් බද්දක් ගෙවන්නට සිදු වූ වහාම තත්ත්වය වෙනස් වෙනවා. අවම වශයෙන් වත්කම් බද්ද හා ගැලපෙන ආදායමක් නොලැබේනම් පාඩුවක් සිදු වන නිසා අදාළ දේපොළ කුලියට හෝ බද්දට දීමට සිදු වෙනවා. එසේ කළ නොහැකිනම් විකුණන්නට සිදු වෙනවා.

ලංකාවේ බොහෝ දෙනෙක් තමන්ගේ ඉතිරි කිරීම් ආදායම් නූපයන වත්කම් වල ආයෝජනය කරනවා. වත්කම් බද්දක් මගින් මෙය අධෛර්යමත් කෙරෙනවා. එහිදී සමාගම් කොටස් වැනි ආයෝජන දිරිමත් වීමක් සිදු වෙනවා. මේ හේතු නිසා හරියට සැලසුම් කරන වත්කම් බද්දක් මගින් රටේ ආර්ථික ක්‍රියාකාරීත්වය නැවත පණ ගස්වන්න පුළුවන්. 

ධන සම්ප්‍රේෂණ බද්දක් යනු කුමක්ද?

ධන බද්දකට අමතරව ධන සම්ප්‍රේෂණ හා උරුම බදුද යෝජනා වී තිබෙනවා. විරෝධතා ඇතත්, මෙම බදු ධන බදු තරම්ම විවාදිත නැහැ. 

ධන සම්ප්‍රේෂණ බදු වල ඉලක්කයද ආදායම් විෂමතා අවම කිරීමයි. ආදායම් විෂමතා පැවතීම වෙනුවෙන් පෙනී සිටින්නන්ගේ ප්‍රධාන තර්කයක් වන්නේ යමෙකු විසින් උපයන ධනය අදාළ පුද්ගලයාගේ අයිතියක් බවයි. මේ තර්කයම ධනය උපයන්නෙකුගෙන් පැවත එන අයටද අදාළ කර ගත හැකිද? මහන්සි වී වැඩ කර ධනය ඉපැයූ අයෙකුගේ උරුමකරුවෙකු වීම නිසාම යමෙකු ධනවතෙකු වීම සාධාරණද?

ඇතැම් විට යමෙක් ධනය උපයන්නේම තමන්ගේ උරුමකරුවන්ගේ ශුභ සිද්ධිය වෙනුවෙන් විය හැකියි. එය එසේනම් අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය ප්‍රශ්නයක් කියා කියන්න බැහැ. නමුත්, අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය නිසා පුද්ගලයින් ඉපදෙන්නේම සමානයින් ලෙස නෙමෙයි. මෙහි වැරැද්දක් තිබෙනවා. ධන සම්ප්‍රේෂණ බද්දක් මගින් අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය සීමා කර ආදායම් විෂමතා අඩු කළ හැකියි. ධන බද්දට ජනතා සහයෝගයක් නැති බොහෝ රටවල පවා ධන සම්ප්‍රේෂණ බදු ක්‍රියාත්මකව තිබෙනවා. ඒ වගේම, ධන සම්ප්‍රේෂණ බද්දක් අය කිරීම ධන බද්දක් අය කරන තරම්ම අපහසු නැහැ. 

ප්‍රායෝගිකව ධන බදු මෙන්ම ධන සම්ප්‍රේෂණ බදුද අය කෙරෙන්නේ ධනවතුන් මතයි. මෙහිදී ධනවතුන් අර්ථදැක්විය යුතු වෙනවා. ධනවතෙකු අර්ථදක්වන සීමාව දේශපාලනික කරුණක්. එසේ අර්ථ දැක්වීමෙන් පසුව, බදු අය කර ගැනීම සඳහා ඔවුන්ගේ වත්කම් හා බැරකම් පිළිබඳ තොරතුරු එකතු කරන්නට සිදු වෙනවා. මෙය ආදායම් දත්ත එකතු කිරීමට සාපේක්ෂව අසීරු කටයුත්තක්. ඒ සඳහා පෙර සූදානමක් අවශ්‍යයි. අවශ්‍ය පෙර සූදානම සඳහා රජයට දෙවසරක කාලයක් තිබෙනවා.

Thursday, March 23, 2023

මේ අවුරුද්දේ ගෙවිය යුතු ණය සහ රනිල් වික්‍රමසිංහ


ගෙවුණු 2022 වසර අවසාන වෙද්දී ලංකාවේ රාජ්‍ය අංශයේ ණය ප්‍රමාණය ඩොලර් මිලියන 83,595ක්. රුපියල් බිලියන 30,355ක්. මේවා හරියටම ගණන්. මෙයින් ඩොලර් මිලියන 76,758ක් (රුපියල් බිලියන 27,872ක්) මධ්‍යම රජයේ ණය . ඉතිරි කොටස රාජ්‍ය සංස්ථා වල සහ මහ බැංකුවේ ණය. 

පහත තියෙන්නේ පොලී ගෙවීම්ද ඇතුළත්ව ඉහත ණය ප්‍රමාණයෙන් 2023 වසර තුළ ආපසු ගෙවිය යුතු ණය ප්‍රමාණය. ඒ කියන්නේ 2023 වසරේ ණය සේවාකරණ අවශ්‍යතාවය. පැහැදිලිව මතක තියාගන්න මේ 2023 වසර තුළ ගෙවිය යුතු ප්‍රමාණය පමණයි.

ජාත්‍යන්තර මූල්‍ය අරමුදලට - ඩොලර් මිලියන 212යි 

ලෝක බැංකුවට - ඩොලර් මිලියන 284යි 

ආසියානු සංවර්ධන බැංකුවට - ඩොලර් මිලියන 521යි 

අනෙකුත් බහුපාර්ශ්වීය ණය දෙන ආයතන වලට - ඩොලර් මිලියන 63යි.

බහුපාර්ශ්වීය ණය දෙන ආයතන වලට වසර තුළ ගෙවිය යුතු මුළු මුදල - ඩොලර් මිලියන 1,080යි 


ජපානයට - ඩොලර් මිලියන 197යි 

පැරිස් සංසදයේ අනෙකුත් රටවලට - ඩොලර් මිලියන 276යි 

චීනයට -ඩොලර් මිලියන 596යි 

ඉන්දියාවට - ඩොලර් මිලියන - 653යි 

පැරිස් සංසදයට අයත් නැති අනෙක් රටවලට - ඩොලර් මිලියන 33යි 

වසර තුළ ගෙවිය යුතු ද්විපාර්ශ්වීය ණය හා පොලී එකතුව - ඩොලර් මිලියන 1,755යි 


ස්වෛරිත්ව බැඳුම්කර - ඩොලර් මිලියන 2,010යි 

චීන සංවර්ධන බැංකුවට - ඩොලර් මිලියන 477යි 

අනෙකුත් වාණිජ ණය - ඩොලර් මිලියන 2යි. 

වාණිජ ණය එකතුව - ඩොලර් මිලියන 2,489යි 


ඉන්දියාව සමඟ මුදල් හුවමාරු ගිවිසුම - ඩොලර් මිලියන 400යි 

බංග්ලාදේශය සමඟ මුදල් හුවමාරු ගිවිසුම - ඩොලර් මිලියන 200යි 

චීනය සමඟ මුදල් හුවමාරු ගිවිසුම - ඩොලර් මිලියන 1,433යි 

මුදල් හුවමාරු ගිවිසුම් එකතුව - ඩොලර් මිලියන 2,033යි 


වෙනත් රටවල නීති යටතේ ලබාගෙන ඇති ණය වෙනුවෙන් වසර තුළ ගෙවිය යුතු මුළු ණය වාරික හා පොලී මුදල - ඩොලර් මිලියන 7,356යි. 

මෙම මුදල ගෙවිය යුතුව තිබෙන්නේ වෙනත් රටක නීතියක් යටතේ බැවින් ලංකාවට ඒක පාර්ශ්වීයව මෙම ණය මුදල නොගෙවා සිටීමේ හැකියාවක් නැහැ. ණය නොගෙවා සිටිය හැක්කේ ද්විපාර්ශ්වික එකඟත්වයක් මගින් පමණයි. ණය ප්‍රතිව්‍යුහගත කිරීමේ ක්‍රියාවලියක් තුළ සිදු වන්නේ එයයි. 

ඉහත මුදලින් ඩොලර් මිලියන 2,506ක් ගෙවිය යුතුව ඇත්තේ චීනයටයි. ඉන්දියාවට ඩොලර් මිලියන 1,053ක් ගෙවිය යුතුයි. (ඉන්දියාවට ගෙවිය යුතු ඩොලර් බිලියන 2ක පමණ ආසියානු නිෂ්කාශන සංගම් පියවීම් මෙම ගණනට ඇතුළත් නැහැ.)


දේශීය නීතිය යටතේ ලබාගෙන ඇති ණය:

වසර තුළ භාණ්ඩාගාර බිල්පත් කල්පිරීම් - ඩොලර් මිලියන 10,404යි 

බැඳුම්කර කල් පිරීම් හා කූපන් පොලී - ඩොලර් මිලියන 6,106යි 

අනෙකුත් ණය - ඩොලර් මිලියන 3,862යි 

දේශීය නීතිය යටතේ වසර තුළ ගෙවිය යුතු ණය වාරික හා පොලී වියදම් එකතුව - ඩොලර් මිලියන 20,372යි.


දේශීය නීතිය යටතේ සහ වෙනත් රටවල නීති යටතේ ලබාගෙන ඇති ණය වෙනුවෙන් වසර තුළ ගෙවිය යුතු මුළු ණය වාරික හා පොලී මුදල - ඩොලර් මිලියන 27,727යි. 


මෙම මුදල රුපියල් වලින් රුපියල් බිලියන 10,065ක්.


වසර තුළ අපේක්ෂිත මුළු රාජ්‍ය ආදායම:

බදු ආදායම - රුපියල් බිලියන 3,005යි 

බදු නොවන ආදායම - රුපියල් බිලියන 263යි 

ප්‍රදාන - රුපියල් බිලියන 12යි 

එකතුව - රුපියල් බිලියන 3,280යි 


ඇස්තමේන්තුගත වියදම්:

රාජ්‍ය සේවක වැටුප් - රුපියල් බිලියන 1,012යි 

භාණ්ඩ හා සේවා මිල දී ගැනීම් - රුපියල් බිලියන 300යි 

සහනාධාර - රුපියල් බිලියන 1,104යි 

ප්‍රාග්ධන වියදම් - රුපියල් බිලියන 1,073යි 

පොලී ගෙවීම් හා ණය ගෙවීම් හැර මුළු වියදම - රුපියල් බිලියන 3,489යි


වසර තුළ වියදම් වෙනුවෙන් අරමුදල් අවශ්‍යතාව - රුපියල් බිලියන 209යි.

මම හිතන්නේ දැන් තත්ත්වය පැහැදිලි ඇති. මේ වසරේ රජයේ වියදම් වෙනුවෙන් රුපියල් බිලියන 209ක් ණයට අරගෙන වියදම් කරන්න වෙනවා. ඊට අමතරව වසර තුළ ණය හා පොලී ගෙවන්න තවත් රුපියල් බිලියන 10,065ක් ණයට ගන්න වෙනවා.

වියදම පැත්තකින්ම තියමු. බදු වැඩි කරලා, රාජ්‍ය ආයතන විකුණලා අමාරුවෙන් එකතු කරගන්න රුපියල් බිලියන 3,280ක ආදායමකින් ණය නොගෙන රුපියල් බිලියන 10,065ක ණය වාරික හා පොලී ගෙවිය හැකි ක්‍රමය කාට හරි කියන්න පුළුවන්ද?

රාජ්‍ය සේවක වැටුප්, සහනාධාර, ප්‍රාග්ධන වියදම් ආදී සියල්ලම එක්ක රජයේ වියදම රුපියල් බිලියන 3,489යි. හොරකම්, දූෂණ ආදිය වෙනවානම් ඒ සියල්ල තියෙන්නේ ඔය ගණන ඇතුළේ. හොරකම්, දූෂණ නවත්වලා ණය නොගෙන රුපියල් බිලියන 10,065ක ණය වාරික හා පොලී ගෙවිය හැකි ක්‍රමය කාට හරි කියන්න පුළුවන්ද? එහෙම නැත්නම් වියදම් කපලා ඔය වැඩේ කරන විදිහ කාට හරි කියන්න පුළුවන්ද?

සමහර අය තවමත් සිහින ලෝක වල හිටියට ඕවා සුරංගනා කතා පමණයි. ප්‍රායෝගිකව නෙමෙයි සෛද්ධාන්තිකවවත් කරන්න බැහැ. කරන්න පුළුවන් එකම දෙය ක්‍රමයෙන් ආදායම් වැඩි කරගෙන, ආදායම හා ගැලපෙන තරමට වියදම් කරමින් ණය ගෙවන්න කීයක් හෝ ඉතිරි කරගන්න එක. එතෙක් දිගටම ණය ගන්න වෙනවා. ඒ වගේම, ගෙවාගන්න බැරි ණය ගෙවන්න කල් ඉල්ලාගන්න වෙනවා. ඕක තමයි අවුරුදු 75ක සමාජවාදී හා ආරක්ෂණවාදී ආර්ථික ප්‍රතිපත්ති වල අවසාන ප්‍රතිඵලය. 

කොයි තරම් කාලයකටද? 

අඩුම වශයෙන් අවුරුදු 25ක්වත් යනතුරු ඔය ණයෙන් ගොඩ එන්න බැහැ. පුළුවන්නම් ක්‍රමය කියන්න. එහෙම හරි ගොඩ එන්න පුළුවන් මේ වගේ සැලසුම්සහගත වැඩපිළිවෙලක් එපමණ කාලයක් එක දිගට ක්‍රියාත්මක කළොත් පමණයි. එහෙම නැත්නම් වෙන්නේ මේ වැටුණා වගේ කිහිප ගුණයක් විශාල අගාධයකට වැටෙන එක පමණයි.

මම හිතන්නේ මේ තරම් පුළුල් ස්ථායීකරණ වැඩපිළිවෙළක් මීට පෙර ජාත්‍යන්තර මූල්‍ය අරමුදල විසින්ම වුනත් ලංකාව වෙනුවෙන් හදලා නැහැ. එහෙම හදන්න තරම් අවශ්‍යතාවයක් තිබුණෙත් නැහැ. කලින් වාර වල තිබුණේ අවුරුදු හතර පහකින් ගොඩදාගන්න පුළුවන් තාවකාලික ප්‍රශ්න. 

දැන් තත්ත්වය කලින් වාර වල මෙන් සැහැල්ලුවට ගන්න පුලුවන් එකක් නෙමෙයි. මෙවර කලින් වාර වල මෙන් අරමුදලට තනියම රට ස්ථායී කරන්න පුළුවන්කමක් තිබුණේ නැහැ. ඒ වැඩේට බටහිර රටවල, චීනයේ, ඉන්දියාවේ උදවුව අනිවාර්යයෙන්ම අවශ්‍ය වෙනවා. මේ සැරෙත් මේ ස්ථායීකරණ ක්‍රියාවලියෙන් පිට පැන්නොත් එහෙමවත් ගොඩදාන්න පුළුවන් ක්‍රමයක් හදාගන්න බැරි වෙනවා. සහසුද්දෙන්ම කතාව ඕකයි. 

සමහර අය මෙම ස්ථායීකරණ වැඩපිළිවෙළ රනිල් වික්‍රමසිංහ කියන පුද්ගලයා එක්ක අනන්‍ය ලෙස හඳුනාගෙන තිබෙනවා. ඒ අය වාමාංශික අදහස් දරන අය බවයි පෙනෙන්නේ. මේක රනිල් හදපු එකක් නෙමෙයි. රනිල්ට හෝ වෙනත් තනි පුද්ගලයෙක්ට හදන්න පුළුවන් වැඩපිළිවෙළකුත් නෙමෙයි. පසුව යම් යාවත්කාලීන කිරීම් කර ඇතත් මහ බැංකුව, මුදල් අමාත්‍යාංශය, ජාත්‍යන්තර මූල්‍ය අරමුදල සහ වෙනත් බාහිර උපදේශකයින් සම්බන්ධ වෙලා මේ වැඩපිළිවෙළ සකස් කළේ වසරකට පමණ පෙරයි. 

ඒ වගේම, මේක රනිල් වික්‍රමසිංහට හෝ කවුරු හෝ රටේ ජනාධිපතිවරයාට තනිව ක්‍රියාත්මක කළ හැකි වැඩපිළිවෙළකුත් නෙමෙයි. මහ බැංකුව ඇතුළු සමස්ත රාජ්‍ය යාන්ත්‍රනය, බැංකු පද්ධතිය, ව්‍යාපාරික ප්‍රජාව, බාහිර පාර්ශ්වයන් මෙන්ම සාමාන්‍ය මහජනතාවටද මෙම වැඩපිළිවෙළ ක්‍රියාත්මක කිරීම තුළ යම් කාර්යභාරයක් තිබෙනවා. එහෙම නැතුව වැඩපිළිවෙලක් තිබුණු පමණින් සියල්ල හරියන්නේ නැහැ. හැබැයි හරියන්න හෝ වැරදෙන්න පළමුව නිවැරදි වැඩපිළිවෙලක් අවශ්‍යයි. දැන් ඒක තිබෙනවා. 

වැඩපිළිවෙළ රනිල් වික්‍රමසිංහගේ නොවුනත් ඔහු මෙම වැඩපිළිවෙළ වෙනුවෙන් සෘජු ලෙස පෙනී සිටිනවා වගේම එය ක්‍රියාත්මක කිරීම වෙනුවෙන් කැපවීමක් පෙන්වනවා. සමහර අය මෙම වැඩපිළිවෙළ රනිල් වික්‍රමසිංහ කියන පුද්ගලයා එක්ක අනන්‍ය ලෙස දකින්නේ ඒ නිසා වෙන්න ඇති. 

සමගි ජන බලවේගය විසින් මෑතකදී ඔවුන්ගේ වැඩපිළිවෙළ කියා එකක් ඉදිරිපත් කළා. කලින් ඉදිරිපත් කළ එකම යාවත්කාලීන කිරීමක්. දේශපාලන පක්ෂ විසින් ඉදිරිපත් කරන මේ වගේ ප්‍රතිපත්ති රාමුවක් කවදාවත් අරමුදල විසින් සකසා ඇති ආකාරයේ විස්තරාත්මක සැලසුමක් වෙන්නේ නැහැ. එහෙම වෙන්න අවශ්‍යත් නැහැ. 

මේ වගේ සංකීර්ණ තාක්ෂනික කටයුත්තක් කළ හැකි අය ලංකාවේ කිසිම දේශපාලන පක්ෂයක නැහැ. ජාත්‍යන්තර මූල්‍ය අරමුදලේ තාක්ෂණික සහාය නැතිව මහ බැංකුවට වුනත් තනිව මේ වගේ දෙයක් කළ හැකියි කියා මම හිතන්නේ නැහැ. වැඩපිළිවෙළ මුළුමනින්ම තේරුම් ගන්න පුළුවන් අය වුනත් ඔය දේශපාලන පක්ෂ ඇතුළේ ඉන්නවානම්, ඔවුන්ගේ බාහිර උපදේශකයින්ද ඇතුළුව, එක අතක ඇඟිලි ගණනට වඩා අඩුවෙන්. සමහර දේශපාලන පක්ෂ වලනම් කවුරුවත්ම නැහැ. දේශපාලන පක්ෂයකට කරන්න පුළුවන් ඔවුන්ගේ පක්ෂයේ දේශපාලන දර්ශනය මත පදනම් වූ, වැඩපිළිවෙළකට පාදක කරගත හැකි, කතාවක් ඉදිරිපත් කරන එක පමණයි. 

සමගි ජන බලවේගයේ වැඩපිළිවෙළ එවැනි කතාවක්. ඒ කතාව මත පදනම්ව ස්ථායීකරණ වැඩපිළිවෙළක් හදන්න පුළුවන්. මේ වන විට හදා තිබෙන වැඩපිළිවෙළ සජබ කතාව මත පදනම්ව හැදිය හැකි ආකාරයේ එකක්. නමුත්, සජබ කතාව සමග ගැලපෙන පරිදි හැදිය හැකි එකම වැඩපිළිවෙළ නෙමෙයි. ඔවුන්ට අවශ්‍ය ඔවුන්ගේ කතාව හා ගැලපෙන තරමක් වෙනස් වැඩපිළිවෙළක් වෙන්න පුළුවන්. ඒක එහෙමනම්, ඒ වෙනස් විය යුතු තැන් මොනවාද කියා පැහැදිලිව කියන එක ඒ අයගේ වැඩක්.

ඒ කතාව හා මේ කතාව හැර වෙනත් කතා ඇත්නම් ඒවා සුරංගනා කතා පමණයි. අසංගත සුරංගනා කතා මත පදනම්ව සංගත වැඩපිළිවෙළක් කවදාවත් හදන්න බැහැ.

දූෂණය වැළැක්වීම අරමුදල විසින් ඉදිරිපත් කර තිබෙන වැඩපිළිවෙළේ මූලික ඉලක්ක වලින් එකක්. සාමාන්‍යයෙන් අරමුදලේ වැඩ සටහනක දූෂණය වැළැක්වීම ප්‍රමුඛ ඉලක්කයක් ලෙස හඳුනාගන්නේ නැහැ. ඒ වගේම, පීඩාවට පත් වන අඩු ආදායම්ලාභීන් සුබසාධනය කිරීම මෙහි ප්‍රමුඛ අංගයක් එය අරමුදලේ වැඩසටහන් තුළ හැමවිටම සිදුවන දෙයක් නෙමෙයි. රාජ්‍ය ආදායම් වැඩි කර ගැනීම සඳහා ධනවතුන්ගේ ධනය මත ධන බද්දක් හඳුන්වා දීමට නියමිතයි. මෙය දක්ෂිණාංශික මතධාරීන් විසින් දැඩි ලෙස විවේචනය කරන දෙයක්. දිගුකාලීනව ආර්ථික වර්ධනය අඩුවීමට හේතු වන දෙයක්. එහෙත් ඒ මගින් ආදායම් විෂමතා අඩු කළ හැකියි. අරමුදලේ වැඩ සටහන හදද්දී මේ වගේ වෙනම පැත්තකට ගිහින් තියෙන්නේ ලංකාවේ සුවිශේෂී තත්ත්වයන් මත පදනම්ව විය යුතුයි. 

දූෂණය වැළැක්වීම කළ යුතුම දෙයක් වුනත්, රටේ ආදායම මෙන් තුන් ගුණයකටත් වඩා වැඩි මුදලක් වසර තුළ ණය හා පොලී ලෙස ගෙවන්න තියෙද්දී බදු වැඩි නොකර, ණය නොගෙන දූෂණය වැළැක්වීමෙන් පමණක් ආර්ථිකය ස්ථාවර කරන්න බැහැ. ඒවා තනිකරම සුරංගනා කතා පමණයි. 

සමහර වාමාංශික අදහස් දරන අය මෙම වැඩපිළිවෙළ ක්‍රියාත්මක කළ හැකි එකම පුද්ගලයා රනිල් වික්‍රමසිංහ කියා හිතන බව පේනවා. තමන් සහයෝගය දෙන කණ්ඩායමට රට නැවත ස්ථායී කළ හැකි බවට කිසිම විශ්වාසයක් ඔවුන්ට නැති බවයි එයින් පෙනෙන්නේ. හැබැයි මමනම් එහෙම හිතන්නේ නැහැ. අවශ්‍ය කැපවීම තිබෙන ඕනෑම කණ්ඩායමකට මේ වැඩපිළිවෙළ ඉදිරියට ගෙනියන්න පුළුවන්. එවැනි කැපවීමක් තිබෙනවානම් ඒ බව ප්‍රදර්ශනය කළ යුතු අවස්ථාව මේකයි. එහෙම නැත්නම් එයින් අදහස් වන්නේ ඒ අයගේ අවසාන ඉලක්කය රටේ ආර්ථිකය ස්ථායී වීම වලක්වා විශාල විනාශයකට පාර කැපීම කියන එකයි. ඇතැම් අයට එවැනි ඉලක්ක තිබීම අසාමාන්‍ය දෙයක් නෙමෙයි.

සමහර අය හිතාගෙන ඉන්නේ ලංකාවට තවත් වැටෙන්න තැනක් නැහැ කියලයි. එය මිථ්‍යාවක්. ඔය වැටුනා වගේ කිහිප ගුණයක් නරක තැනකට රට වැටෙන්න පුළුවන්. අප ලියා පළ කරන දේවල් පසුව ඉවත් කරන්නේ නැහැ. නමුත්, කාට හෝ සැකයක් තිබේනම් ස්ක්‍රීන්ෂොට් අරගෙන තියාගන්න. 

Thursday, February 16, 2023

ආණ්ඩුවට ඇත්තටම සල්ලි නැද්ද?


රජය සතුව ප්‍රමාණවත් අරමුදල් නැතිවීම මේ වෙද්දී පළාත් පාලන මැතිවරණ පැවැත්වීම කෙරෙහි බලපා තිබෙනවා. මේ ගැන දැනට වැඩිපුර කතා කරන්න යන්නේ නැහැ. කෙටියෙන් කියන්න තියෙන්නේ මැතිවරණ කල් දැමීම රටේ ආර්ථික ස්ථායීත්වය කෙරෙහි ඇතැම් විට කෙටිකාලීනව වාසිදායක බලපෑමක් කළ හැකි වුවත්, එහි දිගුකාලීන බලපෑම කිසිසේත්ම හොඳ එකක් නොවනු ඇති බවයි. ඒ වගේම, මෙය ඉතා නරක පූර්වාදර්ශයක් බවයි. මැතිවරණයෙන් පටන් ගත්තත්, ලිපිය ඒ ගැන නෙමෙයි. 

රජය සතුව අරමුදල් නැත්තේ ඇයි? රජය විසින් එකතු කර ගන්නා බදු මුදල් වලට වෙන්නේ කුමක්ද?

මේ ගැන කතා කරන්න කලින් රජයේ ආදායම ගැන කතා කර පටන් ගනිමු. දැනට විස්තරාත්මක සංඛ්‍යාලේඛණ තියෙන්නේ පසුගිය වසරේ සැප්තැම්බර් මාසය දක්වා පමණයි. පසුගිය වසරේ පළමු මාස නවය තුළ රජයේ ආදායම රුපියල් බිලියන 1,448.5ක්. 

මෙය පෙර වසර වලට සාපේක්ෂව හොඳ තත්ත්වයක්. 2020 වසර තුළ රජය විසින් ඉපැයූ ආදායම රුපියල් බිලියන 1,373.3ක් පමණයි. 2021දී රජයේ ආදායම තරමක් ඉහළ ගියත් එම වසර තුළ රජය ඉපැයූ ආදායමද රුපියල් බිලියන 1,463.8ක් පමණයි. මේ අනුව, 2022 පළමු මාස නවය තුළ පමණක් රජය විසින් 2020 වසරේ සමස්ත ආදායම ඉක්මවන සහ 2021 වසරේ සමස්ත ආදායමට ආසන්න ආදායමක් උපයා තිබෙනවා. 

කෙසේ වුවත් ඉහත ආදායම රජයේ වියදම් සඳහා කිසිසේත්ම ප්‍රමාණවත් වී නැහැ. වසරේ පළමු මාස නවය තුළ රජයේ වියදම රුපියල් බිලියන 2,694.8ක්. මෙම වියදමට පොලී ගෙවීම් ඇතුළත් වුවත් ණය ආපසු ගෙවීම් ඇතුළත් නැහැ. පහළින් තියෙන්නේ රජය ඉහත මුදල වැය කළ ආකාරයයි. වරහන් තුළ තියෙන්නේ අදාළ වියදම ආදායමෙන් කොපමණ ප්‍රතිශතයක්ද යන්නයි.

රාජ්‍ය සේවක වැටුප් හා විශ්‍රාම වැටුප් = රුපියල් බිලියන 942.9 (65.1%)

පොලී ගෙවීම් = රුපියල් බිලියන 927.4 (64.0%)

අනෙකුත් වර්තන වියදම් = රුපියල් බිලියන 429.9 (29.7%)

අනෙකුත් ප්‍රාග්ධන වියදම් = රුපියල් බිලියන 394.6 (27.2%)

එකතුව = රුපියල් බිලියන 2,694.8 (186.0%)

ඔක්තෝබර් හා නොවැම්බර් දෙමස තුළ තවත් රුපියල් බිලියන 361.2ක් ආදායම් ලෙස එකතු වී ඇතත්, රුපියල් බිලියන 644.8ක වර්තන වියදමක් හා රුපියල් බිලියන 71.4ක ප්‍රාග්ධන වියදමක් දරන්නට සිදු වී තිබෙනවා. වර්තන වියදම් ඉහළ යාමට හේතුව පොලී අනුපාතික ඉහළ යාම විය යුතුයි. මේ අනුව, එම දෙමස තුළ වියදම ආදායම මෙන් 198%ක්. 

ඉහත අරමුදල් හිඟය පියවා ගැනීමට අමතරව, ණය ආපසු ගෙවීම සඳහාද සැලකිය යුතු මුදලක් අළුතෙන් ණය ලෙස ලබා ගත යුතු නිසා, පොලී වියදම් නොදරා සිටිය නොහැකියි. පොලී වියදම් වලට අමතරව විශාලම වියදමක් වන්නේ තවමත් කප්පාදු කර නැති රාජ්‍ය සේවක වැටුප් හා විශ්‍රාම වැටුප් කොටසයි. ප්‍රාග්ධන වියදම් වලින් සැලකිය යුතු කොටසක් කලින් ඇති කරගත් එකඟතා මත ලැබෙන ණය නිසා බොහෝ විට එම අරමුදල් වෙනත් කටයුතු සඳහා වැය කිරීමේ හැකියාවක් නැහැ. අනෙකුත් වර්තන වියදම් වලින් වැඩි කොටසක් වෛද්‍ය සැපයුම් (ඖෂධ), සමෘද්ධි දීමනා ඇතුළු සහනාධාරයි. 

පසු ගිය වසරේ මුල් මාස නවය තුළ පැවති තත්ත්වය අනුව, පොලී වියදම් ඉවත් කළද, ආදායම මෙන් 122%ක මුදලක් වැය වී තිබෙනවා. පොලී ගෙවීම සඳහා නැවත ණය ගැනීම තිරසාර ලෙස කළ හැකි වුවත්, ණය හා පොලී ගෙවීම් හැර රජයේ අනෙකුත් වියදම් වෙනුවෙන් දිගින් දිගටම දේශීය වෙළඳපොළෙන් ණය ගැනීම තිරසාර ලෙස කළ හැකි දෙයක් නෙමෙයි. 

ජාත්‍යන්තර මූල්‍ය අරමුදලේ අරමුදල් ඉක්මණින් ලැබුනොත් මෙම තත්ත්වය කළමණාකරණය කර ගත හැකි වුවත්, එසේ නොවුවහොත් මේ කාර්යය ඒ තරම් පහසු වන්නේ නැහැ. බදු ආදායම් වල යම් ඉහළ යාමක් සිදු විය හැකි වුවත්, එය එසේ නොවන්නේනම් ප්‍රතිඵලය විය හැක්කේ සාමාන්‍යයෙන් කැපිය නොහැකි වියදම්ද කපන්නට සිදු වීමයි. අරමුදල් නැතිකමින් මැතිවරණ ක්‍රියාදාමය පවා අඩපණ වී ඇති පසුබිමක, රාජ්‍ය සේවක වැටුප් හා විශ්‍රාම වැටුප් වුවද අපේක්ෂිත පරිදි නොලැබුණහොත් එය පුදුමයක් නෙමෙයි. 

Sunday, December 25, 2022

අයවැය කළමනාකරණයේ දිශානතිය

සැප්තැම්බර් 30 දිනෙන් අවසන් වූ 2022 තෙවන කාර්තුව තුළ 2021 තෙවන කාර්තුවට සාපේක්ෂව රාජ්‍ය ආදායම් 57.6%කින් වර්ධනය වී තිබෙනවා. තෙවන කාර්තුවේදී රටේ මූර්ත ආර්ථිකය 11.8%කින් හැකිලුනත්, 64.7%ක් වූ උද්ධමනයේ බලපෑම නිසා නාමික දළ දේශීය නිෂ්පාදිතය 45.2%කින් ඉහළ ගියා. මෙම තත්ත්වය තුළ, නාමික දළ දේශීය නිෂ්පාදිතයේ වර්ධනයට අනුරූපව රාජ්‍ය ආදායම් ඉහළ යාම ස්වභාවික ලෙසම සිදු විය යුතු දෙයක්. ඉතිරි කොටස බදු ප්‍රතිපත්ති වෙනස් වීමේ ප්‍රතිඵලයක් සේ සැලකිය හැකියි.

නාමික දළ දේශීය නිෂ්පාදිතයේ වර්ධනයට අනුරූපව රාජ්‍ය ආදායම් මෙන්ම රාජ්‍ය වියදම්ද ඉහළ යාම සාමාන්‍ය තත්ත්වයයි. එහෙත්,  2022 තෙවන කාර්තුව තුළ 2021 තෙවන කාර්තුවට සාපේක්ෂව රාජ්‍ය වියදම් වල 1.4%ක සුළු අඩුවීමක් දැකිය හැකියි. විදේශ ණය හා පොලී නොගෙවා පැහැර හැර තිබීම මෙයට හේතුවක් විය හැකි වුවත්, දේශීය ණය පොලී අනුපාතික විශාල ලෙස ඉහළ ගොස් තිබීම නිසා වියදම් මත ඇති වී තිබෙන පීඩනයද අප‍ට අමතක කළ නොහැකියි. ඒ අනුව, රාජ්‍ය වියදම් දැඩි ලෙස සීමා කිරීමක් පෙනෙන්නට තිබෙනවා.

ඉහත තත්ත්වයන් තුළ 2021 තෙවන කාර්තුවේදී රුපියල් බිලියන 548.0ක් වූ රාජ්‍ය අයවැය හිඟය 2022 තෙවන කාර්තුවේදී රුපියල් බිලියන 341.8 දක්වා 62.4%කින් පහත වැටී තිබෙනවා. ආර්ථික අර්බුදයෙන් ගොඩයාමටනම් මේ තත්ත්වය දිගටම පවත්වා ගන්නට සිදු වෙනවා.

Wednesday, November 23, 2022

වියදම් අඩු කිරීමේ රජයේ ප්‍රවේශය


"වියදම් කැපිය යුත්තේ අයවැය හිඟය පියවන්න අවශ්‍ය නිසා නෙමෙයි. පාලකයන් විසින් රටේ ආර්ථික අර්බුදය විසඳීම සඳහා තමන්ට සැබෑ අවශ්‍යතාවයක් ඇති බව මහජනතාවට පෙන්වා ඔවුන් තුළ විශ්වාසය තහවුරු කළ යුතු නිසා."

ඉහත මගේ වචන වලින් මම නැවත ලියා තිබෙන්නේ පාඨක ප්‍රතිචාර එකක හෝ වැඩි ගණනක ගැබ් වී ඇතැයි මම හිතන අදහසක්. අදහස් පළ කර නැති, නිහඬව කියවන, සැලකිය යුතු පිරිසකගේ මතයද මෙය විය හැකියි. මෙහි "වියදම්" යන්නෙන් අදහස් වන්නේ දේශපාලනඥයින් නඩත්තු කිරීමේ වියදම්.

ලංකාවේ දේශපාලන බෙදීම් තුළ මේ වන විට ඉහත මතයේ ප්‍රමුඛ ප්‍රකාශකයා වී සිටින්නේ ජවිපෙ/ජාජබ. ඒ වගේම, මහජනතාව කියන වියුක්ත අදහසින් නියෝජනය වන විෂමජාතීය කණ්ඩායම ඇතුළේ සිටින සියළු දෙනාම ඉහත අදහසේ ප්‍රකාශකයින් කියා මම හිතන්නේ නැහැ. තමන්ට අත දිග හැර වියදම් කළ හැකි තරමේ ආදායමක් මොන විදිහකින් හෝ ලැබෙනවානම් දේශපාලනඥයින් විසින් මොන මගුලක් කර ගත්තත් කමක් නැතැයි ප්‍රසිද්ධියේ නොකිවුවත්, යටි හිතෙන් හෝ ඒ විදිහට හිතන විශාල පිරිසක් ලංකාවේ ඉන්නවා. අර්බුදය හමුවේ මේ ප්‍රමාණය අඩු වෙලා ඇති. 

ඉහත සියළු කරුණු හමුවේ වුවත්, අඩු වශයෙන් ප්‍රදර්ශනාත්මක ලෙස හෝ වියදම් කැපිය යුතුයි කියන එක පුළුල් අදහසක්. එය එක් දේශපාලන කඳවුරක පමණක් අදහසක් නෙමෙයි. අයවැය කෙරෙහි දැනෙන සෘජු බලපෑමක් නැතත්, ප්‍රදර්ශනාත්මක ලෙස නොව ඇත්තටම අනවශ්‍ය වියදම් අඩු කළ යුතු බව මගේ පෞද්ගලික අදහසයි. එය බෝල්පොයින්ට් පෑනකින් අත්සන් කිරීම හෝ ගෙදරින් බත් එකක් ගෙන ඒම වැනි ප්‍රදර්ශනාත්මක වැඩක් වීම ප්‍රමාණවත් නැහැ.

රාජ්‍ය අයවැය තමන්ට දැනෙන ආකාරය අනුව මහජනතාව කියන වියුක්ත කුලකය පහසුවෙන්ම ගොඩවල් කිහිපයකට දැමිය හැකියි. මොන විදිහකින් හෝ රජයට සම්බන්ධ අයට රාජ්‍ය වියදම් වැඩි වීම ප්‍රශ්නයක් නෙමෙයි. එම පිරිස හා පවුල් වල අය විශාල පිරිසක්. රජයෙන් මොනවා හෝ සෘජු සහන ලබා ගන්නා අයටත් එය ප්‍රශ්නයක් නෙමෙයි. ඒ වගේම රජය සමඟ ව්‍යාපාර කර ලාබ ඉපැයූ අයටද ප්‍රශ්නයක් වී තිබෙන්නේ රාජ්‍ය වියදම් අඩු වීමයි. ඔවුන් යටතේ සේවය කළ අය එසේ නොකියනවා විය හැකි වුවත්, ඔවුන් පැමිණිලි කරන ප්‍රශ්න වලට ආසන්න හේතුවද රාජ්‍ය වියදම් අඩුවීමයි.

රාජ්‍ය වියදම් ප්‍රශ්නයක් සේ දකින වැඩි දෙනෙකු පෞද්ගලික අංශයේ සාපේක්ෂව ඉහළ ආදායම් ලැබිය හැකි රැකියා කරන, තමන්ගේ ආදායමෙන් කෙළින්ම රජයට බදු ගෙවන්නට සිදු වී ඇති පිරිසයි. විශේෂයෙන්ම 2020 බදු කැපිල්ලේ වාසිය ලැබූ, දැන් එය අහිමි වී සිටින පිරිසයි. එම පිරිස සමාජ මාධ්‍ය තුළ කොයි තරම් කෑ ගැසුවත්, "මහජනතාව" කියන ගොඩේ වැඩිපුර ඉන්නේ උඩින් කියූ කණ්ඩායම් බව ලංකාවේ හැම ප්‍රධාන දේශපාලන පක්ෂයකම නායකයින් දන්නවා.

රජය කිසියම් බද්දක් පැනවූ පසු එය මූලික වශයෙන්ම පෞද්ගලික ප්‍රශ්නයක් බවට පත් වෙනවා. බදු වලට විරුද්ධව කොයි තරම් කෑ ගැසුවත්, බදු ගෙවිය යුතු අයෙකු වෙත "බිල එද්දී" බිල නොගෙවා පැන යා නොහැකියි. අඩු වශයෙන් ලොකු බලවතෙකු නොවන අයෙකුට නීත්‍යනුකූල මාර්ගයකින් බදු වලින් ගැලවෙන්න අමාරුයි. බදු බරට කර ගහන පිරිසට සාමූහික දේශපාලන ක්‍රියාමාර්ගයක් ගන්න එකත් පහසු නොවන්නේ රටේ සැලකිය යුතු පිරිසක් බදු ගැන පැමිණිලි කළත්, වියදම් කපන තැනට පැමිණි වහාම අනිවාර්යයෙන් එම පැමිණිලි ඉල්ලා අස් කර ගෙන අනෙක් පැත්තට හැරෙන නිසා. හැම ප්‍රධාන දේශපාලන කඳවුරක්ම මේ තත්ත්වය හොඳින්ම දන්නවා.

රජයේ වියදම් කපන එක ඉතාම අසීරු වැඩක්. වියදම් කැපීම කෙසේ වුවත්, වියදම් වැඩි නොකිරීම වුවත්, අසීරු වැඩක්. මේ සඳහා දෙවන කණ්ඩායමේ සහයෝගය කොහොමටත් තිබෙනවා. ප්‍රශ්න මතු වන්නේ පළමු කණ්ඩායමෙන්. ආණ්ඩුවේ ඉහළ තට්ටුවට "විශ්වාසය තහවුරු කරන්නට" සිදුව ඇත්තේ එම කණ්ඩායම තුළයි.

කාලයක් තිස්සේම ලංකාවේ "රජය" විසින් අත දිග හැර වියදම් කළේ රජය තුළ සිටි ඉහළම තට්ටුව හා පහළ තට්ටු අතර මනා සහයෝගයකින්. මේ සඳහා හොඳම නිදර්ශනයක් ලෙස තීරු බදු රහිත වාහන බලපත්‍ර ක්‍රමය පෙන්වා දෙන්න පුළුවන්. සම්පීඩිත ඩොලර් මිල යටතේ වාහන බලපත්‍රලාභීන් විසින් මේ වාහන මිල දී ගත්තේ එහි නියම මිලෙන් 60%ක පමණ මිලක් ගෙවමින්. ඉතිරි 40% හා පොලිය විදේශ ණය වලට එකතු වී තිබෙනවා. ඒ වගේම, රට තුළ පැවති වෙළඳපොල මිලට වඩා බොහෝ අඩුවෙන්. දේශපාලනඥයින් අතර මේ වාසිය මුදල් කර නොගත් කිසිවකු ඇත්දැයි සැකයි. 

දේශපාලනඥයින් සුළු පිරිසක් විසින් ලැබූ ඉහත නීත්‍යනුකූල, එහෙත් අනිසි, වාසිය නඩත්තු කර ගැනුණේ විශාල රාජ්‍ය සේවකයින් පිරිසකටද එවැනිම අවස්ථාවක් ලබා දීම මගින්. මෙය කියවන බොහෝ පාඨකයින් මා හා එකඟ නොවනු ඇති වුවත්, යම් අසමානතා තිබියදී වුවත්, ආයෝජන මණ්ඩල ව්‍යාපෘති සඳහා දුන් බදු සහනද මේ ගොඩටම එකතු කරන්නට මා පැකිළෙන්නේ නැහැ.

තීරු බදු රහිත වාහන බලපත් එක් නිදසුනක් පමණයි. මෙවැනි තවත් දේ එකතු කළ හැකියි. මේ වාසි "රජය" තුළ සිටි පහළ ස්ථර වලට ගලා ආවේ එකම අයුරකින් නොවිය හැකියි. එහෙත්, ඔවුන්ද විවිධ ආකාර වලින් රාජ්‍ය වියදම් ඉහළ යාමේ වාසිය ලැබුවා. දැන් වියදම් කැපීම "අලෙවි කරන්නට" සිදු වී තිබෙන්නේ මේ පිරිසටයි. මේ සන්දර්භය තුළ "මහජනතාව" වන්නේ රජයම තමයි. 

ණය හා පොලී ගෙවීම්ද ඇතුළුව 2023 අපේක්ෂිත රාජ්‍ය වියදම රුපියල් බිලියන 7,879ක්. මේ ගණන ඇඟට දැනෙන්නේ නැත්නම්, එක පවුලකට රුපියල් ලක්ෂ 15කට වඩා වැඩි මුදලක්. අපේක්ෂිත ආදායම මෙයින් 44%ක් පමණයි. වෙනත් විදිහකින් කිවුවොත්, බදු ආදායම් ඇතුළු අනෙකුත් ආදායම් අපේක්ෂිත පරිදි වැඩි කර ගැනීමෙන් පසුවත්, ණය ගෙවීම් ඇතුළු සමස්ත වියදම ආදායම මෙන් 230%ක්. 

මේ වියදම් මොනවාද?

වියදම් වලින් වැඩි කොටසක් වසර තුළ ආපසු ගෙවිය යුතු ණය හා පොලියයි. 

පොලී ගෙවීම් හැර වසරේ රාජ්‍ය වියදම - රුපියල් බිලියන 3,665 යි.

දේශීය ණය සඳහා වසරේ පොලී වියදම - රුපියල් බිලියන 2,000 යි.

විදේශ ණය සඳහා වසරේ පොලී වියදම - රුපියල් බිලියන 189 යි.

දේශීය ණය ආපසු ගෙවීම් - රුපියල් බිලියන 1,585 යි.

විදේශ ණය ආපසු ගෙවීම් - රුපියල් බිලියන 440 යි.

එකතුව - රුපියල් බිලියන 7,879 යි. 

අපේක්ෂිත ආදායම - රුපියල් බිලියන 3,433යි.

කෙසේ වුවත්, ඉහත ණය හා පොලී ඇස්තමේන්තු සකස් කර ඇත්තේ ණය පැහැර හැර ඇති තත්ත්වයක් තුළයි. නියම පිළිවෙළට ණය ගෙවනවානම්, ණය ලෙස මෙන්ම පොලී ලෙසද ගෙවිය යුතු මුදල අනිවාර්යයෙන්ම මීට වඩා වැඩියි. 

ඇස්තමේන්තු සකස් කිරීමේදී ඩොලරයක මිල කීයක් ලෙස උපකල්පනය කර ඇත්දැයි මා දන්නේ නැහැ. අපි දැනට තිබෙන රුපියල් 363.5 ලෙසම සලකමු. එහෙමනම්, මේ ඇස්තමේන්තු අනුව 2023දී ගෙවන්නට අපේක්ෂා කරන විදේශ ණය ප්‍රමාණය හා පොලිය කොපමණද?

විදේශ ණය ආපසු ගෙවීම් - ඩොලර් මිලියන 1,245 යි.

විදේශ ණය සඳහා වසරේ පොලී වියදම - ඩොලර් මිලියන 534 යි.

එකතුව -  ඩොලර් මිලියන 1,778 යි.

වසර තුළ රජය විසින් ලබා ගැනීමට අපේක්ෂිත විදේශ ණය හා ආධාර ප්‍රමාණය - රුපියල් බිලියන 619 යි =  ඩොලර් මිලියන 1,702 යි.

මෙම ගණන, මගේ පෙර සටහනක ඉදිරිපත් කළ ගණනට වඩා අඩුයි. පෙර ලිපියේ සඳහන් වූ ගණන ගත්තේ අයවැය කතාවේ ඇමිණුමෙන්. මෙහි සඳහන් ගණන ඊට වඩා අළුත්. ඒ වගේම, මෙම ගණන ප්‍රායෝගිකයි. මෙයින් අදහස් වන්නේ දැනට ගෙවිය යුතු විදේශ ණය වල වාරික හා පොලිය ගෙවීමට පමණක් අළුතෙන් ණය ගන්නවා කියන එකයි. අනෙක් පැත්තෙන් මෙයින් කියන්නේ ලබන වසරේ විදේශ ණය වාරික හා පොලිය ලෙස ආපසු ගෙවන්නේ රජයට විදේශ ණය හෝ ආධාර ලෙස ලැබෙන මුදල පමණක් බවයි. 

මෙසේ ලබන වසර තුළ දිගටම ගෙවාගෙන යන ණය වන්නේ, තවමත් පැහැර හැර නැති, ජාත්‍යන්තර මූල්‍ය අරමුදල වැනි ආයතන වලින් ලබා ගත් ණය විය යුතුයි. ඒ ණය ආපසු ගෙවනු ඇත්තේ බොහෝ දුරට එම ආයතන වලින්ම නැවත ලබා ගන්නා ණය වලින්. මෙය කළ හැක්කක්. අනෙක් විදේශ ණයකරුවන්ට කැමති වුනත්, නැති වුනත්, 2023 වසර තුළ ණය හෝ පොලී ආපසු ලැබෙන්නේ නැහැ. 

දේශීය ණය සඳහා වසරේ ඇස්තමේන්තුගත පොලී වියදම රුපියල් බිලියන 2,000 ක්. දැනට රජය විසින් නිකුත් කර ඇති භාණ්ඩාගාර බිල්පත් හා බැඳුම්කර ප්‍රමාණය පමණක් රුපියල් බිලියන 12,500ක් පමණ වෙනවා. ඒ අනුව, මෙයින් අදහස් වෙන්නේ 16%ක පමණ පොලී අනුපාතිකයක්. රජය හා මහ බැංකුව ඉලක්ක කරන්නේ ලබන වසරේදී පොලී අනුපාතික එවැනි මට්ටමකට අඩු කර ගන්නද? දැනට මහ බැංකුවේ ප්‍රතිපත්ති පොලී අනුපාතික පවත්වා ගෙන යන්නේත් 14.5-15.5% මට්ටමේ.

මේ වන මහ බැංකුව විසින් වෙළඳපොළ ද්‍රවශීලතා හිඟය (රුපියල් හිඟය) අඩු කිරීමට කටයුතු කරමින් සිටිනවා. 2023 අප්‍රේල් පමණ සිට උද්ධමනය දැනෙන ලෙස අඩු වෙද්දී වෙළඳපොළ ද්‍රවශීලතා හිඟයද පහත වැටුණොත් පොලී අනුපාතිකද පහත වැටිය හැකියි. දැනට ඉදිරිපත් කර ඇති ඇස්තමේන්තු අනුවනම් රජය විසින් දේශීය ණය ප්‍රතිව්‍යුහගත කිරීමට අපේක්ෂා කරන බවක් පෙනෙන්නේ නැහැ. ඒ වගේම, තවමත් එය දුරස්ථ ඉලක්කයක් නෙමෙයි. දේශීය ණය ප්‍රතිව්‍යුහගත නොකර වැඩේ ගොඩදාගන්න අමාරු වුනත් පුළුවන්. 

ලිපිය පටන් ගත් රාජ්‍ය වියදම් වෙත නැවත ආවොත්, ණය ගෙවීම්ද සමඟ සමස්ත වියදම රුපියල් බිලියන 7,879ක්. මෙම වසරේ අදාළ වියදම් ඇස්තමේන්තුව රුපියල් බිලියන 6,231ක්. ඒ අනුව, බැලූ බැල්මටම 26%ක රාජ්‍ය වියදම් ඉහළ යාමක් තිබෙනවා. නමුත්, ණය ආපසු ගෙවීම් හා පොලී වියදම් ඉවත් කළ විට 2023 වියදම් ඇස්තමේන්තුව රුපියල් බිලියන 3,665ක් පමණයි. 2022 වසරේ මෙම වියදම් ඇස්තමේන්තුව රුපියල් බිලියන 3,342ක්. ඒ අනුව, 2022ට සාපේක්ෂව බැලුවත් රජයේ වියදම් ඉහළ ගොස් ඇතත් එම වැඩිවීම 9.7%ක් පමණයි. 

පවතින තත්ත්වය තුළ 9.7%කින් වුවත් වියදම් වැඩිවීම කෙනෙකුට පහසුවෙන් විවේචනය කළ හැකියි. එහෙත්, රාජ්‍ය සේවක වැටුප් වැඩි නොකළත්, දැනට සිටින රාජ්‍ය සේවකයින්ට උසස්වීම්, වැටුප් වර්ධක ආදිය ලැබෙනවා. මා දන්නා තරමින් ඒවා අත්හිටුවා නැහැ. ඒ නිසා, රාජ්‍ය සේවක වැටුප් යම් ප්‍රමාණයකින් වැඩි වෙනවා. අනෙක් අතට පවතින ඉහළ උද්ධමනය තුළ මූර්ත පදනමකින් සිදු වන්නේ රාජ්‍ය සේවකයින්ගේ වැටුප් අඩුවීමක්. ඒ වගේම, මිල මට්ටම 70%කින් ඉහළ යද්දී, රජය විසින් මිල දී ගන්නා භාණ්ඩ හා සේවා 20%කින් අඩු කළත්, වියදම 36%කින් ඉහළ යනවා. උද්ධමනය හා ගැලපෙන පරිදි වියදම් වැඩි කර නොගන්නවා කියන්නේත් වියදම් අඩු කරගත හැකි වක්‍ර ක්‍රමයක්. 

ලබන වසරේ රාජ්‍ය වියදම මම තවත් විදිහකට විභේදනය කර පෙන්වන්නම්. 

පොලී ගෙවීම් හැර වසරේ රාජ්‍ය වියදම - රුපියල් බිලියන 3,665 යි.

දේශීය ණය හා පොලී ගෙවීම් - රුපියල් බිලියන 3,586 යි.

විදේශීය ණය හා පොලී ගෙවීම් - රුපියල් බිලියන 629 යි.

එකතුව - රුපියල් බිලියන 7,879 යි. 

අපේක්ෂිත ආදායම - රුපියල් බිලියන 3,433යි.

නිකමට හිතමු රජය විසින් දේශීය ණය හා පොලී නොගෙවා ඉන්න තීරණය කළා කියලා. මේක විදේශ ණය පැහැර හරිනවා වගේ අමාරු වැඩකුත් නෙමෙයිනේ. පාර්ලිමේන්තුවේ නීතියක් සම්මත කරන එක විතරයි කරන්න තියෙන්නේ. ඊට පස්සේ එය නීත්‍යානුකූල කටයුත්තක්. මම කියන්නේ රජය මේ වගේ දෙයක් කරයි කියලවත්, කළ යුතුයි කියලවත් නෙමෙයි. හැබැයි ඔහොම වැඩක් කළා කියන්නේ අයවැය ප්‍රශ්නය බොහෝ දුරට ඉවරයි.

රජයේ වියදම රටේ පවුල් ගණනින් බෙදුවොත් පවුලකට ලක්ෂ 15කට වඩා වැටෙන බව මම කලින් කිවුවනේ. රජය විසින් රට ඇතුළේ විකුණා තිබෙන භාණ්ඩාගාර බිල්පත් හා බැඳුම්කර ප්‍රමාණය රටේ පවුල් ගණනින් බෙදුවොත් පවුලකට ලක්ෂ 25කට කිට්ටුයි. ඒ කියන්නේ සෘජුව හෝ වක්‍රව එක පවුලක් විසින් රජයට ලක්ෂ 25ක් ණය දීලා තියෙනවා. රජය විසින් මේ ණය නොගෙවා පැහැර හරිනවා කියන්නේ එක පවුලකට තමන්ගේ වත්කම් වලින් රුපියල් ලක්ෂ 25ක් නැති වෙනවා කියන එක. 

රජය කරන්න සැලසුම් කර තියෙන්නෙත්, ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් කරන්න කියන්නෙත්, 2024 වෙද්දී ප්‍රාථමික ශේෂය අතිරික්තයක් කරලා ඒ තත්ත්වය දිගටම පවත්වා ගෙන යන්න. ඒක ප්‍රායෝගිකව කරන්න පුළුවන් වැඩක්. එහෙම කළා කියලා සමස්ත අයවැය හිඟය අතිරික්තයක් වෙන්නේ නැහැ. දිගින් දිගටම ණය වැඩි වෙන එක නවතින්නෙත් නැහැ. නමුත්, ණය කියලා අමුතුවෙන් සල්ලි ගන්න අවශ්‍ය වෙන්නේ නැහැ. දැනටම අරන් තිබෙන ණය හා පොලිය ආපසු ගෙවන අතර එයින් කොටසක්ම තමයි ණය විදිහට ආපහු ගන්නේ. ඒ නිසා, මිනිස්සු අතට කීයක් හෝ සල්ලි එනවා මිසක් මිනිස්සුන්ගේ අතෙන් සල්ලි යන්නේ නැහැ. 

විදේශ ණය සම්බන්ධව දිගුකාලීනව කළ හැක්කේත් ඔය වගේම වැඩක්. එහෙම නැතුව ඒ ණය මේ හදිස්සියේ ගෙවලා ඉවර කරන්න බැහැ. දිගටම අලුතෙන් විදේශ ණය ගන්න සිදු වෙනවා. හැබැයි ඒ ණය වලින් දැනට තිබෙන විදේශ ණය වල වාරික හා පොලී ගෙවනවා මිසක් තවදුරටත් රජයේ අයවැය හිඟය පියවන්න විදේශ ණය ගන්න බැහැ. ඒ වැඩේ කරන්න පුලුවන්නම් විදේශ අංශය සමතුලිත කරගන්න පුළුවන්. 

මේ වැඩේට කෙටිකාලීනව ණයහිමියන් කැමති කර ගන්න වෙනවා. දිගුකාලීනව රටට එන ඩොලර් පමණක් වියදම් කරන්න වෙනවා. ඒ එන ඩොලර් වලිනුත් සුළු හෝ කොටසක් ණය ගෙවන්න ඉතිරි කරගන්න වෙනවා. එහෙම කරන්නනම් මහ බැංකුවට මැදිහත් වෙලා වෙළඳපොළෙන් ඩොලර් මිල දී ගන්න වෙනවා. එසේ කරද්දී ඩොලරයේ මිල ඉහළ යනවා. එයට ඉඩ දෙන්න වෙනවා. විදේශ අංශය සමතුලිත වෙන්නේ ඩොලරයේ මිල නිදහසේ වෙනස් වෙන්න අවකාශ ඇත්නම් පමණයි.

Tuesday, November 22, 2022

දේශපාලනඥයින්ගේ වියදම්


පවතින ආර්ථික අර්බුදයෙන් ගොඩ යාම සඳහා රජයේ අයවැය හිඟය අඩු කර ගැනීමේ අවශ්‍යතාවය ගැන හා ඒ සඳහා ආදායම් වැඩි කර ගැනීමේ අනිවාර්ය අවශ්‍යතාවය ගැන ලිපි කිහිපයකින්ම පෙන්වා දුන්නා. ආදායම් වැඩි කර ගැනීම අයවැය හිඟය අඩු කර ගැනීම සඳහා කළ හැකි එකම දෙය නෙමෙයි. වියදම් කැපීම මගිනුත් මෙය කළ හැකියි. 

කෙසේ වුවත්, මෙහි දිගින් දිගටම නැවත නැවත විස්තර කර ඇති පරිදි, ආදායම් වැඩි කර ගැනීමේ මෙන්ම වියදම් කැපීමේද ප්‍රායෝගික සීමාවන් තිබෙනවා. ආදායම් පැත්ත ගැන තරමක් කතා කර ඇති නිසා දැන් අපි වියදම් පැත්තටත් එමු.

වියදම් කැපීම ගැන කතා කරන ගොඩක් අයට මුලින්ම මතක් වෙන්නේ දේශපාලනඥයින්ගේ අනවශ්‍ය, නාස්තිකාර වියදම්. මේ අනවශ්‍ය, නාස්තිකාර වියදම් පිළිබඳ චෝදනාව පදනමක් නැති එකක් නෙමෙයි. ඇහැට පේන දෙයක්. මම එකින් එක විස්තර කරන්න යන්නේ නැහැ. එහෙත්, මේ ආකාරයේ වියදම් කැපීම මගින් පමණක් අයවැය හිඟය පියවා ගත හැකි බව දරුණු මුලාවක්. 

මම පහත සංඛ්‍යාලේඛණ ඉදිරිපත් කරන්නේ කිසිදු අයුරකින් අනවශ්‍ය, නාස්තිකාර වියදම් කපා හැරීම අධෛර්යය කරන්නට නෙමෙයි. ඇත්ත තත්ත්වය පැහැදිලි කරන්නයි. යෝජිත 2023 අයවැයෙන් දේශපාලනඥයින්ගේ වියදම් ඇතුළත් වන වැය ශීර්ෂ පහත තිබෙනවා.

ජනාධිපති වරයාගේ වැය ශීර්ෂය = රුපියල් මිලියන 2,800

අග්‍රාමාත්‍ය කාර්යාලය = රුපියල් මිලියන 926

අමාත්‍ය මණ්ඩල කාර්යාලය = රුපියල් මිලියන 178

පාර්ලිමේන්තුව = රුපියල් මිලියන 3,699

පාර්ලිමේන්තුවේ සභානායක කාර්යාලය = රුපියල් මිලියන 70

ආණ්ඩු පක්ෂයේ ප්‍රධාන සංවිධායක කාර්යාලය =  රුපියල් මිලියන 159

විපක්ෂ නායක කාර්යාලය = රුපියල් මිලියන 216


මේ වියදම් සියල්ලේ එකතුව = රුපියල් මිලියන 8,047


අපේක්ෂිත ආදායම = රුපියල් මිලියන 3,433,000

ආදායමේ ප්‍රතිශතයක් ලෙස ඉහත වියදම = 0.23%


ණය ගෙවීම්ද ඇතුළුව මුළු වියදම = රුපියල් මිලියන 7,879,499

මුළු වියදමේ ප්‍රතිශතයක් ලෙස ඉහත වියදම = 0.10%

ඉහත වියදම් සියල්ල දේශපාලනඥයින්ගේ වියදම් නෙමෙයි. උදාහරණයක් ලෙස පාර්ලිමේන්තුවේ වියදම් වලින් සැලකිය යුතු කොටසක් එහි සේවකයින්ගේ වියදම්. ඔවුන් දේශපාලනඥයින් හෝ දේශපාලන පත්වීම් ලැබූ අය නෙමෙයි. අනෙක් අතට, පළාත් සභා හා පළාත් පාලන ආයතන වල සිටින ප්‍රාදේශීය දේශපාලනඥයින්ගේ වියදම් මෙහි ඇතුළත්ව නැහැ. ඒ වගේම, වෙනත් වැය ශීර්ෂ යටතේ "සැඟවුණු" වියදම් ඕනෑ තරම් තියෙන්න පුළුවන්. ඒ නිසා, මම මේ සංඛ්‍යාලේඛණ වලට ලොකුවට බර තබන්නේ නැහැ. 

කෙසේ වුවත්, මේ සියල්ල ලිහිල් ලෙස (conservatively) සලකා බැලීමෙන් පසුව වුවත්, දේශපාලනඥයින්ගේ වියදම් මුළු වියදම් වලින් 0.5%ක්වත් විය නොහැකියි. ඒ නිසාම, මේ වියදම් කොයි තරම් අඩු කළත්, පවතින වියදම් වලින් 99.5%ක්වත් එළෙසම පවතිනු ඇති බවට කිසිදු සැකයක් නැහැ. බොහෝ විට එම ප්‍රමාණය 99.9%ක් පමණම විය හැකියි. 

මේ හේතුව නිසා අනවශ්‍ය වියදම් සාධාරණීකරණය වෙන්නේ නැහැ. අඩු වශයෙන් ආදර්ශයක් ලෙස හෝ දේශපාලනඥයින් විසින් හැකි හැම වියදමක්ම කපා දැමිය යුතුයි. ආරක්ෂක වියදම් ගැන ඉදිරි සටහනකින් කතා කරමු. 

Tuesday, November 15, 2022

අයවැය 2023


මේ වන විට ඉදිරි වසර සඳහා වන අයවැය යෝජනා ඉදිරිපත්ව තිබෙනවා. මෙය සුවිශේෂී අයවැයක්. අයවැය එසේ සුවිශේෂී වන්නේ එහි අරුම පුදුම දේවල් තිබෙන නිසා නෙමෙයි. අයවැය ඉදිරිපත් කෙරෙන අවස්ථාව වන විට රට වැටී තිබෙන තත්ත්වය හා ඒ සඳහා රාජ්‍ය අයවැයේ දායකත්වය නිසා.

මම අයවැය කතාවේ සඳහන් දිගුකාලීන ඉලක්ක ගැනනම් විග්‍රහ කරන්න යන්නේ නැහැ. ඒවා ගැන කතා කරන්න වචන නාස්ති කරන එකත් අපරාදයක්. මේ වගේ ලස්සන ඉලක්ක මීට පෙර අයවැය කතා වලත් තිබුණා. නමුත් ඒවා ඉලක්ක වුනා පමණයි. 

එසේ වුවත්, අයවැය කතාවේ ඇමුණුමෙහි තිබෙන කෙටිකාලීන ඉලක්ක ඉතාම වැදගත්. ජාත්‍යන්තර මූල්‍ය අරමුදලද එකඟ වී ඇති සාර්ව ආර්ථික වැඩ පිළිවෙළෙහි කොටසක් ලෙස මේ ඉලක්ක අපට හඳුනා ගන්න පුළුවන්. ඒ නිසාම, එම සංඛ්‍යා මත පදනම්ව, ස්ථායීකරණ වැඩ පිළිවෙළෙහි අනාගතය ගැන විමසා බැලීමට ප්‍රවේශ වෙන්න පුළුවන්.

අයවැය කතාව සමඟ ඉදිරිපත් කර තිබෙන ඇස්තමේන්තු අනුව, අපේක්ෂිත 2022 රාජ්‍ය ආදායම රුපියල් බිලියන 2094ක්. නමුත් මුදල් අමාත්‍යාංශ වෙබ් අඩවියෙහිම තිබෙන විස්තරාත්මක ආදායම් හා වියදම් ඇස්තමේන්තු අනුව මෙම මුදල රුපියල් බිලියන 2446ක්. මේ ගණන් අතර වෙනස කජු ඇට කොස් ඇට වෙනසක් නෙමෙයි. ඉතා ඉක්මණින් අයවැය ඇස්තමේන්තු වල ගණන් හිලවු ඔය වගේ ලොකු ගණන් වලින් වෙනස් වෙන එක අරුමයකුත් නෙමෙයි. දැනට අපි අයවැය කතාවේ ඇමුණුමේ තිබෙන ගණන් නිවැරදි ගණන් ලෙස සලකමු. 

දැන් මේක 2023 අයවැයනේ. ඒ නිසා, අපි 2022 පැත්තකින් තියලා කෙළින්ම 2023ට යමු. 2023 අය හා වැය මෙහෙමයි.

ආදායම - රුපියල් බිලියන 3,415යි 

පොලී ගෙවීම් හැර වියදම - රුපියල් බිලියන 3,626යි 

ප්‍රාථමික අයවැය හිඟය - රුපියල් බිලියන 211යි 

පොලී ගෙවීම් - රුපියල් බිලියන 2,193යි 

මුළු අයවැය හිඟය - රුපියල් බිලියන 2,404යි  

ආදායම් වැඩි කර ගන්න යන ක්‍රම වල යෝග්‍යතාව හා ශක්‍යතාවය, වියදම් වෙන් කර ඇති ආකාරයේ යෝග්‍යතාව වගේ දේවල් මම මේ සටහනේ කතා කරන්න යන්නේ නැහැ. දැනට තාවකාලික උපකල්පනය ආදායම් හා වියදම් ඔය විදිහටම සිදු වෙනවා කියන එකයි. එහෙම වෙනවානම් ප්‍රාථමික හිඟය අඩු කර ගන්න රජය විසින් සෑහෙන වැඩ කොටසක් කරලා. 

හැබැයි ඉහත තත්ත්වය යටතේ වුනත්, පොලී වියදම පමණක් රුපියල් බිලියන 2,193ක් නිසා, රුපියල් බිලියන 2,404ක අයවැය හිඟයක් තිබෙනවා. දැන් ඔය අඩුව පුරවන්න අලුතෙන් ණය ගන්න ඕනෑ.

ඊට අමතරව කලින් අරන් තියෙන, වසර තුළ ගෙවිය යුතු, ණයත් ගෙවන්න වෙනවා. ඒ සඳහා යන වියදම් ඉහත වියදම් ඇස්තමේන්තුව ඇතුළේ නැහැ. ඒ වියදම් එකතු කළොත් මුළු වියදම රුපියල් බිලියන 7,879ක්. ඒ කියන්නේ, වසරේ ණය අවශ්‍යතාවය රුපියල් බිලියන 4,979ක්. 

සමහර අය ගණන් හදලා නැත්නම් විගණනය කරලා පෙන්වා දෙනවනේ රටේ ණය වැඩි වෙන තරමට වත්කම් හැදිලා නැති බව. ඔව්. ණය වැඩි වෙන තරමට වත්කම් වැඩි වෙලා නැහැ. ඉදිරියේදී වුනත්, තවත් විශාල කාලයක් යන තුරු එහෙම වෙන එකකුත් නැහැ. ඒ ඇයි කියලා ඉහත ගණන් දිහා බැලුවහම පෙනෙයි.

හැම දෙයක්ම සැලසුම් කර ඇති විදිහට වුනොත්, (කවදාවත් එහෙම නොවෙන එක වෙනම දෙයක්) ලබන වසරේ රජයට රුපියල් බිලියන 4,979ක් අලුතෙන් ණය ගන්න වෙනවා. නමුත් තියෙන ණය වල වාරික හා පොලිය ගෙවුවට පස්සේ එයින් ඉතිරි වෙන්නේ රුපියල් මිලියන 211ක් පමණයි. ඒ කියන්නේ වත්කම් හැදෙනවානම් උපරිම වශයෙන් හැදෙන්න පුළුවන් ඔය ප්‍රමාණය. 

පසුගිය යහපාලන ආණ්ඩුව කාලයේ ණය වැඩි වුනේ ප්‍රධාන වශයෙන්ම ඔය හේතුව නිසා. ඊටත් පෙර රාජපක්ෂ ආණ්ඩුව කාලයේ වැඩි වුනු ණය වලින් සැලකිය යුතු කොටසක් වැඩි වුනෙත් ඔය ක්‍රමයට. හැම ආණ්ඩුවක් යටතේම එන්න එන්නම උග්‍ර වුනා වුනත්, ලංකාවේ ණය ප්‍රශ්නය කියන්නේ අද ඊයෙක හැදුනු ප්‍රශ්නයක් නෙමෙයි. දරා ගත නොහැකි සුබසාධන වියදම්, පාඩු ලබන රාජ්‍ය ව්‍යවසාය ආදිය නිසා නිදහස ලබපු කාලයේ සිටම පවතින ප්‍රශ්නයක්. දැන් මේ ණය චක්‍රයෙන් එහෙම ලේසියකට ගැලවෙන්න බැහැ. 

ඒ කතාව පැත්තකින් තියමුකෝ. දැන් ප්‍රශ්නය ලබන වසරේ ඔය රුපියල් බිලියන 4,979 ණයට ගන්නේ කොහොමද කියන එක. මේ කතා කරන්නේ ණය වලින් කොටසක් ගෙවීම පැහැර හැරියට පස්සේ තත්ත්වය ගැන කියලත් අමතක කරන්න එපා. ඒ ණය තිබුණානම් ඔය ගණන තවත් වැඩි වෙනවා. 

රුපියල් බිලියන 1000ක් විදේශ ණය ගන්න සැලසුම් කර තිබෙනවා. ඉතුරු ටික දේශීය ණය. ඒ කියන්නේ රුපියල් බිලියන 3,979ක් විය යුතුයිනේ. රුපියල් බිලියන 1000ක් කියන්නේ ඩොලර් කීයක්ද කියන එක තීරණය වෙන්නේ සාර්ව ආර්ථික වැඩ පිළිවෙළේ තියෙන විණිමය අනුපාතය මත. එය කීයක්ද කියා අප දන්නේ නැහැ. දැන් තිබෙන රුපියල් 360ම සේ සැලකුවොත්, මෙම මුදල ඩොලර් බිලියන 2.78ක්. ඔය වගේ මුදලක් ලබන වසරේ රජයට ණයට ගන්න පුළුවන් වෙයිද? 

මේ කතා කරන්නේ රජයේ අයවැය හිඟය පියවන්න ගත යුතු ණය ගැන. ජාත්‍යන්තර මූල්‍ය අරමුදල සාමාන්‍යයෙන් ණය දෙන්නේ රජයට නෙමෙයි. මහ බැංකුවට. මහ බැංකුවට වසර තුළ ගෙවිය යුතු මහ බැංකුවේම ණය වෙනම තියෙනවා. පවතින තත්ත්වය විශේෂ තත්ත්වයක් සේ සලකා ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් දෙන ණය රජයේ අයවැය හිඟය පියවීමට යොදා ගන්න ඉඩ දෙන කතාවකුත් මහ බැංකු අධිපතිවරයා විසින් ටික කලකට පෙර කියා තිබුණා. එහෙම ලැබුණත් වසර තුළ ඩොලර් මිලියන 750ක් වගේ ගණනක්නේ ලැබෙනවා ඇත්තේ. ඒ කියන්නේ තවත් ඩොලර් බිලියන 2ක පමණ විදේශ ණය ගන්න වෙනවා. අයවැය හදලා තියෙන්නේ එහෙම පුළුවන් වෙයි කියා උපකල්පනය කරලා. 

විදේශ ණය ඔය ප්‍රමාණය හොයා ගත්තත්, දැනටම අරගෙන තිබෙන දේශීය ණය ප්‍රමාණයට අමතරව තවත් රුපියල් බිලියන 1,880ක ණය 2023 වසර තුළ දේශීය වෙළඳපොළෙන් ගන්න වෙනවා. ඒ කියන්නේ 2023 වසර තුළ ආපසු ගෙවිය යුතු දේශීය ණය ගෙවන්න ගන්න වෙන ණයත් එක්ක ඔය ගණන දෙගුණයක් පමණ වී සතියකට රුපියල් බිලියන 80ක පමණ ණය දේශීය වෙළඳපොළෙන් ගන්න වෙනවා කියන එකයි. ඔය වැඩේ කරන්නනම් පොලී අනුපාතික ලබන වසරේදීත් ඉහළ මට්ටමක තියා ගන්න වෙනවා. සමහර විට පොඩ්ඩක් අඩු වෙයි. ලොකුවට අඩුවෙන්න හේතුවක් පෙනෙන්න නැහැ. බලාපොරොත්තු පරිදි විදේශ ණය ගන්න බැරි වුනොත් තත්ත්වය තවත් නරක අතට හැරෙනවා. 

හැම දෙයක්ම හොඳම විදිහට වුනොත්, ආර්ථිකයේ තුවාල ටිකෙන් ටික සනීප වෙයි. හැබැයි කාලයක් යයි. හදිස්සියෙන් විශාල වෙනසක් වෙන්නේනම් නැහැ. 

වෙබ් ලිපිනය: