වෙබ් ලිපිනය:

Showing posts with label විදේශ අංශය. Show all posts

Saturday, May 9, 2026

විදේශ අංශයේ අලුත් තත්ත්වය


පසු ගිය අප්‍රේල් මාසය, යුද තත්ත්වයේ ඉක්මන් වෙනසක් සිදු නොවිය හැකි තත්ත්වයක් යටතේ, ලංකාවේ විදේශ අංශය තුළ ඇති විය හැකි තත්ත්වයන් පිළිබඳ පෙර දසුනක් සේ සලකන්න පුළුවන්. අප්‍රේල් මාසය ඇතුළත මහ බැංකුව විසින් වෙළඳපොළෙන් ඩොලර් මිලියන 83.0ක් මිල දී ගෙන ඇති අතර, ඩොලර් මිලියන 95.9ක් විකුණා තිබෙනවා. ඒ කියන්නේ ශුද්ධ වශයෙන් ඩොලර් මිලියන 12.9ක් විකුණා තිබෙනවා. 

ශුද්ධ වශයෙන් මෙවැනි සුළු ඩොලර් ප්‍රමාණයක් විකිණීම විණිමය අනුපාතය පවත්වා ගැනීම සඳහා විදේශ සංචිත විකිණීමක් සේ හඳුන්වන්න බැරි වුනත්, පෙර මාස වලදී සිදු වූ පරිදි, විදේශ විණිමය මිල දී ගැනීම මගින් සංචිත ගොඩ නගා ගැනීම තව දුරටත් සිදු නොවන බව පැහැදිලියි. දළ වශයෙන්, අප්‍රේල් මාසය තුළ මහ බැංකුව විසින් සිදු කර ඇති මැදිහත්වීම විණිමය අනුපාතයේ විචලනයන් සීමා කිරීමක් පමණයි.

ජනවාරි මාසයේදී මහ බැංකුව විසින් ඩොලර් මිලියන 209.8ක් වෙළඳපොළෙන් මිල දී ගෙන තිබුණු අතර ඩොලර් මිලියන 9.5ක් විකුණා තිබුණා. ඒ අනුව, ශුද්ධ වශයෙන් ඩොලර් මිලියන 200.3ක් මිල දී ගෙන තිබුණා. පෙබරවාරි මාසයේදී ඩොලර් මිලියන 461.0ක් මිල දී ගෙන තිබුණු අතර විකිණීම් සිදුව තිබුණේ නැහැ. ඒ අනුව, වසරේ පළමු දෙමසක කාලය තුළ මහ බැංකුව විසින් ශුද්ධ වශයෙන් ඩොලර් මිලියන 661.3ක් වෙළඳපොළෙන් මිල දී ගෙන තිබෙනවා.

යුද තත්ත්වය ඇති වීමෙන් පසුව ඉහත තත්ත්වය වෙනස් වී ඇති ආකාරය පැහැදිලිව දැකිය හැකියි. මාර්තු මාසයේදී ඩොලර් මිලියන 120.3ක් මිල දී ගෙන ඇතත්, එයින් ඩොලර් මිලියන 71.5ක් නැවත විකුණා තිබෙනවා. මේ අනුව, ශුද්ධ මිල දී ගැනීම් ප්‍රමාණය ඩොලර් මිලියන 48.8ක් පමණයි. අප්‍රේල් මාසය ඩොලර් මිලියන 12.9ක ශුද්ධ විකිණීම් හා එක්ව ගත් විට, මාර්තු හා අප්‍රේල්, දෙමසක කාලය තුළ එකතු කර ගැනීමට හැකි වී තිබෙන්නේ ඩොලර් මිලියන 35.9ක් පමණයි. 

විචලනයන් සීමා කිරීමේ අරමුණින් මිස, විණිමය අනුපාතය ආරක්ෂා කර ගැනීම සඳහා සංචිත විකිණීමක් මහ බැංකුව විසින් සිදු නොකළද, පවතින අයහපත් වාතාවරණය තුළ, ප්‍රායෝගිකව, සංචිත එක්රැස් කර ගැනීම පහසු වන්නේ නැහැ. එම තත්ත්වය තුළ ඩොලරයක මිල කොපමණ ඉහළ යා හැකිද යන්න පිළිබඳව මාර්තු හා අප්‍රේල් දෙමස දෙස බලා අදහසක් ගන්න පුළුවන්. 

පෙබරවාරි 27 - රුපියල් 309.31

මාර්තු 31 - රුපියල් 315.19

අප්‍රේල් 30 - රුපියල් 319.35

මැයි 8 - රුපියල් 321.63

යුද්ධය ආරම්භ වීමෙන් පසුව, දින 70ක කාලයක් තුළ ඩොලරයක මිල ආසන්න වශයෙන් 4.0%කින් පමණ ඉහළ ගොස් තිබෙනවා. ඩොලරයක මිල දිගටම මේ වේගයෙන් ඉහළ යනු ඇති බවක් අප විසින් අදහස් කරන්නේ නැති නමුත්, මෙය 22.6%ක පමණ වාර්ෂික වර්ධන වේගයකට සමාන කළ හැකියි. තෙමසක කාලයක් සැලකුවහොත්, 5.2%ක පමණ මිල ඉහළ යාමක්. 

ඩොලරයෙහි මෙම මිල ඉහළ යාම විදේශිකයින්ගේ කෙටිකාලීන රුපියල් ආයෝජන කෙරෙහි සැලකිය යුතු බලපෑමක් සිදු කරනවා. මේ වන විට ද්වීතියික වෙළඳපොළ තෙමස් භාණ්ඩාගාර බිල්පත් ඵලදා අනුපාතික පවතින්නේ 8.02% මට්ටමේ. අපේක්ෂිත විණිමය අනුපාතික වෙනස අනුව, විදේශිකයින්ට මෙමගින් ලැබෙන ප්‍රතිලාභය 2.8% පමණ දක්වා පහත වැටී තිබෙනවා. මෙම තත්ත්වය තුළ රාජ්‍ය සුරැකුම්පත් වෙළඳපොළ තුළ විදේශ ආයෝජන ආපසු යමින් ඇති ආකාරය දකින්න පුළුවන්. 

පෙබරවාරි අවසන් සතිය - රුපියල් මිලියන 163,241

මැයි පළමු සතිය - රුපියල් මිලියන 142,732

මේ අනුව, විදේශිකයින් සතු වූ රුපියල් මිලියන 20,509ක පමණ භාණ්ඩාගාර බිල්පත් හෝ බැඳුම්කර ආයෝජන ආපසු රැගෙන ගොස් ඇති බව පෙනෙනවා. ඉන්ධන මිල ඉහළ යාම සහ සංචාරක කර්මාන්තයේ ආදායම් අඩු වීමට අමතරව මෙයද විදේශ විණිමය වෙළඳපොළ කෙරෙහි බලපෑමක් කරනවා. විදේශ ආයෝජකයින්ගේ කොටස් වෙළඳපොළ ආයෝජන වලද මෙවැනිම අඩු වීමක් සිදු විය හැකියි. 

කෙසේ වුවත්, මෙම අහිතකර තත්ත්වය තුළ, ශ්‍රී ලංකාව සතුව තවමත් තිබෙන ශක්තිය සැලකිය යුතු ලෙස ඉහළ ගොස් ඇති විගමණික ප්‍රේෂණ ප්‍රමාණයයි. ඩොලරයක මිල ඉහළ යාම මේ තරමට සීමා වී තිබෙන්නේ තවමත් රටට සැලකිය යුතු තරමින් විගමණික ප්‍රේෂණ ලැබෙන බැවිනුයි. 

අප්‍රේල් මාසය තුළද ඩොලර් මිලියන 767.9ක විගමණික ප්‍රේෂණ ප්‍රමාණයක් රටට ලැබී ඇති අතර මේ අනුව වසරේ මුල් මාස හතරක කාලය ඇතුළත රටට ලැබී ඇති විගමණික ප්‍රේෂණ ප්‍රමාණය ඩොලර් මිලියන 3,062.8ක්. මෙම ප්‍රවණතාව දිගටම මෙලෙසම පැවතියහොත්, වසර තුළ ඩොලර් බිලියන 9 ඉක්මවන ප්‍රේෂණ ප්‍රමාණයක් රටට ලැබෙන්න පුළුවන්. 

මෙම සියලු තත්ත්වයන් සැලකිල්ලට ගත් විට, පවතින අහිතකර වාතාවරණය තුළ, මහ බැංකුව විසින් මේ වන විට වෙළඳපොළෙන් ශුද්ධ වශයෙන් මිල දී ගෙන ඇති ඩොලර් මිලියන 692.2ට අමතරව ලොකු විදේශ විණිමය ප්‍රමාණයක් වෙළඳපොළෙන් මිල දී ගත නොහැකි වුවහොත්, මෙම වස‍රේ ගෙවුම් ශේෂ තුලනය කෙසේ විය හැකිද?

මෙම වසර තුළ මහ බැංකුව විසින් ඩොලර් මිලියන 651ක මුදලක් ඉන්දියාවට ආපසු ගෙවිය යුතුව ඇති අතර, සොයා ගත හැකි සීමිත තොරතුරු අනුව, මූල්‍ය අරමුදලට ණය වාරික හා පොලී ලෙස ඩොලර් මිලියන 350ක පමණ මුදලක් ගෙවිය යුතුයි. ඊට අමතරව දෙසැම්බර් මාසයේදී යුවාන් බිලියන 10ක චීන ණය මුදල පියවිය යුතුව තිබෙනවා. අද (මැයි 9) පවතින විණිමය අනුපාතය අනුව මෙම මුදල ඩොලර් මිලියන 1,470ක්. මෙම ණය පියැවීම් සඳහා පමණක් මහ බැංකුව විසින් වසර තුළ ඩොලර් බිලියන 2.5ක් පමණ විදේශ විණිමය ප්‍රමාණයක් වසර තුළ ශුද්ධ වශයෙන් වෙළඳපොළෙන් මිල දී ගත යුතුයි. එසේ නැත්නම් මේ ණය ගෙවීම් වෙනුවෙන් සංචිත යෙදවිය යුතුයි.

මූල්‍ය අරමුදලේ ඊළඟ වාරික දෙක මෙම මාසය තුළ ලැබෙන්නට ඉඩ තිබෙනවා. වසර අවසන් වීමට පෙර අටවන වාරිකයද ලැබීමේ විභවයක් තිබෙනවා. මෙම වාරික තුනම ලැබුණොත් එය ඩොලර් මිලියන 1,050කට ආසන්න මුදලක්. එහෙත්, මේ අරමුදල් ලැබෙන්නේ මහ බැංකුවට නොව රජයටයි. වසර තුළ ආපසු ගෙවිය යුතු රජයේ විදේශ ණය ගෙවීම වෙනුවෙන් එම අරමුදල් යොදවන්නට සිදු වෙනවා. 

මහ බැංකුවට ප්‍රායෝගිකව මෙම වසර තුළ ඩොලර් බිලියන 2.5ක් වෙළඳපොළෙන් මිල දී ගන්න අමාරුයි. දැනටමත්, ශුද්ධ වශයෙන් ඩොලර් මිලියන 692.2ක් මිල දී ගෙන තිබෙන නිසා, ඩොලර් බිලියනයක් දක්වා එකතු කර ගත්තත්, ඉන්දියාවට සහ මූල්‍ය අරමුදලට වසර තුළ ගෙවිය යුතු ණය ආපසු ගෙවීමෙන් පසුව ඒ ඩොලර් බිලියනය ඉවරයි. ඒ නිසා, නිල විදේශ සංචිත වල මහ බැංකුවේ කොටස වසර මුල පැවති මට්ටමේම තියා ගන්න වුනත්, චීන මුදල් හුවමාරු ගිවිසුම තවත් වරක් අලුත් කරන්න සිදු වෙනවා. එය බොහෝ විට සිදු විය හැකි දෙයක්. චීන මුදල් හුවමාරු ගිවිසුම තවත් වරක් අලුත් කළොත්, වසර ඇතුළත තවත් ඩොලර් මිලියන 300ක් පමණ මිල දී ගෙන, සංචිත වසර මුල පැවති මට්ටමේ තියා ගන්න පුළුවන්. 

මම දන්නා තරමින්, මූල්‍ය අරමුදලේ වාරික තුනක් මේ වසරේ ලැබුණත්, රජයට රජයේ විදේශ ණය ගෙවන්න ඊට වඩා වැඩි විදේශ විණිමය ප්‍රමාණයක් අවශ්‍ය වෙනවා. නිශ්චිතවම දන්නේ නැතත්, දන්නා තොරතුරු අනුව, මෙම ප්‍රමාණය ඩොලර් බිලියන 1.3ක් පමණ විය හැකියි. වෙනත් විදේශ ණය ලැබුනත් ඒ ණය ලැබෙන්නේ ව්‍යාපෘති ණය ලෙස නිසා බොහෝ විට ලැබෙන ඩොලර් ආනයන ලෙස ආපසු යනවා. ඒ නිසා, මහ බැංකුවට ශුද්ධ වශයෙන් රජයෙන් ඩොලර් මිල දී ගන්න ඉඩක් ලැබෙන එකක් නැහැ. අනෙක් අතට රජයට ණය ගෙවීම සඳහා මහ බැංකුවෙන් විදේශ විණිමය මිල දී ගන්න වුනොත්, මහ බැංකුවට ඒ ප්‍රමාණයත් වෙළඳපොළෙන් මිල දී ගන්න වෙනවා. එසේ නැත්නම් සංචිත අඩු වෙනවා. 

ඔය සියලු තත්ත්වයන් එක්ක, පවතින යුද තත්ත්වය ඉක්මණින් වෙනස් වුනේ නැත්නම්, මේ අවුරුද්ද ඇතුළත සංචිත වර්ධනය කර ගැනීමක් ගැන හිතන්න අමාරුයි. යුද තත්ත්වය යහපත් අතට හැරුණත්, ලෝක තෙල් මිල ක්ෂණිකව පෙබරවාරි තිබුණු මට්ටමට එන එකක් නැහැ. ඒ වගේම සංචාරක පැමිණීම් වුනත් නැවත පෙර මට්ටමට එනු ඇත්තේ මාස ගණනකට පසුවයි. ඒ නිසා, ප්‍රායෝගිකව කළ හැකි වනු ඇත්තේ දැනට තිබෙන විදේශ සංචිත ටික ඒ මට්ටමේ පවත්වා ගැනීමයි. එසේ නැත්නම් සංචිත පහළ වැටීම සීමා කර ගැනීමයි.

දැනට තිබෙන විදේශ සංචිත ආරක්ෂා කර ගැනීම යන්නෙන් වුවද අදහස් වන්නේ මහ බැංකුව විසින් විණිමය අනුපාතය කෙරෙහි කිසිදු බලපෑමක් සිදු නොකරනවා යන්නයි. එසේ වුවහොත්, දැනට පවතින ප්‍රවණතාවය අනුව, උද්ධමනය ඉලක්කය ඉක්මවා ඉහළ යාමේ අවදානමක් තිබෙනවා. නමුත් ඒ හේතුව නිසා හෝ වෙනත් හේතුවක් නිසා විණිමය අනුපාතය ආරක්ෂා කරන්න ගියොත් වඩා නරක තත්ත්වයක් ඇති වෙන්න පුළුවන්. මහ බැංකුව බොහෝ විට සංචිත වැය කර විණිමය අනුපාතය පාලනය කරන්න පෙළඹෙන එකක් නැහැ. 

විදේශ අංශයේ පීඩනය විණිමය අනුපාතය ඉහළ යාම හරහා නිදහස් වුවහොත් සිදු විය හැකි උපරිම හානිය වන්නේ කෙටිකාලීනව උද්ධමනය ඉලක්ක ඉක්මවා යාම සහ වසර අවසන් වෙද්දී සැලසුම් කළ සංචිත ඉලක්ක වලට යා නොහැකි වීම පමණයි. 2022 වැනි අර්බුදයක් පැමිණිය හැක්කේ විණිමය අනුපාතය පාලනය කිරීමට උත්සාහ කළහොත් පමණයි. සැලසුම් කළ සංචිත ඉලක්ක වලට යා නොහැකි වුවහොත්, චීන මුදල් හුවමාරු ගිවිසුම නැවත වරක් අලුත් කර ගැනීමට අමතරව, මූල්‍ය අරමුදල සමඟ යම් ආකාරයක අලුත් ගිවිසුමකට නැවත යෑමට සිදු විය හැකියි. 

Monday, May 4, 2026

විදේශ අංශයේ දිශානතිය


මාර්තු මාසය මුල, ඉරාන යුද්ධය ආරම්භ වූ අලුතම අප විසින් ලියා පළ කළ "දිත්වා හානිය සහ ඉරාන යුද්ධයේ හානිය" ලිපියේ මෙසේ ලියා තිබෙනවා.

"සංචාරක කර්මාන්තයේ ආදායම් අඩුවීම සහ ඉන්ධන ආනයන වියදම ඉහළ යාම පමණක් සැලකුවත් ජංගම ගිණුමට මාසයකට ඩොලර් මිලියන 212ක පමණ අමතර බරක් වැටෙනවා. මේ තමයි ජංගම ගිණුමට දරා ගන්න පුළුවන් උපරිම ආතතිය. පසුගිය මාස වල මහ බැංකුව විසින් සාමාන්‍ය අගයක් ලෙස ඔය ප්‍රමාණයට කිට්ටු විදේශ විණිමය ප්‍රමාණයක් මාසයකට වෙළඳපොළෙන් මිල දී ගෙන තිබෙන නිසා, සංචිත විකුණන්නේ නැතිව ඩොලර් මිලියන 212ක අඩු වීමක් දරා ගන්න පුළුවන්. එකම දේ සංචිත එකතු කර ගන්න වැඩේ තව දුරටත් කරන්න වෙන්නේ නැහැ."

"අපේ ප්‍රාර්ථනාව වන්නේ යුද්ධය ඉක්මණින්ම අවසන් වීම වුවත්, යම් හෙයකින් මාස දෙක පැන්නොත් තත්ත්වය හිතනවාට වඩා ගොඩක් දරුණු වෙන්න පුළුවන්. "

දැන් මේ ලිපියේ කියපු මාස දෙක පැනලා. යුද්ධය තවමත් අවසන් වී නැහැ. ඒ වගේම අවසන් වන දිනය පිළිබඳව පුරෝකථනය කරන්නත් අමාරුයි. මේ වෙද්දී යුද්ධයේ බලපෑම ලංකාවේ විදේශ අංශය කෙරෙහි බරපතල ලෙස දැනෙමින් තිබෙනවා. පෙබරවාරි 27 දින රුපියල් 309.31ක්ව පැවති ඩොලරයක මැදි මිල අද (මැයි 4) වන විට රුපියල් 319.93 දක්වා ඉහළ ගොස් තිබීම තුළ පිළිබිඹු වන්නේ මෙම බලපෑමයි. 

වසරේ පළමු මාස දෙකක කාලය තුළ රටේ විදේශ අංශයේ ඉතා හොඳ තත්ත්වයක් දැකිය හැකිව තිබුණා. මේ තත්ත්වය කණපිට හැරුණේ යුද්ධය ආරම්භ වීමෙන් පසුවයි. මාර්තු මාසය තුළද ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වී ඇතත්, එය ඩොලර් මිලියන 44.6ක, සාපේක්ෂව අඩු, අතිරික්තයක්. ජනවාරි හා පෙබරවාරි දෙමස තුළ ඩොලර් මිලියන 486.9ක අතිරික්තයක් වාර්තා වී තිබුණා.

මාර්තු මාසයේ අතිරික්තය අඩු වීම නිසා පළමු කාර්තුවේ සමස්ත ජංගම ගිණුම් අතිරික්තය ඩොලර් මිලියන 531.5කට සීමා වී ඇති අතර එම අතිරික්තය 2025 පළමු කාර්තුවේ ජංගම ගිණුම් අතිරික්තය වූ ඩොලර් මිලියන 947.7ට වඩා 43.9%කින් අඩුයි.

ඉන්ධන මිල ඉහළ යාම ඇතුළු තවත් හේතු නිසා මාර්තු මාසයේ ආනයන වියදම පෙර වසරේ මාර්තු මාසයට සාපේක්ෂව 30.3%කින් ඉහළ ගොස් ඇති අතර අපනයන ආදායම් වැඩි වී තිබෙන්නේ 1.0%කින් පමණයි. මෙහි ප්‍රතිඵලයක් ලෙස, පෙර වසරේ ඩොලර් මිලියන 395.6ක් වූ වෙළඳ හිඟය ඩොලර් මිලියන 879.7 දක්වා ඉහළ ගොස් තිබෙනවා. 

සාමාන්‍යයෙන් ලංකාවේ වෙළඳ හිඟයෙන් සැලකිය යුතු කොටසක් පියැවෙන්නේ සේවා ගිණුමේ අතිරික්තයෙන්. එහෙත්, ඉන්ධන මිල ඉහළ යාමේ බලපෑම හැරුණු විට, යුද්ධයේ හානිය වැඩිපුරම බලපා තිබෙන්නේ සේවා ගිණුමටයි. මාර්තු මාසයේ සේවා ගිණුමේ අතිරික්තය පෙර වසරේ මාර්තු මාසයට සාපේක්ෂව 42.4%කින් පහත වැටී තිබෙනවා. ඊට ප්‍රධානම හේතුව සංචාරක කර්මාන්තයේ ඉපැයීම් 36.8%කින් පහත වැටී තිබීමයි.

ඉහත තත්ත්වයන් හමුවේ වුවද, ප්‍රාථමික ආදායම් ගිණුම හරහා පිටතට යන විදේශ විණිමය අඩු වීම සහ ද්වීතියික ආදායම් ගිණුමේ (ශ්‍රමික ප්‍රේෂණ) ලැබීම් ඉහළ යාම නිසා මාර්තු මාසය තුළ ජංගම ගිණුමේ හිඟය පියැවී අතිරික්තයක් වාර්තා වී තිබෙනවා. 

මාර්තු මාසය තුළ ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වුවද, නිල විදේශ සංචිත ප්‍රමාණය ඩොලර් මිලියන 243.6කින් පහත වැටී තිබෙනවා. මේ අනුව පෙනී යන්නේ මූල්‍ය ගිණුම හරහා ඩොලර් මිලියන 288ක පමණ මුදලක් රටින් ගොස් ඇති බවයි. මාසය තුළ විදේශිකයින් සතු වූ භාණ්ඩාගාර බිල්පත් ආයෝජන විකුණා ඩොලර් මිලියන 63.9ක මුදලක් රටින් එළියට ගෙන ගොස් ඇති අතර ඩොලර් මිලියන 10.2ක කොටස් ආයෝජනද එලෙසම විකුණා දමා තිබෙනවා. මෙය රුපියල ඉක්මණින්ම අවප්‍රමාණය වන බව පුරෝකථනය කළ හැකි වූ විට විදේශ ආයෝජකයින් හැසිරෙන සාමාන්‍ය ආකාරයයි. බිල්පත් පොලී අනුපාතික මත යම් පීඩනයක් ඇති වී තිබීමද මෙමගින් පැහැදිලි කෙරෙනවා. 

අප්‍රේල් මාසය හා අදාළ සංඛ්‍යාලේඛණ තවමත් ඉදිරිපත්ව නැතත්, ඩොලරයක මිල ඉහළ යාම අනුව, පවතින තත්ත්වය තේරුම් ගැනීම අපහසු නැහැ. අප්‍රේල් මාසය තුළ රටට පැමිණ තිබෙන සංචාරකයින් ප්‍රමාණය 135,643ක් පමණයි. මෙහි පසුගිය වසරට සාපේක්ෂව (174,608) 28.7%ක අඩු වීමක් දැකිය හැකියි. මැයි හා ජූනි යනු සාමාන්‍ය තත්ත්වයන් යටතේ වුවද ලංකාවට අඩුවෙන්ම සංචාරකයින් පැමිණෙන මාසයි. මෙම තත්ත්වය සමඟ ලෝක තෙල් මිලෙහි වත්මන් ප්‍රවණතාද, රාජ්‍ය සුරැකුම්පත් ආයෝජන ආපසු යමින් තිබීමද සැලකිල්ලට ගනිද්දී ඉදිරි දෙමස තුළ විදේශ අංශය තුළ පීඩනය තවත් වැඩි වන ආකාරයක් මිස අඩු වන ලකුණු පෙනෙන්නට නැහැ. 

මූල්‍ය අරමුදලේ වාරික දෙකක් එක වර ලැබීමට නියමිතව තිබුණත්, මෙම සතිය තුළද ශ්‍රී ලංකාවේ ණය වාරික පිළිබඳව සාකච්ඡා කිරීම මූල්‍ය අරමුදලේ අධ්‍යක්ෂ මණ්ඩල න්‍යාය පත්‍රයට ඇතුළත් කර නැහැ. ආණ්ඩුව විසින් බදු සංශෝධන ඉදිරිපත් කරමින් සිටින ආකාරය නිරීක්ෂණය කරද්දී නිගමනය කළ හැක්කේ මෙම වාරික දෙක ලබා දීමට පෙර රජය විසින් කළ යුතුයැයි නිර්දේශ කර ඇති යම් යම් දේ තිබෙනවා විය හැකි බවයි. අරමුදලේ වාරික දෙක ලැබීමෙන් පසුව ඩොලරයක මිල මත වන පීඩනයේ යම් පාලනයක් සිදු විය හැකියි. 

මහ බැංකුව විසින් ඉන්දියාවට, චීනයට හා මූල්‍ය අරමුදලට ගෙවිය යුතුව තිබෙන විදේශ ණයද සැලකිල්ලට ගත් විට, විදේශ අංශය තුළ පවතින හා අපේක්ෂිත අභියෝගාත්මක වාතාවරණය හමුවේ, මෙම වසර තුළ නිල විදේශ සංචිත ගොඩ නගා ගැනීම හා අදාළව ප්‍රගතියක් අපේක්ෂා කිරීම අසීරුයි. ඒ හේතුවෙන්, 2022දී මෙන් ආර්ථිකයේ විශාල බිඳ වැටීමක් සිදු නොවනු ඇති නමුත් දැනට ක්‍රියාත්මක ස්ථායීකරණ වැඩසටහන අවසන් වීමෙන් පසුව ඉදිරි වසරේදී මූල්‍ය අරමුදල සමඟ තවත් අලුත් ගිවිසුමකට ඇතුළත් වීමට සිදු විය හැකි බව දැනට පෙනෙන්නට තිබෙන තත්ත්වයයි. 

Monday, April 20, 2026

විදේශ අංශයේ අනාගත අභියෝග


මැද පෙරදිග යුද තත්ත්වය හමුවේ, වසරේ අප්‍රේල් 19 දින දක්වා කාලය තුළ ශ්‍රී ලංකාවට පැමිණි සංචාරකයින් ප්‍රමාණය 828,845කට සීමා වී තිබෙනවා. පසු ගිය වසරේ එම කාලය තුළ සංචාරකයින් 841,103 දෙනෙකු රටට පැමිණ තිබුණා.

යුද තත්ත්වය ඇති වීමට පෙර, වසරේ පළමු මාස දෙකක කාලය තුළ, රටට පැමිණි සංචාරකයින් ප්‍රමාණයේ පෙර වසරට සාපේක්ෂව 12.9%ක වර්ධනයක් දැකිය හැකිව තිබුණා. එහෙත් ඉන් පසු කාලය තුළ 21.8%ක අඩු වීමක් සිදු වී ඇති හෙයින් සමස්තයක් ලෙස මෙම අඩු වීම පෙනෙන්නට තිබෙනවා. 

වසරේ පළමු කාර්තුවේ සංචාරක කර්මාන්තයේ ඉපැයීම් ඩොලර් 954.0ක් ලෙස ඇස්තමේන්තු කර ඇති අතර මෙම අගයෙහි පෙර වසරට සාපේක්ෂව 15.0%ක අඩු වීමක් පෙන්නුම් කරනවා. මාර්තු මාසය පමණක් සලකද්දී සංචාරක කර්මාන්තයේ ඉපැයීම් වල, පෙර වසරේ එම මාසයට සාපේක්ෂව, 36.8%ක අඩු වීමක් පෙන්නුම් කරනවා. මෙය ඩොලර් මිලියන 130.3ක අඩු වීමක්. 

මාර්තු මාසයේ ශ්‍රමික ප්‍රේෂණ, පෙර වසරේ එම මාසයට සාපේක්ෂව, ඩොලර් මිලියන 121.5කින් වැඩි වී තිබුණු නිසා මාර්තු මාසය තුළ සංචාරක කර්මාන්තයේ ඉපැයීම් අඩු වීමෙන් විදේශ අංශයට සිදු විය හැකිව තිබුණු හානිය යම් තරමකින් නිශේධනය වී තිබුණු අතර වසරේ පළමු කාර්තුව තුල සමස්තයක් ලෙස ශ්‍රමික ප්‍රේෂණ වල 26.5%ක වර්ධනයක් දැකිය හැකිව තිබුණා. ඉදිරි කාලයේදී යුද තත්ත්වය ශ්‍රමික ප්‍රේෂණ කෙරෙහිද යම් බලපෑමක් ඇති කළහොත් විදේශ අංශය මත පීඩනය තවත් ඉහළ යනවා.

මහ බැංකුව විසින් විණිමය අනුපාතය පාවෙන්නට ඉඩ හැරීම මගින් විදේශ අංශයේ තුලනය පවත්වා ගනිමින් සිටිනවා. මේ වන විට (අප්‍රේල් 20) ඩොලරයක සාමාන්‍ය විකිණුම් මිල රුපියල් 320 සීමාව ඉක්මවා ඇති අතර මැදි මිල රුපියල් 316.44 දක්වා ඉහළ ගොස් තිබෙනවා. යුද තත්ත්වය අවසන් වුවද සංචාරක කර්මාන්තය නැවත යථා තත්ත්වයට පත් වීම සඳහා යම් කාලයක් ගත විය හැකියි.

මෙම අර්බුද තත්ත්වය තුළ, ශ්‍රී ලංකාව මූල්‍ය අරමුදල සමඟ ගිවිසුම්ගතව සිටීමේ වාසිය පැහැදිලිව දකින්නට පුළුවන්. පසුගිය සතිය තුළ මූල්‍ය අරමුදලේ වසන්ත සැසිවාර අවසන් වූ අතර, ඊට පෙර ශ්‍රී ලංකාවේ ස්ථායීකරණ වැඩ පිළිවෙළ හා අදාළ පස් වන හා හයවන විමර්ශන අවසන්ව පැවති බැවින්, ඉතා ඉක්මණින්ම මූල්‍ය අරමුදලේ හයවන හා හත්වන ණය වාරික දෙක එක වර ශ්‍රී ලංකාවට ලැබීමට නියමිතයි. 

හයවන ණය වාරිකය ලැබෙන්නට නියමිතව තිබුණේ පසු ගිය වසරේදී වුවත්, දිත්වා හානියෙන් පසුව ගන්නට සිදු වූ රාජ්‍යමූල්‍ය ප්‍රතිපත්ති ක්‍රියාමාර්ග හේතුවෙන් එම වාරිකය ලබා ගැනීම ප්‍රමාද වුනා. කෙසේ වුවද, හයවන සහ හත්වන වාරික එක වර ලබා ගැනීම සඳහා මේ වන විට නිලධාරී මට්ටමේ එකඟතාවක් ඇති කර ගෙන අවසානයි. මෙම වාරික දෙකට අමතරව, මෙම වසර තුළම, මූල්‍ය අරමුදලේ අටවන වාරිකයද ලැබෙන්නට නියමිතව තිබෙනවා. ඒ අනුව, ඉතා ඉක්මණින්ම ඩොලර් මිලියන 700ක පමණ මුදලක් සංචිත වලට එකතු වනු ඇති අතර, වසර අවසන් වන විට තවත් ඩොලර් මිලියන 350ක පමණ මුදලක් එකතු වීමට නියමිතව තිබෙනවා.

ආර්ථික අර්බුදයෙන් පසුව, 2023 මාර්තු මාසයේදී මූල්‍ය අරමුදල සමඟ ඇති කරගත් එකඟතාවය අනුව, 2026 සැප්තැම්බර් 1 දින අටවන වාරිකය ලැබිය යුතු අතර එය ලබා ගැනීම සඳහා ඊට පෙර හත් වන විමර්ශනය අවසන් විය යුතුයි. නවවන හා අවසන් වාරිකය ලැබෙන්නට නියමිතව තිබෙන්නේ 2027 මාර්තු 1 දිනයි. 

වැඩ සටහන ආරම්භයේදී ඉලක්ක කළ පරිදි, 2026 වසර අවසාන වන විට රටේ දළ නිල සංචිත ප්‍රමාණය ඩොලර් මිලියන 10,888 දක්වාත්, 2027 අවසන් වන විට එම ප්‍රමාණය ඩොලර් මිලියන 14,208 දක්වාත් ඉහළ යා යුතුව තිබුණා. පසු ගිය දෙසැම්බර් මාසයේදී මූල්‍ය අරමුදල විසින් යාවත්කාලීන කර තිබුණු ඇස්තමේන්තු අනුව, 2026 අවසානයේදී රටේ දළ නිල සංචිත ප්‍රමාණය ඩොලර් මිලියන 8,884ක් වීමට නියමිතව තිබුණු අතර 2027 අවසානයේදී එම අගය ඩොලර් මිලියන 13,371ක්. 

යුද තත්ත්වය දිගටම පැවතුණහොත් මෙම වසර අවසානයේදී ඩොලර් මිලියන 8,884ක සංචිත ඉලක්කය කරා වුවද යාමේ හැකියාවක් පෙනෙන්නට නැහැ. ඒ අනුව, ඉදිරි වසර මුල මූල්‍ය අරමුදලේ වැඩ සටහන සාර්ථකව අවසන් කිරීමෙන් අනතුරුවද, රටේ විදේශ අංශය මූල්‍ය අරමුදලේ සහාය නොමැතිව ස්ථාවරව පවත්වා ගැනීමේ හැකියාවක් පෙනෙන්නට නැහැ. මහ බැංකුව විසින් ජංගම ගිණුම ඉලක්ක ඉක්මවා සාර්ථකව කළමනාකරණය කර ගැනීමෙන් අනතුරුවද මෙවැනි තත්ත්වයක් ඇති වීමට ප්‍රධාන හේතුවක් වන්නේ මුලින් අපේක්ෂා කළ පරිදි විදේශ ආයෝජන රටට පැමිණ නොතිබීමයි. 

අපේක්ෂිත තරමට ආයෝජන රටට නොපැමිණ තිබීම මගින් පෙන්නුම් කරන්නේ විදේශ ආයෝජකයින්ගේ පැත්තෙන් බලද්දී ආයෝජන සඳහා ප්‍රමාණවත් තරම් හිතකර වාතාවරණයක් තවමත් රටේ නොමැති බවයි. එමෙන්ම, මුල් සැලසුම පරිදි, 2027දී නැවතත් ශ්‍රී ලංකාවට ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කරයක් නිකුත් කළ හැකි වාතාවරණයක් ඇති වන බවක්ද දැනට පෙනෙන්නට නැහැ. මේ තත්ත්වය තුළ රටේ විදේශ අංශයේ අර්බුදයකට නැවතත් පාර කැපෙන බවක් අදහස් වන්නේ නැතත්, මූල්‍ය අරමුදල සමඟ දැනට පවතින ගිවිසුම අවසන් වෙද්දී නැවතත් අලුත් ගිවිසුමකට යන්නට අවශ්‍ය වීමට සැලකිය යුතු ඉඩක් තිබෙනවා. 

මැද පෙරදිග යුද තත්ත්වය වාසියකට හරවා ගනිමින් කොළඹ වරාය නගරයට සහ අනෙකුත් ප්‍රදේශ වලට ආයෝජන ආකර්ශනය කර ගත හැකිනම් මේ තත්ත්වයේ යම් වෙනසක් සිදු කර ගත හැකියි. යුද තත්ත්වයන් හමුවේ සාමය විකිණීම ලංකාව විසින් කාලයක් තිස්සේම සාර්ථකව සිදු කර ඇති රාජ්‍යතාන්ත්‍රික කාර්යයක්.

Friday, April 3, 2026

මාර්තු මාසයේ විදේශ අංශය කොයිබටද?


ගිය (2026) මාර්තු මාසයේදී ලංකාවට පැමිණ තිබෙන්නේ සංචාරකයින් 183,979 දෙනෙකු පමණයි. මෙය සංචාරක මණ්ඩලයේ අපේක්ෂිත සාමාන්‍ය ගණන වූ 248,660ට සාපේක්ෂව 26.0%ක අඩු වීමක්. පෙර (2025) වසරේ මාර්තු මාසයට සාපේක්ෂව 19.8%ක අඩු වීමක්.

පෙබරවාරි මාසය තුළ සංචාරකයින් 279,328 දෙනෙකු රටට පැමිණුනු අතර එම ප්‍රමාණය සංචාරක මණ්ඩලය විසින් අපේක්ෂා කළ සාමාන්‍ය ගණන වූ 270,255ට වගේම, උපරිම ඇස්තමේන්තුව වූ 278,255ටත් වඩා වැඩි ප්‍රමාණයක්. මෙය පෙබරවාරි මාසය තුළ සැලකිය යුතු විදේශ විණිමය ප්‍රමාණයක් රටට ලැබීමට හේතු වුනා. මාර්තු මාසයේදී මේ තත්ත්වය ආපසු හැරී තිබෙනවා. 

සංචාරක පැමිණීම් අඩු වීමට හේතුව ඉරාන යුද්ධය බව අමුතුවෙන් කිව යුතු නැහැ. එහි බලපෑම තිබෙන්නේ සංචාරක කර්මාන්තයට පමණක් නෙමෙයි. සංචාරක කර්මාන්තයේ ආදායම් පහත වැටීමට අමතරව, ශ්‍රී ලංකාව විසින් ඉන්ධන ආනයනය සඳහා දැරිය යුතු පිරිවැයද සැලකිය යුතු ලෙස ඉහළ ගොස් තිබෙනවා.

ඉහත තත්වයන් විසින් රටේ විදේශ අංශය විශාල ලෙස ආතතියට ලක් කර ඇති බව පැහැදිලි කරුණක්. කෙසේ වුවද, ඩොලරයක මිල ඉහළ යාමට ඉඩ හැරීම මගින් මහ බැංකුව විසින් තත්ත්වය කළමනාකරණය කර ගැනීමට සමත් වී තිබෙනවා. 

ශ්‍රී ලංකා මහ බැංකුව විසින් අනුගමනය කරන පාලිත පාවෙන විණිමය ප්‍රතිපත්තිය අනුව, පසු ගිය මාසය තුළ මහ බැංකුව විසින් ඩොලරයක මිල ඕනෑවට වඩා ඉහළ යන දින වල වෙළඳපොළට ඩොලර් සපයමින් සහ අනෙකුත් දින වල ඩොලර් මිල දී ගනිමින් විණිමය අනුපාතයේ අහිතකර විචලනයන් සීමා කරන අතරම ශුද්ධ වශයෙන් යම් ඩොලර් ප්‍රමාණයක් එකතු කර ගැනීමටද සමත් වී තිබෙනවා. මෙවැනි අසීරු තත්ත්වයක් යටතේ වුවද, විදේශ සංචිත නොවිකුණා කීයක් හෝ එකතු කර ගැනීම අගය කළ යුතු දෙයක්.

විදේශ අංශය යහපත්ව පැවති වසරේ පළමු දෙමස තුළ මහ බැංකුව විසින් වෙළඳපොළෙන් ඩොලර් මිලියන 661.3ක මුදලක් ශුද්ධ වශයෙන් එකතු කර ගෙන තිබුණා. මාර්තු මාසයේ පැවති අහිතකර තත්ත්වයන් තුළද තවත් ඩොලර් මිලියන 48.8ක මුදලක් ශුද්ධ වශයෙන් එකතු කර ගැනීමට මහ බැංකුව සමත්ව තිබෙනවා. මේ අනුව පැහැදිලිවම පෙනෙන්නේ නිවැරදි සාර්ව ආර්ථික ප්‍රතිපත්ති අනුගමනය කරන්නේනම් මෙවැනි දරුණු කම්පනයකට වුවද මුහුණ දීම අසීරු නොවන බවයි.

මාර්තු මාසය අවසාන වන විට පැවති දළ නිල විදේශ සංචිත ප්‍රමාණය තවමත් ප්‍රසිද්ධ කර නැහැ. මාසය තුළ ශුද්ධ වශයෙන් විදේශ විණිමය මිල දී ගෙන ඇතත්, මහ බැංකුවේ ණය ගෙවීම් වෙනුවෙන් ඊට වඩා වැඩි මුදලක් වැය කර ඇත්නම් විදේශ සංචිත යම් තරමකින් පහළ යා හැකියි. 

යුද වාතාවරණයේ වෙනසක් නොමැති බැවින් අප්‍රේල් මාසයේ තත්ත්වය මාර්තු මාසයේ තත්ත්වයට වඩා හොඳ වීමට හේතුවක් නැහැ. කෙසේ වුවද, අප්‍රේල් මාසය තුළ නොවේනම් මැයි මාසයේදී හෝ මූල්‍ය අරමුදලේ වාරික දෙකක්ම එක වර ලැබීමට නියමිතයි. එම ප්‍රමාණය ඩොලර් මිලියන 700කට ආසන්න මුදලක්.

Saturday, February 7, 2026

ශ්‍රමික ප්‍රේෂණ, සංචාරක පැමිණීම් සහ මහ බැංකුවේ මැදිහත් වීම්


විදේශ අංශය දෙස බලද්දී වසරේ ආරම්භය නරක නැහැ. ජනවාරි මාසය තුළ ඩොලර් මිලියන 751.1ක ශ්‍රමික ප්‍රේෂණ ප්‍රමාණයක් රටට පැමිණ තිබෙනවා. මෙය පසුගිය වසරේ ජනවාරි මාසය එක්ක බලද්දී 31.1%ක වර්ධනයක්. ජනවාරි මාසයකදී ලැබුණු වැඩිම ශ්‍රමික ප්‍රේෂණ ප්‍රමාණය මෙය විය යුතුයි.

ජනවාරි මාසය තුළ රටට පැමිණ ඇති සංචාරකයින් ප්‍රමාණයද 277,327ක් ලෙස වාර්තා වෙනවා. මෙයද ජනවාරි මාසයකදී පැමිණ ඇති වැඩිම සංචාරකයින් ප්‍රමාණය. ඒ වගේම එම පැමිණීම් වල පසුගිය වසර එක්ක බලද්දී 9.7%ක වර්ධනයක් දකින්න පුළුවන්. නමුත්, සංචාරක කර්මාන්තයේ ආදායම් වලනම් පසුගිය වසරට සාපේක්ෂව 5.6%ක අඩු වීමකුයි දකින්න තියෙන්නේ. 

මහ බැංකුව විසින් ජනවාරි මාසය තුළ ශුද්ධ වශයෙන් ඩොලර් මිලියන 200.3ක් මිල දී ගෙන තිබෙනවා. ඒ අනුව, මේ වන විට රටේ දළ නිල සංචිත ප්‍රමාණය ඩොලර් බිලියන 7 සීමාව ඉක්මවා තියෙන්න පුළුවන්. 

ජනවාරි ශ්‍රමික ප්‍රේෂණ වලද දිත්වා බලපෑම යම් තරමකින් තිබෙනවා විය හැකියි. එය එසේ නොවන්නේනම්, මෙය ඉතාම හොඳ තත්ත්වයක්. පෙබරවාරි මාසයේදී ලැබෙන ශ්‍රමික ප්‍රේෂණ ප්‍රමාණය අනුව මේ ගැන වඩා හොඳ අදහසක් ගන්න පුළුවන් වෙයි. 

ආර්ථික අර්බුදයෙන් පසුව සිදු වූ විදේශගත වීම් ප්‍රමාණය සලකද්දී ශ්‍රමික ප්‍රේෂණ වල සැලකිය යුතු වැඩි වීමක් සිදු වීම අනපේක්ෂිත තත්ත්වයක් නෙමෙයි. පසුගිය වසරේ ලැබුණු මුළු ශ්‍රමික ප්‍රේෂණ ප්‍රමාණය ඩොලර් මිලියන 8,076.2ක් තරම් ප්‍රමාණයක්. ජනවාරි මාසයේ 31.1%ක වර්ධනයට හේතුව දිත්වා බලපෑම කියා සැලකුවත්, මේ වර්ධනය මුළුමනින්ම දිත්වා බලපෑම සේ සලකන්න බැහැ. ඒ බලපෑම ඉවත් කළ පසු සාමාන්‍ය ඓන්ද්‍රීය වර්ධනය 11.4%ක් ලෙස සැලකුවත් මේ අවුරුද්ද ඇතුළත ඩොලර් බිලියන 9 ඉක්මවන ශ්‍රමික ප්‍රේෂණ ප්‍රමාණයක් ලැබීමේ විභවයක් තිබෙනවා. 

ලංකාවේ විදේශ අංශය මත ශ්‍රමික ප්‍රේෂණ වල බලපෑම එන්න එන්නම වැඩි වෙමින් තිබෙනවා. මෙහි හොඳ පැත්තක් වගේම නරක පැතිත් තිබෙනවා. ශ්‍රමික ප්‍රේෂණ වැඩි වෙනවා කියන්නේ ඩොලර් සැපයුම වැඩි වී ඩොලරයක මිල පහළට තෙරපෙනවා කියන එක. එසේ වෙද්දී මහ බැංකුව විසින් ප්‍රමාණවත් මැදිහත් වීමක් කළේ නැත්නම් ඒ විදිහට රටට එන ඩොලර් ප්‍රමාණය ආනයන ලෙස නැවත රටෙන් එළියට යනවා. රටේ අපනයන අංශ ශක්තිමත් වීමක් වෙන්නේ නැහැ. 

ප්‍රායෝගිකව කරන්න අමාරු වැඩක් වුනත්, ශ්‍රමික ප්‍රේෂණ ලෙස රටට එන ඩොලර් බිලියන 9ක් මහ බැංකුව විසින් අවුරුද්දකට එකතු කරගත්තොත් අවුරුදු හතරකින් රජයේ මුළු විදේශ ණය ප්‍රමාණයම ගෙවලා දමන්න වුනත් ඒ විදේශ විණිමය ප්‍රමාණය ප්‍රමාණවත්. නමුත් කාලයක් තිස්සේ මේ විදිහට රටට ලැබෙන ශ්‍රමික ප්‍රේෂණ බිලියන 6ක් පමණ ආනයන වෙනුවෙන් වැය කරන්න පුරුදු වී තිබෙන නිසා ඒ විදිහට රටට එන ශ්‍රමික ප්‍රේෂණ සියල්ලම මහ බැංකුවට මිල දී ගන්න බැහැ. එහෙත්, බිලියන 6ක් පමණ ආනයන වෙනුවෙන් ඉතිරි කරලා බිලියන තුනක් පමණ මිල දී ගන්න බැරිකමක් නැහැ. එසේ කිරීම මගින් වැඩි වන ශ්‍රමික ප්‍රේෂණ වල උදවුවෙන් ආනයන වැඩි වීම වලක්වා ගන්න පුළුවන්. 

වැඩි වන ශ්‍රමික ප්‍රේෂණ ප්‍රමාණය මහ බැංකුව විසින් එකතු කර ගන්නවානම්, ආනයන වර්ධනය වෙන්නේ අපනයන වර්ධනය වීමට සමාන්තරවයි. ඒ මගින් ස්වභාවික ලෙසම අපනයන දිරි ගැන්වීමක් සිදු වෙනවා. එසේ නොකර, වැඩි වන ශ්‍රමික ප්‍රේෂණ ආනයන සඳහා යොදා ගත හැකි පරිදි බැංකු පද්ධතිය තුළ ඉතිරි වෙන්න ඇරියොත් එයින් වෙන්නේ අපනයන වර්ධනය සීමා වෙන එකයි. මාසයකට ඩොලර් මිලියන 250 පමණ බැගින් මිල දී ගත්තොත් මහ බැංකුවට වසර ඇතුළත ඩොලර් බිලියන 3ක් පමණ මිල දී ගෙන වසර අවසන් වෙද්දී ශුද්ධ විදේශ වත්කම් ප්‍රමාණය සංචිත මුදල් ප්‍රමාණයෙන් 80%-90% වගේ මට්ටමකට ඉහළ දමාගන්න පුළුවන්. 

Sunday, September 14, 2025

වාහන ආනයන, විදේශ අංශය හා ණය බර


මහ බැංකුවේ සංඛ්‍යාලේඛණ අනුව, මෙම (2025) වසරේ පෙබරවාරි මාසයේදී වාහන ආනයනය සඳහා නැවත අවසර ලැබීමෙන් පසුව, වාහන ආනයනය වෙනුවෙන් විදේශ විණිමය වැය වී තිබෙන්නේ පහත ආකාරයෙනුයි.

ජනවාරි සිට මාර්තු දක්වා - ඩොලර් මිලියන 60

අප්‍රේල් - ඩොලර් මිලියන 134

මැයි - ඩොලර් මිලියන 118

ජූනි - ඩොලර් මිලියන 163

ජූලි - ඩොලර් මිලියන 193

එකතුව - ඩොලර් මිලියන 668

ඉහත සඳහන් ඩොලර් මිලියන 668ක මුදලින් ඩොලර් මිලියන 506ක් පුද්ගලික පාවිච්චිය සඳහා වන වාහන ආනයනය වෙනුවෙන් වැය වී ඇති අතර ඉතිරි ඩොලර් මිලියන 162 වාණිජ කටයුතු සඳහා යොදා ගන්නා වාහන වෙනුවෙන් වැය වී තිබෙනවා. 

මෙම සංඛ්‍යාලේඛණ වල තිබෙන්නේ වාහන මිල දී ගැනීම සඳහා ගෙවූ මුදල් ප්‍රමාණයයි. මිල දී ගන්නා වාහන රටට රැගෙන ඒම සඳහා ප්‍රවාහන ගාස්තු හා රක්ෂණ ගාස්තුද ගෙවන්නට සිදු වෙනවා. මෙම සේවාවන් ලබා ගන්නේ විදේශික සමාගම් වලින්නම්, අදාළ වියදම් සටහන් වන්නේ සේවා ආනයන යටතේයි. ඒ නිසා, වාහන ආනයනය සඳහා වැය වී තිබෙන විදේශ විණිමය ප්‍රමාණය ඉහත ගණනට වඩා තරමක් වැඩියි. 

මාධ්‍ය වාර්තා අනුව, පසුගිය සැප්තැම්බර් 9 දින වන විට රේගුවෙන් නිදහස් කරගෙන ඇති වාහන 154,537ක මිල දී ගැනීමේ පිරිවැය, නැව් ගාස්තු හා රක්ෂණ ගාස්තු වල එකතුව (CIF අගය) ඩොලර් මිලියන 911ක් වන අතර රේගුව විසින් එම ආනයන වලින් රුපියල් බිලියන 429ක බදු ප්‍රමාණයක් අය කරගෙන තිබෙනවා. සාමාන්‍යයෙන් බදු අය කරන්නේ මෙම CIF අගය මතයි.

තව දුරටත් වාර්තා වී ඇති පරිදි, සැප්තැම්බර් 3 දින වන විට, වාහන 220,026ක් ආනයනය කිරීම සඳහා ඩොලර් මිලියන 1,491ක ණයවර ලිපි විවෘත කර තිබෙනවා. මෙයින් ඉතිරි වාහන ප්‍රමාණය වසරේ අවසන් මාස හතර තුළ රටට පැමිණීම සහ රේගුවෙන් නිදහස් කර ගැනීම සිදු වනු ඇතැයි සිතිය හැකි බැවින් වසරේ වාහන ආනයන වියදම, රක්ෂණ ගාස්තු හා නැව් ගාස්තුද ඇතුළත්ව, ඩොලර් බිලියන 1.5 ඉක්මවිය හැකි බව පෙනෙන්නට තිබෙනවා. එමෙන්ම මෙමගින් රජයට ලැබෙන බදු ආදායම රුපියල් බිලියන 650 ඉක්මවිය හැකියි. 

වාහන ආනයන සඳහා නැවත අවස්ථාව ලබා දීම මගින් රජය ඉලක්ක කළේ රුපියල් බිලියන 450ක පමණ බදු ආදායමක් එකතු කර ගැනීමටයි. මේ අනුව මෙන්ම මහ බැංකු අධිපතිවරයා විසින් සිදු කර තිබුණු ප්‍රකාශ අනුවද පෙනී ගියේ ඩොලර් බිලියනයක පමණ වාහන ආනයන ප්‍රමාණයක් ප්‍රතිපත්ති සම්පාදකයින් විසින් අපේක්ෂා කළ බවයි. දැන් පෙනී යන පරිදි, වාහන ආනයන ප්‍රමාණය 50%කින් පමණ ඉහත ඇස්තමේන්තු ඉක්මවා යාමේ ඉඩක් පෙනෙන්නට තිබෙනවා. 

ඉහත තත්ත්වය සාර්ව ආර්ථික තුලනය කෙරෙහි අංශ දෙකකින් බලපෑම් කරනවා. පළමුවැන්න, අපේක්ෂිත බදු ආදායම රුපියල් බිලියන 200කින් පමණ ඉහළ යාමයි. මෙය ප්‍රාථමික අතිරික්තය ඉහළ දමන අතර සමස්ත අයවැය හිඟය පහත හෙළනවා. දෙවැන්න ආනයන වියදම් ඩොලර් මිලියන 500කින් පමණ ඉහළ යාමයි. එමගින් ජංගම ගිණුමේ අපේක්ෂිත අතිරික්තය එපමණකින් පහත හෙලන අතර සංචිත වැඩි කර ගැනීමේ හැකියාවද සීමා කරනවා. මීට අමතරව ඉහළ යන වාහන ආනයන හේතුවෙන් ආර්ථික වර්ධනය කෙරෙහි ධනාත්මක බලපෑමක් සිදු වනවා. 

වාහන ආනයන නැවත විවෘත කෙරෙද්දී ඒ කෙරෙහි දෙආකාරයක විවේචන එල්ල වුනා. ආරක්ෂණවාදීන් විසින් මෙය දුටුවේ විදේශ අංශය නැවත අවදානමේ හෙළීමක් ලෙසයි. අනෙක් අන්තයෙහි සිටි ඇතැමුන් විසින් තර්ක කළේ ඩොලරයක මිල විශාල ලෙස ඉහළ ගොස් තිබීම, බදු අනුපාතික ඉතා ඉහළ මට්ටමක තිබීම සහ රටේ ආර්ථිකය හැකිළී තිබීම යන තත්ත්වයන් තුළ වාහන ආනයන වලට ඉඩ දුන්නද අපේක්ෂිත පරිදි වාහන ආනයන සිදු නොවනු ඇති බවයි. ඒ නිසාම, රාජ්‍ය ආදායම් ඉලක්ක වලටද යා නොහැකි වනු ඇති බවයි.

විවිධ පුද්ගලයින්ට මතවාදී ලෙස විවිධ තර්ක ගෙන හැර දැක්විය හැකි වුවත්, ප්‍රායෝගිකව ඕනෑම ප්‍රතිපත්ති තීරණයක දෙපැත්තක් තිබෙනවා. එම දෙපැත්තම සලකා බලමින් ප්‍රශස්ත තුලනයක් පවත්වා ගැනීම ප්‍රතිපත්ති සම්පාදකයෙකුගේ කාර්ය භාරයයි. මෙහිදී යම් අවදානමක් ගන්නට සිදු වෙනවා.

සැලකිය යුතු කාලයක් වාහන ආනයන සඳහා ඉඩ නොදී තිබීම, ආර්ථිකයේ පසුබෑම හා ඩොලරයක මිල විශාල ලෙස ඉහළ ගොස් තිබීම සිදුව ඇති පසුබිමක වාහන නැවත ආනයනය කිරීම සඳහා ඉඩ දීමෙන් පසුව එයට වෙළඳපොළ දක්වන ප්‍රතිචාරය කලින් පුරෝකථනය කිරීම අසීරු කාර්යයක්. එහෙත්, මේ හා අදාළ ප්‍රතිපත්ති සම්පාදකයින්ගේ තක්සේරුව සෑහෙන තරම් නිවැරදි බව මේ වන විට පැහැදිලිව පෙනෙනවා. එමෙන්ම, අවශ්‍ය අයෙකුට මේ හා අදාළව අපගේ පුරෝකථන දෙසද පසු විපරමක් කළ හැකියි. 

වාහන ආනයන අපේක්ෂා කළ මට්ටම ඉක්මවා ඉහළ ගොස් තිබීම තුළ වර්ෂවාසන විදේශ සංචිත ප්‍රමාණය කලින් ඇස්තමේන්තු කළ මට්ටමටම වැඩි නොවෙන්න පුළුවන්. එහෙත්, රාජ්‍ය අයවැය තුලනයෙහි සාධනීය වෙනස සහ අපේක්ෂිත ආර්ථික වර්ධනය ඉහළ යාම හේතුවෙන් එමගින් ඉහළ යන අවදානම නිශේධනය කෙරෙනවා. 

ජූලි මාසය දක්වා කාලය තුළ විදේශ අංශය තුලනය වී තිබෙන්නේ පහත පරිදියි.

විදේශ විණිමය ලැබීම්:

අපනයන ආදායම් - ඩොලර් මිලියන 7,794

සේවා ආදායම් - ඩොලර් මිලියන 4,228

ප්‍රාථමික ආදායම් - ඩොලර් මිලියන 422

ද්වීතියික ආදායම් (ශ්‍රමික ප්‍රේෂණ) - ඩොලර් මිලියන 4,439

එකතුව - ඩොලර් මිලියන 16,883


විදේශ විණිමය ගෙවීම්:

වාහන ආනයන වියදම් - ඩොලර් මිලියන 668

අනෙකුත් ආනයන වියදම් - ඩොලර් මිලියන 10,976

සේවා වියදම් - ඩොලර් මිලියන 1,852

ප්‍රාථමික වියදම් - ඩොලර් මිලියන 1,565

ද්වීතියික වියදම් - ඩොලර් මිලියන 82

එකතුව - ඩොලර් මිලියන 15,143


ඉතිරිය = ජංගම ගිණුමේ ශේෂය = ඩොලර් මිලියන 1,740


කෙටියෙන් කිවුවොත්, ඇස්තමේන්තු ඉක්මවා ඉහළ ගොස් ඇති වාහන ආනයන වලින් පසුවද, ඉපැයූ ඩොලර් වලින් ඩොලර් මිලියන 1,740ක් රටේ ඉතිරි වී තිබෙනවා. එහෙමනම්, මේ ඩොලර් ප්‍රමාණයට සිදු වුනේ කුමක්ද?

මෙම අතිරික්තයෙන් ඩොලර් මිලියන 1,096.1ක් මහ බැංකුව විසින් වෙළඳපොළෙන් මිල දී ගෙන තිබෙනවා. ඇත්ත වශයෙන්ම එම මිල දී ගැනීම් වලින් වැඩි ප්‍රමාණයක් සිදුව තිබෙන්නේ වාහන ආනයන සඳහා ඉඩ දීමෙන් පසුවයි.

ජනවාරි - ඩොලර් මිලියන 12.3

පෙබරවාරි - ඩොලර් මිලියන 70.3

මාර්තු - ඩොලර් මිලියන 401.9

අප්‍රේල් - ඩොලර් මිලියන 160.8

මැයි - ඩොලර් මිලියන 256.8

ජූනි - ඩොලර් මිලියන 112.2

ජූලි - ඩොලර් මිලියන 81.8

එකතුව - ඩොලර් මිලියන 1,096.1

එසේනම්, විදේශ සංචිත එපමණකින් වැඩි නොවූයේ ඇයි? 

මෙම මාස හතක කාලය තුළ මහ බැංකුවේ විදේශ සංචිත ඉහළ ගොස් තිබෙන්නේ ඩොලර් මිලියන 25කින් පමණයි. එසේනම්, ඉතිරි ඩොලර් මිලියන 1,071ට සිදු වුනේ කුමක්ද?

මහ බැංකුවේ දළ විදේශ සංචිත වල වෙනසක් ඇත්තේම නැති තරම් වුවත්, ශුද්ධ විදේශ සංචිත රුපියල් බිලියන 219කින් ඉහළ ගොස් තිබෙනවා. ඩොලරයක් රුපියල් 300 සේ සැලකුවොත්, මෙය ඩොලර් මිලියන 731ක පමණ මුදලක්. ඒ අනුව පෙනෙන්නේ මහ බැංකුව විසින් මිල දී ගත් විදේශ විණිමය වලින් වැඩි කොටසක් මහ බැංකුවේම විදේශ ණය ආපසු ගෙවීම වෙනුවෙන් වැය කර ඇති බවයි. ඉතිරි ප්‍රමාණය රජයේ විදේශ ණය ආපසු ගෙවීම සඳහා රජයට විකිණුවා විය හැකියි.

ජංගම ගිණුමේ අතිරික්තයෙන් මහ බැංකුව විසින් මිල දී ගෙන නොමැති ඩොලර් මිලියන 644ක පමණ මුදලට සිදු වුනේ කුමක්ද?

ඉහත මාස හතක කාලය තුළ සමස්තයක් ලෙස බැංකු පද්ධතියේ ශුද්ධ විදේශ වත්කම් රුපියල් බිලියන 305කින් ඉහළ ගොස් තිබෙනවා. ඩොලරයක් රුපියල් 300 සේ සැලකුවොත්, මෙය ඩොලර් මිලියන 1,018ක පමණ මුදලක්. ඒ අනුව, මහ බැංකුවේ ශුද්ධ විදේශ වත්කම් වැඩිවීම අඩු කළ විට, වාණිජ බැංකු වල ශුද්ධ විදේශ වත්කම් වලද වැඩිවීමක් සිදු වී තිබෙනවා. මෙම වැඩිවීම ඩොලර් මිලියන 300කට ආසන්නයි. මේ සියල්ල සිදු වන්නේ වාහන ආනයන සිදු වෙද්දී. 

ජංගම ගිණුමේ අතිරික්තය යන්නෙන් අදහස් වන්නේ මුළු රටේම විදේශ විණිමය ලැබීම් අතිරික්තය. එයට ඇතුළත් වන්නේ රජයේ, මහ බැංකුවේ හෝ වාණිජ බැංකු වල විණිමය ලැබීම් පමණක් නෙමෙයි. ඒ නිසා, ඉතිරි ඩොලර් මිලියන 350කට ආසන්න මුදල අනෙකුත් සමාගම් වල හා පුද්ගලයින්ගේ විදේශ වත්කම් වලට එකතු වී තිබිය යුතුයි. එසේ නැත්නම් ඔවුන්ගේ විදේශ ණය පියැවීම පිණිස වැය කර තිබිය යුතුයි.

වාහන ආනයන ඉලක්ක ඉක්මවා වැඩි වී තිබියදීද විදේශ අංශය ශක්තිමත්ව පවතින බව පැහැදිලියි. ඒ නිසා, දළ නිල සංචිත වැඩි නොවී ස්ථාවර මට්ටමක පැවතීම ඒ තරම් කණස්සල්ලට කාරණයක් නෙමෙයි. එමෙන්ම, වාහන ආනයන මේ තරමටම සිදු වීම කාලයක් වාහන ආනයන වලට ඉඩ නොලැබීම නිසා ඇති වී තිබෙන තාවකාලික සංක්‍රාන්ති තත්ත්වයක්. මෙම ඉල්ලුම ක්‍රමයෙන් පහත වැටීමට නියමිතයි. ඒ නිසාම, රජයේ බදු ආදායම් අතිරික්තයද දිගටම එලෙසම පවතින තත්ත්වයක් නෙමෙයි. 

කෙසේ වුවද, දැනට රජයේ බදු ආදායම් අතිරික්තයක් තිබෙනවා. රේගුවට ලබා දී තිබෙන වාර්ෂික බදු ආදායම් ඉලක්කය රුපියල් බිලියන 2,115ක් ලෙස සඳහන්ව ඇති අතර, සැප්තැම්බර් 9 දින වන විටත් රේගුව විසින් රුපියල් බිලියන 1,546ක බදු ප්‍රමාණයක් එකතු කරගෙන තිබෙනවා. 

ජූලි මාසයෙන් අවසන් වූ වසරේ පළමු මාස හතක කාලය අවසන් වෙද්දී රජයේ සමස්ත බදු ආදායම රුපියල් බිලියන 2,534ක් ලෙස වාර්තා වෙනවා. මෙය පෙර වසරට සාපේක්ෂව 28.2%ක වර්ධනයක්. වර්ෂාවසාන බදු ආදායම් ඉලක්කය වන රුපියල් බිලියන 4,490 ලඟා කර ගැනීම සඳහා අවශ්‍ය වනුයේ 23.9%ක වර්ධන වේගයක් පවත්වා ගැනීමයි.

වසරේ පළමු මාස හතක කාලය අවසන් වෙද්දී බදු නොවන ආදායම් හා ප්‍රදානද ඇතුළුව රජයේ සමස්ත ලැබීම් රුපියල් බිලියන 2,734.9ක් වන අතර මෙය පෙර වසරේ අදාළ කාලයට සාපේක්ෂව 26.1%ක වර්ධනයක්. වර්ෂාවසාන රාජ්‍ය ආදායම් ඉලක්කය වන රුපියල් බිලියන 4,990 කරා ලඟා වීම සඳහා අවශ්‍ය වනුයේ 22.0%ක වර්ධන වේගයක් පවත්වා ගැනීමයි. අවසන් මාස පහක කාලය තුල 16.9%ක ආදායම් වර්ධනයක් සිදු වුවද මේ ඉලක්කයට යා හැකියි. මෙය පහසු ඉලක්කයක් බැවින් ඉලක්කය ඉක්මවා යාමේ හැකියාව පැහැදිලිව පෙනෙන්නට තිබෙනවා. 

පළමු මාස හතක කාලය තුළ රුපියල් බිලියන 974ක ප්‍රාථමික අයවැය අතිරික්තයක් දැකිය හැකි අතර මෙම අතිරික්තය වසර අවසන් වන විට පවත්වා ගත යුතු ප්‍රාථමික අයවැය අතිරික්තය (දදේනියෙන් 2.3%) ඉක්මවා යන්නක්. මෙම මුදල ඇස්තමේන්තුගත දදේනියෙන් 3.0%කට ආසන්නයි. 

වඩා වැඩි ප්‍රාථමික අයවැය අතිරික්තයක් පවත්වා ගැනීම සහ වඩා ඉහළ ආර්ථික වර්ධන වේගයක් පවත්වා ගැනීම මගින් රජයේ ණය බර කලින් සැලසුම් කළාට වඩා වැඩි වේගයකින් අඩු කරගන්න පුළුවන්. මේ සමඟ පළ කෙරෙන වගුවේ තිබෙන්නේ මේ හා අදාළ ලෝක බැංකුවේ ගණනය කිරීමක්. 2.3%ක ප්‍රාථමික අතිරික්තයක් හා 3.0% ආර්ථික වර්ධන වේගයක් සමඟ වුවද, 2032 වන විට ණය බර දදේනියෙන් 94.8% දක්වා අඩු කරගන්න පුළුවන්. මෙය ඉලක්ක මට්ටම වන 95%ට වඩා අඩු මට්ටමක්. එහෙත්, 3.2%ක ප්‍රාථමික අතිරික්තයක් හා 5.0% ආර්ථික වර්ධන වේගයක් සමඟ මෙය දදේනියෙන් 73.0% දක්වාම වුවත් අඩු කරගන්න පුළුවන්. 

Sunday, June 1, 2025

උද්ධමනය, පොලී අනුපාතික හා විදේශ අංශය

සතියකට පමණ පෙර අප විසින් මෙසේ සටහන් කළා: "අපගේ ඇස්තමේන්තු පරිදි, ජාතික පාරිභෝගික මිල දර්ශකය අනුව, දැනටමත්, එනම් මෙම (2025 මැයි) මාසයේදී, අවධමන තත්ත්වය ඉවත් වී තිබිය හැකියි. එහෙත්, මහ බැංකුව විසින් මුදල් ප්‍රතිපත්ති තීරණ සඳහා සලකා බලන්නේ කොළඹ පාරිභෝගික මිල දර්ශකයයි. එම දර්ශකය අනුව, විදුලි ගාස්තු වැඩි නොකළහොත්, අගෝස්තු මාසය තෙක්ම අවධමන තත්ත්වයක් පැවතිය හැකි වුවත්, විදුලි ගාස්තු සංශෝධනයක් ඊට පෙර සිදු වීමට ඉඩ තිබෙනවා. එය සිදු වුවත් නැතත්, අගෝස්තු මාසයේ සිට උද්ධමනය ක්‍රමයෙන් ඉහළ යාමට නියමිතයි."

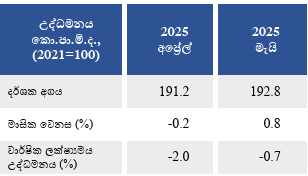
මේ වන විට ප්‍රකාශයට පත් කර තිබෙන කොළඹ පාරිභෝගික මිල දර්ශකය අනුව 2025 මැයි මාසයේ අවධමනය 0.7%කට සීමා වී තිබෙනවා. පසුගිය මාසයේදී මෙම අගය පැවතුණේ 2.0% මට්ටමේ. මැයි මාසයට අදාළ ජාතික පාරිභෝගික මිල දර්ශකය ප්‍රකාශයට පත් කෙරෙන්නේ තවත් සති තුනකින්. අවධමනය දැනටමත් අවසන්ව ඇති බව ඒ අනුව බොහෝ විට පෙනෙන්නට පුළුවන්. 

නිල දර්ශකය වන කොළඹ පාරිභෝගික මිල දර්ශකය අනුව අගෝස්තු මාසය වන විට අනිවාර්යයෙන්ම අවධමනය තත්ත්වය ඉවත් වීමට නියමිතව ඇති අතර, ඊට පෙරම, ඇතැම් විට ඉදිරි මාසයේදී වුවද, අවධමන කාලය අවසන් විය හැකියි. එවැන්නක් සිදු වීම සඳහා විදුලි ගාස්තු සංශෝධනයක් අවශ්‍ය වන්නේ නැහැ. විදුලි ගාස්තු සංශෝධනයක් සිදු වුවහොත් අනිවාර්යයෙන්ම අවධමනය අවසන් වෙනවා. 

කෙසේ වුවත්, රාජ්‍යමූල්‍ය කළමනාකරණය යහපත් මට්ටමක පවතින හා "සල්ලි අච්චු ගැසීමක්" සිදු වීමේ ඉඩක් නොමැති පසුබිමක උද්ධමනය මැදිකාලීනව හෝ දිගුකාලීනව අපේක්ෂිත 5% මට්ටම ඉක්මවා යාමේ අවදානමක් පෙනෙන්නට නැහැ. උද්ධමනය වැඩි වනු ඇත්තේ අපේක්ෂිත ඉලක්ක මට්ටම දක්වා පමණයි. එමෙන්ම, දිගුකාලීනව 5% උද්ධමන ඉලක්කය තව දුරටත් අඩු කර ගැනීමට හැකි වීමේ විභවයක්ද මේ වෙද්දී පෙනෙන්නට තිබෙනවා. 

ඉහත තත්ත්වය මූල්‍ය වෙළඳපොළ ආයෝජකයින් විසින්ද විශ්වාස කරන බව පෙනෙන්නට තිබෙනවා. එක් පැත්තකින් මූල්‍ය අරමුදල සමඟ ඇති කරගත් එකඟතා අනුව රාජ්‍යමූල්‍ය කළමනාකරණය යහපත්ව පවත්වා ගත යුතු අතර එම එකඟතාවය බිඳ නොදමන ස්ථාවරයක මේ ආණ්ඩුව ඉන්නවා. පෙනෙන්නට ඇති ආකාරයට මේ ආණ්ඩුවේ දේශපාලන න්‍යාය පත්‍රය ඉදිරියට ගෙන යනු ඇත්තේ රටේ ආර්ථිකයේ ස්ථාවරත්වය අවදානම් කලාපයකට යාම වලක්වා ගනිමිනුයි. අනෙක් අතට සල්ලි අච්චු ගැසීම, ණය ගැනීම ආදිය කාලයක් තිස්සේම මේ ආණ්ඩුවේ විවේචනයට ලක් වූ දේවල්. 

රාජ්‍යමූල්‍ය කළමනාකරණය තුළ දැකිය හැකි ස්ථායීතාවය මේ වන විට පොලී අනුපාතික තුළ පිළිබිඹු වෙමින් තිබෙනවා. කෙටිකාලීන පොලී අනුපාතික අඩු වී ස්ථාවර වීම මාස ගණනාවකට පෙර සිදු වූ දෙයක්. එය ආරම්භ වූයේ ආණ්ඩු මාරුවට පෙරයි. මැතිවරණ කාලයේදී යම් අස්ථාවරත්වයක් දැකිය හැකි වුවත්, පසුව එම තත්ත්වය නැවතත් හොඳ පැත්තට වෙනස් වුනා. දැන් මෙම යහපත් ප්‍රවණතාවය මැදිකාලීන පොලී අනුපාතික තුළද පිළිබිඹු වන්නට පටන් ගෙන තිබෙනවා.

පසුගිය බ්‍රහස්පතින්දා (මැයි 29) පැවති භාණ්ඩාගාර බැඳුම්කර වෙන්දේසියේදී සැලකිය යුතු තරම් අඩු පොලියකට රුපියල් බිලියන 200ක බැඳුම්කර ප්‍රමාණයක් අලෙවි වුනා. 2028 ජූලි 1 දින කල් පිරෙන 9%ක කූපන් පොලියක් සහිත බැඳුම්කර ඒවායේ මුහුණත අගය ඉක්මවන අධි මිලකට අලෙවි වී ඇති අතර ඒ අනුව ඒවායේ ඵලදා අනුපාතිකය 8.85%කට සීමා වී තිබෙනවා. මේ අනුව පෙනී යන්නේ මූල්‍ය අරමුදල සමඟ දැනට පවතින එකඟතාව අවසන් වන තුරු රටේ ආර්ථිකය ඉතාම හොඳ මට්ටමක පවතිනු ඇති බවට වන වෙළඳපොළ අපේක්ෂාවයි.

දැනට ක්‍රියාත්මක වන සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව, 2028 වන විට ශ්‍රී ලංකා රජයට නැවතත් ජාත්‍යන්තර මූල්‍ය වෙළඳපොළෙන් වානිජ ණය ලබා ගත හැකි තත්ත්වයක් ඇති වෙනවා. අනිවාර්යයෙන්ම ණය ලබා ගත යුතු බවක් එයින් අදහස් වන්නේ වන්නේ නැහැ. නමුත් කවුරුවත් ණය නොදෙන නිසා ණය නොගැනීම සහ ණය ගැනීමට අවශ්‍ය නැති නිසා ණය නොගෙන සිටීම කියන්නේ තනිකරම කරුණු දෙකක්.

මූල්‍ය අරමුදල සමඟ වූ වැඩ පිළිවෙළ අවසන් වීමෙන් පසුව, 2029 දෙසැම්බර් 15 කල් පිරෙන බැඳුම්කර සඳහා ගෙවිය යුතු ඵලදා අනුපාතිකය 9.47% දක්වා පහත වැටී ඇති අතර, 2034 කල් පිරෙන බැඳුම්කර සඳහා ගෙවිය යුතු පොලී අනුපාතිකද 10.46% දක්වා පහත වැටී තිබෙනවා. මෙම තත්ත්වය ඉතා හොඳ තත්ත්වයක් වුවත් තවත් හොඳ අතට හරවා ගැනීමේ විභවයක් පවතින තත්ත්වයක්. 

රජයේ ප්‍රාථමික අයවැය අතිරික්තය ඉහළ යන තරමට සහ දිගු කාලයක් පවතින තරමට මූල්‍ය වෙළඳපොළට ශුද්ධ වශයෙන් පැමිණෙන අරමුදල් ප්‍රමාණය ඉහළ යනවා. මෙය සල්ලි අච්චු ගැසීමේ අවාසි හෝ අවදානම් කිසිවක් නොමැතිව එහි වාසි පමණක් ලැබෙනවා වැනි තත්ත්වයක්. මූල්‍ය වෙළඳපොළට ගලා එන අමතර අරමුදල් නිසා පොලී අනුපාතික ක්‍රමයෙන් පහත වැටෙන අතර එසේ පොලී අනුපාතික පහත වැටෙද්දී රජයේ පොලී වියදම් අඩු වී ණය ගැනීමේ අවශ්‍යතාවය තව තවත් අඩු වෙනවා. මෙය සගුණ චක්‍රයක් (Virtuous Circle). විෂම චක්‍රයක විලෝමය. 

මූල්‍ය වෙළඳපොළට ගලා එන අමතර අරමුදල් නිසා පොලී අනුපාතික ක්‍රමයෙන් පහත වැටෙනවා කියන්නේ පෞද්ගලික අංශයේ ආයෝජන ඉහළ යාමේ විභවය වැඩි වෙනවා කියන එක. මේ හේතුවෙන් ආර්ථික වර්ධනය කෙරෙහි යහපත් බලපෑමක් වෙන්න පුළුවන්. එහි උපරිම ප්‍රතිඵල ලබා ගන්නනම් ආයෝජන සඳහා තිබෙන මූල්‍යමය නොවන වෙනත් බාධාවන් හැකි තරම් ඉවත් විය යුතුයි. ඉතාම සරල උදාහරණයක් විදිහට කප්පම් ගැනීම් වැනි දේවල්. මූල්‍ය වෙළඳපොළ සංවර්ධනය දිරිමත් කිරීමත් ඉතාම වැදගත්. ආයෝජන කියා කියන්නේ මහා පරිමාණ ආයෝජන පමණක් නෙමෙයි. ගමේ හන්දියේ රොටී කඩයක් දැම්මත් ඒකත් ආයෝජනයක්.

උද්ධමනය සහ පොලී අනුපාතික වල ඉතා යහපත් හැරවුම් දකින්න ලැබෙද්දී විදේශ අංශයේ දැකිය හැක්කේද එවැනිම සාධනීය තත්ත්වයක්. 2025 අප්‍රේල් මාසය තුළ ජංගම ගිණුමෙහි ඩොලර් මිලියන 178.5ක අතිරික්තයක් වාර්තා වී ඇති අතර මෙය 2024 අප්‍රේල් මාසයේදී පැවති අතිරික්තයට සාපේක්ෂව 135%ක වර්ධනයක්. 2024 අප්‍රේල් මාසයේදීද ජංගම ගිණුමේ අතිරික්තයක් වාර්තා වුනත් එම ප්‍රමාණය ඩොලර් මිලියන 75.9ක් පමණයි. මෙහි විශේෂත්වය වන්නේ පෙර වසරේදී වාහන ආනයනය සඳහා ඉඩක් නොතිබුණත් මෙම වසරේ අප්‍රේල් මාසයේදී මෙවැනි ජංගම ගිණුම් අතිරික්තයක් වාර්තා වන්නේ වාහන ආනයනය සඳහා බාධාවක් නොමැති තත්ත්වයක් යටතේ වීමයි. අප්‍රේල් මාසය තුළ ඩොලර් මිලියන 717.5ක වෙළඳ හිඟයක් වාර්තා වී ඇතත්, සංචාරක ක්ෂේත්‍රයෙන් සහ ශ්‍රමික ප්‍රේෂණ මගින් එම හිඟය ඉක්මවන ආදායමක් ලැබී තිබෙනවා.

ලංකාවට තවත් අවුරුදු හතර පහකින් සංවර්ධික රටක් වෙන්න බැහැ. එවැනි ආදායම් මට්ටමකට යන්න දශක ගණනාවක් යනවා. නමුත් ලංකාවට පුළුවන් තරම් ඉක්මණින් ගොඩයන්න අවශ්‍යනම් යා යුතු මාර්ගය දැන් යන මාර්ගයයි. රජය විසින් හැකි තරම් ප්‍රමාණවත් ප්‍රාථමික අතිරික්තයක් දිගටම පවත්වා ගන්නේනම්, එම අතිරික්තය ණය ආපසු ගෙවීම සඳහා යොදවද්දී බැංකු පද්ධතියට අරමුදල් දිගින් දිගටම එකතු වෙනවා. එවිට පොලී අනුපාතික පහත වැටෙනවා. පෞද්ගලික අංශයට වැඩි වැඩියෙන් ණය ගන්න ඉඩකඩ ලැබෙනවා. ආර්ථිකය ප්‍රසාරණය කරන්න සල්ලි අච්චු ගහන්න අවශ්‍ය වන්නේ නැහැ. ඉතිරි කිරීම් වලින්ම ඒ වැඩේ කෙරෙනවා.

පොලී අනුපාතික යම් සීමාවකින් පහළට වැටුනොත් ඉතිරි කිරීමේ යාන්ත්‍රණයේ තවත් විශාල වෙනසක් වෙනවා. එවිට ස්ථිර තැන්පතු ආදියේ මුදල් දමන්න තිබෙන උනන්දුව අඩු වී කොටස් වෙළඳපොළ ආයෝජන, පෞද්ගලික අංශයේ බැඳුම්කර ආදියට ඉල්ලුම වැඩි වෙනවා. ඒ වගේම තමන්ගේම සල්ලි යොදවා, අවදානමක් අරගෙන ආයෝජනයක් කරන්න තිබෙන පෙළඹුමත් වැඩි වෙනවා. සාමාන්‍ය ඉතිරි කිරීම් සඳහා ඉහළ පොලියක් ලැබෙද්දී බොහෝ දෙනෙක් වැඩි අවදානම් ගන්න පෙළඹෙන්නේ අඩුවෙන්.

අනෙක් පැත්තෙන් ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගැනීම. මෙය මූල්‍ය අරමුදල සමඟ වූ වැඩ පිළිවෙළේ කොන්දේසියක් නෙමෙයි. එම වැඩපිළිවෙළ සකස් කර තිබෙන්නේ වැඩපිළිවෙළ අවසන් වෙද්දී නැවත ස්වෛරිත්ව බැඳුම්කර ණය ගන්න පුළුවන් වෙන විදිහට. ණය වලින් තුලනය කරගන්න පුළුවන් නිසා ජංගම ගිණුමේ යම් හිඟයක් තිබීම ප්‍රශ්නයක් ලෙස සලකලා නැහැ.

මූල්‍ය අරමුදලේ වැඩපිළිවෙළේ ක්‍රමයට ආර්ථිකය ස්ථාවරව පවත්වා ගන්න පුළුවන් වුනත්, එහිදී ආපසු යන්නේ අර්බුදයට කලින් හිටපු චක්‍රය ඇතුළටමයි. එයින් එළියට යන්නම් දිගටම ජංගම ගිණුමේ අතිරික්තයක් තියා ගන්න උත්සාහ කරන්න වෙනවා. වාහන ආනයන සිදු වෙද්දී මේ අවුරුද්ද්දේ ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්න පුළුවන් වෙනවා කියන්නේ ඒ වැඩේ දිගටම කරන්න බැරිකමක් නැහැ.

දිගටම ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්න පුළුවන්නම් රටේ විදේශ ණය ටිකෙන් ටික අඩු වෙනවා. ප්‍රාථමික අතිරික්තයක් දිගටම පවත්වා ගන්න නිසා රජයට විදේශ ණය ගන්න අවශ්‍ය වෙන්නෙත් නැහැ. මෙහි ප්‍රතිඵලය රුපියලේ විදේශ අගය ටිකෙන් ටික ශක්තිමත් වීමයි. ඒ කියන්නේ රටේ ඒක පුද්ගල ආදායමේ ඩොලර් අගය වේගයෙන් ඉහළ යනවා කියන එක. ඒ වගේම රටේ දදේනියේ ඩොලර් අගයත් වේගයෙන් ඉහළ යනවා කියන එක.

රාජපක්ෂ දශකයේදීත් රුපියල ශක්තිමත් වීම නිසා දදේනියේ ඩොලර් අගය වගේම ඒක පුද්ගල ආදායමේ ඩොලර් අගය වේගයෙන් ඉහළ ගියා. එහි වාසිදායක ප්‍රතිඵල පෞද්ගලිකව දැනුනු හැටි ගොඩක්ම තරුණ අයට හැර අනෙක් අයට හොඳින් මතක ඇති. නමුත් ඒ වාසිදායක ප්‍රතිඵල ලබා ගත්තේ විදේශ ණය විශාල ලෙස ගොඩ ගැහෙද්දී. යහපාලන කාලයේදී ස්වෛරිත්ව බැඳුම්කර බවට පරිවර්තනය වුනේ ඒ ණය. වසර කිහිපයක වාසිදායක ප්‍රතිඵල වෙනුවෙන් ගෙවූ මිලනම් කාටවත් අමතක නැතිව ඇති.

දිගටම ජංගම ගිණුමේ අතිරික්තයක් තියා ගන්න පුලුවන්නම් කලින් වටයේ මුහුණ දුන් අවදානම් නැතිව ඒ වටයේ යහපත් ප්‍රතිඵල ඒ විදිහටම ලබා ගන්න පුළුවන්. මම හිතන්නේ මහ බැංකුව විසින් දැනට ඉලක්ක කරන්නේ දිගටම ඒ පාරේ යන්න කියලයි. 

වෙබ් ලිපිනය: