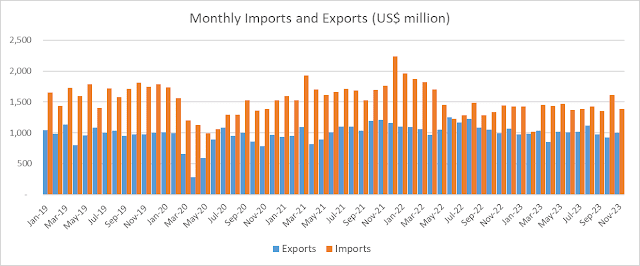
ජනප්රිය අදහසක් සටහන් කරලා මම මේ ලිපිය පටන් ගන්නම්.
"ලංකාවේ ආනයන හා අපනයන අතර විශාල පරතරයක් තියෙනවා. ඒ නිසා, ඒ පරතරය පියවා ගන්න ලංකාවට ණය ගන්න වෙනවා."
මේ අදහස තුළ ආනයන පාලනය කිරීම ප්රශ්නයට විසඳුමක්ය යන ව්යංගයද තිබෙනවා.
කරුණක් ලෙස ගත්තොත් ලංකාවේ ආනයන හා අපනයන අතර විශාල පරතරයක් තියෙනවා. එය නිවැරදියි. නමුත් ඒ නිසා ලංකාවට ණය ගන්න වෙනවා කියන එක වැරදි අදහසක් නොවේනම් අවම වශයෙන් යල් පැන ගිය අදහසක්. ආනයන හා අපනයන අතර විශාල පරතරයක් තීබූ පමණින් ලංකාව විසින් ණය ගත යුතු වන්නේ නැහැ. ඒ වගේම, ණය ගැනීම ආනයන හා අපනයන අතර විශාල පරතරයක් නඩත්තු වීමට හේතුවක් මිසක් ඒ සඳහා විසඳුමක් නෙමෙයි.
මේ අදහස වත්මන් සන්දර්භයේදී වැරදි අදහසක් වුනත්, කලකට පෙර පදනමක් තිබුණු අදහසක්. ඒ රන් සම්මතය හෝ වෙනත් එවැනි ස්ථිර විණිමය අනුපාත ක්රමයක් තිබුණු කාලයේදී. 2001 වසරේ සිට ලංකාවේ තිබෙන්නේ පාවෙන විණිමය අනුපාත ක්රමයක්. පාවෙන විණිමය අනුපාත ක්රමයකදී මේ පැහැදිලි කිරීම වලංගු නැහැ. ඒ නිසා, දැන් මේ අදහස ලංකාවේ සන්දර්භයේදී යල් පැනගිය අදහසක්.
නිදහස ලබන විට ලංකාවේ රුපියලක වටිනාකම රන් ට්රෝයි අවුන්ස 0.00864ක වටිනාකමට සමාන වුනා. ඒ වෙද්දී බ්රිතාන්ය පවුමක් වටිනාකමෙන් රන් ට්රෝයි අවුන්ස 0.11514කටත්, ඇමරිකන් ඩොලරයක් රන් ට්රෝයි අවුන්ස 0.02857කටත් සමානයි. මේවා ජාත්යන්තර එකඟතා. ඒ අනුව විවිධ රටවල් වල මුදල් ඒකක වල සාපේක්ෂ වටිනාකම් නියතව තිබුණා. බ්රිතාන්ය පවුමක් ඇමරිකන් ඩොලර් 4.03ක්. රුපියල්නම් 13.33ක්. ඒ අනුව, ඇමරිකන් ඩොලරයක් රුපියල් 3.30ක් වුනා.
ඔය වගේ ක්රමයක් තියෙද්දී ආනයන හා අපනයන කවර මුදල් ඒකකයකින් සිදු වුනත් අවසානයේදී මේ ගනුදෙනු රන් වලට හරවන්න පුළුවන්. ලංකාවේ ආනයන වලට වඩා අපනයන වැඩිනම් වෙනස රන් විදිහට ලබා ගන්න පුළුවන්. ඒ ක්රමයට රන් සංචිතයක් හදා ගන්න පුළුවන්. කිසියම් වසරක අපනයන වලට වඩා ආනයන වැඩිනම් වෙනස රන් වලින් ගෙවන්න වෙනවා. එවිට රන් සංචිතය පහළ යනවා. පරතරය ගොඩක් වැඩිනම්, ගෙවන්න තරම් සංචිතත් නැත්නම්, වෙනත් රටකින් ණය ගන්න වෙනවා. එහෙම නැත්නම් ආනයන සීමා කරන්න වෙනවා.
ඔය ක්රමය තියෙද්දී සංචිතය රන් වලින්ම තියා නොගෙන ඩොලර් හෝ පවුම් වැනි විදේශ මුදලකින් තියා ගන්නත් පුළුවන්කම තිබුණා. මේ මුදල් වර්ග වල වටිනාකම රන් හා බැඳී තිබුණු නිසා දෙකේ වෙනසක් තිබුණේ නැහැ. වැදගත්ම කාරණය මේ ස්ථිර විණිමය අනුපාත ක්රමයේදී සක්රිය ලෙස නඩත්තු කරන විදේශ සංචිතයක් තිබීම අනිවාර්ය අවශ්යතාවයක් වීම. ඊට හේතුව මේ ක්රමයේදී විදේශ විණිමය ඉල්ලුම හා සැපයුම සමතුලිත නොවීමයි. ඉල්ලුම වැඩිනම් සංචිතයෙන් අරගෙන අඩුව පුරවන්න වෙනවා. සැපයුම වැඩිනම් අමතර ප්රමාණය සංචිතයට එකතු කරගන්න වෙනවා. ස්ථිර විණිමය අනුපාත ක්රමයක් තවමත් තිබෙන මැදපෙරදිග රටවල් ඇතුළු රටවල දැනටත් සිදු වෙන්නේ මේ ක්රියාවලිය.
පාවෙන විණිමය අනුපාත ක්රමය මීට වඩා වෙනස්. එම ක්රමයේ පදනම වන්නේ විදේශ විණිමය සඳහා වන ඉල්ලුම හා සැපයුම සමතුලිත වෙන්න ඉඩ හැරීමයි. මේ වැඩේ හරියටම වෙන්න ඉඩ හරිනවානම් සංචිතයක් කියා එකක් අවශ්ය වන්නේම නැහැ. ඒ කියන්නේ මහ බැංකුව විසින් විණිමය වෙළඳපොළට කිසිදු මැදිහත්වීමක් කළ යුතු නැහැ.
අපි හිතමු රටට විදේශ විණිමය ලැබෙන සහ රටෙන් විදේශ විණිමය එළියට යන එකම ආකාර වන්නේ ආනයන සහ අපනයන කියලා. එහෙමනම්, පාවෙන විණිමය අනුපාත ක්රමය යටතේ කිසිම ආනයන අපනයන පරතරයක් ඉතිරි වෙන්නේ නැහැ. ආනයන හා අපනයන හරියටම තුලනය වෙනවා. නමුත් ස්ථිර විණිමය අනුපාත ක්රමයක් යටතේනම් ඉතා දුලබ අහම්බයක් සිදු නොවුනහොත්, අනිවාර්යයෙන්ම ආනයන අපනයන පරතරයක් ඉතිරි වෙනවා.
මෙහිදී අපි කතා කරන්නේ මහ බැංකුව විසින් කිසිදු මැදිහත්වීමක් සිදු නොකරන පාවෙන විණිමය අනුපාත ක්රමයක් ගැන. එවැනි ක්රමයකදී ආනයන කළ හැක්කේ රටට ලැබෙන විදේශ විණිමය වැය කරමින් පමණයි. රටේ විදේශ විණිමය අඩු වෙද්දී රටේ මුදල් ඒකකය දුර්වල වෙනවා. ඒ කියන්නේ රුපියලට ඩොලරයක මිල ඉහළ යනවා. එහි ප්රතිඵලයක් විදිහට ආනයන සීමා වෙනවා. අපනයන ආදායම් වැඩිනම් ලැබෙන ඩොලර් විකුණද්දී ඩොලරයක මිල පහත වැටෙන නිසා ආනයන ඉල්ලුම ඉහළ යනවා. අවසාන වශයෙන් ආනයන සහ අපනයන තුලනය වෙනවා.
දැන් මේ විදිහට ආනයන අපනයන පරතරයක් නැතිව තුලනය විය හැකි ආර්ථිකයකට ශ්රමික ප්රේෂණ ලැබුණු විට වෙන්නේ කුමක්ද?
රටට ශ්රමික ප්රේෂණ විදිහට ඩොලර් ලැබෙන තරමට ඩොලරයක මිල පහළ යනවා. ආනයන ඉල්ලුම ඉහළ යනවා. ආනයන හා අපනයන අතර පරතරයක් ඇති වෙනවා. මෙය නවතින්නේ රටට ලැබෙන ශ්රමික ප්රේෂණ ප්රමාණයේ තරමටම ආනයන අපනයන පරතරයක් ඇති වුනාට පස්සේ. ඒ නිසා, පාවෙන විණිමය අනුපාත ක්රමයක් තිබියදී රටට ශ්රමික ප්රේෂණ එනවානම්, ඒ එන ප්රමාණයටම ආනයන අපනයන පරතරයකුත් හැදෙනවා.
සංචාරක ඉපැයීම් ලෙස රටට ඩොලර් ලැබෙද්දී වෙන්නෙත් මෙයමයි. ඩොලර් ලැබෙන තරමට ආනයන අපනයන පරතරය ඉහළ යනවා. මේ හේතු නිසා ආනයන අපනයන පරතරයක් ඇති වෙන එකේ කිසිම වැරැද්දක් නැහැ. ඒ වගේම, මේ හේතු නිසා ආනයන අපනයන පරතරයක් හැදිලා එය දිගටම නඩත්තු වුනා කියලා එහි හානියකුත් නැහැ. විස්තර කිරීමේ අරමුණින් පමණක්, රටේ කිසිම නිෂ්පාදනයක් සිදු නොවී ශ්රමික ප්රේෂණ වලින් පමණක් අවශ්ය තරම් ආනයන කරන්න පුළුවන්නම්, ශ්රමික ප්රේෂණ අඛණ්ඩව ලැබෙන තුරු රටේ ආර්ථිකය අර්බුදයට යන්නේ නැහැ.
නමුත් විදේශ ණය ගත් විට සිදු වෙන්නේ වෙනත් දෙයක්. එහිදීත් විදේශ ණය ලෙස ලැබෙන ඩොලර් නිසා රුපියල ශක්තිමත් වෙනවා. ඩොලරයක මිල අඩු වෙලා ආනයන ඉහළ යනවා. මෙහි තිබෙන වෙනස ණය ලෙස ලබා ගන්නා ඩොලර් පොලියත් සමඟ ආපසු ගෙවිය යුතු වීමයි. එසේ ආපසු ගෙවන අවස්ථාවේදී රටේ ආර්ථිකය අර්බුදයකට යන්න පුළුවන්. ලංකාවට වුනේ ඒකයි. නමුත් ශ්රමික ප්රේෂණ ලෙස ලැබෙන ඩොලර් නැවත ආපසු නොගෙවිය යුතු නිසා ඒ වගේ ප්රශ්නයක් ඇති වෙන්නේ නැහැ.
ඉහත පැහැදිලි කළ පරිදි, විදෙස් ණය ගැනීමේ ප්රතිඵලයක් ලෙස ආනයන අපනයන පරතරයක් හැදෙනවානම් එය රටට හානිකරයි. නමුත් ශ්රමික ප්රේෂණ හෝ සංචාරක ආදායම් ලෙස රටට ලැබෙන ඩොලර් නිසා ආනයන අපනයන අතර පරතරයක් හැදෙනවානම් එහි කිසිම වැරැද්දක් නැහැ.
ශ්රමික ප්රේෂණ නිසා ආනයන අපනයන පරතරය වැඩි වූ ආකාරය සංඛ්යාලේඛණ ඇසුරෙන් වුවත් පෙන්වන්න පුළුවන්. ලංකාව පාවෙන විණිමය අනුපාත ක්රමයකට ගියේ 2001දී. ඒ අවුරුද්දේ වෙළඳ හිඟය, ඒ කියන්නේ ආනයන අපනයන පරතරය, ඩොලර් මිලියන 1,157ක් පමණයි. ශ්රමික ප්රේෂණ ලෙස ලැබුණු මුදල ඩොලර් මිලියන 1,155ක්. ඒ මුදලින් වෙළඳ හිඟය හරියටම වගේ පියවුනා.
ඉන් පසු වසර වලදී ශ්රමික ප්රේෂණ ලැබීම් ක්රමක්රමයෙන් ඉහළ ගියා. 2020දී ඩොලර් මිලියන 7,107ක ශ්රමික ප්රේෂණ ලැබුණා. ඊට අනුරූපව වෙළඳ හිඟයද ඩොලර් මිලියන 6,008 දක්වා ඉහළ ගියා. පසුගිය 2024 වසරේ වෙළඳ හිඟය ඩොලර් මිලියන 6,069ක්. ශ්රමික ප්රේෂණ ලෙස ලැබුණු මුදල ඩොලර් මිලියන 6,429ක්.
ශ්රමික ප්රේෂණ නිසා ඊට සමාන වෙළඳ හිඟයක් ඇති වීම සාමාන්ය තත්ත්වයක් වගේම පාවෙන විණිමය අනුපාත ක්රමයක් තුළ අනිවාර්යයෙන්ම සිදු වන දෙයක්. එහි බයවෙන්න දෙයක් නැහැ. ඒ වගේම, මේ හේතුව නිසා ඇති වෙන වෙළඳ හිඟය නැති වෙන්නනම් රටට ශ්රමික ප්රේෂණ ලැබෙන එකත් නැති වෙන්න ඕනෑ. ඔය දෙකෙන් එකක් විතරක් වෙන්නේ නැහැ.
කෙසේ වුවත්, ලංකාවේ වෙළඳ හිඟයට එකම හේතුව ශ්රමික ප්රේෂණ නෙමෙයි. උදාහරණයක් විදිහට 2011 වැනි වර්ෂයක් පෙන්වන්න පුළුවන්. ඒ අවුරුද්දේ වෙළඳ හිඟය ඩොලර් මිලියන 9,710ක් වුනත් ශ්රමික ප්රේෂණ ලෙස ලැබුණු මුදල ඩොලර් මිලියන 5,145ක් පමණයි. ඒ ප්රමාණයට වඩා නොවැඩි වෙළඳ හිඟයක් තිබුණානම් ඒකේ අවුලක් නැහැ. නමුත් වෙළඳ හිඟය තිබුණේ ඊට වඩා ගොඩක් ඉහළින්. ඊට හේතුව රජය විසින් විශාල ලෙස ණය ගැනීම. ණය වලින් ආනයන කිරීමේ ප්රශ්නය ගත් ණය පසුව ආපසු ගෙවන්න සිදු වීම. ගෙවන්න වෙන්නේ පොලියත් එක්කයි.
දැන් ක්රියාත්මක සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව ආනයන අපනයන පරතරය නැති කිරීමේ ඉලක්කයක් නැහැ. එවැනි ඉලක්කයක් තියා ගන්න අවශ්යත් නැහැ. නමුත් ශ්රමික ප්රේෂණ, සංචාරක ඉපැයීම් ඇතුළු අනෙකුත් ක්රම වලින් රටට ලැබෙන විදේශ විණිමය ප්රමාණයට වඩා විශාල වෙළඳ හිඟයක් තියෙනවානම් පමණක් එය ප්රශ්නයක් වෙනවා. වාහන ආනයන කරන්නේ මේ විදිහට උපයන ඩොලර් වලින්. ඒ නිසා වෙළඳ හිඟය සීමාව ඉක්මවා යන්නේ නැහැ. වාහන ආනයන සඳහා සංචිත වැය කරන්න අවශ්ය වන්නේත් නැහැ. වාහන ආනයන නිසා රටේ ආර්ථිකය නැවත අස්ථාවර වෙන්නෙත් නැහැ.
නමුත් මේ හැම දෙයක්ම ප්රශ්නයක් නොවෙන්නේ පාවෙන විණිමය අනුපාත ක්රමයක් යටතේ පමණයි. ඒ ක්රමය යටතේදී වාහන ආනයන ඕනෑවට වඩා ඉහළ ගියොත් ඩොලර් ඉල්ලුම වැඩි වීම නිසා ඩොලරයක මිල ඉහළ යනවා. එවිට වාහන සඳහා තිබෙන ඉල්ලුම අඩු වෙනවා. යම් හෙයකින් මහ බැංකුව විසින් එසේ ඩොලරයක මිල ඉහළ යාම වලක්වන්න උත්සාහ කළොත් පමණක් සංචිත නාස්ති වෙන්න පුළුවන්.