වෙබ් ලිපිනය:

Showing posts with label ස්වෛරිත්ව බැඳුම්කර. Show all posts

Sunday, December 15, 2024

ණය ප්‍රතිව්‍යුහගත කිරීම නිසා පොලිය වැඩි වෙනවද?


කිහිප දෙනෙකු විසින්ම අසා තිබුණු වැදගත් ප්‍රශ්නයක් වූයේ "ණය ප්‍රතිව්‍යුහගත කිරීම නිසා පොලිය වැඩි වෙනවද?" යන්නයි. මේ ප්‍රශ්නයේ විශේෂිත ආකාරයක් ලෙස "ණය ප්‍රතිව්‍යුහගත කිරීම නිසා 6% පොලිය 9%ක් වුනා කියන්නේ ඇත්තද?" කියන ප්‍රශ්නය ඉදිරිපත් කළ හැකියි. 

මේ ප්‍රශ්නය යම් පදනමක් තිබෙන ප්‍රශ්නයක්. මම හිතන්නේ ණය ප්‍රතිව්‍යුහගත කිරීම නිසා 6% පොලිය 9%ක් වුනා කියා යම් විවේචනයක් තිබෙනවා. ඒ විවේචනය සාධාරණ විවේචනයක්ද?

පෙර සටහන් වල ඉතාම සරල ලෙස පැහැදිලි කළත්, ණය ප්‍රතිව්‍යුහගත කිරීමේ ක්‍රියාවලිය ගොඩක් සංකීර්ණ ක්‍රියාවලියක්. මෙහිදී තාක්ෂණිකව සිදු වන්නේ දැනට නිකුත් කර තිබෙන ස්වෛරිත්ව බැඳුම්කර 11ක් වෙනුවට අලුත් බැඳුම්කර වර්ග පහක් නිකුත් කරන එකයි. දැනට ගෙවා නැති කූපන් පොලී වෙනුවෙන් තවත් බැඳුම්කරයක් නිකුත් කරනවා. මේ බැඳුම්කර හය නිකුත් කරන්නේ විදේශිකයින් සඳහා වූ විකල්පය යටතේ.

දේශීය විකල්පය යටතේ තවත් ඩොලර් බැඳුම්කර හා රුපියල් බැඳුම්කර ගණනාවක් නිකුත් කෙරෙනවා.

ඉහත සඳහන් ඩොලර් බැඳුම්කර සියල්ලේම කූපන් පොලී ගෙවීම් අඩු මට්ටමකින් පටන් ගෙන ක්‍රමයෙන් වැඩි වන ආකාරයටයි සැලසුම් කර තිබෙන්නේ. ඇතැම් බැඳුම්කර වල කූපන් පොලී අනුපාතිකය 9.75% දක්වා ක්‍රමයෙන් ඉහළ යනවා. ඒ වීදිහට සැලසුම් කර තිබෙන්නේ ඇයි කියා මම පැහැදිලි කරන්නම්. 

පළමුව, මුල් බැඳුම්කර වල කූපන් පොලී අනුපාතික දෙස බැලුවොත් ඒවා 5.875% සිට 7.85% දක්වා විචලනය වෙනවා. සියල්ලම කලවමේ ගත්තොත් බරිත සාමාන්‍ය කූපන් පොලී අනුපාතිකය 6.711%ක් පමණ වෙනවා. ඉදිරි කාලයේදී කල් පිරෙන බැඳුම්කර පමණක් සලකා ගණන් බලද්දී මෙම බරිත සාමාන්‍ය කූපන් පොලී අනුපාතිකය එන්න එන්නම වැඩි වෙනවා. ඒ මේ ආකාරයටයි.

2025 - 6.947%

2026 - 7.049%

2027 - 7.089%

2028 - 7.410%

2029 - 7.695%

2030 - 7.550%

මෙයින් අදහස් වන්නේ දැනට නිකුත් කර තිබෙන ස්වෛරිත්ව බැඳුම්කර වෙනුවෙන් නියම විදිහට පොලී සහ මුල් මුදල ගෙවාගෙන ගියේනම් ඩොලර් 100ක ආයෝජනයක් සඳහා 2025දී ඩොලර් 6.95ක්, 2026දී ඩොලර් 7.05ක් ආදී ලෙස කූපන් පොලී ගෙවන්නට සිදු වන බවයි. 

දැනට සිදුවන හුවමාරුවේදී ඩොලර් 100ක් ආයෝජනය කර ඇති අයෙකුට ලැබෙන්නේ ඩොලර් 72.972ක බැඳුම්කර ප්‍රමාණයක් පමණයි. ඒ නිසා, ඉහත සඳහන් කූපන් පොලී මුදල් එලෙසම ලැබෙන්නනම් කූපන් පොලී අනුපාතිකය කොපමණ විය යුතුද?

එක් එක් කූපන් පොලී අනුපාතිකය 0.72972න් බෙදීමෙන් අපට මෙම කූපන් පොලී අනුපාතික සොයාගන්න පුළුවන්.

2025 - 9.520%

2026 - 9.660%

2027 - 9.715%

2028 - 10.155%

2029 - 10.545%

2030 - 10.346%

දැන් අපට මෙම කූපන් පොලී අනුපාතික අලුතින් නිකුත් කරන කූපන් පොලී අනුපාතික සඳහා ගෙවිය යුතු බරිත සාමාන්‍ය කූපන් පොලී අනුපාතික එක්ක සංසන්දනය කරන්න පුළුවන්. 

විදේශීය විකල්පය 

2025 - 3.459%

2026 - 3.459%

2027 - 3.459%

2028 - 3.944%

2029 - 3.990%

2030 - 4.043%

2031 - 4.087%

2032 - 4.165%

2033 - 9.532%

2034 - 9.586%

2035 - 9.667%

2036 - 9.750%

2037 - 9.750%

2038 - 9.750%


දේශීය විකල්පය 

2025 - 1.00%

2026 - 1.50%

2027 - 1.75%

2028 - 2.00%

2029 - 2.25%

2030 - 2.25%

2031 - 2.75%

2032 - 2.75%

2033 - 3.00%

2034 - 3.00%

2035 - 3.00%

2036 - 3.50%

2037 - 3.50%

2038 - 3.50%

දේශීය විකල්පය සඳහා ගෙවන කූපන් පොලී අනුපාතික පැහැදිලි ලෙසම අඩුයි. විදේශ විකල්පය සඳහා ගෙවන කූපන් පොලී 2033 සිට සාපේක්ෂව ඉහළ මට්ටමයි තියෙන්නේ. උපරිමය 9.75%ක් දක්වා යනවා. නමුත් මෙහිදී අමතක නොකළ යුත්තේ මේ විදිහට 9.75%ක කූපන් පොලියක් ලැබෙන්නේ ඩොලර් 100ක් ආයෝජනය කළ අයෙකුගේ ඩොලර් 72.97ක් සඳහා පමණයි කියන එක.

ඒ කියන්නේ ඩොලර් 100ක ආයෝජනයකට කූපන් පොලිය ලෙස ලැබෙන මුදල ඩොලර් 7.11ක්. මෙය සමාන කළ හැක්කේ 7.11%ක කූපන් පොලියකටයි. 2028-2030 අතර කල් පිරෙන බැඳුම්කර සඳහා දැනට ගෙවන කූපන් පොලිය ඊට වඩා වැඩියි.

ඊටත් වඩා වැදගත් කරුණ වන්නේ 2033 වන විට තව දුරටත් ගෙවන්න ඉතිරි වී තිබෙන්නේ මුල් මුදලින් 42%ක් පමණයි කියන එක. ලොකු මුදලක් ගෙවන්න ඉතිරිව තිබියදී ලංකාව ගෙවන්නේ අඩු කූපන් පොලියක්. වැඩි කූපන් පොලියක් ගෙවන්නේ ණයෙන් සැලකිය යුතු කොටසක් ගෙවා ඉවර කළාට පස්සේ ඉතිරි වී තිබෙන කොටසට පමණයි.

පහත තිබෙන්නේ ඩොලර් 100,000ක ආයෝජනයක් සඳහා විදේශ විකල්පය යටතේ ගෙවිය යුතු කූපන් පොලී මුදල් පිළිබඳ දළ ඇස්තමේන්තුවක්.

2025 - $ 2524.40

2026 - $ 2524.40

2027 - $ 2524.40

2028 - $ 2878.33

2029 - $ 2704.82

2030 - $ 2531.30

2031 - $ 2287.48

2032 - $ 2043.65

2033 - $ 4031.26

2034 - $ 3396.71

2035 - $ 2762.16

2036 - $ 1857.57

2037 - $ 928.79

මෙහි සඳහන් ගණන් සියල්ලම සියයට සියයක්ම නිවැරදි නැහැ. මේවා ආසන්න දළ ඇස්තමේන්තු පමණයි. නමුත් විශාල වැරැද්දක් නැහැ. හෙට (දෙසැම්බර් 16) විස්තර හරියටම ප්‍රකාශයට පත් කළ පසුව හරියටම ගණන් දැනගන්න පුළුවන්. ඒ වගේම දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය වෙනස් වන ආකාරය අනුව මෙම ගෙවීම් අඩු හෝ වැඩි විය හැකියි. ඒ පිළිබඳව මේ සටහනෙහි කතා කර නැහැ. 

Saturday, December 14, 2024

ණය ආපසු ගෙවිය යුත්තේ කවදාද?


ප්‍රතිව්‍යුහගත කිරීමෙන් පසුව ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර ණය ආපසු ගෙවිය යුත්තේ කවදාද? මෙය කීප දෙනෙක්ම අසා තිබුණු ප්‍රශ්නයක්.

ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමේදී ණයහිමියන්ට විකල්ප දෙකක් ලබා දුන්නා. එකක් විදේශිකයින් සඳහා විකල්පය. දෙවැන්න දේශීය ආයෝජකයින් සඳහා විකල්පය. නමුත්, දේශීය හෝ විදේශීය ආයෝජකයින් ඕනෑම කෙනෙකුට මේ විකල්ප දෙකෙන් ඕනෑම එකක් තෝරා ගැනීමේ අවස්ථාව තිබුණා.

දැනට අප දන්නා කරුණු අනුව මුළු ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර ප්‍රමාණයෙන් 98%ක් ඔය ක්‍රම දෙකෙන් එකකට ප්‍රතිව්‍යුහගත වෙනවා. එක් එක් ක්‍රමයට ප්‍රතිව්‍යුහගත වන ප්‍රමාණය තවම හරියටම කියන්න බැරි වුනත්, දේශීය විකල්පය ඉල්ලා ඇති ප්‍රමාණය ආසන්න වශයෙන් 10%ක් පමණ විය හැකියි. වැඩි දෙනෙකු ඉල්ලා තිබෙන්නේ විදේශිකයින් සඳහා විකල්පය බව හිතාගන්න අමාරු නැහැ.

මේ එක් එක් විකල්පය තෝරාගත් ණයහිමියෙකුට තමන්ගේ ණය ආපසු ලැබෙන්නේ කවර ආකාරයකින්ද?

විදේශිකයින් සඳහා විකල්පය තෝරාගත් ණයහිමියෙකුට තමන් විසින් ආයෝජනය කර ඇති ඩොලර් 100,000ක මුදලක් ආපසු ලැබෙන්නේ පහත ආකාරයටයි.

2029 - $ 5,179.50

2030 - $ 5,179.50

2031 - $ 6,773

2032 - $ 6,773

2033 - $ 6,773

2034 - $ 6,860

2035 - $ 6,860

2036 - $ 9,522

2037 - $ 9,526

2038 - $ 9,526

එකතුව - $ 72,972

(ඉතිරි ඩොලර් 27,028 ආපසු නොලැබේ.)

දේශීය විකල්පය තෝරාගත් ණයහිමියෙකුට තමන් විසින් ආයෝජනය කර ඇති ඩොලර් 100,000ක මුදලක් ආපසු ලැබෙන්නේ පහත ආකාරයටයි.

2029 - $ 5,040

2030 - $ 5,040

2031 - $ 5,040

2032 - $ 5,040

2033 - $ 7,560

2034 - $ 7,560

2035 - $ 7,560

2036 - $ 7,560

2037 - $ 7,560

2038 - $ 5,040

එකතුව - $ 63,000

(තවත් ඩොලර් 30,000කට සමාන මුදලක් රුපියල් වලින් ආපසු ලැබෙන අතර ඉතිරි ඩොලර් 7,000 ආපසු නොලැබේ.)

මෙම ගෙවීම් රටේ ආර්ථික වර්ධනය ඇතුළු කරුණු ගණනාවක් අනුව අඩු හෝ වැඩි විය හැකියි. ඒ ගැන පසුවට. 

කෙසේ වුවත්, එක් දෙයක් පැහැදිලි විය යුතුයි. ඒ, 2029 තෙක් ණය ආපසු ගෙවීමක් සිදු නොවන බව සහ 2029 හා 2030 වසර වලදීද ආපසු ගෙවිය යුත්තේ වසරකට මුළු ණය ප්‍රමාණයෙන් 5%ක් පමණ බවයි. ඒ නිසා, මේ ණය ආපසු ගෙවන්නට යද්දී රටේ ආර්ථිකය නැවත කඩා වැටෙනවා කියන එක පදනමක් නැති කතාවක්.

ඒ වගේම, ණය ප්‍රතිව්‍යුහගත කර අවසන් වීමෙන් පසුව ක්ෂණිකව නැවත ණය ආපසු ගෙවිය යුතු නැහැ. එහෙත්, දැනට ගෙවීම නවත්වා ඇති පොලී ගෙවන්නට පටන් ගන්න සිදු වෙනවා. ඒ වගේම, පසුගිය කාලය තුළ පැහැර හැර ඇති පොලී ගෙවීම්ද කොටස් වශයෙන් ගෙවන්නට සිදු වෙනවා. මේ සඳහා යම් විදේශ විණිමය ප්‍රමාණයක් වැය වනු ඇති නමුත් එම ප්‍රමාණය දරාගත නොහැකි තරම් විශාල ප්‍රමාණයක් නෙමෙයි.

මීට අමතරව, ඉදිරි වසර තුළ වාහන ආනයනය වෙනුවෙන්ද විදේශ විණිමය වැය කරන්නට සිදු වෙනවා. මේ හේතු දෙක නිසා රටේ විදේශ විණිමය අවශ්‍යතා ඉහළ යනවා වගේම ඒ හේතුවෙන් විණිමය අනුපාතය තරමක් ඉහළ යා හැකියි. කොපමණකින්ද යන්න තීරණය වන්නේ රටට ලැබෙන විදේශ විණිමය කොපමණ වර්ධනය වේද යන්න මතයි. 

ඉල්ලුම හා සැපයුම මත තීරණය වන ඩොලරයක මිල නිශ්චිතව පුරෝකථනය කළ නොහැකියි. එහෙත්, ඉල්ලුම වැඩි වන බව පැහැදිලි නිසා යම් ඉහළ යාමක් අපේක්ෂා කළ හැකියි. එම වැඩිවීම හෙමිහිට මිස එකවර සිදු වෙන එකක් නැහැ. එමෙන්ම කැපී පෙනෙන විශාල වැඩිවීමක් සිදු වීමට තරම් හේතු පෙනෙන්නේත් නැහැ. 

Friday, December 13, 2024

බැඳුම්කර හුවමාරුව සඳහා ඉල්ලුම

ශ්‍රී ලංකාව විසින් ප්‍රතිව්‍යුහගත කිරීම සඳහා ඉදිරිපත් කළ ඩොලර් මිලියන 12,550ක මුහුණත වටිනාකම් සහිත ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර 11කින් 96%ක ප්‍රමාණයක අයිතිය හිමි පුද්ගලයින් හෝ ආයතන විසින් ස්වේච්ඡාවෙන් එම බැඳුම්කර හුවමාරු කර ගැනීම සඳහා අයදුම් කර තිබෙනවා. 

මෙම බැඳුම්කර වලින් දහයකම හිමිකරුවන් අතරින් "අවශ්‍ය අවම ප්‍රමාණය" එම බැඳුම්කර හුවමාරු කර ගැනීම සඳහා අයදුම් කර ඇති බැවින් අදාළ බැඳුම්කර හිමි, එහෙත් හුවමාරුව සඳහා අයදුම්කර නොමැති, ණයහිමියන්ගේ බැඳුම්කරද ඔවුන්ගේ කැමැත්ත රහිතව ඒක පාර්ශ්වික ලෙස ප්‍රතිව්‍යුහගත කළ හැකියි. අදාළ බැඳුම්කර නිකුත් කර තිබෙන්නේ එවැනි කොන්දේසියක් සහිතවයි.

කෙසේ වුවත් එක් බැඳුම්කරයක්, එනම් 2022 ජූලි 25 දින කල් පිරුණු ඩොලර් බිලියනයක බැඳුම්කරය, එලෙස ඒක පාර්ශ්වික ලෙස ප්‍රතිව්‍යුහගත කිරීම සඳහා අවශ්‍ය වන අවම අනුමැතිය ලැබී නැහැ. ඒ නිසා, එම බැඳුම්කරය හිමි, එහෙත් හුවමාරුව සඳහා අයදුම්කර නැති, අයගේ බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමට ශ්‍රී ලංකා රජයට ඉඩ සැලසෙන්නේ නැහැ. 

මෙම කොටස ඉවත් කළ පසු ඉතිරි 98%ක පමණ ස්වෛරිත්ව බැඳුම්කර ප්‍රමාණය ප්‍රතිව්‍යුහගත කළ හැකියි. එම ප්‍රමාණයට කැමැත්තෙන් හුවමාරු කෙරෙන 96%ක් සහ බහුතර කැමැත්ත මත පදනම්ව හුවමාරු කෙරෙන තවත් 2%ක බැඳුම්කර ප්‍රමාණයක් ඇතුළත්.

හුවමාරු නොකෙරෙන කොටසේ ප්‍රධාන වශයෙන්ම තිබෙන්නේ හැමිල්ටන් රිසර්ව් බැංකුව සතු ස්වෛරිත්ව බැඳුම්කර විය යුතුයි. ඒ සම්බන්ධව, අධිකරණ ක්‍රියාමාර්ග හරහා පසුව ගනුදෙනු බේරාගන්නට සිදු වෙනවා. 

ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගතකරණය අති සාර්ථක ලෙස අවසන් වේ!


ශ්‍රී ලංකාව විසින් ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගතකරණය කිරීමේ පළමු පියවර ලෙස එම බැඳුම්කර අලුතෙන් නිකුත් කෙරෙන බැඳුම්කර සමඟ හුවමාරු කර ගැනීම සඳහා අයදුම් කිරීමට ලබා දී තිබුණු කාලය ඊයේ (දෙසැම්බර් 12) දිනයෙන් අවසන් වුනා. දැනට පෙනී යන පරිදි මෙම හුවමාරුව සඳහා විශාල ඉල්ලුමක් පැවතී ඇති අතර මෙහි ප්‍රතිඵලයක් ලෙස එම ස්වෛරිත්ව බැඳුම්කර වලින් 98%ක් පමණම හුවමාරු වීමට නියමිතයි. 

මේ අනුව, ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගතකරණය මෙන්ම ශ්‍රී ලංකාවේ සමස්ත ණය ප්‍රතිව්‍යුහගතකරණ ක්‍රියාවලියම අවසානයකට පැමිණෙමින් තිබෙනවා. ලැබී ඇති අයදුම්පත් විමර්ශනය කිරීමෙන් පසුව, බැඳුම්කර හුවමාරුව පිළිබඳ අවසන් තීරණ දෙසැම්බර් 16 වන දින දැනුම් දෙනු ලැබීමට නියමිතව ඇති අතර, පැරණි බැඳුම්කර අවලංගු කර ඒ වෙනුවට අලුත් බැඳුම්කර නිකුත් කිරීම දෙසැම්බර් 20 දින සිදු වෙනවා.

මෙසේ ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගතකරණය තවත් සතියක් ඇතුළත අවසන් වීමෙන් පසුව, ඉදිරි වසර එළැඹෙද්දී ශ්‍රී ලංකාවට තව දුරටත් ණය පැහැර හැර ඇති රටක් ලෙස ලෝකය ඉදිරියේ පෙනී සිටින්නට සිදු වන්නේ නැහැ. එමෙන්ම ශ්‍රී ලංකාවේ ණය ශ්‍රේණිගත කිරීම්ද ඉතා ඉක්මණින් ඉහළ යාමට නියමිතයි. 

ණය ප්‍රතිව්‍යුහගතකරණය කිරීම ඉදිරි වසර දක්වා කල් යාමේ අවදානම සලකා බලමින්, අතුරු අයවැයෙන් ඒ සඳහා රුපියල් ට්‍රිලියන තුනක ප්‍රතිපාදන වෙන් කිරීමක් සිදු කළා. දැන් එම ප්‍රතිපාදනය ප්‍රයෝජනයට ගැනීමට අවශ්‍ය වන්නේ නැහැ. ඒ අනුව, ඉදිරි වසරේ පළමු මාස හතර ඇතුළත රජයට අලුතෙන් ණය ලෙස ලබා ගන්නට සිදු වෙන්නේ රුපියල් ට්‍රිලියනය නොඉක්මවන මුදලක් පමණයි.

ශ්‍රී ලංකා රජයට එරෙහිව නඩු පවරා ඇති හැමිල්ටන් රිසර්ව් බැංකුව මෙම බැඳුම්කර හුවමාරුවට කෙසේ ප්‍රතිචාර දක්වා ඇත්දැයි පැහැදිලි නැහැ. ඇතැම් විට හුවමාරුව සඳහා අයදුම්කර නොමැති 2% කොටස තුළ සිටින්නේ එම බැංකුව විය හැකියි. 

Tuesday, November 26, 2024

ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහකරණය ඇරඹේ!


ශ්‍රී ලංකා රජය විසින් ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහකරණය කිරීමේ පළමු පියවර ලෙස එම බැඳුම්කර ස්වේච්ඡාවෙන් හුවමාරු කර ගැනීම සඳහා අයදුම්පත් කැඳවා තිබෙනවා. බැඳුම්කර හුවමාරුව සිදු වනු ඇත්තේ ජනාධිපතිවරණයට පෙර ඇති කර ගනු ලැබූ එකඟතා මත පදනම්වයි.

ස්වේච්ඡාවෙන් බැඳුම්කර හුවමාරු කර ගැනීම සඳහා අයදුම් කිරීමට සති තුනක පමණ කාලයක් ලබා දී ඇති අතර එම කාලය දෙසැම්බර් 12 දිනෙන් අවසන් වෙනවා. මේ අනුව පෙනී යන්නේ වසර අවසන් වීමට පෙර ණය ප්‍රතිව්‍යුහගත කර අවසන් කිරීම රජයේ ඉලක්කය බවයි. 

ශ්‍රී ලංකා රජය විසින් දැනටමත් ඇති කරගෙන තිබෙන එකඟතා අනුව මෙම බැඳුම්කර වලින් 50% ඉක්මවන ප්‍රමාණයක් හුවමාරු වන බව පැහැදිලි නමුත් අවම වශයෙන් බැඳුම්කර වලින් 40%ක් පමණ අයිති අනෙකුත් ණයහිමියන් එවැනි එකඟතාවයකට පැමිණ නැහැ. ඔවුන්ගේ තීරණය දැනගන්නට දෙසැම්බර් 12 දින දක්වා බලා සිටින්නට සිදු වෙනවා.

දැනටමත් නඩු මගට ගොස් සිටින හැමිල්ටන් රිසර්ව් බැංකුව වැනි පාර්ශ්ව ණය හුවමාරුව සඳහා අයදුම් නොකර මුළු මුදලම පොරොන්දු පරිදි ලබා ගැනීමට උත්සාහ කරන්නට ඉඩ තිබෙනවා. එමෙන්ම තවත් යම් පිරිසක් ඒ මගම යාමට ඉඩ තිබෙනවා.

සැලකිය යුතු පිරිසක් දෙසැම්බර් 12 දිනට පෙර ස්වේච්ඡා ණය හුවමාරුව සඳහා අයදුම් නොකළහොත් ඒ සඳහා ලබා දී තිබෙන කාලය දීර්ඝ කිරීමට ඉඩ තිබෙනවා. කෙසේ වුවත්, ශ්‍රී ලංකා රජය විසින් උත්සාහ කරන්නේ ණයහිමියන් හැකි තරම් පිරිසක් ඉතා ඉක්මණින් මේ හුවමාරුවට කැමති කර ගැනීමටයි.

මේ අනුව පෙනී යන්නේ "වෙනත් ණය ප්‍රතිව්‍යුගත කිරීම් වලට සාපේක්ෂව ශ්‍රී ලංකාව අවාසිදායක ගනුදෙනුවකට යාම" "පිළිකුල් සහගත (odious) ණය නොගෙවා සිටීම" වැනි පූර්ව-මැතිවරණ ජනප්‍රිය තර්ක වත්මන් පරිපාලනය විසින් බැහැර කර ඇති බවයි. මුදල්, සැලසුම් හා ආර්ථික සංවර්ධන ඇමතිද වන ජනාධිපති අනුර දිසානායක මේ සම්බන්ධව අදහස් දක්වමින් මෙසේ සඳහන් කර තිබෙනවා. 

"අද දින නිල වශයෙන්නි නිවේදනය කෙරෙන පෞද්ගලික ණයහිමියන් සමඟ වූ මෙම ණය ණය ප්‍රතිව්‍යුහගතකරණ වැඩ සටහන ශ්‍රී ලංකාවට ඉතා වැදගත් සන්ධිස්ථානයක්. මේ සම්බන්ධව ශ්‍රී ලංකාවේ විදේශ ණයහිමියන්ට, ජාත්‍යන්තර මූල්‍ය අරමුදලට සහ යහපත් චේතනාවෙන් මේ සම්බන්ධව අප සමඟ හෙට්ටු කළ ණයහිමියන්ගේ නිල කමිටුවට අපට මේ සන්ධිස්ථානයට පැමිණීමට උදවු කිරීම පිළිබඳව අප ස්තුතිවන්ත වෙනවා. ...මෙය ශ්‍රී ලංකාවට සහ එහි ජනතාවට දීප්තිමත් අනාගතයක් කරා යාමට මංපෙත් විවර කිරීමට නියමිතයි."

Friday, October 4, 2024

ණය ප්‍රතිව්‍යුහකරණය අවසන් අදියරට...


ඔබ දැනටමත් දන්නා පරිදි, ජනාධිපතිවරණයට දින කිහිපයකට පෙර ශ්‍රී ලංකා රජය සහ ස්වෛරිත්ව බැඳුම්කරහිමියන්ගේ නියෝජිතයින් කණ්ඩායමක් අතර ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කරන ආකාරය ගැන අවසන් එකඟතාවයක් ඇති කරගනු ලැබ, එම එකඟතාවය මත පදනම් වූ ගිවිසුමක් අත්සන් කළා. ඊට අමතරව ස්වෛරිත්ව බැඳුම්කරහිමි ශ්‍රී ලාංකික ආයෝජකයින් සමඟ සහ චීන සංවර්ධන බැංකුව සමඟද අවසන්  එකඟතාවන්ට පැමිණියා. මෙසේ එකතාවයන්ට පැමිණියේ වසරකට වඩා වැඩි කාලයක් තිස්සේ සිදු කළ සාකච්ඡා හා හෙට්ටු කිරීම් වලින් පසුවයි. මෙම එකඟතාවයන් සඳහා පසුගිය රජයේ කැබිනට් අනුමැතිය ලැබුණා.

කෙසේ වුවද, ජනාධිපතිවරණය පැවැත්වෙන විටද මෙම ණය ප්‍රතිව්‍යුහගත කිරීම් හා අදාළ ප්‍රතිපත්තිමය එකඟතාවයන් ඇති කර ගැනීම හැර වෙනත් නෛතික කටයුතු කිසිවක් සිදුව තිබුණේ නැහැ. ඒ නිසා, අවශ්‍යනම් එම එකඟතාවයන් තුළ හිර නොවී මුල සිට අලුතෙන් සාකච්ඡා කිරීමේ අවස්ථාව ඉතිරි වී තිබුණා. දැන් පෙනී යන්නේ එවැනි අවදානමක් ගැනීමේ ස්ථාවරයක අලුත් ආණ්ඩුව නොසිටින බවයි.

ඇති කරගත් එකඟතාවය අනුව ඉදිරියට යන්නේනම් තවත් ඉතිරිව තිබුණේ පියවර කිහිපයක් පමණයි. එයින් පළමු පියවර වූයේ මෙම එකඟතාවය "සමානතා මූලධර්මය" උල්ලංඝනය නොකරන බව අනෙකුත් (ද්විපාර්ශ්වික) ණයහිමියන් විසින් පරීක්ෂා කර තහවුරු කිරීමයි. දෙවන පියවර වූයේ මේ සමස්ත ණය ප්‍රතිව්‍යුහගත කිරීමේ ක්‍රියාවලියෙන් පසුව ශ්‍රී ලංකාවේ ණය තිරසාරත්වය තහවුරු වන බව මූල්‍ය අරමුදල විසින් නිල වශයෙන් දැනුම් දෙනු ලැබීමයි.

මේ වන විට ඉහත කටයුතු දෙකම සිදු වී තිබෙනවා. ඊට අමතරව, අලුතෙන් පත් වූ ආණ්ඩුව විසින්ද ඉහත එකඟතා සියල්ල එලෙසම පිළිගනිමින් හා අනුමත කරමින්, එම එකඟතා අනුව දිගටම කටයුතු කිරීමට සූදානම්ව සිටිනවා. ඒ අනුව සියලුම පාර්ශ්ව දැන් මේ වැඩ පිළිවෙලට එකඟයි. ඉන් පසුව කළ යුතුව තිබෙන්නේ ස්වෛරිත්ව බැඳුම්කර හුවමාරුව සිදු කිරීම සඳහා ණය කළමණාකරුවෙකු ලෙස ඒ සඳහා සුදුසු අයෙකු තෝරා පත් කර ගැනීමයි.

මේ සඳහා ණය කළමණාකරුවෙකු පත් කර ගනු පිණිස පසුගිය මාර්තු මාසයේදී අයදුම්පත් කැඳවනු ලැබූ අතර ආයතන පහක් ඒ සඳහා අයදුම් කර තිබෙනවා. එම ආයතන අතරින් වඩාත්ම සුදුසුම ආයතනය ලෙස ශ්‍රී ලංකා රජය විසින් සිටි බැංකුව තෝරා ගෙන තිබෙනවා. 

මේ අනුව, දැන් මෙම ක්‍රියාවලිය එහි අවසන් අදියර කරා පැමිණ තිබෙනවා. ඉතා ඉක්මණින්ම ණය හුවමාරුව සඳහා සිටි බැංකුව හරහා අයදුම්පත් කැඳවනු ලැබීමට නියමිතයි. ඊට සමාන්තරව චීන සංවර්ධන බැංකුව සමඟද ඉතා ඉක්මණින්ම අවසන් ගිවිසුමක් අත්සන් කෙරෙනු ඇති. 

ශ්‍රී ලංකා රජය විසින් ඇති කරගත් එකඟතා ආණ්ඩුව වෙනස් වීමෙන් පසුවද එලෙසම ඉදිරියට යාම ජාත්‍යන්තර වශයෙන් රට පිළිබඳව විශ්වාසනීයත්වය ශක්තිමත් කරවන්නක්. මීට සතියකට පෙර ෆිච් රේටිං ආයතනය විසින් ශ්‍රී ලංකාවේ බංකොලොත් තත්ත්වය තව දුරටත් තහවුරු කරමින් සඳහන් කර සිටියේ මැතිවරණයෙන් පසු අලුත් ආණ්ඩුවක් බලයට පත් වීම නිසා ප්‍රතිපත්ති පිළිබඳ අවිනිශ්චිතතාවයක් ඇති වී ඇති බවයි. එමෙන්ම, ඒ හේතුව නිසා ණය ප්‍රතිව්‍යුහගත කිරීම ප්‍රමාද විය හැකි බවයි. ඔවුන්ගේ අදහස වූයේ අලුත් ආණ්ඩුවේ දිශානතිය ගැන හරියටම අදහසක් ගැනීම සඳහා නොවැම්බර් මාසයේදී අයවැය ඉදිරිපත් කරන තුරු බලා සිටින්නට වනු ඇති බවයි.

Policy Uncertainty Following Elections: Sri Lanka's September 2024 Presidential election was won by one of the opposition leaders. Fitch believes the result add uncertainty to the country's policy direction and could lead to a delay in the completion of the foreign-currency debt restructuring or renegotiation of the IMF programme. The upcoming 2025 budget, to be adopted by November 2024, could offer clarity on the new government's policies.

දැන් දැකිය හැකි තත්ත්වය ෆිච් රේටිං ආයතනය විසින් දැක ඇති තත්ත්වයට වඩා ශුභවාදී තත්ත්වයක්. අලුත් ආණ්ඩුව විසින්ද කලින් ආණ්ඩුව විසින් ඇති කරගත් එකඟතාවයන් අනුව එලෙසම ඉදිරියට යාමට තීරණය කිරීම නිසා ණය ප්‍රතිව්‍යුහකරණය කිරීමේ ක්‍රියාවලිය අවසන් වීමට තවත් විශාල කාලයක් යන එකක් නැහැ. ඒ නිසාම අරමුදලේ ඊළඟ වාරිකය ලැබීමද ඉක්මන් වෙනවා. ඒ වගේම, බොහෝ විට මේ වසර අවසන් වීමට පෙර ශ්‍රේණිගත කිරීමේ ආයතන විසින් ශ්‍රී ලංකාවේ බංකොලොත් තත්ත්වය ඉවත් කර සාමාන්‍ය ණය ශ්‍රේණියක් ලබා දීමට ඉඩ තිබෙනවා. විණිමය වෙළඳපොළ ප්‍රවණතා වලින් පෙන්නුම් කරන්නේද මේ සාධනීය නැඹුරුව විය හැකියි.

Friday, May 3, 2024

ස්වෛරිත්ව බැඳුම්කර ස්ථායිකරණ පණත


මේ මොහොතේ ශ්‍රී ලාංකිකයින්ගේ සාමූහික අනාගතය කෙරෙහි විශාල බලපෑමක් කළ හැකි දේවල් අතරින් ප්‍රධාන එකක් වන්නේ රටේ ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කෙරෙන ආකාරයයි. ද්විපාර්ශ්වික ණය ප්‍රතිව්‍යුහගත කිරීමට සාපේක්ෂව මෙය විශාල අභියෝගයක්. ඊට හේතුව මෙම ණයහිමියන්ගේ විෂමජාතිත්වයයි (heterogeneity). 

ස්වෛරිත්ව බැඳුම්කරහිමියන් අතර ගිජුළිහිණි අරමුදල් ආදියද තිබෙනවා. ණය අවදානම හොඳටම වැඩි වූ අවස්ථා වලදී කුණු කොල්ලයට බැඳුම්කර මිල දී ගන්නා ගිජුළිහිණි අරමුදල් විසින් ඉන් පසුව උත්සාහ කරන්නේ කෙසේ හෝ පුළුවන් තරම් වැඩි මුදලක් ආපසු ගැනීමටයි. ඔවුන්ව ස්වේච්ඡාවෙන් ණය ප්‍රතිව්‍යුහගත කිරීමකට එකඟ කර ගැනීම කළ නොහැකි තරම් අසීරු කාර්යයක්. 

ලෝක මූල්‍ය වෙළඳපොළේ "ගුරුත්ව කේන්ද්‍රය" නිවුයෝර්ක් නගරය බව කිසිවෙකුට මග හැර යා නොහැකි ඇත්තක්. ශ්‍රී ලංකාව ඇතුළු ලෝකයේ විවිධ රාජ්‍යයන් විසින් දැනට නිකුත් කර තිබෙන ස්වෛරිත්ව බැඳුම්කර වලින් 52%ක්ම නිකුත් කර තිබෙන්නේ නිවුයෝර්ක් ප්‍රාන්තයේ නීතිය යටතේයි. මෙම නීතිය අනුව, ඇමරිකාවේ ෆෙඩරල් රජයට වුවත්, ස්වෛරිත්ව බැඳුම්කර ණයහිමියන් මත බලපෑමක් කළ නොහැකියි. 

පවතින නීතිමය තත්ත්වය තුළ ගිජුලිහිණි අරමුදල් වලට හෝ වෙනත් ණයහිමියෙකුට "මස් රාත්තලම" ඉල්ලමින් නිවුයෝර්ක් අධිකරණයේ සටන් කළ හැකියි. අධිකරණයක් සාධාරණත්වය තීරණය කරන්නේ පවතින නීති රාමුවට අනුගත වන්නේද යන පදනම මතයි. ඒ නිසා, මෙවැනි ඉල්ලීමක වැඩි වාසිය ණයහිමියන්ට ලැබෙන එක නොවැලැක්විය හැකි දෙයක්. 

කෙසේ වුවත්, මේ වන විට නිවුයෝර්ක් ව්‍යවස්ථාදායකය වෙත ඉදිරිපත්ව ඇති "ස්වෛරිත්ව බැඳුම්කර ස්ථායිකරණ පණත" සම්මත වුවහොත් එය ක්‍රීඩාවේ නීති වෙනස් කරන්නක් බවට පත් වෙනවා. පණත කලට වේලාවට සම්මත වුවහොත් එයින් ක්ෂණික හා වැඩිම වාසිය ලැබෙන්නේ ලංකාවටයි. ලංකාවට ඉතාම වැදගත් මේ පණත ගැන ලංකාවේ කිසිදු ප්‍රධාන හෝ වෙනත් මාධ්‍යයක සටහන්ව තිබෙනු මා දැක්කේ නැහැ. මට මග හැරුණා වෙන්න පුළුවන්. 

තවත් මාසයකින්, එනම් ජූනි 2 දින, නිවුයෝර්ක් ව්‍යවස්ථාදායකයේ සභාවාරය අවසන් වෙනවා. මෙම පණත ඊට පෙර ව්‍යවස්ථාදායකයේ කොටස් දෙකෙන්ම සම්මත කරගෙන ප්‍රාන්ත ආණ්ඩුකාරවරයාගේ අත්සන ලබා ගැනීම එය ඉදිරිපත් කර ඇති ගුස්ටවෝ රිවේරා ඇතුළු ඩිමොක්‍රටික් සෙනෙට් සභිකයින්ගේ ඉලක්කයයි. එහෙත්, තවමත් මෙම පණත කාරකසභා අවස්ථාවේ සාකච්ඡාවට ලක් වෙමින් තිබෙන නිසා එය සම්මත වීමට පෙර සභාවාරය අවසන් වීමට ඉඩකඩ වැඩියි. 

මේ පණත සම්මත වුවහොත් ලංකාවට ලැබෙන වාසි මොනවාද?

පණතේ ප්‍රතිපාදන අනුව, ලංකාව වැනි ස්වෛරිත්ව බැඳුම්කර නිකුත් කර ඇති රටකට නිවුයෝර්ක් අධිකරණයෙන් දෙආකාරයක සහන ඉල්ලා සිටිය හැකි වෙනවා.

1) සමානාත්මතා පදනම මත සහනයක් ඉල්ලීම- මේ සහනය අනුව පෞද්ගලික ණයහිමියකුට ඉල්ලා සිටිය හැකි උපරිම මුදල ඇමරිකන් ෆෙඩරල් රජය විසින් ලංකාවට (හෝ වෙනත් එවැනි රටකට) ලබා දී ඇති ණය සඳහා ලබා දෙන සහනයට වඩා අඩු නොවන සහනයක් ලැබෙන මට්ටමක් විය යුතුයි. ඊට වඩා වැඩි මුදලක් ආපසු ඉල්ලිය නොහැකියි.

2) ණය ගෙවීමේ හැකියාවක් නැතිකම මත සහනයක් ඉල්ලීම- මෙය බංකොලොත් වූ සමාගමකට ලබාගත හැකි සහනයට තරමක් සමානයි. මෙම සහනය ලැබුණහොත් ස්වාධීන නිරීක්ෂකයෙකුගේ අධීක්ෂණයට යටත්ව ලංකාවට (හෝ වෙනත් එවැනි රටකට) තමන්ගේම ඒකපාර්ශ්වීය යෝජනාවක් ඉදිරිපත් කළ හැකියි. ඒ සඳහා, ණය ප්‍රමාණයෙන් අවම වශයෙන් තුනෙන් දෙකක අයිතිය තිබෙන ණයහිමියන්ගේ සහයෝගය ලැබුණහොත් සහ ණය ආපසු ඉල්ලා අධිකරණයට ඉල්ලීම් කරන පාර්ශ්ව වලින් 50%ක අනුමැතිය ලැබුණහොත්, එම ඒකපාර්ශ්වීය යෝජනාව බලාත්මක වෙනවා.

මේ යෝජනාවට සහයෝගය දෙන ලෙස ඉල්ලමින් නොබෙල් ත්‍යාගලාභී ආර්ථික විද්‍යාඥයින් ඇතුළු විශ්ව විද්‍යාල මහාචාර්යවරුන්, රටවල් ගණනාවක හිටපු රාජ්‍ය නායකයින්, බෞද්ධ භික්ෂූන් ඇතුළු ආගමික නායකයින් ආදීන්ගෙන් සමන්විත පිරිසක් විසින් නිවුයෝර්ක් ව්‍යවස්ථාදායකයින්ගෙන් විවෘත ලිපියක් මගින් විශේෂ ආයාචනයක් කර තිබෙනවා. ලංකාවේ හිටපු හිටපු ජනාධිපති චන්ද්‍රිකා කුමාරතුංගගේ නමද මෙම ඉල්ලීම කර ඇති අයගේ නම් අතර දැකිය හැකියි.

Sunday, April 21, 2024

ණයහිමියන්ගේ උපාය මාර්ගය


ස්වෛරිත්ව බැඳුම්කර ණයහිමියන් අතර සාකච්ඡා දැනට නැවතිලා තිබෙන තැනට ආපහු ගියොත්, ලංකාවේ අනාගත ණය ගෙවීමේ හැකියාව පිළිබඳව දෙපාර්ශ්වයේ තක්සේරු අතර වෙනසක් දකින්න පුළුවන්. ණයහිමියන් විශ්වාස කරන විදිහට ලංකාවේ ණය ගෙවීමේ හැකියාව ලංකාව විසින් සහ IMF එක විසින් පෙන්වනවාට වඩා වැඩියි.

අලුත්ම (2023 දෙසැම්බර්) IMF ඇස්තමේන්තු අනුව, 2023-2027 අතර කාලයේ ලංකාවේ දළ දේශීය නිෂ්පාදිතය පහත පරිදියි. 

2023 - ඇමරිකානු ඩොලර් බිලියන 83.2

2024 - ඇමරිකානු ඩොලර් බිලියන 81.6

2025 - ඇමරිකානු ඩොලර් බිලියන 81.8

2026 - ඇමරිකානු ඩොලර් බිලියන 83.4

2027 - ඇමරිකානු ඩොලර් බිලියන 87.2

2025-2027 සාමාන්‍ය අගය - ඇමරිකානු ඩොලර් බිලියන 84.2

මෙම ඇස්තමේන්තු අවුරුද්දකට කලින්, 2023 මාර්තු වලදී, IMF එක විසින්ම හදා තිබුණු ඇස්තමේන්තු වලට වඩා වැඩියි. පහත තියෙන්නේ එම ඇස්තමේන්තු.

2023 - ඇමරිකානු ඩොලර් බිලියන 75.3

2024 - ඇමරිකානු ඩොලර් බිලියන 76.0

2025 - ඇමරිකානු ඩොලර් බිලියන 78.4

2026 - ඇමරිකානු ඩොලර් බිලියන 81.3

2027 - ඇමරිකානු ඩොලර් බිලියන 85.0

2025-2027 සාමාන්‍ය අගය - ඇමරිකානු ඩොලර් බිලියන 81.6

ස්වෛරිත්ව බැඳුම්කර ණයහිමියෝ කියන්නේ ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ 2025-2027 සාමාන්‍ය අගය ඇමරිකානු ඩොලර් බිලියන 96.3ක් වෙයි කියලා. එහෙම වෙන්න පුලුවන්ද?

ඔය අගය, ඒ කියන්නේ ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ 2025-2027 සාමාන්‍ය අගය, IMF එක කියන ඇමරිකානු ඩොලර් බිලියන 84.2 වුනොත්, 28%ක ණය කප්පාදුවක් කරන්න ස්වෛරිත්ව බැඳුම්කර ණයහිමියෝ කැමතියි. මොකද එහෙම ණය කප්පාදුවක් නොකර ලංකාවට තිරසාර ලෙස ණය ගෙවාගෙන යන්න බැරි නිසා. හැබැයි මේ අගය ඇමරිකානු ඩොලර් බිලියන 96.3ක් වුනොත් ලංකාවට ඔය තරම් කප්පාදුවක් නොකළත් ණය ආපහු ගෙවන්න පුළුවන්. ඒ නිසා, කප්පාදුව 7.3%කට සීමා විය යුතුයි. ස්වෛරිත්ව බැඳුම්කර ණයහිමියන්ගේ තර්කය ඒක.

දැන් ඔය IMF ඇස්තමේන්තුව හරියයි කියලා ලංකාවට හොඳටම විශ්වාසනම් බයක් සැකක් නැතුව ණයහිමියන්ගේ යෝජනාවට කැමති වෙන්න පුළුවන්. නමුත් ඇත්තටම ණයහිමියන්ගේ ඇස්තමේන්තුව නිවැරදි වෙන්න තිබෙන ඉඩකඩ වඩා වැඩියි.

ඔය IMF ඇස්තමේන්තු හදන විට දැනගෙන නොසිටියත් 2023 ලංකාවේ දළ දේශීය නිෂ්පාදිතය දැන් අපි දන්නවා. එම අගය ඩොලර් මිලියන 84.5ක්. එම අගය IMF එකේ 2023 මාර්තු ඇස්තමේන්තුව වූ ඩොලර් බිලියන 75.3ට වගේම දෙසැම්බර් ඇස්තමේන්තුව වූ ඩොලර් බිලියන 83.2ටත් වඩා වැඩියි. ඒ වුනත්, දළ දේශීය නිෂ්පාදිතයේ 2025-2027 සාමාන්‍ය අගය ඩොලර් බිලියන 96.3ක් තරම්ම වැඩි වෙන්න පුලුවන්ද?

දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය වෙනස් වෙන්න හේතු තුනක් බලපානවා.

1. මූර්ත ආර්ථික වර්ධනය 

2. මිල මට්ටමේ වෙනස් වීම (උද්ධමනය)

2. ඩොලරයක මිල වෙනස් වීම 

ස්වෛරිත්ව බැඳුම්කර ණයහිමියන් විසින් යෝජනා කරන අලුත් ණය උපකරණ වර්ගයට ආර්ථික වර්ධනය හා බැඳුනු බැඳුම්කර කියන්නේ නැතිව සාර්ව ආර්ථිකය හා බැඳුනු බැඳුම්කර කියන හේතුවත් මේ අනුව පැහැදිලි විය යුතුයි. ආර්ථිකයේ මූර්ත අංශයේ ප්‍රසාරණය නිරූපණය කරන ආර්ථික වර්ධන වේගය ඉහත හේතු තුනෙන් එකක් පමණයි. මිල මට්ටම වැඩි වීම මගින් රටේ මුදල් අංශයේ ප්‍රසාරණය නිරූපණය වෙනවා. ඩොලරයක මිල වෙනස් වීම මගින් රටේ විදේශ අංශය ශක්තිමත් වීම හෝ දුර්වල වීම නිරූපණය වෙනවා. මේ අනුව, දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගයේ වෙනස් වීමට රටේ මූර්ත, මුදල් හා විදේශ අංශ තුනේම සිදු වන දේවල් බලපානවා.

පහත තියෙන්නේ ආර්ථික වර්ධන වේගය සම්බන්ධව IMF එකේ 2023 මාර්තු පුරෝකථන.

2023 -  (-3.0)

2024 - 1.5

2025 - 2.6

2026 - 3.0

2027 - 3.1

මිල මට්ටමේ වෙනස් වීම පුරෝකථනය කරලා තිබුණේ මේ විදිහටයි.

2023 -  30.0

2024 - 10.7

2025 - 5.2

2026 - 5.1

2027 - 5.0

මේ අනුව, නාමික ආර්ථික වර්ධන වේගය මේ විදිහට පුරෝකථනය කරලා තිබුණා.

2023 -  26.0

2024 - 12.3

2025 - 8.3

2026 - 8.4

2027 - 8.3

ඩොලරයක මිල පුරෝකථනය කරලා තිබුණේ මෙහෙමයි.

2023 - 396

2024 - 441

2025 - 462

2026 - 484

2027 - 502

ඔය ඇස්තමේන්තු 2023 දෙසැම්බර් වෙද්දී මේ විදිහට වෙනස් වෙනවා. මුලින්ම ආර්ථික වර්ධන වේගය.

2023 -  (-3.6)

2024 - 1.8

2025 - 2.7

2026 - 3.0

2027 - 3.1

ඊළඟට මිල මට්ටමේ වෙනස් වීම.

2023 - 20.4

2024 - 10.1

2025 - 6.3

2026 - 5.4

2027 - 5.3

මේ අනුව, 2023 දෙසැම්බර් වෙද්දී නාමික ආර්ථික වර්ධන වේගය පිළිබඳ ඇස්තමේන්තු මේ විදිහට වෙනස් වෙලා තිබුණා.

2023 - 16.1

2024 - 12.1

2025 - 9.1

2026 - 8.6

2027 - 8.5

හොඳින් පරීක්ෂා කර බැලුවොත් ආර්ථික වර්ධන ඇස්තමේන්තු තරමක් එහා මෙහා වෙලා තිබුණත් ලොකු වෙනසක් නැහැ. උද්ධමන ඇස්තමේන්තු වලත් විශාල වෙනසක් නැහැ. ඒ නිසා, නාමික ආර්ථික වර්ධන වේගය පිළිබඳ ඇස්තමේන්තු වලත් විශාල වෙනසක් වෙලා නැහැ. එහෙමනම්, දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය පිළිබඳ ඇස්තමේන්තු වෙනස් වුනේ කොහොමද?

මේ වෙනස් වීමට ලොකුවටම බලපා තියෙන්නේ ඩොලරයක මිල පිළිබඳ ඇස්තමේන්තු.

2023 - 334

2024 - 385

2025 - 419

2026 - 446

2027 - 463

දැන් අපි 2023 දළ දේශීය නිෂ්පාදිතය පිළිබඳව හරියටම දන්නවනේ. ඔය පුරෝකථන සහ සැබෑ අගයන් කොයි තරම් සමීපද?

ආර්ථික වර්ධන වේගය: (-2.3)

මිල මට්ටම වෙනස් වීම: 17.5

නාමික ආර්ථික වර්ධන වේගය: 14.8

ඩොලරයක මිල: 327

දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය: 84.5

නාමික ආර්ථික වර්ධන වේගය දෙසැම්බර් ඇස්තමේන්තුවට වඩා තරමක් අඩු වෙලා වුනත්, ඩොලරයක මිල ඇස්තමේන්තුවට වඩා අඩු වීම නිසා දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය තරමක් වැඩි වෙලා තිබෙනවා. 

දැන් මේ අගය IMF ඇස්තමේන්තු වල විදිහට 2025-2027 අතර කාලයේදී ඇමරිකානු ඩොලර් බිලියන 84.2 මට්ටමේ තියෙයිද? එහෙම නැත්නම් බැඳුම්කර හිමියෝ හිතන විදිහට ඩොලර් බිලියන 96.3 මට්ටමට යයිද? 

මෙය තීරණය වෙන්නේ ප්‍රධාන වශයෙන්ම ඩොලරයක මිල වෙනස් වීම මතයි. මුලින් IMF එක විසින් ඇස්තමේන්තු කර තිබුණු විදිහට 2027දී ඩොලරයක මිල රුපියල් 502ක් නොවුනත්, සංශෝධිත ඇස්තමේන්තු වල විදිහට රුපියල් 463 මට්ටමට යයිද? 

මේ අවුරුද්දේ මාස තුනහමාරක් යද්දී ඩොලරයක මිල රුපියල් 300 මට්ටමට බැහැලා. එහෙමනම් මේ අවුරුද්දේ සාමාන්‍ය අගය රුපියල් 385 දක්වා යයිද? ඩොලරයක මිල මේ අවුරුද්දේ ඒ තරම් ඉහළ යාමේ ඉඩක් පෙනෙන්නට නැහැ. ඒ වගේම, උද්ධමනය දැනටමත් 5% මට්ටමේ ස්ථාවර වෙලා. මහ බැංකුවට උද්ධමනය ඒ මට්ටමේ තියා ගැනීමට දැන් නීතිමය වගකීමක් තියෙනවා.

අපි හිතමු උද්ධමනය දිගටම 5% මට්ටමේ තිබිලා ආර්ථික වර්ධන වේගය IMF දෙසැම්බර් පුරෝකථන වලට කිට්ටුවෙන් යයි කියලා. එහෙම වෙද්දී ඩොලරයක මිල පහත ආකාරයෙන් වෙනස් වුනා කියලා හිතමු.

2024 - 320

2025 - 335

2026 - 360

2027 - 390

ඔය වගේ තත්ත්වයක් යටතේ දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය වෙනස් වෙන්නේ මෙහෙමයි. 

2023 - ඇමරිකානු ඩොලර් බිලියන 84.5

2024 - ඇමරිකානු ඩොලර් බිලියන 92.3

2025 - ඇමරිකානු ඩොලර් බිලියන 95.1

2026 - ඇමරිකානු ඩොලර් බිලියන 95.7

2027 - ඇමරිකානු ඩොලර් බිලියන 98.1

2025-2027 සාමාන්‍ය අගය - ඇමරිකානු ඩොලර් බිලියන 96.3

ඒ කියන්නේ ඩොලරයක මිල ඉහත ආකාරයෙන් වෙනස් වුනොත් ණයහිමියන්ගේ ඇස්තමේන්තුව පහසුවෙන්ම හරියන්න පුළුවන්. දැන් ප්‍රශ්නය ඩොලරයක මිල ඔය මට්ටම් වල තියෙයිද?

මෙය තීරණය වෙන්නේ ඉදිරි වසර වලදී රටට ගලා එන විදේශ විණිමය ප්‍රවාහ මත. එම විදේශ විණිමය ප්‍රවාහ යහපත් මට්ටමක තිබුණොත් ඩොලරයක මිල ඔය මට්ටම් වල තියෙන්න පුළුවන්. එහෙම නැත්නම් ඩොලරයක මිල IMF පුරෝකථන වල මට්ටමට ඉහළ යන්න පුළුවන්.

ඉදිරි වසර වලදී ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය වෙනස් වෙන්නේ ආර්ථික වර්ධනය අනුව හෝ උද්ධමනය අනුව නෙමෙයි. ඒවා ලොකුවට වෙනස් වීමේ ඉඩක් නැහැ. මේ අගය ලොකුවට වෙනස් විය හැක්කේ ඩොලරයක මිල වෙනස් වීම අනුවයි. එය සිදු වන්නේ රටට ගලා එන විදේශ විණිමය ප්‍රවාහ අනුවයි. 

ණයහිමියෝ මෝඩයෝ නෙමෙයිනේ. ඒ අය ඔය තත්ත්වය නිවැරදිව හඳුනා ගෙන තිබෙනවා. මේ අනුව, දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය වැඩි වුනොත් වැඩියෙන් ණය ආපසු ගෙවිය යුතුයි කියා කියන එකෙන් ඔවුන් අදහස් කරන්නේ ඉදිරි වසර වලදී රටට වැඩියෙන් විදේශ විණිමය ප්‍රවාහ ගලා ආවොත් ඒ විදේශ විණිමය යොදාගෙන ඔවුන්ගේ ණය වලින් වඩා වැඩි කොටසක් ගෙවන්න කියන එකයි. 

එහෙම වැඩියෙන් විදේශ විණිමය ප්‍රවාහ රටට ගලා ආවේ නැත්නම් ඔවුන්ට කොහොමටවත්ම තමන්ගේ ණය වලින් ලොකු කොටසක් ආපහු ගන්න බැහැ. දළ දේශීය නිෂ්පාදිතයේ ඩොලර් අගය අඩුනම් වැඩි ණය කප්පාදුවකට ඔවුන් නොපැකිල කැමති වෙන්නේ ඒ නිසා.

Wednesday, April 17, 2024

ණය ප්‍රතිව්‍යුහගත කිරීම හා ඩොලරයේ මිල


අපි ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීම දැනට නැවතී තිබෙන තැනට නැවත එමු. මෙහි බැඳුම්කරහිමියන් විසින් ඉදිරිපත් කර තිබෙන සංශෝධිත යෝජනාවක් තිබෙනවා. ශ්‍රී ලංකා රජය එම යෝජනාවට කැමති වුවහොත් වැඩේ එතැනින්ම අහවරයි. 

ලංකාවට මීට වඩා වාසිදායක යෝජනාවකට මිසක් අවාසිදායක යෝජනාවකට ශ්‍රී ලංකා රජය කිසිසේත්ම කැමති වෙන්නේ නැහැ. ඒ නිසා, දැනට පවතින තත්ත්වය ලංකාවේ පැත්තෙන් බැලූ විට, පැවතිය හැකි නරකම තත්ත්වය ලෙස සලකන්න පුළුවන්. වෙනත් විදිහකින් කිවුවොත්, අවම වශයෙන් මෙම අප්‍රේල් යෝජනාවෙන් ලංකාවට ලැබෙන වාසි ටික ලංකාවට අනිවාර්යයෙන්ම ලැබෙනවා.

ඒ වගේම, බැඳුම්කරහිමියන් විසින් ප්‍රතික්ෂේප කළ ශ්‍රී ලංකා රජයේ යෝජනාව, බැඳුම්කරහිමියන්ගේ මාර්තු යෝජනාව හා ඔවුන්ගේ මෙම අප්‍රේල් යෝජනාව අතර පොදු කරුණු ගණනාවක් තිබෙනවා. දැනටමත් දෙපාර්ශ්වය එකඟ වී තිබෙන මෙම පොදු කරුණු ඉදිරියේදී වෙනස් වීමට ඉඩක් නැහැ. 

ඔය කොයි යෝජනාව අනුව වුනත්, 2028 වසර වන තුරු ලංකාව ණය ගෙවන්න පටන් ගන්නේ නැහැ. දැනට ගෙවා නැති පොලී කොටස වුවද ගෙවන්නේ කොටස් වශයෙනුයි. යෝජනා වෙනස් වන්නේ එයින් පසුව කාලය හා අදාළවයි. ඒ අනුව, මෙම අප්‍රේල් යෝජනාව ක්‍රියාත්මක වුවහොත් ලංකාවට පොලී ගෙවීම සඳහා කොපමණ අමතර මුදලක් අවශ්‍ය වෙනවාද?

පසුගිය වසර අවසන් වන විට ගෙවා නොතිබුණු කූපන් පොලී ප්‍රමාණය ඩොලර් මිලියන 1,678ක්. මෙම මුදල ආපසු ගෙවන්නට යෝජනා වී තිබෙන්නේ පහත පරිදියි.

2024 - ඩොලර් මිලියන 336

2025 - ඩොලර් මිලියන 336

2026 - ඩොලර් මිලියන 336

2027 - ඩොලර් මිලියන 336

2028 - ඩොලර් මිලියන 336

ඉන් පසුව, 2029-2038 අතර කාලය තුළ ණය ආපසු ගෙවිය යුතුයි. ඩොලර් මිලියන 12,550ක් වන මුළු ණය ප්‍රමාණයෙන් 28%ක් කපා හැරෙන අතර ආපසු ගෙවන්නේ ඩොලර් මිලියන 9,036ක් පමණයි. ඒ පහත දැක්වෙන පරිදියි.

2029 - ඩොලර් මිලියන 650

2030 - ඩොලර් මිලියන 650

2031 - ඩොලර් මිලියන 900

2032 - ඩොලර් මිලියන 900

2033 - ඩොලර් මිලියන 900

2034 - ඩොලර් මිලියන 800

2035 - ඩොලර් මිලියන 800

2036 - ඩොලර් මිලියන 1250

2037 - ඩොලර් මිලියන 1093

2038 - ඩොලර් මිලියන 1093

කෙසේ වුවද, මෙම 28% ණය කප්පාදුව සිදු වන්නේ IMF එක විසින් ඇස්තමේන්තු කර ඇති පරිදි 2025-2027 කාලයේ ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ සාමාන්‍ය අගය ඩොලර් බිලියන 84.2 මට්ටමේ පැවතුනොත් පමණයි. දළ දේශීය නිෂ්පාදිතයේ සාමාන්‍ය අගය ඊට වඩා වැඩි වුවහොත් කප්පාදු කෙරෙන ප්‍රමාණය 7.3% දක්වා ක්‍රමයෙන් අඩු වෙනවා. දළ දේශීය නිෂ්පාදිතයේ සාමාන්‍ය අගය ඉලක්ක අගයට වඩා අඩු වුවහොත් කප්පාදු කෙරෙන ප්‍රමාණය 54.7% දක්වා ක්‍රමයෙන් වැඩි වෙනවා. 

මෙම අවසන් කොටස පිළිබඳව තවමත් එකඟතාවයක් ඇති කරගෙන නැති නිසා ඒ ගැන කතා කතා කරන එක අපි පසුවට තබමු. නමුත්, එක දෙයක් දැනටමත් තීරණය වී අවසන්. ඒ, 2029 වසර දක්වා ණය ආපසු ගෙවීමක් සිදු නොකෙරෙන බවයි.

කෙසේ වුවත්, ඉහත සඳහන් ඩොලර් මිලියන 9,036ක ණය මුදල වෙනුවෙන් මෙන්ම හිඟ කූපන් පොලී ගෙවා අවසන් කරන තුරු ඒ වෙනුවෙන්ද වාර්ෂිකව ආසන්න වශයෙන් 4%ක පමණ පොලියක් ගෙවන්නට සිදු වෙනවා. එම මුදල ආසන්න වශයෙන් ඩොලර් මිලියන 400ක් පමණ. 2024 වසර සැලකුවහොත් ඩොලර් මිලියන 428ක පමණ මුදලක්. මෙම මුදලට ඉහත සඳහන් ඩොලර් මිලියන 336ක හිඟ කූපන් පොලී මුදල එකතු කළ විට මෙම වසර තුළ පොලී ගෙවීම සඳහා අමතර ඩොලර් මිලියන 764ක මුදලක් අවශ්‍ය වෙනවා. 2028 දක්වා ඉදිරි වසර වලදීද මීට ආසන්න මුදලක් අවශ්‍ය වෙනවා.

මීට අමතරව ඩොලර් මිලියන 10,810ක ද්විපාර්ශ්වීය ණය ඉතා ඉක්මණින් ප්‍රතිව්‍යුහගත කර අවසන් කෙරෙනු ඇති අතර දැනට තිබෙන තොරතුරු අනුව මෙම ණය ආපසු ගෙවන තුරු වාර්ෂිකව 2%ක පොලියක් ගෙවන්නට සිදු වෙනවා. ඒ සඳහා වසරකට ඩොලර් මිලියන 216ක් අවශ්‍ය වෙනවා. චීන සංවර්ධන බැංකුවෙන් ලබා ගෙන තිබෙන ඩොලර් මිලියන 2,191ක මුදල වෙනුවෙන් 4%ක වාර්ෂික පොලියක් ගෙවන්නට සිදු විය හැකි අතර එසේ වුවහොත් ඒ සඳහා තවත් ඩොලර් මිලියන 88ක් පමණ අවශ්‍ය වෙනවා.

මේ සියල්ල එකතු කළ විට, ණය ප්‍රතිව්‍යුහගත කිරීම් අවසන් වූ විට, ණය ගෙවීම අරඹන්නට පෙර කාලය තුළ, වාර්ෂික පොලී ගෙවීම් ලෙස ඩොලර් මිලියන 1,068ක පමණ අමතර විදේශ විණිමය ප්‍රමාණයක් අවශ්‍ය වෙනවා. ආසන්න වශයෙන් මාසයකට ඩොලර් මිලියන 100කට කිට්ටුයි. 

මීට අමතරව මහ බැංකුවට සංචිත ගොඩ නගා ගැනීමේ ඉලක්කයක්ද තිබෙනවා. එහෙත්, වාහන ආනයන සිදු නොකරන්නේනම්, ඉහත පොලී වියදම් වලින් පසුවද දැනට පවතින තුලනය පවත්වා ගැනීම අසීරු නැහැ. නමුත් කලින් මෙන් විවෘත ලෙස වාහන ආනයනයට ඉඩ දිය හැකි තත්ත්වයක් තවමත් නැහැ. යම් තරමක විවෘත කිරීමක් සඳහා අවකාශ තිබෙනවා. 

කෙසේ වුවද, විණිමය වෙළඳපොළ හා අදාළව මතුවන තාවකාලික අමතර ප්‍රශ්නයක් තිබෙනවා. 

ඩොලර් මිලියන 12,550ක ස්වෛරිත්ව බැඳුම්කර වලින් ඩොලර් මිලියන 1,750ක පමණ ප්‍රමාණයක ආයෝජනය කර තිබෙන්නේ ශ්‍රී ලාංකිකයින් විසිනුයි. බොහෝ දුරට මේ ආයෝජන කර තිබෙන්නේ බැංකු විසින්. දැන් තිබෙන තත්ත්වය තුළ, 2029 වසර දක්වා ඔවුන්ගේ මුදල් ආපසු නොලැබෙනාවක් මෙන්ම එසේ ලැබෙන්නේද ලැබිය යුතුව තිබුණු මුදලින් 72%ක් පමණයි. ඒ කියන්නේ ඔවුන්ට ඩොලර් මිලියන 500ක පමණ පාඩුවක් සිදු වෙනවා. ඊට අමතරව ඩොලර් ද්‍රවශීලතා ප්‍රශ්නයකටද මුහුණ දෙන්නට වෙනවා.

මෙම තත්ත්වය තුළ බැංකු විසින් ඉදිරි මාසයක හෝ දෙකක පමණ කාලය තුළ තමන්ගේ විදේශ සංචිත ගොඩ නගා ගැනීම සඳහා ඩොලර් එකතු කරන්නට ඉඩ තිබෙනවා. මෙහි ප්‍රතිඵලය වන්නේ නැවතත් ඩොලරයක මිල මත පීඩනයක් ඇති වීමයි. කෙසේ වුවද මෙය තාවකාලික තත්ත්වයක් වන අතර බැංකු විසින් ප්‍රමාණවත් විදේශ සංචිත එකතු කර ගැනීමෙන් පසුව ඩොලරයක මිල නැවතත් ස්ථාවර වීමට නියමිතයි.  

Tuesday, April 16, 2024

ණය ප්‍රතිව්‍යුහගත කිරීමේ ක්‍රියාවලිය නැවතිලාද?

ශ්‍රී ලංකාවේ ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමේ අරමුණ ඇතිව ප්‍රධාන ණයහිමියන් නව දෙනෙකු සමඟ පසුගිය සති තුනක පමණ කාලයක් තිස්සේ පවත්වා ඇති රහසිගත සාකච්ඡා අවසන් එකඟතාවයකින් තොරව අවසන් වී තිබෙනවා. එම සාකච්ඡා මෙසේ අවසන් වී ඇත්තේ නැවත සාකච්ඡා ආරම්භ කරන දිනයක් පිළිබඳව එකඟතාවයක් නැතිවයි. ඒ අනුව, මෙම කටයුත්ත ඉක්මණින් අවසන් වීමේ ඉඩක් මේ මොහොතේ පෙනෙන්නට නැහැ. 

මේ තත්ත්වය සාකච්ඡා බිඳ වැටීමක් සේ සැලකිය නොහැකි වුවත් ණයහිමියන් විසින් ඔවුන්ගේ ඉල්ලීම් වෙනුවෙන් දැඩි ලෙස පෙනී සිටීමක් සේ හඳුනා ගත හැකියි. ඒ අනුව, ශ්‍රී ලංකා රජයට මෙම සාකච්ඡා ඉදිරියට ගෙන යාම සඳහා තව දුරටත් නම්‍යශීලී වීමට සිදු වෙනවා. මෙම තත්ත්වයට ප්‍රතිචාර දක්වමින්, පසුගිය සති තුනකට වැඩි කාලය තුළ එක දිගටම පහළ ගිය ඩොලරයක මිල එහි ප්‍රවණතාව වෙනස් කර තිබෙන නමුත් කරුණු විමසා බලන විට ඒ තරම්ම කලබල වෙන්නට තරම් හේතු පෙනෙන්නේ නැහැ. 

ශ්‍රී ලංකා රජය විසින් ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමේදී ණය කළමනාකරුවන් සේ කටයුතු කිරීම සඳහා කැමැත්තක් දක්වන අයට ඒ සඳහා අයදුම් කිරීමට පසුගිය අප්‍රේල් 10 දින දක්වා කාලය ලබා දී තිබුණා. ඔවුන්ගේ විමසීම් වලට ප්‍රතිචාර ලෙස ශ්‍රී ලංකා රජය විසින් ප්‍රකාශ කර තිබුනේ ඔවුන්ට පත් වීම් ලැබුණු වහාම "වැඩ පටන් ගන්නට" සිදු වනු ඇති බවයි. මේ අනුව පෙනී යන්නේ පැවති සාකච්ඡා සාර්ථක ලෙස අවසන් වනු ඇති බව ශ්‍රී ලංකා රජය විසින් විශ්වාස කළ බවයි. 

පසුගිය සති කිහිපය තුළ රහසිගතව සිදු වූ සාකච්ඡා පිළිබඳ තොරතුරු ශ්‍රී ලංකා රජය විසින් මේ වන විට ප්‍රසිද්ධ කර තිබෙනවා. එයින් පෙනී යන්නේ එම සාකච්ඡා ඉලක්ක කළ කාල රාමුව තුළ සාර්ථක ලෙස අවසන් නොවීම නිසා ඇති වූ ඉච්ඡා භංගත්වය විය හැකිවාක් මෙන්ම මෙම ක්‍රියාවලියේ අවසානය කිට්ටුවටම දැනටමත් පැමිණ අවසන් නිසා තවත් හංගන්නට දෙයක් නොමැති වීමද විය හැකියි. 

සාකච්ඡා වල ප්‍රගතිය ඇණහිට ඇති බවක් මතුපිටින් පෙනුණත්, ණයහිමියන් සමඟ මේ වන විට සෑහෙන මට්ටමක එකඟතාවයක් ඇති කර ගෙන තිබෙන බැවින් මෙම ක්‍රියාවලියේ අනාගතය පිළිබඳව ඕනෑවට වඩා කනස්සළු විය යුතු නැහැ. එමෙන්ම, ද්විපාර්ශ්වික ණයහිමියන් සමඟ සිදු කෙරෙන සාකච්ඡාද මේ වන විට අවසන් අදියර ආසන්නයට පැමිණ තිබෙනවා.

මෙම සාකච්ඡා පැවතුණේ ප්‍රධාන ණයහිමියන් දහ දෙනෙකුගේ කමිටුවක සාමාජිකයින් නව දෙනෙකු සමඟයි. ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර ණය වලින් 50%කට වැඩි ප්‍රමාණයක අයිතිය තිබෙන්නේ මෙම දහ දෙනා සතුව බැවින් සාර්ථක ලෙස ණය ප්‍රතිව්‍යුහගත කිරීම සඳහා ඔවුන්ගේ එකඟතාවය ලබා ගැනීම ඉතාම වැදගත්. ඔවුන් අතරින්ද එක් අයෙකු සාකච්ඡා සඳහා කැමැත්ත පළ කර නොමැති බව පෙනී යනවා. 

මෙහිදී සිදුව ඇති දේ පහත පරිදි සාරාංශගත කළ හැකියි. 

- 2024 මාර්තු 27 හා 28 දින වල පැවති සාකච්ඡා වලට පෙර ණයහිමියන් (ඉහත ණයහිමියන් නව දෙනා) විසින් 2024 මාර්තු 11 දින ඔවුන්ගේ ණය ප්‍රතිව්‍යුහගතකරණ යෝජනා ශ්‍රී ලංකාව වෙත ලබා දී තිබෙනවා.

- ශ්‍රී ලංකාව විසින්ද 2024 මාර්තු 25 දින තමන්ගේ යෝජනා ණයහිමියන් වෙත ලබා දී ඇති අතර ණයහිමියන් විසින් එම යෝජනා එක හෙළාම ප්‍රතික්ෂේප කර තිබෙනවා.

- මේ අනුව, සාකච්ඡා පාදක කර ගෙන තිබෙන්නේ ණයහිමියන් විසින් ඉදිරිපත් කළ යෝජනා මතයි. 

ඉහත තත්ත්වය තුළ ශ්‍රී ලංකාවේ යෝජනා (මේ වන විට ප්‍රසිද්ධ කර ඇතත්) පිළිබඳව විස්තර කතා කිරීමේ තේරුමක් නැති නිසා ණයහිමියන්ගේ මාර්තු යෝජනා සාරාංශගත කළහොත් එම යෝජනා වල මූලික කරුණු මෙසේයි.

- මුහුණත අගයෙන් 20%ක් කප්පාදු කෙරෙන අතර හිඟ පොලී කප්පාදු කිරීමක් කෙරෙන්නේ නැහැ.

- හිඟ පොලී බැඳුම්කර වලට පරිවර්තනය කර 2024-2028 අතර ගෙවා අවසන් කෙරෙන අතර එම කාලය තුළ 4%ක කූපන් පොලියක් ගෙවිය යුතුයි.

- මුහුණත අගය ආපසු ගෙවිය යුත්තේ 2029-2040 කාලය තුළයි. මෙම ණය වෙනුවෙන් 7.00%-8.25% අතර ක්‍රමයෙන් වැඩි වන වාර්ෂික කූපන් පොලියක් ගෙවිය යුතුයි. 2027 දක්වා එසේ ගෙවිය යුතු පොලියෙන් 3%ක් මුදලින් ආපසු ගෙවිය යුතු නැහැ. එම පොලිය පසුව ආපසු ගෙවිය හැකියි. එම කාලය තුළ මුදලින් ගෙවිය යුතු පොලිය 4.00%-4.50%ට සීමා වෙනවා. 

මෙම ඉල්ලීම ලංකාවේ පැත්තෙන් අසාධාරණ බව බැලු බැල්මටම කෙනෙකුට කියන්නට පුළුවන්. නමුත්, ණයහිමියන්ගේ තර්කය වන්නේ ඉදිරි වසර වලදී ලංකාවේ ආර්ථිකය IMF පුරෝකථන ඉලක්ක ඉක්මවා වර්ධනය වනු ඇති බවයි. ඔවුන් ඉහත ගෙවීම් ඉල්ලා සිටින්නේ ණය ආපසු ගෙවිය හැකි පරිදි රටේ ආර්ථිකය වර්ධනය වුවහොත් පමණයි. එසේ නොවුවහොත්, ලබා ගන්නා පොලී අනුපාතික අඩු වන අතර මුහුණත අගයද තව දුරටත් කප්පාදු කෙරෙනවා.

දළ දේශීය නිෂ්පාදිතය (2025-2027 සාමාන්‍ය අගය) අනුව ආපසු ගෙවිය යුතු මුහුණත අගය අඩු වෙන්නේ පහත ආකාරයටයි.

ඇමරිකන් ඩොලර් බිලියන 86.3ට වැඩිනම් - 20%ක් පමණයි.

ඇමරිකන් ඩොලර් බිලියන 84.2- 86.3 අතරනම් - 20%කට අමතරව තවත් 11%ක කප්පාදුවක්. 

ඇමරිකන් ඩොලර් බිලියන 80.5 - 84.2 අතරනම් - 20%කට අමතරව තවත් 19%ක කප්පාදුවක්. 

ඇමරිකන් ඩොලර් බිලියන 80.5ට අඩුනම් - 20%කට අමතරව තවත් 36%ක කප්පාදුවක්. 

මේ ආකාරයෙන්ම දළ දේශීය නිෂ්පාදිතය (2025-2027 සාමාන්‍ය අගය) අනුව 2028 සිට ගෙවිය යුතු කූපන් පොලී අනුපාතිකයද පහළ යනවා. 

ඇමරිකන් ඩොලර් බිලියන 93.9ට වැඩිනම් - 8.2%ක්.

ඇමරිකන් ඩොලර් බිලියන 90.1- 93.9 අතරනම් - 7.3%ක් පමණයි.

ඇමරිකන් ඩොලර් බිලියන 86.3- 90.1 අතරනම් - 6.1%ක් පමණයි.

ඇමරිකන් ඩොලර් බිලියන 80.5 - 86.3 අතරනම් - 5.4%ක් පමණයි.

ඇමරිකන් ඩොලර් බිලියන 80.5ට අඩුනම් - 5%ක් පමණයි. 

මෙම යෝජනාවෙන් අදහස් වන්නේ සාර්ව-ආර්ථික දර්ශක හා බැඳුනු බැඳුම්කර නිකුත් කිරීමක්. යෝජනාවේ මෙම කොටසෙහි පරාමිතීන් වලට ශ්‍රී ලංකා රජය එකඟ වී නැහැ. එහෙත් ණයහිමියන් විසින් තර්ක කර තිබෙන්නේ මෙම යෝජනාව ඉතාම සාධාරණ බවයි.

පසුව ණයහිමියන් විසින් යහපාලන දර්ශක හා බැඳුනු බැඳුම්කර පිළිබඳ අදහස මතු කර තිබෙන අතර ශ්‍රී ලංකා පාර්ශ්වය විසින් එයට යහපත් ප්‍රතිචාර දැක්වීමෙන් පසුව 2024 අප්‍රේල් 3 දින අදාළ යෝජනා ඉදිරිපත් කර තිබෙනවා. ඊට අමතරව සාර්ව-ආර්ථික දර්ශක හා බැඳුනු බැඳුම්කර පිළිබඳ සංශෝධිත යෝජනාවක්ද ඉදිරිපත් කර තිබෙනවා. මෙම සංශෝධිත යෝජනාව මුල් යෝජනාවෙන් වෙනස් වන්නේ එහි පරාමිතීන් වෙනස් වීම මත පමණයි. ආකෘතියෙහි වෙනසක් නැහැ. ජාත්‍යන්තර මූල්‍ය අරමුදලේ එකඟතාවය ලැබුනහොත් ශ්‍රී ලංකා රජය මෙම යෝජනාවට එකඟ වීමට ඉඩ තිබෙනවා. 

බැඳුම්කරහිමියන්ගේ අප්‍රේල් යෝජනා පහත පරිදි සාරාංශගත කළ හැකියි. 

දළ දේශීය නිෂ්පාදිතය (2025-2027 සාමාන්‍ය අගය) අනුව ආපසු ගෙවිය යුතු මුහුණත අගය හා 2028-2038 අතර ගෙවිය යුතු කූපන් පොලී අනුපාතික වෙනස් වෙන්නේ පහත ආකාරයටයි. මෙම යෝජනාව අනුව 2038 වන විට සියලු ණය ගෙවා අවසන් කෙරෙනවා.

ඇමරිකන් ඩොලර් බිලියන 96.3 නම් - 7.3%ක ණය කප්පාදුවක් සහ 8.5%ක කූපන් පොලියක්.

(ණයහිමියන්ගේ පුරෝකථනය)

ඇමරිකන් ඩොලර් බිලියන 93.9 නම් - 10.2%ක ණය කප්පාදුවක් සහ 8.1%ක කූපන් පොලියක්.

ඇමරිකන් ඩොලර් බිලියන 90.1 නම් - 13.2%ක ණය කප්පාදුවක් සහ 7.4%ක කූපන් පොලියක්.

ඇමරිකන් ඩොලර් බිලියන 86.3 නම් - 22.1%ක ණය කප්පාදුවක් සහ 6.8%ක කූපන් පොලියක්.

ඇමරිකන් ඩොලර් බිලියන 84.2 නම් - 28.0%ක ණය කප්පාදුවක් සහ 6.4%ක කූපන් පොලියක්.

(IMF වැඩසටහනේ පුරෝකථනය)

ඇමරිකන් ඩොලර් බිලියන 80.5 නම් - 41.6%ක ණය කප්පාදුවක් සහ 6.0%ක කූපන් පොලියක්.

ඇමරිකන් ඩොලර් බිලියන 77.6 නම් - 54.7%ක ණය කප්පාදුවක් සහ 5.8%ක කූපන් පොලියක්.

ණයහිමියන් විසින් ඉදිරිපත් කරන කරුණු ඇත්තටම නිවැරදියි. ප්‍රායෝගිකව බොහෝ විට ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ 2025-2027 සාමාන්‍ය අගය IMF ඇස්තමේන්තුව වන ඩොලර් බිලියන 84.2 ඉක්මවීමට සහ ණයහිමියන්ගේ පුරෝකථනය වන ඩොලර් බිලියන 96.3ට ආසන්න වීමට ඉඩකඩ වැඩියි. මේ අයුරින් දදේනි ඉහළ යද්දී එහි ප්‍රතිශතයක් ලෙස ණය සේවාකරණ වියදම පහළ යනවා. ඒ නිසා, ණය තිරසාරත්වය නැති වී ඇතිය යන IMF තර්කය වලංගු නැතිව යනවා. 

ඉහත හේතුව නිසා ලංකාවට ණයහිමියන් සමඟ තර්ක කළ හැකි පදනමක් නැහැ. ලංකාව කියන විදිහට සහ IMF ඇස්තමේන්තු අනුව ලංකාවේ දළ දේශීය නිෂ්පාදිතයේ 2025-2027 සාමාන්‍ය අගය ඩොලර් බිලියන 84.2ක් පමණක් වුනොත් 28.0%ක ණය කප්පාදුවකට ඔවුන් කැමතියි. නමුත් ඇත්තටම ලංකාවේ ආර්ථිකය ඊට වඩා විශාල විය හැකි නිසා මේ යෝජනාව අනුව අවසාන වශයෙන් ලංකාවට ලොකු ණය කප්පාදුවක් නොලැබෙන්න ඉඩකඩ වැඩියි.

ඉදිරි මැතිවරණ එක්ක මෙය දේශපාලන ප්‍රශ්නයක් බවටද පත් වෙනවා. සජබ (විශේෂයෙන්ම හර්ෂ ද සිල්වා) කලින්ම මේ යෝජනාවට විරුද්ධව කතා කර තිබුණා. ඇතැම් විට මාලිමාව විසින් වුවද සජබ තර්කය ඉදිරියට අරගෙන යන්න ඉඩ තිබෙනවා. එවැනි තත්ත්වයක් හමුවේ සහ ඉදිරි මැතිවරණ ජයග්‍රහණයක් පිළිබඳ විශාල විශ්වාසයක් නොමැති පසුබිමක ආණ්ඩුව මේ කටයුත්ත ඉදිරි ආණ්ඩුවකටම කරගන්නට ඉඩ හරියිද? 

සංශෝධිත යෝජනාවට යෝජනාවට ජාත්‍යන්තර මූල්‍ය අරමුදලේ එකඟතාවය ලැබුණහොත් සහ රට තුළ විශාල දේශපාලන ප්‍රතිරෝධයක් ඇති නොවුනහොත් මේ යෝජනාව මාසයක් වැනි කාලයක් ඇතුළත ඉදිරියට යා හැකියි. එහෙත් එයින් අදහස් වන්නේ ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහගත කිරීමේ කටයුත්ත අවසන් බව නෙමෙයි. ඇතැම් පාර්ශ්ව තව දුරටත් බැඳුම්කර හුවමාරුවකට එකඟ නොවිය හැකි බැවින් වැඩේ තවත් කාලයක් ඇදෙන්න තිබෙන ඉඩකඩ ගොඩක් වැඩියි. 

අනෙක් අතට ලොකු දේශපාලනික විරෝධයක් මතු වුනොත් ආණ්ඩුව වැඩේ ඉවරයක් කරන්න හදිස්සි නොවී මැතිවරණ අවසන් වන තුරු කල් මරන්න ඉඩ තිබෙනවා.

Thursday, April 11, 2024

ස්වෛරිත්ව බැඳුම්කර වල අලුත්ම තත්ත්වය


ස්වෛරිත්ව බැඳුම්කර හුවමාරු කිරීමේදී ගනුදෙනු කළමනාකරුවන් සේ කටයුතු කිරීම සඳහා කැමැත්තක් දක්වන පාර්ශ්ව වලට ඒ සඳහා අයදුම් කිරීම සඳහා ලබා දී තිබුණු කාලය ඊයේ (අප්‍රේල් 10) අවසන් වුනා. 

ස්වෛරිත්ව බැඳුම්කර ප්‍රතිව්‍යුහකරණය සිදුවන්නේ ස්වේච්ඡා හුවමාරුවක් ලෙසයි. මෙහිදී දැනට නිකුත් කර තිබෙන බැඳුම්කර අලුතෙන් නිකුත් කරන බැඳුම්කර වර්ග සමඟ හුවමාරු කෙරෙනවා. එය සිදු වන්නේ බැඳුම්කරහිමියන්ගේ කැමැත්ත මතයි. ඔවුන් මෙවැනි හුවමාරුවක් කරන මෙන් ශ්‍රී ලංකා රජයෙන් ඉල්ලමින් ඒ සඳහා අයැදුම් කළ යුතුයි. මෙය දේශීය ණය (සංවර්ධන බැඳුම්කර හා භාණ්ඩාගාර බැඳුම්කර) ප්‍රතිව්‍යුහගත කිරීමේදී සිදු වූ දෙයට සමාන දෙයක්.

මෙවැනි කාර්යයකදී රජය විසින් මුහුණ දෙන ප්‍රධානම අවදානම "බැහැරවීමේ අවදානම (Holdout risk)" ලෙස හැඳින්වෙනවා. එයින් අදහස් වන්නේ බැඳුම්කරහිමියන්ගෙන් කොටසක් බැඳුම්කර හුවමාරු කිරීමට කැමති නොවීමයි. "සාමූහික කැමැත්ත පිළිබඳ වගන්ති" අනුව බැඳුම්කරහිමියන්ගෙන් යම් අවම ප්‍රමාණයකගේ කැමැත්ත ලබා ගත හැකිනම් රජයට මෙම බැහැර වීමේ අවදානම වලක්වා ගත හැකියි.

ඉහත සඳහන් පරිදි,  බැහැර වීමේ අවදානමෙන් බැහැර වීමටනම්, පළමුව අදාළ බැඳුම්කර නිකුත් කරන විට අදාළ ගිවිසුමට "සාමූහික කැමැත්ත පිළිබඳ වගන්ති" ඇතුළත්ව තිබිය යුතුයි. දෙවනුව, එම වගන්ති වල සඳහන් අවම ප්‍රතිශතය ඉක්මවන ණයහිමියන් පිරිසක් ස්වේච්ඡාවෙන් බැඳුම්කර හුවමාරු කර ගැනීම සඳහා අයදුම් කළ යුතුයි. 

ශ්‍රී ලංකාව විසින් නිකුත් කර ඇති ස්වෛරිත්ව බැඳුම්කර සියල්ලටම සාමූහික කැමැත්ත පිළිබඳ වගන්ති ඇතුළත්ව ඇත්ද යන්න පැහැදිලි නැහැ. එය එසේ නොවිය හැකියි. එය එසේ නොවුවද, දැන් ඒ සම්බන්ධව කළ හැකි දෙයක් නැහැ. කෙසේ වුවත්, ස්වෛරිත්ව බැඳුම්කර සියල්ලටම නොවේනම් ඒවායින් කොටසකට හෝ මෙවැනි වගන්ති ඇතුළත්ව තිබෙනවා. ඒ අනුව, බැහැර වීමේ අවදානමෙන් බැහැර වීම සඳහා ණයහිමියන්ගෙන් කිසියම් නිශ්චිත අවම ප්‍රතිශතයක් (උදාහරණයක් ලෙස 75%ක් හෝ 66.6%ක්) ස්වේච්ඡා ණය හුවමාරුවක් සඳහා අයදුම් කළ යුතුයි.

මෙසේ ණයහිමියන් සැලකිය යුතු පිරිසක් ස්වේච්ඡා ණය හුවමාරුවකට පොළඹවා ගැනීම අසීරු වැඩක්. ගාස්තුවක් ගෙවීමේ පොරොන්දුව මත ගනුදෙනු කළමනාකරුවන් බඳවා ගන්නේ මේ කටයුත්ත කිරීමටයි. ඔවුන් ඒ සඳහා අයදුම් කිරීමේදී මේ සඳහා වන තමන්ගේ යෝජනා ඉදිරිපත් කළ යුතුයි.

ගනුදෙනු කළමනාකරුවෙකු ලෙස අයදුම්කරන අයෙකුට එය කරන විදිහ පිළිබඳ තමන්ගේ යෝජනා ඉදිරිපත් කිරීම සඳහා අලුතෙන් නිකුත් කෙරෙන බැඳුම්කර පිළිබඳ තොරතුරු අවශ්‍ය වෙනවා. දැනට නිකුත් කර තිබෙන බැඳුම්කර වලට සාපේක්ෂව එම බැඳුම්කර වල කල් පිරෙන කාලය කොයි තරම් දිගද? කූපන් පොලී හා මුහුණත අගය කොයි තරම් අඩුද? 

ඇතැම් පාර්ශ්ව විසින් තමන්ගේ අයදුම්පත් ඉදිරිපත් කිරීමට පෙර ශ්‍රී ලංකා රජයෙන් මේ පිළිබඳව විමසා තිබෙනවා. එහෙත්, ශ්‍රී ලංකා රජයේ පිළිතුර වී තිබෙන්නේ තවමත් මේ දේවල් සම්බන්ධව අවසන් තීරණයකට පැමිණ නැති බවයි. එවැනි තීරණයකට පැමිණි වහාම වැඩි විස්තර දැනුම් දෙන බවද සඳහන් කර තිබෙනවා. කෙසේ වුවද, මෙම තොරතුරු ඉතා ඉක්මණින් දැනගන්නට ලැබෙන බවක් පෙනෙන්නට තිබෙනවා.

දැනට වාර්තා වී ඇති පරිදි, අවසන් තීරණය නොවිය හැකි වුවත්, ද්විපාර්ශ්වීය ණය ආපසු ගෙවීමේ කාලය 2028-2042 දක්වා දිගු කිරීමටද, වාර්ෂික පොලී අනුපාතිකය 2%කට සීමා කිරීමටද තීරණය කර තිබෙනවා. මෙය, මගේ අදහස අනුව, මුදලේ කාල වටිනාකම සැලකූ විට 20%ක පමණ ණය කප්පාදුවකට සමාන විය හැකියි. ඒ නිසා, ස්වෛරිත්ව බැඳුම්කරහිමියන් වෙතද බොහෝ විට ඊට කිට්ටුවෙන් යන යෝජනාවක් ඉදිරිපත් කරන්නට ඉඩ තිබෙනවා. 

ඔවුන්ට විකල්ප තේරීම් කිහිපයක් ලැබෙන්න පුළුවන්. උදාහරණයක් ලෙස මුහුණත අගය අඩු කර ඉක්මණින් ණය ආපසු ගෙවීමක් සහ මුහුණත අගය අඩු නොකර පරිණත කාලය දිගු කිරීමක් විකල්ප අතර තියෙන්න පුළුවන්. 

ශ්‍රී ලංකාව විසින් 2019 ජූනි 28 දින නිකුත් කළ, 2030 මාර්තු 30 දින කල් පිරෙන ස්වෛරිත්ව බැඳුම්කරය ද්වීතියික වෙළඳපොළෙහි විකිණිය හැකි ඵලදා අනුපාතිකය මේ වන විට 9.281% මට්ටම දක්වා පහත වැටී තිබෙනවා. මාස 17කට පෙර (2022 නොවැම්බර් මාසයේදී) මෙම ඵලදා අනුපාතිකය පැවතුණේ 48.569% තරම් ඉහළ මට්ටමකයි. එම කාලය තුළ, ඩොලර් 100ක මුහුණත අගයක විකිණිය හැකි මිල ඩොලර් 21.211 සිට ඩොලර් 58.273 දක්වා ඉහළ ගොස් තිබෙනවා. 

මෙයින් පෙනෙන්නේ දැනටමත් ස්වෛරිත්ව බැඳුම්කර වෙළඳපොළ සක්‍රිය වී බැඳුම්කර සඳහා සැලකිය යුතු ඉල්ලුමක් ඇති වී ඇති බව සහ ලොකු ණය කප්පාදුවක් වෙළඳපොල විසින් අපේක්ෂා නොකරන බවයි.

මේ වන විට ජාත්‍යන්තර ආයෝජකයින්ගේ අවධානය ලංකාවේ රුපියල් බැඳුම්කර වෙත යොමු වී ඇති බව බ්ලූම්බර්ග් වාර්තා කරනවා. මෙයට හේතුව විදේශ ණය සාර්ථක ලෙස ප්‍රතිව්‍යුහගත කෙරෙද්දී කෙටිකාලීනව රුපියල අධිප්‍රමාණය වීම හේතුවෙන්, භාණ්ඩාගාර බැඳුම්කර වල ඵලදා අනුපාතිකයද ඉක්මවන ප්රතිලාභ අනුපාතිකයක් ඔවුන්ට ලබා ගත හැකි වීමයි.

Sunday, April 7, 2024

ණය ප්‍රතිව්‍යුහගත කිරීම- ප්‍රගතිය හා අවදානම්


ශ්‍රී ලංකාවේ ද්විපාර්ශ්වීය ණය ප්‍රතිව්‍යුහගත කිරීම පිළිබඳව ඉදිරි සති දෙක ඇතුළත අවසන් එකඟතාවයකට පැමිණීමට නියමිත බව සාගල රත්නායකව උපුටා දක්වමින් ජපානයේ නිකේ පුවත් සේවය විසින් වාර්තා කර තිබුණා. ජපානය මේ සම්බන්ධ බහුපාර්ශ්වීය සාකච්ඡා වල සභාපතිත්වය දරන රටක් වන අතර ලංකාවේ ද්විපාර්ශ්වීය ණය වලින් චීන ණය හැරුණු විට වැඩිම කොටස ලබා ගෙන තිබෙන්නේද ජපානයෙනුයි.

මෙම පුවත අනුව, අවසාන වශයෙන් ශ්‍රී ලංකාවට ලැබෙන්නේ වසර 6කට ආසන්න ණය පමා කාලයක් වන අතර ඉන් පසුව වසර 15ක් තුළ, එනම් 2028 සිට 2042 දක්වා, ණය ආපසු ගෙවිය යුතුයි. ඒ අතර, 2%ක වාර්ෂික පොලියක්ද ගෙවිය යුතුයි. 

මුලින්ම ශ්‍රී ලංකාව විසින් 1%ක පොලියක් සහ වසර 10ක ණය පමාවක් ඉල්ලා සිටි අතර මේ සඳහා පැරිස් සංසදයේ සහයෝගය ලැබෙන බවක් පෙනෙන්නට තිබුණා. එහෙත්, චීනය මේ තරමේ සහනයක් වෙනුවෙන් කැමැත්ත පළ කර තිබුණේ නැහැ. සියල්ලන්ටම එකම හැන්දෙන් බෙදිය යුතු බව පැරිස් සංසදයේ මූලධර්මයක් වන නිසා මෙහිදී ශ්‍රී ලංකාවට ලැබෙන ණය සහනය කොපමණද යන්න තීරණය වී තිබෙන්නේ චීනයේ තීරණය මත බව පැහැදිලියි. 

කෙසේ වුවත් පෙර යෝජනාව අනුවද ණය ගෙවා අවසන් කිරීමට නියමිතව තිබුණේ 2042දීයි. 

පසුගිය (2023) වසර අවසන් වන විට ශ්‍රී ලංකාවේ ද්විපාර්ශ්වීය ණය ප්‍රමාණය ඩොලර් මිලියන 10,810ක් වූ අතර, ඒ වෙනුවෙන් 2%ක වාර්ෂික පොලියක් ගෙවීම සඳහා වසරකට ඩොලර් 216ක මුදලක් අවශ්‍ය වෙනවා. 2028 වසරේ සිට, වසරකට ඩොලර් මිලියන 721 පමණ බැගින් මෙම ණය ආපසු ගෙවන්නට සිදු වන අතර එසේ ගෙවද්දී පොලී වියදමද ක්‍රමයෙන් අඩු වෙනවා. ඇතැම් විට 2028 සිට ගෙවිය යුතු ණය වාරික හා පොලිය සම-වාරික ලෙස ගෙවනවා විය හැකියි.

මීට අමතරව ශ්‍රී ලංකාව විසින් ඩොලර් මිලියන 14,741ක වාණිජ ණයද ප්‍රතිව්‍යුහගත කළ යුතුව තිබෙන අතර එයින් ඩොලර් මිලියන 2,191ක් චීන සංවර්ධන බැංකුවෙන් ලබාගත් ණයයි. ඉතිරි ඩොලර් මිලියන 12,550 ස්වෛරිත්ව බැඳුම්කර නිකුත් කර ලබාගත් ණයයි. 

චීන සංවර්ධන බැංකුවෙන් ලබාගත් ඩොලර් මිලියන 535.2ක තවත් ණය ප්‍රමාණයක් ශ්‍රී ලංකාව විසින් ද්විපාර්ශ්වීය ණය ලෙස වර්ග කර තිබුණත් ඒ සඳහා චීනය එකඟ වී ඇත්ද යන්න තවමත් අවිනිශ්චිතයි. ද්විපාර්ශ්වීය ණය වලින් ඩොලර් මිලියන 4,013ක් ලබා ගෙන තිබෙන්නේ චීන එක්සිම් බැංකුවෙන්. මෙම දෙවන කොටසට පමණක් හෝ කොටස් දෙකටම වාර්තා වී ඇති වසර 6කට ආසන්න ණය සහනය හා 2% පොලිය අදාළ වන බවයි දැනට පෙනෙන්නට තියෙන්නේ. 

චීනයෙන් ලබාගත් චීනය විසින් වාණිජ ණය සේ සලකන ණය සහ ස්වෛරිත්ව බැඳුම්කර ණය පමා කාලයකින් තොරව වහාම ආපසු ගෙවන්නට සිදු විය හැකි අතර ණය පමාවක් වෙනුවට ණය කප්පාදුවක් ලැබෙන්නට ඉඩ තිබෙනවා. මුලින් වාර්තා වී තිබුණේ 30%ක ණය කප්පාදුවක් සහ 4%ක පොලියක් ඉලක්ක කෙරෙන බවයි. මේ හා අදාළ සාකච්ඡා තවමත් අවසන්ව නොමැති බැවින් අවසන් ප්‍රතිඵලය ගැන දැන ගැනීමේ හැකියාවක් නැහැ.

ණය සහනය ලබා ගන්නා ආකාරය කුමක් වුවත්, ස්වෛරිත්ව බැඳුම්කර ණය ප්‍රතිව්‍යුහගත කිරීම සිදු වනු ඇත්තේ ස්වේච්ඡා ණය හුවමාරුවක් ලෙසයි. මෙය දේශීය ණය ප්‍රතිව්‍යුහගත කිරීම සිදු වූ ආකාරයට සමාන කළ හැකියි. 

ස්වේච්ඡා ණය හුවමාරුවක් සාර්ථක වීමටනම් බැඳුම්කරහිමියන්ගෙන් විශාල ප්‍රතිශතයක් මෙම හුවමාරුව සඳහා ස්වේච්ඡාවෙන් අයදුම් කළ යුතුයි. ඒ සඳහා ඔවුන්ව පොළඹවා ගැනීම අභියෝගාත්මක කටයුත්තක්. මෙය කළ හැකි ආකාර යෝජනා කරමින් ණය කළමණාකරුවන් සේ කටයුතු කිරීම සඳහා ඉදිරිපත් වන මෙන් මේ වන විට ශ්‍රී ලංකා රජය විසින් ඒ සඳහා උනන්දුවක් දක්වන පාර්ශ්ව වලට දැනුම් දී ඒ සඳහා අයදුම්පත් කැඳවා තිබෙනවා. 

මෙම අයදුම්කරුවන් විසින් ඉදිරිපත් කරන යෝජනා වල ශක්‍යතා, ඔවුන්ගේ පෙර පළපුරුද්ද සහ ඉල්ලා සිටින ගාස්තු සලකා බලමින් ණය කළමනාකරුවන් බඳවා ගැනීමද ඉදිරි සති කිහිපය තුළ සිදු විය හැකියි. ඒ අතරවාරයේ ස්වෛරිත්ව බැඳුම්කරහිමියන් සැලකිය යුතු ප්‍රමාණයක් ස්වේච්ඡා ණය හුවමාරුවක් සඳහා කැමති කර ගැනීම රජයේ ඉලක්කය හා අපේක්ෂාව බව පෙනෙන්නට තිබෙනවා.

කෙසේ වුවත්, සියලුම ස්වෛරිත්ව බැඳුම්කරහිමියන් ස්වේච්ඡා ණය හුවමාරුවකට කැමති වීම සාමාන්‍ය තත්ත්වයක් නෙමෙයි. හැමිල්ටන් රිසර්ව් බැංකුව විසින් දැනටමත් ඔවුන්ගේ බැඳුම්කර වල මුහුණත අගය ලෙස ඩොලර් 242,990,000ක් සහ කූපන් පොලිය ලෙස ඩොලර් 7,137,831.25ක් (ඩොලර් මිලියන 250ක් පමණ) එකඟ වූ පරිදි නොගෙවීමට එරෙහිව ඇමරිකාවේ අධිකරණයක නඩුවක් පවරා තිබෙනවා.

ලංකාවේ ආර්ථිකය කඩා වැටෙන්නට නියමිත බවත්, 2022 ජූලි මාසයේදී ආපසු ගෙවන්නට නියමිතව තිබුණු ඩොලර් බිලියනයක ස්වෛරිත්ව බැඳුම්කරය එදින ආපසු ගෙවන්නට ඉඩක් නැති බවත් පැහැදිලිව පෙනෙන්නට තිබියදී හැමිල්ටන් රිසර්ව් බැංකුව විසින් 2021 අගෝස්තු මාසයේ සිට එම බැඳුම්කරයේ කොටස් වලින් හතරෙන් එකක් පමණ කුණු කොල්ලයට මිල දී ගන්නේම නඩු කියා හෝ මුළු මුදලම ලබා ගැනීමේ අපේක්ෂාවෙන් බව පැහැදිලියි. ණය ප්‍රතිව්‍යුහගත කිරීමේ සාකච්ඡා වලට සම්බන්ධ නොවන බව ඔවුන් ප්‍රකාශ කර තිබෙනවා.

මෙම නඩුව විභාගයට ගැනීමට පෙර ශ්‍රී ලංකාව විසින් ඉදිරිපත් කළ මූලික විරෝධතා අදාළ අධිකරණය විසින් ප්‍රතික්ෂේප කළා. එහෙත්, ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් කිරීම සඳහා බාධාවක් වන බැවින් නඩුවේ තීන්දුව ලබා දීම ප්‍රමාද කරන මෙන් පසුගිය ඔක්තෝබර් මාසයේදී ශ්‍රී ලංකාව විසින් කළ ඉල්ලීම එම අධිකරණය විසින් පිළිගත්තා. මෙම තීන්දුව ශ්‍රී ලංකාවේ වාසියට ලැබුණේ ශ්‍රී ලංකාව වෙනුවෙන් ඇමරිකාවේ රජය විසින් (නීතිපති) මෙන්ම එක්සත් රාජධානිය හා ප්‍රංශයද අධිකරණයට කරුණු ඉදිරිපත් කළ නිසයි. 

මේ අනුව ගෙවුණු පෙබරවාරි මාසය තෙක් මාස හතරක පමණ කාලයකට නඩු තීන්දුවක් ලබා දීම ප්‍රමාද කළ නමුත් ඒ වන තුරුද ණය ප්‍රතිව්‍යුහගත කිරීමේ කටයුතු අවසන් වුනේ නැහැ. පසුගිය මාර්තු මාසයේදී ශ්‍රී ලංකාව විසින් මෙම වාරණ නියෝගයේ කාලය තවත් මාස පහකින් දීර්ඝ කරන මෙන් ඉල්ලුවා. හැමිල්ටන් රිසර්ව් බැංකුව එම ඉල්ලීමට එකඟ නොවෙමින් අධිකරණයට කරුණු ඉදිරිපත් කළ අතර ශ්‍රී ලංකා රජය විසින් මේ වන විට එයට ප්‍රති-ප්‍රතිචාර ලෙස කරුණු දක්වා තිබෙනවා. 

බොහෝ විට ශ්‍රී ලංකාවේ ඉල්ලීම පරිදි මෙම වාරණ නියෝගයේ කාලය මාස කිහිපයකින් දිගු විය හැකියි (මේ වන විට එම තීන්දුව ලබා දී නැත්නම්). ඒ අතරවාරයේ ණය ප්‍රතිව්‍යුහගත කිරීමේ යෝජනා ශ්‍රී ලංකාව විසින් ඉදිරිපත්කරන්නට ඉඩ තිබුණත්, හැමිල්ටන් රිසර්ව් බැංකුව වැනි පාර්ශ්ව විසින් එම යෝජනා වලට සුබවාදී ලෙස ප්‍රතිචාර දැක්වීමේ ඉඩක් නැහැ. ඒ නිසාම, තවත් බැඳුම්කරහිමියන් යම් පිරිසක් ඒ පාරේම ගමන් කරන්නට ඉඩ තිබෙනවා. 

කෙටියෙන් කිවුවොත් ණය ප්‍රතිව්‍යුහගත කරන එක මාසයකින් දෙකකින් හෝ ලේසියෙන් කරන්න පුළුවන් සෙල්ලමක් නෙමෙයි. කාලයක් යන, අමාරු වැඩක්. 

Wednesday, January 31, 2024

යහපාලන කාලයේ ණය වැඩි වීම


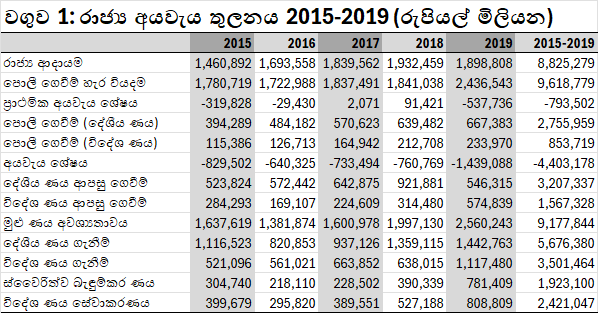
මේ සමඟ පළ කරන වගුවෙහි තිබෙන්නේ 2015-2019 අතර එක් එක් වසර වලදී සහ සමස්තයක් ලෙස රාජ්‍ය අයවැය තුලනය වූ ආකාරය. මැතිවරණ වසරක් වූ 2015දී රජයේ ආදායම් අඩු වී වියදම් ඉහළ ගියා. රජය එම වසරේ වියදම් වෙනුවෙන් (පැරණි ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් හැර) එම වසරේ රාජ්‍ය ආදායමට වඩා රුපියල් බිලියන 319.8ක් වැය කළා. එනම්, එපමණ ප්‍රාථමික අයවැය හිඟයක් පවත්වා ගත්තා. 

ප්‍රාථමික අයවැය හිඟයක් ඇති විට එම හිඟය පියවා ගැනීම සඳහා ණය ගන්නට සිදු වෙනවා. ඊට අමතරව, පැරණි ණය හා පොලී ගෙවීම සඳහාත් ණය ගන්නට සිදු වෙනවා. 2015 වසරේදී ප්‍රාථමික අයවැය හිඟය වූ රුපියල් බිලියන 319.8ක මුදල පියවා ගැනීමට අමතරව, පැරණි ණය සඳහා පොලී ගෙවීම පිණිස රුපියල් බිලියන 509.7ක මුදලක්ද, පැරණි ණය වල එම වසර තුළ ආපසු ගෙවිය යුතු කොටස සඳහා තවත් රුපියල් බිලියන 808.1ක මුදලක්ද අවශ්‍ය වුනා. ඒ අනුව, වසර තුළ රුපියල් බිලියන 1,637.7ක මුදලක් ණය ලෙස ලබා ගත යුතු වුනා.

ඉහත ණය අවශ්‍යතාවයෙන් රුපියල් බිලියන 1,116.5ක මුදලක් දේශීය මූලාශ්‍ර වලින්ද, ඉතිරි රුපියල් බිලියන 521.1ක මුදල විදේශ මූලාශ්‍ර වලින් ලබා ගැනුනා. මෙයින් රුපියල් බිලියන 304.7ක මුදලක් ලබා ගත්තේ ස්වෛරිත්ව බැඳුම්කර විකිණීම මගින්. 

කෙසේ වුවද, 2016 වසර මැදදී ශ්‍රී ලංකා රජය ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ගිවිසුමකට එළැඹීමෙන් පසුව එම වැඩ සටහනේ එකඟතා අනුව රාජ්‍ය වියදම් පාලනය කෙරුණා. මෙහි ප්‍රතිඵලයක් ලෙස රජයේ ප්‍රාථමික අයවැය හිඟය රුපියල් බිලියන 29.4 දක්වා පහත වැටුණා. ඒ අනුව, එම වසරේ මුළු ණය අවශ්‍යතාවයද රුපියල් බිලියන 1,381.9 දක්වා පහත වැටුණා.

ජාත්‍යන්තර මූල්‍ය අරමුදල සමඟ ගිවිසුම්ගතව සිටි 2017 හා 2018 වසර තුළදී රාජ්‍ය මූල්‍ය කළමනාකරණය තව දුරටත් වැඩි දියුණු වී ප්‍රාථමික අයවැය අතිරික්තයක් ඇති වුනා. ඒ කියන්නේ, එම එක් එක් වසර තුළ රජය විසින් වියදම් කළේ ආදායමට වඩා අඩුවෙන්. එහෙත්, පැරණි ණය වල වාරික හා පොලී ගෙවීම සඳහා එම වසර වලදීද අලුතෙන් ණය ලබා ගත යුතු වුණා.

සාමාන්‍යයෙන් සිදු වන පරිදි, මැතිවරණ වසරක් වූ 2019දී ඉහත තත්ත්වය නැවතත් ආපසු හැරවුනා. එම වසරේදී රාජ්‍ය වියදම රුපියල් බිලියන 537.7කින් රාජ්‍ය ආදායම ඉක්මවූවා. මෙම ප්‍රාථමික අයවැය හිඟයට ණය වාරික හා පොලී එකතු වීමෙන් පසුව, 2019 වසරේ ණය අවශ්‍යතාවය රුපියල් බිලියන 2,560.2 දක්වා ඉහළ ගියා. එම මුදලෙන් රුපියල් බිලියන 781.4ක් ලබා ගත්තේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගින්. 

යහපාලන ආණ්ඩුව පැවති 2015-2019 කාලය තුළ ඩොලර් මිලියන 12,050ක මුහුණත වටිනාකමැති ජාත්‍යන්තර ස්වෛරිත්ව බැඳුම්කර එකොළහක් නිකුත් කිරීම මගින් ශ්‍රී ලංකා රජය විසින් එකතු කරගත් මුළු මුදල රුපියල් බිලියන 1,923.1ක්. ණය ආපසු ගෙවීම සඳහා ලබාගත් ණයද ඇතුළුව එම කාලය තුළ රජය විසින් ලබා ගත් මුළු ණය ප්‍රමාණය රුපියල් බිලියන 9.177.8ක්. මේ අනුව, එම කාලයේ මුළු ණය අවශ්‍යතාවයෙන් 21.0%ක් ලබා ගෙන තිබෙන්නේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගිනුයි.

රජය විසින් ව්‍යාපෘති ණය ලබා ගත් විට, එසේ ලබා ගන්නා අරමුදල් නිශ්චිත ව්‍යාපෘති වෙනුවෙන් වැය කළ යුතුයි. එහෙත්, ස්වෛරිත්ව බැඳුම්කර ලබා ගැනීමේදී මෙවැනි කොන්දේසියක් නැති නිසා ඒ හරහා ලබා ගන්නා අරමුදල් රජයට කැමති පරිදි වැය කළ හැකියි. පළමු ස්වෛරිත්ව බැඳුම්කරය නිකුත් කළ අවස්ථාවේදී සිටම මෙන් ශ්‍රී ලංකා රජය විසින් බොහෝ විට කර තිබෙන්නේ මෙසේ ලබා ගන්නා අරමුදල් වලින් ඒ වන විට ලබා ගෙන තිබුණු ණය වලින් කොටසක් ආපසු ගෙවීමයි.

පෙර ලිපියේ විස්තර කළ ඇති පරිදි ශ්‍රී ලංකා රජය විසින් මුලින්ම ස්වෛරිත්ව බැඳුම්කරයක් නිකුත් කළේ 2007 වසරේදීයි. එසේ නිකුත් කළ ඩොලර් මිලියන 500ක බැඳුම්කරය රුපියල් කළ විට ආසන්න වශයෙන් රුපියල් බිලියන 56ක පමණ මුදලක් ශ්‍රී ලංකා රජයට ලැබුණා. එම මුදල වැය කළේ පහත ආකාරයටයි.

තාවකාලිකව ලබාගත් බැංකු ණය පියවීමට- රුපියල් බිලියන 20ක්
භාණ්ඩාගාර බිල්පත් ණය පියවීමට - රුපියල් බිලියන 28ක් 
ව්‍යාපෘති ණය වල වාරික ගෙවීමට - රුපියල් බිලියන 8ක්

කෙටියෙන් කිවුවොත්, මෙහිදී සිදු වුනේ ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම හරහා ණය වී එම මුදල් පසුව වියදම් කිරීම නෙමෙයි. ස්වෛරිත්ව බැඳුම්කර නිකුත් කරන්නට කලින්ම ණය වී පසුව එම ණය ස්වෛරිත්ව බැඳුම්කර ණය වලින් පියැවීමයි. 

ඉහත අවස්ථාවේදී ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම මගින් ලබා ගත් අරමුදල් රුපියල් කර එම රුපියල් වලින් රුපියල් ණය පියැවීමක් සිදු වුනා. මෙහිදී ක්ෂණිකව රජයේ ණය වැඩි වීමක් සිදු වුනේ නැහැ. එහෙත්, රුපියල් ණය වෙනුවට ඩොලර් ණය ආදේශ වීමක් සිදු වුනා. මෙය පසු වසර වලදීද දිගින් දිගටම සිදු වුනා.

ඩොලර් මිලියන 500ක මුදලක් රුපියල් වෙද්දී එක පැත්තකින් ඩොලරයක මිල පහළ ගොස් රුපියල අධිප්‍රමාණය වෙනවා. එසේ වූ විට රජයේ ඩොලර් ණය වල රුපියල් අගය පහත වැටෙනවා. අනෙක් පැත්තෙන් එසේ ලබා ගන්නා රුපියල් වලින් දේශීය ණය පියවද්දී දේශීය මුදල් වෙළඳපොළේ රුපියල් ද්‍රවශීලතාව ඉහළ ගොස් පොලී අනුපාතික පහළ යනවා. ඒ හේතුවෙන් රජයේ දේශීය ණය වල පොලී පිරිවැය පහළ යනවා. රුපියල් ණය වෙනුවට ස්වෛරිත්ව බැඳුම්කර ණය ආදේශ කිරීම මගින් රජය ඉලක්ක කළේ මේ වාසි දෙකයි. 

කෙසේ වුවත්, ඉහත වාසි දෙකම ලබාගත හැක්කේ කෙටිකාලීනව පමණයි. ස්වෛරිත්ව බැඳුම්කර ලෙස ලබා ගන්නා ණය ආපසු ගෙවන්නට සිදු වූ විට ඉහත වාසි දෙකම ආපසු හැරී අවාසි බවට පත් වෙනවා. එය වලක්වා ගත හැක්කේ තව තවත් ස්වෛරිත්ව බැඳුම්කර ලබා ගැනීමෙන් පමණයි. ලංකාව හිර වුනු ණය උගුල මෙයයි.

මෙහිදී ඇත්තටම ප්‍රශ්නය ස්වෛරිත්ව බැඳුම්කර නිකුත් කර ණය ලබා ගැනීම නෙමෙයි. එම ණය යොදා ගෙන ඩොලරයක මිල හා පොලී අනුපාතික පහළින් තියා ගැනීම මගින් ලබා ගත් තාවකාලික වාසියයි. 2022 වසරේදී අලුතෙන් ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීමට නොහැකි වීමෙන් පසුව ඩොලරයක මිල හා පොලී අනුපාතික විශාල ලෙස ඉහළ යාම ඒ වෙනුවෙන් ගෙවන්නට සිදු වූ මිලයි. එසේ ගෙවුවේද එම මිලෙන් සුළු කොටසක් පමණයි. 

ශ්‍රී ලංකා රජය තවමත් මේ උගුලෙන් නිදහස් වී නැතුවාක් මෙන්ම තවත් කාලයකට එසේ නිදහස් වීමේ හැකියාවක්ද නැහැ. ඒ නිසා, ඩොලරයක මිල හා පොලී අනුපාතික දරාගත හැකි මට්ටමක පවත්වා ගැනීම සඳහා වුවත් දිගින් දිගටම අලුතෙන් විදේශ ණය ලබා ගන්නට සිදු වෙනවා. ඒ අතර, දිගුකාලීනව ප්‍රශ්නයෙන් ගොඩයාම සඳහා ප්‍රාථමික අයවැය ගිණුමේ හා ජංගම ගිණුමේ අතිරික්තයක් පවත්වා ගන්නට සිදු වෙනවා. 2016-2019 කාලය තුළ ක්‍රියාත්මක වූ ජාත්‍යන්තර මූල්‍ය අරමුදලේ 16වන වැඩ සටහනේදී මෙන්ම නැවත 17වන වැඩ සටහනේදීද ඉලක්ක කළේ මෙම තුලනයන් දිගටම පවත්වා ගැනීමයි.

ඉහත විස්තර කළ හේතු නිසා, ස්වෛරිත්ව බැඳුම්කර නිකුත් කිරීම හරහා ශ්‍රී ලංකා රජය විසින් ලබා ගත් අරමුදල් වැය කළ ආකාරය ගැන සමස්තයක් ලෙස රජයේ ණය වැය කළ ආකාරයේ කොටසක් ලෙස මිස වෙනම කතා කිරීම අසීරුයි. 2015-2019 කාලය තුළ ශ්‍රී ලංකා රජය විසින් දේශීය මූලාශ්‍ර වලින් රුපියල් බිලියන 5,676.4ක මුදලක් හා විදේශ මූලාශ්‍ර වලින් රුපියල් බිලියන 3,501.5ක් ලෙස රුපියල් බිලියන 9,177.8ක මුදලක් ණය ලෙස ලබා ගත්තා. එයින් 21.0%ක් ස්වෛරිත්ව බැඳුම්කර ණයයි.

ඉහත සඳහන් රුපියල් බිලියන 9,177.8ක මුදල වැය කර තිබෙන්නේ පහත පරිදියි.

දේශීය ණය ආපසු ගෙවීම සඳහා - රුපියල් බිලියන 3,207.3 (34.9%)
විදේශ ණය ආපසු ගෙවීම සඳහා - රුපියල් බිලියන 1,567.3 (17.1%)
දේශීය ණය වල පොලී ගෙවීම සඳහා - රුපියල් බිලියන 2,756.0 (30.0)
විදේශ ණය වල පොලී ගෙවීම සඳහා - රුපියල් බිලියන 853.7 (9.3%)
ප්‍රාථමික අයවැය හිඟය පියවා ගැනීම සඳහා - රුපියල් බිලියන 793.5 (8.6%)

මේ අනුව, එම කාලයේදී ලබාගත් ණය ප්‍රමාණයෙන් 91.4%ක්ම වැය කර තිබෙන්නේ ණය වාරික හා පොලී ගෙවීම සඳහායි. ඒ වගේම, ණය ප්‍රමාණයෙන් 26.4%ක් වැය කර තිබෙන්නේ විදේශ ණය ආපසු ගෙවීම් හා පොලී ගෙවීම් සඳහා. 

විදේශ ණය වල ප්‍රධානම කොටස් දෙක වන්නේ ව්‍යාපෘති ණය හා ස්වෛරිත්ව බැඳුම්කර ණයයි. අලුතෙන් ව්‍යාපෘති ණය ලබා ගත්තත් එම අරමුදල් යොදාගෙන පැරණි ව්‍යාපෘති ණය වල වාරික හෝ පොලී ගෙවීමේ හැකියාවක් නැහැ. ව්‍යාපෘති ණය අදාළ එකඟතා අනුව නිශ්චිත ව්‍යාපෘති වෙනුවෙන් වැය කළ යුතුයි. ඒ නිසා පැරණි ස්වෛරිත්ව බැඳුම්කර වල මුහුණත අගය හා කූපන් පොලී මෙන්ම පැරණි ව්‍යාපෘති ණය වල වාරික හා පොලී ගෙවීම සඳහාද අලුතෙන් ස්වෛරිත්ව බැඳුම්කර ණය ලබා ගන්නට සිදු වෙනවා. 

දේශීය මූලාශ්‍ර වලින් විදේශ විණිමය ණය ලබා ගැනීමේ හැකියාව ඉතා සීමිතයි. එම තත්ත්වය තුළ මුළු ණය ප්‍රමාණයෙන් 26.4%ක් වූ විදේශ ණය වාරික හා පොලී ගෙවීම සඳහා එම ණය ප්‍රමාණයෙන් 21.0%කට සමාන ස්වෛරිත්ව බැඳුම්කර ප්‍රමාණයක් නිකුත් කරන්නට සිදු වීම තේරුම් ගැනීමට අපහසු නැහැ.

වෙබ් ලිපිනය: