වෙබ් ලිපිනය:

Friday, April 28, 2023

උද්ධමනය විශාල ලෙස පහත බසී!


උද්ධමනය ඉතා ඉහළ මට්ටමක පැවති හා වේගයෙන් ඉහළ යමින් තිබුණු පසුගිය වසරේ මැද කාලයේ සිටම අප විසින් දිගින් දිගටම විශ්වාසනීය ලෙස කියූ පරිදි අප්‍රේල් උද්ධමනය විශාල ලෙස අඩු වී තිබෙනවා. මාර්තු මාසයේදී 50.3%ක් වූ උද්ධමනය අප්‍රේල් වන විට 35.3% දක්වා 15.0%කින්ම අඩු වී තිබෙනවා. ආහාර උද්ධමනය 30.6% දක්වාත්, ආහාර නොවන උද්ධමනය 37.6% දක්වාත් අඩු වී තිබෙනවා. 

මේ උද්ධමනය වේගයෙන් අඩු වෙන්නට පටන් ගත්තා පමණයි. මැයි මාසයේදී 25% ආසන්න මට්ටමකටත්, ජූනි මාසයේදී 13% ආසන්න මට්ටමකටත් උද්ධමනය අඩු වීමට නියමිතව ඇති අතර ජූලි මාසය වන විට බොහෝ විට උද්ධමනය තනි අංකයක් දක්වා පහත වැටීමට ඉඩ තිබෙනවා. ප්‍රස්ථාරයේ දැකිය හැකි පරිදි පසුගිය සැප්තැම්බර් මාසයේ සිට මිල මට්ටම ස්ථාවරව පවතින අතර, සැප්තැම්බර්-අප්‍රේල් අතර මාස හතක කාලය තුළ මිල මට්ටම ඉහළ ගොස් තිබෙන්නේ 1.6%කින් පමණයි.

ප්‍රධානම අභියෝගය වූ උද්ධමනය පාලනය කිරීමේ අභියෝගය මේ වන විට ජයගෙන අවසන්ව ඇතත්, ණය ප්‍රතිව්‍යුහගත කිරීමේ  අභියෝගය තවමත් එලෙසම තිබෙනවා. ආර්ථික ස්ථායීකරණ වැඩ පිළිවෙළෙහි සාර්ථකත්වය මුළුමනින්ම මෙන් රඳා පවතින්නේ ණය ප්‍රතිව්‍යුහගත කිරීම සාර්ථක ලෙස අවසන් වීම මතයි.

Friday, April 21, 2023

ජැමෙයිකා සම්මුතිය සහ පෙට්‍රෝ ඩොලර්


හැත්තෑව දශකයට පෙර ලෝකයේ ප්‍රචලිතව තිබුණේ රන් සම්මතය මත පදනම් වූ ස්ථිර විණිමය අනුපාත ක්‍රමයයි. එහෙන් මේ වන විට ලෝකයේ බොහෝ රටවල තිබෙන්නේ පාවෙන විණිමය අනුපාත ක්‍රමයක්. 

පාවෙන විණිමය අනුපාත ක්‍රමය ලොව පුරා තහවුරු වන්නේ 1971-1976 කාලය තුළ ලෝක මුදල් ක්‍රමයෙහි සිදුවන වෙනස්කම් එක්කයි. මෙම ක්‍රමයේ ආරම්භය 1944 බ්‍රෙටන් වුඩ් සම්මුතියයි. 1971දී ඇමරිකාව රන් සම්මතයෙන් ඉවත් වීමෙන් පසුව බ්‍රෙටන් වුඩ් සම්මුතිය තව දුරටත් පවත්වා ගත නොහැකි වෙනවා. ඉන් පසුව, 1976 ජැමෙයිකා සම්මුතියෙන් රන් සම්මතය හා ස්ථිර විණිමය අනුපාත ක්‍රමය වෙනුවට පාවෙන විණිමය අනුපාත ක්‍රමය යෝජනා වෙනවා.

ජැමෙයිකා සම්මුතියේ ප්‍රකාශිත ඉලක්කයක් වන්නේම ජාත්‍යන්තර මුදල් ක්‍රමයෙන් තිරසාර ලෙසම රත්තරන් ඉවත් කිරීමයි. ඒ මගින්, එතෙක් ජාතික මුදල් ඒකක සහ රත්තරන් අතර පැවති සම්බන්ධය අහෝසි වෙනවා. රත්තරන් මිල වෙළඳපොළ ඉල්ලුම හා සැපයුම මත තීරණය වන මිලක් බවට පත් වෙනවා. රත්තරන් තවත් පාරිභෝගික භාණ්ඩයක් බවට පත් වෙනවා. සියවස් ගණනක් පුරා රත්තරන් වලට මුදල් ලෙස තිබුණු පිළිගැනීම සැලසුම් සහගත ලෙස නැති කර දමනු ලබනවා. 

ජැමෙයිකා සම්මුතියේ එකඟතා අනුව ජාත්‍යන්තර මූල්‍ය අරමුදල විසින් අරමුදල සතු වූ රත්තරන් විශාල තොගයක් විකුණා දමනවා. සම්මුතිය අනුව, ලෝකයේ ප්‍රධාන මහ බැංකු වලටද රත්තරන් තොග විකිණීමට සහ නැවත මිල දී නොගැනීමට යෝජනා කෙරෙනවා. ඒ වන විටද ලෝකයේ බොහෝ රටවල නොනිල ලෙස ක්‍රියාත්මක වෙමින් තිබුණු පාවෙන විණිමය අනුපාත ක්‍රමය විධිමත් හා නීත්‍යානුකූල ක්‍රමයක් බවට පත් කෙරෙනවා. 

දශකයකට ආසන්න කාලයක් ලංකාවේ නොනිල ලෙස ක්‍රියාත්මක වෙමින් තිබුණු පාවෙන විණිමය අනුපාත ක්‍රමය 1977දී නිල ක්‍රමය බවට පත් වෙන්නේ මේ පසුබිම තුළයි. එහෙම නැතුව 1977දී සිදු වුනු ආණ්ඩු මාරුව නිසාම නෙමෙයි. 

ලංකාව දැවැන්ත ගෙවුම් ශේෂ අර්බුදයකින් පීඩා විඳි 1967 වසරේ සිටම ලංකාවේ තිබුණේ ද්විත්ව විණිමය අනුපාත ක්‍රමයක්. තේ, රබර්, පොල් අපනයනය කළ අය රජය විසින් නියම කළ අඩු මිලකට තමන් ඉපැයූ විදේශ විණිමය අනිවාර්යයෙන්ම රජයට විකිණිය යුතු වුනා. අනෙක් අපනයනකරුවන්ට පමණක් 65%ක් පමණ වැඩි වෙළඳපොළ මිලට තමන්ගේ විදේශ විණිමය විකිණිය හැකි වුනා. 

රජය විසින් තෝරාගත් ආනයනකරුවන්ට පමණක් නිල විණිමය අනුපාතයට විදේශ විණිමය මිල දී ගත හැකි වුවත්, අනෙකුත් අයට රජය විසින්ම විදේශ විණිමය විකිණුවේ විශාල ලාබයක් තියාගෙන 65%ක පමණ වැඩි මිලකටයි. සැබෑ විණිමය අනුපාතය ලෙස සැලකිය හැකි වූයේ ඉල්ලුම හා සැපයුම සමතුලිත වූ මිලට ආසන්න වූ එම මිල වුවත්, නිල විණිමය අනුපාතය ලෙස සටහන් වුනේ කෘතිම මිලක්. 1977දී මෙම ද්විත්ව විණිමය අනුපාත ක්‍රමය අහෝසි කර එකම විණිමය අනුපාතයක් හඳුන්වා දෙනු ලැබුවා. එමෙන්ම, විණිමය අනුපාතය පා නොකළත්, දිනපතා විචලනය වීමට ඉඩ සලස්වනු ලැබුවා. 

ලංකාව නිල වශයෙන් විණිමය අනුපාතය පා කළේ 2001දී. කෙසේ වුවත්, ඒ පා කිරීමත් නමට පමණක් කළ පා කිරීමක්. 

ජැමෙයිකා සම්මුතියෙන් පසුව ලෝකයේ බොහෝ රටවල් ස්ථිර විණිමය අනුපාත ක්‍රමය අත හැරියත් හැම රටක්ම එසේ කළේ නැහැ. මෙහිදී මැදපෙරදිග කලාපය කැපී පෙනෙනවා. මැදපෙරදිග රටවල් බොහොමයක් විසින්ම තමන්ගේ මුදල් ඒකක රත්තරන් හා ගැට ගසා තබනු වෙනුවට ඇමරිකන් ඩොලරය සමඟ ගැසුවා. මේ සම්බන්ධය බොහොමයක් මැදපෙරදිග රටවල් විසින් මේ දක්වාම පවත්වා ගෙන යනවා.

සවුදි අරාබිය- 1975 වසරේ සිට සවුදි රියාලය නිල වශයෙන් ජාත්‍යන්තර මූල්‍ය අරමුදලේ SDR මුදල් ඒකකයට ගැට ගසා ඇතත්, ප්‍රායෝගිකව රියාලය ඇමරිකන් ඩොලරයට ගැට ගසනු ලැබ තිබෙනවා. ඇමරිකන් ඩොලරයක් සවුදි රියාල් 3.75කට සමානයි.  (SDR මුදල් ඒකකයක වටිනාකම තීරණය වන්නේ ඇමරිකන් ඩොලර්, යුරෝ, යෙන්, බ්‍රිතාන්‍ය පවුම් සහ යුවාන් වල වටිනාකම මතයි.) 

එක්සත් අරාබි එමීර් රාජ්‍යය - 1978 සිට එක්සත් අරාබි එමීර් රාජ්‍යයේ ඩිරාමයද නිල වශයෙන් ජාත්‍යන්තර මූල්‍ය අරමුදලේ SDR මුදල් ඒකකයට ගැට ගසා ඇතත්, ප්‍රායෝගිකව ඩිරාමයද ඇමරිකන් ඩොලරයට ගැට ගසනු ලැබ තිබෙනවා. ඇමරිකන් ඩොලරයක් ඩිරාම් 3.6725කට සමානයි.

කුවේටය - කුවේට් ඩිනාරය 1975 සිට ඇමරිකන් ඩොලරය ඇතුළු ජාත්‍යන්තර මුදල් ඒකක කිහිපයක් අඩංගු දර්ශකයකට ගැට ගසා තිබෙනවා. 2002-2007 කාලය තුළ කුවේට් ඩිනාරය සෘජුවම ඇමරිකන් ඩොලරය හා ගැට ගසා තිබුණා.

ඕමානය - 1973 වසරේ සිට ඕමාන් රියාලය ඇමරිකන් ඩොලරයට ගැට ගසා තිබෙනවා. 1986 සිට ඕමාන් රියාලයක වටිනාකම ඇමරිකන් ඩොලර් 2.6008 ලෙස නොවෙනස්ව තිබෙනවා.

බහරේන් - බහරේන් ඩිනාරයද 1980 සිට නිල වශයෙන් ජාත්‍යන්තර මූල්‍ය අරමුදලේ SDR මුදල් ඒකකයටත්, ප්‍රායෝගිකව ඇමරිකන් ඩොලරයටත් ගැට ගසා තිබෙනවා. ඇමරිකන් ඩොලරයක් බහරේන් ඩිනාර් 0.376ක් වෙනවා.

කටාර් - කටාර් රියාලය 1975 සිට ජාත්‍යන්තර මූල්‍ය අරමුදලේ SDR මුදල් ඒකකයට ගැට ගසා තිබී, 2001දී නීතියක් මගින්ම ඇමරිකන් ඩොලරයට ගැට ගසනු ලැබුවා. කටාර් රියාලයක් ඇමරිකන් ඩොලර් 3.64ක්.

ගල්ෆ් සහයෝගීතා කවුන්සලයට අයත් ඉහත රටවල් සියල්ල එකතු වී 2010 වසර වන විට පොදු මුදල් ඒකකයක් භාවිතා කිරීමේ ඉලක්කයක් 2001 වසරේදී  ඇති කරගත් නමුත්, තවමත් මෙම රටවලට ඒ සඳහා එකඟතාවයකට පැමිණීමට හැකි වී නැහැ. බහරේන්, කුවේට්, කටාර් හා සවුදි අරාබිය යන රටවල් තවමත් මෙම ඉලක්කය තුළ ක්‍රියාකාරීව සිටිනවා. ගල්ෆ් සහයෝගීතා කවුන්සලයට අයත් රටවල් හයෙන් එකක්වත් ප්‍රජාතන්ත්‍රවාදී රටවල් නෙමෙයි.

ඇමරිකන් ඩොලරය හා ගැට ගසා ඇති මුදල් ඒකකයක වටිනාකම තීරණය වන්නේ ඇමරිකන් ඩොලරයක වටිනාකම මතයි. ඒ නිසාම, එවැනි මුදල් ඒකකයක් ඇති රටක උද්ධමනය වන්නේද ආසන්න වශයෙන් ඇමරිකාවේ පවතින උද්ධමනයයි. 

මැදපෙරදිග රටවල් ගණනාවක් විසින්ම තමන්ගේ ජාතික මුදල් ඒකකය ඇමරිකන් ඩොලරය හා ගැට ගසා තිබීම අහම්බයක් නෙමෙයි. මේ රටවල් වල ප්‍රධාන ආදායම් මාර්ගය ඉන්ධන අපනයනයයි. කාලයක් තිස්සේම ඉන්ධන මිල දී ගත් ප්‍රධානම ගැනුම්කරු ඇමරිකාවයි. අනෙක් අතට ඉන්ධන අපනයනය කර ලැබෙන මුදල් ආයෝජනය කළ හැකිව තිබුණු සුරක්ෂිතම මුදල් ඒකකය ඇමරිකන් ඩොලරයයි. 

ඇමරිකාවට ඉන්ධන ආනයනය කර උපයන ඇමරිකන් ඩොලර් පහසුවෙන්ම වෙනත් රටවලදී ගනුදෙනු සඳහා භාවිතා කළ හැකි වූවාක් මෙන්ම ආයෝජනය කිරීමටද හැකි වුනා. තමන්ගේ මුදල් ඒකක ඇමරිකන් ඩොලරය හා ගැට ගැසීමෙන් මැදපෙරදිග රටවලට තමන්ගේ මුදල් වලටද ඇමරිකන් ඩොලරයේ සුරක්ෂිතතාව ආදේශ කර ගත හැකි වුනා. ඒ නිසා මේ රටවල් වෙනත් රටවලට තෙල් අපනයනය කරද්දීද ඇමරිකන් ඩොලර් වලින්ම මිල කර ඇමරිකන් ඩොලර් එකතු කර ගැනීමට පෙළඹුණා. ඉන්ධන මිල ඇමරිකන් ඩොලර් වලින් තීරණය වීම නිසා ඇති වන මිල ස්ථායීතාවය ඇමරිකාවටද වාසියක් වුනා. ඒ නිසා, මේ ක්‍රමය කාලයක් පැවතුණා.

කොහොම වුනත් දැන් මේ සමීකරණය වෙනස් වෙලා. ඇමරිකාව තවදුරටත් ඉන්ධන ආනයනකරුවෙක් නෙමෙයි. දැන් ලෝකයේ ලොකුම ඉන්ධන ආනයනකරු චීනයයි. ඒ නිසාම, ඉන්ධන මිල ස්ථායීව තබා ගැනීමේ උවමනාව වැඩිපුරම තියෙන්නේ චීනයටයි. නැවතත් ඉන්ධන වලින් ස්වයංපෝෂිතව සිටින ඇමරිකාවට තවදුරටත් මැදපෙරදිග තෙල් අවශ්‍ය නැහැ. 

අනෙක් අතට, ඉන්ධන වෙනුවෙන් මුදල් ගෙවීමේදී එසේ ගෙවන මුදල් ඒකකය තීරණය කිරීමට ඇමරිකාවට තිබුණු හැකියාව තවදුරටත් අදාළ නැහැ. කලකට පෙර ඇමරිකාව සතු වූ හෙට්ටු කිරීමේ හැකියාව දැන් චීනය සතුව තිබෙනවා. ඒ නිසා, චීනයට පෙට්‍රෝ ඩොලර් සමඟ තරඟයට පෙට්‍රෝ යුවාන් දැමිය හැකි අවකාශයක් හැදී තිබෙනවා.

Sunday, April 16, 2023

බ්‍රික්ස් මුදල් ඒකකය සහ ඇමරිකන් ඩොලරය


අලුත් අදහසක් නොවුනත්, බ්‍රික්ස් රටවල් පහ එකතු වෙලා ජාත්‍යන්තර මුදල් ඒකකයක් හදන කතාව නැවතත් උඩට ඇවිත් තිබෙනවා. මේ විදිහට අලුත් මුදල් ඒකකයක් හදන්න යන්නේ ඇමරිකන් ඩොලරයට විකල්පයක් ලෙසයි. 

මෙය ඩොලරයට විකල්ප හැදීමට දරා තිබෙන එකම හෝ පළමු උත්සාහය නෙමෙයි. මීට පෙර මේ විදිහට යෝජනා කළ ඇතැම් විකල්ප පසුව සැබෑ විකල්ප බවට පත් වෙලා තිබෙනවා. ඒ අතරින්, සාර්ථකම විකල්පය යුරෝව කියා කියන්න පුළුවන්. බිට්කොයින් වල සිට පසු ගිය වසර කිහිපය තුළ නිර්මාණය කරනු ලැබ ඇති ක්‍රිප්ටෝ මුදල් ඒකක සියල්ලම වගේත් ඩොලරයට විකල්ප ලෙස මතු වී ඇති මුදල් ඒකක ලෙස හඳුන්වන්න පුළුවන්.

ඉහත මුදල් ඒකක වලට අමතරව ඇමරිකාව ඇතුළේම ඩොලරයට විකල්ප ලෙස භාවිතා වන මුදල් ඒකක විශාල ප්‍රමාණයක් තිබෙනවා. ඒවා ගැන ඇමරිකාවෙන් පිටත ලොකු සාකච්ඡාවක් සිදු වෙන්නේ නැහැ. මෙවැනි විකල්ප ගණනාවක් තිබුණත් ඇමරිකන් ඩොලරයට තිබෙන ප්‍රමුඛ තත්ත්වය තවමත් එලෙසම තිබෙනවා. 

ඇමරිකන් ඩොලරයට පෙර ලෝකයේ ප්‍රමුඛ මුදල් ඒකකය වුනේ බ්‍රිතාන්‍ය පවුමයි. ආසන්න වශයෙන් දෙවන ලෝක යුද්ධය පැවති කාලයෙන් පසුව ක්‍රමයෙන් බ්‍රිතාන්‍ය පවුම වෙනුවට ඇමරිකන් ඩොලරය ආදේශ වී ඩොලරය මුල් තැනට පැමිණියා. මේ තත්ත්වය තවමත් එලෙසම තිබෙනවා.

ලෝකයේ මහ බැංකු වල විදේශ වත්කම් වලින් 58%ක් පමණ තවමත් ඇමරිකන් ඩොලර්. කලකට පෙර මෙම ප්‍රතිශතය 70% වැනි මට්ටමක තිබුණා. සංචිත මුදල් ඒකකයක් ලෙස ඇමරිකන් ඩොලරය වෙනුවට වෙනත් මුදල් ඒකක ආදේශ වෙමින් ඇතත්, ඇමරිකන් ඩොලරයට තිබුණු ප්‍රමුඛ ස්ථානය තවමත් එලෙසම තිබෙනවා. 

ජාත්‍යන්තර ගනුදෙනු වලින් අඩකට වඩා තවමත් සිදු වෙන්නේ ඇමරිකන් ඩොලර් වලින්. මේ ගනුදෙනු වලින් සැලකිය යුතු ප්‍රමාණයක් සිදු වන්නේ ඇමරිකාවෙන් පිටතදී වෙනත් රටවල් දෙකක් අතරයි. බැඳුම්කර ඇතුළු ජාත්‍යන්තර ණය ගනුදෙනු වලින් අඩකට වඩා සිදු වන්නේද ඇමරිකන් ඩොලර් වලින්. විදේශ විණිමය හුවමාරු ගනුදෙනු වලින් 90%ක පමණදීම ගනුදෙනුවේ එක පැත්තක් ඇමරිකන් ඩොලර්.

පහතින් තිබෙන්නේ 2022 වසර අවසන් වන විට ලෝකයේ මහ බැංකු වල විදෙස් සංචිත ලෙස පවත්වා ගත් ප්‍රධාන මුදල් ඒකක වල ප්‍රමාණයි. 

මුළු සංචිත ප්‍රමාණය - ඩොලර් බිලියන 11,089.0 (100.0%)

ඇමරිකන් ඩොලර් - ඩොලර් බිලියන 6,471.3 (58.4%)

යුරෝ - ඩොලර් බිලියන 2,270.4 (20.5%)

ජපාන යෙන් - ඩොලර් බිලියන 610.9 (5.5%)

බ්‍රිතාන්‍ය පවුම් - ඩොලර් බිලියන 548.7 (4.9%)

චීන යුවාන් - ඩොලර් බිලියන 298.4 (2.7%)

කැනේඩියානු ඩොලර් - ඩොලර් බිලියන 263.7 (2.4%)

ඕස්ට්‍රේලියන් ඩොලර් - ඩොලර් බිලියන 217.5 (2.0%)

ස්විස් ෆ්‍රෑන්ක් - ඩොලර් බිලියන 25.3 (0.2%)

වෙනත් - ඩොලර් බිලියන 382.9 (3.5%)

මෙම සංයුතියෙහි දැකිය හැකි විශේෂ කරුණක් වන්නේ ලෝකයේ දෙවන විශාලතම ආර්ථිකය නියෝජනය කරන චීනයේ මුදල් ඒකකයට තිබෙන සාපේක්ෂව අඩු ජාත්‍යන්තර පිළිගැනීමයි. මේ පිළිබඳව චීනයට ඇති කණස්සල්ල තේරුම් ගැනීමට අපහසු දෙයක් නෙමෙයි. බ්‍රික්ස් මුදල් ඒකක යෝජනාව හරහා ප්‍රධාන වශයෙන්ම මතු වන්නේ මෙම කණස්සල්ලයි. 

එක්සත් රාජධානියට වඩා විශාල ආර්ථිකයක් තිබෙන ඉන්දියාවට මෙන්ම, ඕස්ට්‍රේලියාවට වඩා විශාල ආර්ථිකයන් නියෝජනය කරන රුසියාවට හා බ්‍රසීලයටද මෙවැනිම කණස්සලක් නොතිබෙන්නට හේතුවක් නැහැ. බ්‍රික්ස් කණ්ඩායම සමඟ සිටින දකුණු අප්‍රිකාවේ ආර්ථිකයනම් ඉහත රටවල් හතරේ ආර්ථිකයන්ට සාපේක්ෂව එතරම් විශාල නැහැ.

කිසියම් රටක මුදල් ඒකකයට ජාත්‍යන්තර පිළිගැනීමක් ලැබීමෙන් අදාළ රටට වාසි ගණනාවක් ලැබෙනවා. ඒ අතරින් ප්‍රධාන වාසිය ආයෝජන ගලා ඒම හරහා මුදල් ඒකකයට ඇති වන ඉල්ලුම නිසා පොලී අනුපාතික ඉතා අඩු මට්ටමක පවත්වා ගනිමින් ණය ලබා ගන්නට හැකි වීමයි. දෙවන වාසිය විදේශ ණය වුවද තමන්ගේ මුදල් ඒකකයෙන්ම ලබාගත හැකි නිසා විණිමය අනුපාතය වෙනස් වීමේ අවදානමට මුහුණ දෙන්නට සිදු නොවීමයි. 

ඉහත වාසි තිබුණත්, මෙහි අවාසිද තිබෙනවා. ප්‍රධානම අවාසිය තමන්ගේ මුදල් ඒකකය ඕනෑවට වඩා ශක්තිමත් වීම නිසා අපනයන තරඟකාරීත්වය පවත්වාගත නොහැකි වීමෙන් දිගින් දිගටම පවතින වෙළඳ ශේෂ හිඟයක් ඇති වීමයි. කාලයක සිට දිගටම පවතින ඇමරිකාවේ වෙළඳ ශේෂ හිඟය මගින් පෙන්නුම් කරන්නේ මෙම අවාසියයි.

එකම හේතුව නොවුනත්, ඇමරිකන් ඩොලරයට තිබෙන පිළිගැනීම පසුපස ඇති ප්‍රධානම සාධකය ඇමරිකානු ආර්ථිකයයි. ඇමරිකානු ආර්ථිකය බ්‍රිතාන්‍ය ආර්ථිකය අභිබවා ප්‍රමුඛ ලෝක ආර්ථිකය බවට පත් වීමත්, ඇමරිකන් ඩොලරය බ්‍රිතාන්‍ය පවුම අභිබවා ප්‍රමුඛ මුදල් ඒකකය වීමත් සමාන්තරව සිදු වූ සිදුවීම් දෙකක්. 

චීන ආර්ථිකය තවමත් ඇමරිකන් ආර්ථිකයට වඩා කුඩා වුවත්, බ්‍රික්ස් රටවල් පහේ ආර්ථිකයන් සියල්ල එකතු කළ විට ඇමරිකන් ආර්ථිකයට වඩා විශාලයි. ඒ වගේම, චීන ආර්ථිකය පමණක් වුවද යුරෝපීය සංගමයේ රටවල් සියල්ලේම ආර්ථිකයන්ට වඩා විශාලයි. පහත තිබෙන්නේ 2021 තත්ත්වයයි.

චීනය - ඩොලර් බිලියන 17,734යි 

ඉන්දියාව - ඩොලර් බිලියන 3,176යි 

රුසියාව - ඩොලර් බිලියන 1,779යි 

බ්‍රසීලය - ඩොලර් බිලියන 1,609යි 

දකුණු අප්‍රිකාව - ඩොලර් බිලියන 419යි 

බ්‍රික්ස් රටවල් පහ - ඩොලර් බිලියන 24,717යි 

ලෝක ආර්ථිකයේ පංගුව - 25.6%යි 


ඇමරිකන් ආර්ථිකය - ඩොලර් බිලියන 23,315යි 

ලෝක ආර්ථිකයේ පංගුව - 24.2%යි 


යුරෝපීය සංගමයේ ආර්ථිකය - ඩොලර් බිලියන 17,177යි.

ලෝක ආර්ථිකයේ පංගුව - 17.8%යි 


එසේනම් බ්‍රික්ස් රටවල් පහ එකතු වී මුදල් ඒකකයක් හැදුවොත් ඩොලරය කඩා වැටෙයිද? අඩු වශයෙන් යුරෝවෙන් ඩොලරයට ආ තරමේ තරඟයක් ඇති වෙයිද? 

බ්‍රික්ස් රටවල් පහ එකතු වී මුදල් ඒකකයක් හදා ගත්තා කියා මෙවැනි තත්ත්වයක් ඇති වීමේ ඉඩක් නැහැ. ඊට ප්‍රධානම හේතුව මෙවැන්නක් "නොගැලපෙන රෝද" එකතු කර හදන කරත්තයක් වීමයි. මෙය යුරෝව හදද්දී පැවති තත්ත්වයට වඩා හාත්පසින්ම වෙනස් තත්ත්වයක්.

යුරෝව හදද්දී වගේම දැනටත් යුරෝපීය රටවල් අතර වෙළඳාමෙන් විශාල පංගුවක් එම රටවල් අතරම සිදු වූ වෙළඳාමයි. යුරෝපීය රටවල් අතර වෙළඳාම සඳහා ඇමරිකන් ඩොලරය වැනි කොහේවත් තිබෙන මුදල් ඒකකයක් යොදා ගැනීමට විශේෂ හේතුවක් තිබුණේ නැහැ. මේ කතාව බ්‍රික්ස් රටවල් වලටද වලංගු වුවත්, එම රටවල් අතර සිදු වන වෙළඳාමේ පරිමාව ඉතා කුඩා එකක්. පහත තිබෙන්නේ 2021දී එක් එක් බ්‍රික්ස් රට විසින් අනෙකුත් රටවල් හතරට සිදු කළ අපනයන ප්‍රමාණයේ වටිනාකමයි. 

චීනය - ඩොලර් බිලියන 239.8යි 

ඉන්දියාව - ඩොලර් බිලියන 38.6යි 

රුසියාව - ඩොලර් බිලියන 83.4යි 

බ්‍රසීලය - ඩොලර් බිලියන 95.5යි 

දකුණු අප්‍රිකාව - ඩොලර් බිලියන 18.7යි 

බ්‍රික්ස් රටවල් පහ - ඩොලර් බිලියන 476.0යි 

ලෝක වෙළඳාමේ පංගුව - 2.1%යි 

මේ අනුව, බ්‍රික්ස් රටවල් එකතු වී අලුත් මුදල් ඒකකයක් හදාගෙන එම රටවල් අතර සිදුවන ගනුදෙනු 100%ක්ම එම අලුත් මුදල් ඒකකයෙන් කළත්, එම ගනුදෙනු සියල්ල ලෝක වෙළඳාමෙන් 2.1% පමණයි. මීට සාපේක්ෂව ඇමරිකාවේ ජාත්‍යන්තර වෙළඳ පරිමාව ඩොලර් බිලියන 4,686.1ක් හෙවත් ලෝක වෙළඳාමෙන් 21.0%ක් තරම් විශාලයි. ඒ වගේම, බ්‍රික්ස් රටවල් පහ ඇමරිකාව සමඟ කරන වෙළඳාම පමණක්ම වුවත් බ්‍රික්ස් රටවල් අතර සිදුවන වෙළඳාම මෙන් දෙගුණයක් හෙවත් ලෝක වෙළඳාමෙන් 4.2%ක්. 

බ්‍රික්ස් රටවල් පහේ දළ දේශීය නිෂ්පාදිත එකතුවෙන් 71.7%ක්ම චීනයේ දළ දේශීය නිෂ්පාදිතයයි. එමෙන්ම, මෙම රටවල් අතර වෙළඳාමෙන් 91.0%ක්ම සිදු වන්නේ චීනය සමඟයි. චීනය හැර අනෙක් රටවල් අතර සිදු වන වෙළඳාම මුළු බ්‍රික්ස් වෙළඳාමෙන් 9.0%ක් පමණයි. ඒ නිසා, කිසියම් සූත්‍රයකට අනුව මෙම රටවල් පහේ මුදල් ඒකක සම්බන්ධ කරමින් අලුත් මුදල් ඒකකයක් හැදුවත්, එහි වටිනාකම බොහෝ දුරට තීරණය වන්නේ චීන යුවානයේ වටිනාකම මතයි. අනෙක් මුදල් ඒකක වලට තිබිය හැක්කේ නාමික බලපෑමක් පමණයි. ඒ නිසා, මෙවැනි මුදල් ඒකකයක් හඳුන්වා දීම යනු ප්‍රායෝගිකව චීන යුවානය ජනප්‍රිය කරවීමකට වඩා වැඩි දෙයක් නෙමෙයි.

චීන යුවානය සංචිත මුදල් ඒකකයක් ලෙස ජනප්‍රිය නොවීමට ප්‍රධානම බාධාව වන්නේද චීනයමයි. මෙය අනෙක් බ්‍රික්ස් රට වල මුදල් ඒකක වලටද අදාළ කරුණක්. බ්‍රික්ස් රටවල් කිසිවක ප්‍රාග්ධන ගිණුම් විවෘත නැහැ. එයට සාපේක්ෂව ජනප්‍රිය මුදල් ඒකක හිමි අනෙකුත් රටවල ප්‍රාග්ධන ගිණුම් විවෘතයි. සංවෘත ප්‍රාග්ධන ගිණුමක් ඇති රටක මුදල් ඒකකයක මිලෙන් එහි නියම මිල නිරූපණය වන්නේ නැහැ. ඒ නිසාම, එවැනි මුදලකට සංචිත මුදල් ඒකකයක් ලෙස විශ්වාසය ගොඩ නගා ගැනීමේ හැකියාවක්ද නැහැ.

චීනය කවර හෝ දිනක ප්‍රාග්ධන ගිණුම විවෘත කළහොත් චීනය වෙත බාහිර ප්‍රාග්ධනය ගලා ඇවිත් චීන යුවානය ශක්තිමත් වෙනවා. චීන යුවානය ඩොලරය සමඟ පහසුවෙන් තරඟ කළ හැකි සංචිත මුදල් ඒකකයක් බවට පත් වෙනවා. එහෙත්, ඒ සමඟම චීනයේ අපනයන තරඟකාරීත්වයද නැති වෙනවා. අපනයන මුල් කරගත් චීනයේ ආර්ථික වර්ධනයද මන්දගාමී වෙනවා. 

චීනය හෝ අනෙකුත් කිසිදු බ්‍රික්ස් රටක් මෙම අත්‍යවශ්‍ය පියවර තබන්නට සූදානමක් ඇති බවක් පෙනෙන්නට නැහැ. ඒ නිසාම, චීන යුවානය හෝ අලුතෙන් හදා ගන්නා බ්‍රික්ස් මුදල් ඒකකයක් සංචිත මුදල් ඒකකයක් ලෙස ජනප්‍රිය වීමේ ලොකු ඉඩක් නැහැ. එසේ ජනප්‍රිය වීමම එක්තරා ආකාරයකින් චීනය විසින් ආර්ථික අර්බුදයකට පාර කපා ගැනීමක්. 

ප්‍රාග්ධන ගිණුම විවෘතව නොතිබීමට අමතරව චීන ව්‍යවසාය මත චීන රජයේ මැදිහත්වීම්ද යුවානය ජනප්‍රිය කරවීමට තිබෙන විශාල බාධාවක්. චීන රජයට අවශ්‍ය විටෙක යුවානයේ වටිනාකම මෙන්ම චීනයේ ඇති යුවාන් වත්කම් වල වටිනාකම්ද විශාල ලෙස වෙනස් වන ආකාරයේ බලපෑමක් කළ හැකියි. මෙම අවදානම හමුවේ යුවානය කෙරෙහි බාහිර විශ්වාසය ගොඩ නැගෙන්නේ නැහැ.

කෙසේ වුවත්, ඩොලරයේ ලෝක අධිපත්‍යයෙහි ප්‍රශ්න කිහිපයක්ම තිබෙනවා. ප්‍රධානම ප්‍රශ්නය ඇමරිකාවේ දේශපාලන අධිකාරිය විසින් ඩොලරය දේශපාලන අවියක් ලෙස භාවිතා කිරීමයි. ඩොලරය ලෝකයේ වඩාත්ම විශ්වාසනීය මුදල් ඒකකය බවට පත් වී තිබෙන්නේ ඇමරිකන් ආර්ථිකයේ ශක්තිය මත පදනම්ව මිස ඇමරිකන් දේශපාලන අධිකාරයේ බලපෑම් නිසා නෙමෙයි. එහෙත්, දේශපාලන අරමුණු මත ඇමරිකන් රජය විසින් වරින් වර විවිධ රටවලට සම්බාධක පමුණුවද්දී සිදුවන්නේ ඩොලරය පිළිබඳව ගොඩ නැගී ඇති මෙම විශ්වාසනීයත්වය බිඳ වැටීමයි. 

ඇමරිකාවේ භාණ්ඩාගාර නිලධාරීන් විසින් ඇමරිකානු රජය විසින් ඩොලරයේ ශක්තිය දේශපාලන අවියක් සේ යොදා ගැනීම පිළිබඳව ඔබාමා, ට්‍රම්ප් මෙන්ම බයිඩන් පරිපාලනයටද අනතුරු අඟවා ඇතත්, වෙනත් රටවල මෙන්ම ඇමරිකාවේද දේශපාලන තීරණ වලදී වැඩි අවධානයක් යොමු වන්නේ කෙටිකාලීන ඉලක්ක වලටයි. බ්‍රික්ස් මුදල් ඒකකයක් හැදීම වැනි යෝජනා එන්නේ මෙවැනි හේතු නිසායි. 

Friday, April 14, 2023

අවුරුදු චක්‍රය


මේ වෙද්දී තවත් සිංහල අලුත් අවුරුද්දක් උදා වෙලා. මෙවර සිංහල අවුරුදු උදාව හෙවත් සූර්යයාගේ මේෂ සංක්‍රාන්තිය සිදු වුනේ ග්‍රෙගෝරියන් දින දසුන අනුව ලංකාවේ වේලාවෙන් අප්‍රේල් මස 14 දින පස්වරු 2:29ටයි. එම මොහොතේදී ශක වර්ෂයෙන් 1944 වසර ගෙවී 1945 වසර උදා වුනා. 

මේ වන විට, සිංහල අලුත් අවුරුද්ද උදාවන්නේ ග්‍රෙගෝරියන් දින දසුන අනුව අප්‍රේල් මස 13 දින හෝ 14 දිනයි. පහතින් ඇත්තේ පසුගිය වසර කිහිපය තුළ එම ව්‍යවහාර දින දසුන අනුව මේෂ සංක්‍රාන්තිය හෙවත් නව අවුරුදු උදාව සිදු වූ මොහොතයි.

2009 අප්‍රේල් 14 පෙරවරු 12:47

2010 අප්‍රේල් 14 පෙරවරු 6:58

2011 අප්‍රේල් 14 පස්වරු 1:01

2012 අප්‍රේල් 13 පස්වරු 7:20

2013 අප්‍රේල් 14 පෙරවරු 1:29

2014 අප්‍රේල් 14 පෙරවරු 7:37

2015 අප්‍රේල් 14 පස්වරු 1:47

2016 අප්‍රේල් 13 පස්වරු 7:48

2017 අප්‍රේල් 14 පෙරවරු 2.04

2018 අප්‍රේල් 14 පෙරවරු 8.13

2019 අප්‍රේල් 14 පස්වරු 2.09

2020 අප්‍රේල් 13 පස්වරු 8.23

2021 අප්‍රේල් 14 පෙරවරු 2.33

2022 අප්‍රේල් 14 පෙරවරු 8.41

2023 අප්‍රේල් 14 පස්වරු 2.59

මේ අනුව පෙනෙන්නේ මේ වන විට අප්‍රේල් 13 දිනක අවුරුදු උදාව සිදුවන්නේ ව්‍යවහාර වර්ෂ ක්‍රමය අනුව අධික අවුරුදු වලදී පමණක් බවයි. එසේ නැත්නම් එය සිදුවන්නේ අප්‍රේල් 14 දිනකයි. එහෙත්, මෙය හැමවිටම මේ අයුරින්ම සිදුවී නැහැ. ඉදිරියේදී එලෙසම සිදුවන්නේද නැහැ. දශක තුන හතරකට පෙර, මා කුඩා කාලයේදී, අවුරුදු උදාව වැඩි වශයෙන්ම සිදුවුනේ අප්‍රේල් 13 දිනකයි.

සිංහල අවුරුදු දිනය ග්‍රෙගෝරියන් දින දසුන අනුව, වසරින් වසර ඉදිරියට තල්ලු වෙනවා. ඒ, සිංහල අවුරුද්දක් ග්‍රෙගෝරියන් අවුරුද්දකට වඩා මඳක් දිග වැඩි නිසා. පසුගිය වසර වල අවුරුදු උදාවන් අතර ගතවූ කාලය පිරික්සූ විට මෙය පැහැදිලි වෙනවා.

2009/10 : දින 365 පැය 6 විනාඩි 11

2010/11 : දින 365 පැය 6 විනාඩි 03

2011/12 : දින 365 පැය 6 විනාඩි 19

2012/13 : දින 365 පැය 6 විනාඩි 09

2013/14 : දින 365 පැය 6 විනාඩි 08

2014/15 : දින 365 පැය 6 විනාඩි 10

2015/16 : දින 365 පැය 6 විනාඩි 01

2016/17 : දින 365 පැය 6 විනාඩි 16

2017/18 : දින 365 පැය 6 විනාඩි 09

2018/19 : දින 365 පැය 5 විනාඩි 56

2019/20 : දින 365 පැය 6 විනාඩි 14

2020/21 : දින 365 පැය 6 විනාඩි 10

2021/22 : දින 365 පැය 6 විනාඩි 08

2022/23 : දින 365 පැය 6 විනාඩි 18

මේ අනුව, සූර්යයාගේ සාපේක්ෂ චලිතය මත පදනම්ව ගණනය කෙරෙන සිංහල අවුරුද්දක් සාමාන්‍යයක් ලෙස දින 365ක් සහ  පැය 6කට වඩා විනාඩි 9-10ක් පමණ දීර්ඝ බව පෙනෙනවා. 

ග්‍රෙගෝරියන් කැලැන්ඩරයේ සාමාන්‍ය වසරක දින ගණන 365ක් වුවත් වසර 4කට වරක් දින 366කින් යුත් අධික අවුරුද්දක් එළැඹෙනවා. ඒ නිසා, සිංහල අවුරුද්දේ දිග හරියටම දින 365ක් සහ පැය 6ක් වීනම්, ග්‍රෙගෝරියන් දින දසුන අනුව වසර හතරක කාලයකට පසුව සිංහල අවුරුදු උදාව සිදු විය යුත්තේ එකම මොහොතකදීයි. එහෙත්, සිංහල අවුරුද්ද දින 365ක් සහ  පැය 6කට වඩා විනාඩි 9-10ක් පමණකින් දීර්ඝ නිසා ග්‍රෙගෝරියන් දින දසුන අනුව මේ මොහොත වසර හතරක චක්‍රයක් තුළ විනාඩි 37කින් පමණ කල් යනවා.

ඉහත හේතුව නිසා සිංහල අවුරුද්ද දවසකින් ඉදිරියට යාමට සියවස් එකහමාරක් පමණ ගත වන නමුත් වෙනත් හේතුවක් නිසා සිංහල අවුරුද්ද මීට වඩා වේගයෙන් ඉදිරියට යනවා. ග්‍රෙගෝරියන් දින දසුන අනුව 1900 වසර වැනි සියවස් වසරක් අධික අවුරුද්දක් වන්නේ සියවස් හතරකට වරක් පමණයි. මේ අනුව, වසර 400ක කාලයක් තුළ සිංහල අවුරුදු උදාව තවත් අමතර දින තුනකින් ඉදිරියට යනවා. සිංහල අවුරුද්ද මේ වන විට අප්රේල් මස 13 හෝ 14 දිනක උදාවන්නේ වසර ගණනක් පුරා මෙසේ ඉදිරියට තල්ලු වීමේ ප්‍රතිඵලයක් ලෙසයි.

ක්වේරෝස් පියතුමා විසින් සටහන් කර ඇති පරිදි (පෙරේරා පියතුමාගේ ඉංග්‍රීසි පරිවර්තනය, වෙළුම 1 පිටුව 107) පෘතුගීසි සමයේදී බක් මහ එළැඹී ඇත්තේ මාර්තු මාසයේදීයි. එමෙන්ම, වෙසක් හා පොසොන් උත්සව පැවතී ඇත්තේ පිළිවෙලින් අප්‍රේල් හා මැයි මාස වලදීයි. රොබර්ට් නොක්ස් ලංකාවේ සිටි කාලයේදී සිංහල අවුරුදු උදාව සිදු වී තිබෙන්නේ මාර්තු මස 27, 28 හෝ 29 වන දිනකයි. ("Their New year is always either the 27th, or the 28th, or the 29th of March"- An Historical Relation of the Island Ceylon in the East Indies. CHAP IV.) 

රොබර්ට් නොක්ස් විසින් හා ක්වේරෝස් පියතුමා විසින් මේ දින වාර්තා කර ඇත්තේ ජුලියන් කැලැන්ඩරය අනුවයැයි සැලකුවහොත්, නිරයන ජ්‍යෝතිෂය අනුව මේ කාලයේ මේෂ සංක්‍රාන්තිය සිදුවිය යුතුව තිබුණු, ග්‍රෙගෝරියන් කැලැන්ඩරය අනුව අප්‍රේල් 8 ආසන්න දිනයක් සමඟ මෙය තරමකට ගැලපෙනවා. එහෙත්, ජේ ඩබ්ලිවු බෙනට් විසින් වාර්තා කර ඇති පරිදි 1841 දී සිංහල අවුරුදු දිනය සමරා ඇත්තේ මාර්තු මස 21 වෙනි දිනයි. ඒ දිනය ගැලපෙන්නේ සායන ජ්‍යෝතිෂය සමඟයි.

සිංහල අවුරුදු උත්සව දිනය මෙන්ම වෙසක් දිනයද ලංකාවේ ප්‍රසිද්ධ නිවාඩු දින බවට පත් කෙරුණේ 1885 මාර්තු 27 දින නිකුත් කළ ගැසට් නිවේදනයක් මඟිනුයි. කොටහේනේ දීපදුත්තාරාමයේ පැවති පෙරහැරට අන්‍යාගමිකයින් විසින් පහර දීමෙන් පසු ඇති වූ ආගමික ගැටුම් හමුවේ කිසියම් සංහිඳියාවක් ඇති කිරීමේ අරමුනින් මෙම නිවාඩු දින ලබා දීම සිදු වෙනවා. ශක වර්ෂ 1805 (ක්‍රිස්තු වර්ෂ 1885/86) ඈපා පංචාංග ලිත අනුව එම වසරේ මේෂ සංක්‍රාන්තිය සිදු වී ඇත්තේ අප්‍රේල් මස 11 දිනයි. ඒ අනුව, 1885 අවුරුදු නිවාඩුව අප්‍රේල් මස 11 වන දිනත්, මේ අයුරින්ම වෙසක් නිවාඩුව අප්‍රේල් මස 28 දිනත් ලබාදී තිබෙනවා. බෞද්ධ කොඩිය පළමුව එළි දක්වා ඇත්තේද 1885 අප්‍රේල් 28 එළැඹුණු වෙසක් පුන් පෝ දිනයේදීයි.

නිවර්තන වසර සමඟ ආසන්නව ගලපමින් සාදා ඇති ග්‍රෙගෝරියන් කැලැන්ඩරයේ අවුරුද්දක් නක්ෂත්‍ර වසරක කාලය සමඟ ගලපමින් සකසා ඇති සිංහල අවුරුද්දකට වඩා මඳක් කෙටි නිසා ඉදිරි වසරකදී සිංහල අවුරුදු උදාව අප්‍රේල් 13 දිනක සිදුවනු ඇත්තේ අධික අවුරුදු වලදී පමණයි. උදාහරණයක් ලෙස ඉදිරි 2024 වසරේදී මෙය සිදු වීමට නියමිතයි. 

එහෙත් මෙයද සිදුවනු ඇත්තේ 2024 වසරද ඇතුළුව තවත් වසර පහකදී පමණයි. බොහෝ විට අවසන් වරට අප්‍රේල් 13 දිනක සිංහල අවුරුද්ද උදාවනු ඇත්තේ 2040 වසරේදීයි. ඉන් පසුව, 2083 වැනි වසරකදී සිංහල අවුරුදු උදාව අප්‍රේල් 15 දක්වා තල්ලු වී, ඉදිරි සියවස ආරම්භ වීමෙන් පසුව, 2103 වැනි වසරකදී සිංහල අවුරුදු උදාව අප්‍රේල් 16 දක්වා තල්ලු වීමට නියමිතයි.

මේ විදිහට සිංහල අවුරුද්ද වසරින් වසර ඉස්සරහට යන්නේ ඇයි?

මෙය තේරුම් ගන්නටනම් අවුරුද්දක් කියන්නේ කුමක්ද කියා තේරුම් ගත යුතුයි. අවුරුද්දක් කියා කියන්නේ අනාගතය පුරෝකථනය කිරීම හා සැලසුම් කර ගැනීම සඳහා මිනිසා විසින් හදාගත් සංකල්පයක්. දවස හා මාසය කියන්නේත් මේ වගේ සංකල්ප දෙකක්.

බොහෝ විට මිනිසා විසින් මුලින්ම හදා ගන්න ඇත්තේ දවස කියන සංකල්පයයි. එය පෘථිවියේ භ්‍රමණය නිසා ඇති වන දිවා රාත්‍රී චක්‍ර වලට සම්බන්ධයි. රෑ වුනාට පස්සේ නැවත එළි වෙනවා කියන එක මිනිස්සුන්ට මුලින්ම නිවැරදිව පුරෝකථනය කරන්න පුළුවන් වූ දෙයක් වෙන්න ඇති.

දවස කියන සංකල්පය හදාගත්තට පස්සේ මාසය කියන සංකල්පයත් හදා ගන්න ඇති. එය හැදෙන්නේ හඳේ චක්‍රයත් එක්ක. අවුරුද්ද කියන සංකල්පය හැදෙන්නේ ඊටත් පස්සේ සෘතු වෙනස්කම් එක්ක සම්බන්ධ වෙලා. මේ සංකල්ප, එකම විදිහටම නොවුනත්, ලෝකය පුරා විවිධ තැන් වල ජීවත් වූ මිනිසුන් විසින් වෙන වෙනම හදාගෙන තිබෙනවා. 

සමහර සංස්කෘති වල දවස පටන් ගන්නේ ඉර උදාවෙන්. තවත් සමහර සංස්කෘති වල ඉර බැසීමේ ඉඳලා. නමුත් පදනම දිවා රාත්‍රී චක්‍රය. ඔය විදිහටම සමහර සංස්කෘති වල පසළොස්වක දවසෙන් මාසය අවසන් වෙනවා. තවත් සමහර සංස්කෘති වල අමාවක දවසෙන් මාසය අවසන් වෙනවා. නමුත් එකම චක්‍රය. 

දවස හා මාසය වගේම අවුරුද්ද කියන සංකල්පය හැදෙන්නෙත් ස්වභාව ධර්මය එක්ක වුනත් අවුරුද්දක් සලකුණු කරන චක්‍රය හරියටම හඳුනා ගන්න එක දවස හෝ මාසය හඳුනා ගන්නා තරම්ම පහසු දෙයක් නෙමෙයි. ඒ නිසා, අවුරුද්ද හරියට හඳුනා ගන්න යම් කාලයක් ගත වෙලා තියෙනවා. ඒ වගේම ලෝකයේ විවිධ සංස්කෘති වල මෙය එක විදිහටම වෙලා නැහැ. අවුරුද්ද හඳුනා ගන්න උදවුවෙන කාලගුණ චක්‍ර දිවා රාත්‍රී චක්‍ර හෝ හඳේ චක්‍ර තරම් නිශ්චිත නොවීම ඊට හේතුවයි. 

කාලගුණ චක්‍ර හැදෙන්නේ ඉර වටා සිදු වන පොළොවේ චලිතය නිසා. මේ චක්‍රය හරියටම විස්තර කරන්නේ නිවර්තන වර්ෂයෙන්. නමුත් කාලගුණ චක්‍ර මිසක් ඉර වටා සිදු වන පොළොවේ චලිතය සෘජුව නිරීක්ෂණය කරන්න බැහැ. ඒ වැඩේට යොදා ගෙන තිබෙන්නේ නිරීක්ෂණය කළ හැකි තාරකා රටාවන්ගේ චලිතයන්. මේ රටාවන් සමපාත වෙන්නේ නක්ෂත්‍ර වර්ෂය එක්ක. නක්ෂත්‍ර වර්ෂය සහ නිවර්තන වර්ෂය අතර තිබෙන පොඩි වෙනස බොහෝ කාලයක් යන තුරු මිනිස්සුන්ට තේරුම් ගන්න බැරි වූ දෙයක්.

ග්‍රෙගෝරියන් දින දසුනට හා ව්‍යවහාර වර්ෂ වලට පාදක වී තිබෙන නිවර්තන වසරක සාමාන්‍ය දිග දින 365ක් පැය 5ක් මිනිත්තු 48ක් හා තත්පර 46ක්. සිංහල අවුරුද්දට පාදක වී තිබෙන නක්ෂත්‍ර වසරක් නිවර්තන වසරකට කාලය දින 365ක් පැය 6ක් මිනිත්තු 9ක් හා තත්පර 10ක්. නිවර්තන වර්ෂයක් නක්ෂත්‍ර වර්ෂයකට වඩා විනාඩි 20කුත් තත්පර 24ක් පමණ දිගින් වැඩියි. මේ වෙනසට හේතුව පෘථිවිය තමා වටා භ්‍රමණය වන අක්ෂයද වසර 26,000කට ආසන්න කාලයකදී සම්පූර්ණ කරන චක්‍රීය චලිතයක යෙදී සිටීමයි. 

උත්තර අර්ධගෝලයේ පිහිටි රටවල වසන්ත සෘතුව ආරම්භ වන වසන්ත විෂුවය වෙනත් වර්ෂ ක්‍රම ගණනාවක මෙන්ම සිංහල අවුරුද්දේද සම්භවයයි. මේ වන විට වසන්ත විෂුවය සිදු වන්නේ මාර්තු 21 හෝ ආසන්න දිනකයි. එනම් සිංහල අවුරුදු දිනට දින 24කට පමණ පෙරයි. මේ වෙනසට හේතුව දීර්ඝ කාලයක් තිස්සේ නිවර්තන වර්ෂය හා නක්ෂත්‍ර වර්ෂය අතර විනාඩි 20ක පමණ කාල වෙනස නොසලකා හැරීමයි. ඊට අමතරව නිවර්තන වර්ෂය මැන ගැනීමේදී ග්‍රෙගෝරියන් දින දසුන හා ඊට පෙර ජුලියන් දින දසුන තුළ සිදුව ඇති මිනුම් වරදත්, සිංහල අවුරුද්ද ගණනය කිරීම සඳහා නක්ෂත්‍ර වසර මැන ගැනීමේදී සිදුව ඇති මිනුම් වරදත් මෙම වෙනස අඩු වැඩි කර තිබෙනවා. 

අපට පසු ගණනය කර සොයා ගත හැකි පරිදි, ක්‍රිස්තු වර්ෂ 543 මාර්තු 19 ආසන්න දිනක මේෂ සංක්‍රාන්තිය මෙන්ම වසන්ත විෂුවයද එකවර සිදු වී තිබෙනවා. ක්‍රිස්තු වර්ෂ 543 කියා කීවත් මේ වන විට ඩයනීසියස් එක්සීජියස් විසින් මුල් වරට ක්‍රිස්තු වර්ෂ නම් වූ සංකල්පය හඳුන්වාදී වසර 18ක් ගතවී තිබුනා පමණයි. ඒ වන විට ක්‍රිස්තු වර්ෂ දැන් මෙන් ප්‍රචලිත වී තිබුණේ නැහැ. පොළොවේ පෙනෙන වාර්ෂික සෘතු විපර්යාස චක්‍රයේ ඇරඹුම් දිනය සේ සැලකිය හැකි වසන්ත විෂුවය සිදු වන දිනය ආකෘතිගත කිරීම සඳහා අහසේ පෙනෙන සංක්‍රාන්ති චක්‍රයේ මේෂ සංක්‍රාන්ති දිනය ගැලපීම සිදු වෙන්න ඇත්තේ මීට ආසන්න කාලයකයි. 

අද අපි දන්නා පරිදි, නක්ෂත්‍ර වර්ෂයක දිග දින 365ක් පැය 6ක් මිනිත්තු 9ක් හා හා තත්පර 9.76ක් වුවත්, සූර්ය සිද්ධාන්තය ඇතුළු පැරණි ජ්‍යෝතිෂ ග්‍රන්ථ සම්පාදනය කළ විද්වතුන් දැනසිටි නක්ෂත්‍ර වර්ෂයක දිග අද අප දන්නා තරමටම නිරවද්‍ය වූයේ නැහැ. මේ ග්‍රන්ථ අතරින් දැනට ඉතිරිව ඇති පැරණිම ග්‍රන්ථය වන සූර්ය සිද්ධාන්තයට අනුව, නක්ෂත්‍ර වසරක දිග දින 365ක් පැය 6ක් මිනිත්තු 12ක් හා තත්පර 36.56ක්. අනෙක් ග්‍රන්ථ වල සඳහන් කාලයද මේ කාලයට ආසන්නයි. මෑතක් වන තුරුම, සියවස් ගණනාවක් පුරා, මේෂ සංක්‍රාන්තිය සිදුවන අවස්ථාව ගණනය කිරීම සඳහා යොදාගෙන ඇත්තේ මේ කාලය මිස දැන් අප දන්නා නිවැරදිම කාලය නෙමෙයි. 

ඒ කාලයේදී භාවිතා වුනු ජුලියන් දින දර්ශනයේ වසරක සාමාන්‍ය දිග දින 365කුත් පැය 6ක් පමණක් නිසා, ජුලියන් දින දර්ශනයට සාපේක්ෂව, එම වසරේ සිට වසරකට මිනිත්තු 12ක් හා තත්පර 36.56 බැගින් මේෂ සංක්‍රාන්තිය සිදුවන වෙලාව ඉදිරියට ගොස් තිබෙනවා. 1582දී ග්‍රෙගෝරියන් දින දර්ශනය හඳුන්වාදෙන විට වසර 1039ක් තිස්සේ වසරකට මිනිත්තු 12ක් හා තත්පර 36.56 බැගින් (ජුලියන් දින දර්ශනයට සාපේක්ෂව) දින 9ක් පමණ ඉදිරියට පැමිණි මේෂ සංක්‍රාන්තිය මාර්තු 26 ආසන්න දිනක සිදු වී තිබෙනවා. රොබර්ට් නොක්ස්ගේ හා ක්වේරෝස් පියතුමාගේ වාර්තා වල ඇති සිංහල අවුරුදු දිනය මේ දිනය සමඟ සැසඳීමෙන් පෙනී යන්නේ 1582 වසරින් පසුවද ජුලියන් දින දර්ශනය ලංකාවේ දිගටම භාවිතා කර ඇති බවයි. 

බ්‍රිතාන්‍යය විසින් 1752දී ග්‍රෙගෝරියන් දින දර්ශනය භාවිතා කිරීම නීත්‍යානුකූලව ආරම්භ කරමින් පණතක් හඳුන්වා දුන් කාලය වෙද්දී ජුලියන් දින දර්ශනය අනුව ලංකාවේ සිංහල අවුරුද්ද ඇරඹී තිබෙන්නේ මාර්තු 27 ආසන්න දිනයකයි. එමෙන්ම, 1751 දක්වා බ්‍රිතාන්‍යයේ (ස්කොට්ලන්තයේ හැර) අවුරුද්ද ඇරඹුණේද ජනවාරියේදී නොව මාර්තු 26 දිනයි. නව පණත හඳුන්වාදීමත් සමඟ බ්‍රිතාන්‍යයේ හා යටත් විජිත වල නීත්‍යානුකූලව වසරේ ආරම්භය ජනවාරි පළමුවනදා වූවා පමණක් නොව දින 11ක් කැලැන්ඩරයෙන් ඉවත් කෙරුණා. 

ලංකාව තුළ ග්‍රෙගෝරියන් දින දර්ශනය භාවිතයට ගැනීමේ ප්‍රතිඵලයක් ලෙස සිංහල අවුරුද්ද අප්‍රේල් 9 පමණ දක්වා කල් ගොස් තිබෙනවා. එයට අනුරූපව වෙසක් පෝය ඇතුළු අනෙකුත් පෝය දිනද, ව්‍යවහාර දින දර්ශනයට සාපේක්ෂව, කල් ගොස් තිබෙනවා. 

නිවර්තන අවුරුද්ද අනුව සකසා ඇති ග්‍රෙගෝරියන් අවුරුද්ද නිවර්තන අවුරුද්දට වඩා මිනිත්තුවකට ආසන්න කාලයක් (තත්පර 58ක් පමණ) කෙටි වුවත්, ජුලියන් අවුරුද්දකට වඩා මිනිත්තු 10කුත් තත්පර 48ක් දිගින් වැඩි නිසා ග්‍රෙගෝරියන් දින දර්ශනය භාවිතයට ගැනීමෙන් පසුව සිංහල අවුරුද්ද ජුලියන් අවුරුද්ද පැවති සමයේදී සිදුවූවාට වඩා දෙගුණයක පමණ වේගයෙන්, වසරකට මිනිත්තු 23.4ක් පමණ කාලයකින් ඉදිරියට යනවා. එහෙත් මෙය දිගු කාලයක් තුළ සාමාන්‍ය වශයෙන් සිදු වන්නක් මිස වසරින් වසර එක ලෙස සිදු වන දෙයක් නෙමෙයි. 

මේ වන විට මේෂ සංක්‍රාන්තිය සිදුවන දිනය ගණනය කිරීම සඳහා සූර්ය සිද්ධාන්තයේ සඳහන් වර්ෂයක කාලය වෙනුවට නිවර්තන වර්ෂයක නිවැරදි දිග යොදා ගන්නා බව පෙනෙනවා. ඒ නිසා, ඉහත වෙනස මිනිත්තු 19ක් පමණ දක්වා අඩු වී තිබෙනවා. මේ අනුව, ග්‍රෙගෝරියන් දින දර්ශනය තුළ සාමාන්‍ය වශයෙන් වසර 71කට පමණ වරක් සිංහල අවුරුද්ද හා සිංහල චන්ද්‍රමාස දවසකින් ඉදිරියට තල්ලු වෙනවා.

හැබැයි එයින් අදහස් වන්නේ මෙය වසර 71ක චක්‍රයක් ලෙස සිදුවන බව නෙමෙයි. ඒ ග්‍රෙගෝරියන් දින දර්ශනයේ චක්‍රය විධිමත් නොවන එකක් නිසා. වසර 1200ක කාලයක් සැලකුවොත්, 400, 800, 1200 අවුරුදු වලදී හැර, සියයෙන් බෙදෙන අනෙක් අවුරුදු 9දීත්, ඊට අමතරව ආසන්න වශයෙන් වසර 157කට වරක් ලෙස තවත් 7-8 වරකුත් ලෙස දින 16-17කින් සිංහල අවුරුද්ද ඉදිරියට යනවා. එවිට සාමාන්‍ය වශයෙන් වසර 71කට ආසන්න කාලයක්. 

Thursday, April 13, 2023

සුබ අලුත් අවුරුද්දක්!

හෙට (2023 අප්‍රේල් 14) තවත් සිංහල අලුත් අවුරුද්දක් උදාවෙනවා. මෙවර සිංහල අවුරුදු උදාව හෙවත් සූර්යයාගේ මේෂ සංක්‍රාන්තිය සිදු වන්නේ ග්‍රෙගෝරියන් දින දසුන අනුව අප්‍රේල් මස 14 දින පස්වරු 2:29ටයි. ඒ මොහොතේදී ශක වර්ෂයෙන් 1944 වසර ගෙවී 1945 වසර උදා වෙනවා. 


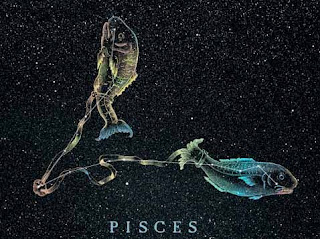
මේ සමඟ පළ කර ඇති පළමු ඡායාරූපයෙන් පෙනෙන්නේ මීන රාශිය ලෙස හඳුනාගන්නා තාරකා රටාවයි. හඳුනාගැනීමේ පහසුව සඳහා අදාළ තාරකා ඉරිවලින් යා කර තිබෙනවා. මේ තාරකා රටාව නූලකින් බැඳුණු මාළුන් දෙදෙනෙකු ලෙස මුලින්ම බැබිලෝනියානුවන් විසින් හඳුනා ගනු ලැබූ අතර මීන යන සංස්කෘත නම මෙන්ම ඒ සඳහා බටහිර භාවිතා වන ලතින් නමද (Pisces) මාළුවා/ මාළු යන අරුත සපයනවා (දෙවන රූපය බලන්න).


මේ තාරකා එක් පොකුරක් ලෙස පොළොවට මෙසේ පෙනුණත් ඒවා ඇත්තටම තියෙන්නේ එකිනෙකට ආලෝක වර්ෂ ගණනක් දුරිනුයි. එම තාරකා වලින් දහයකම හඳුනාගත් ග්‍රහලෝක තිබෙනවා. මීන රාශි මණ්ඩලයේ දීප්තිමත්ම තාරකාව වන ඊටා පිසියම් (Eta Piscium) ආලෝක වර්ෂ 294ක් ඈතින් පිහිටා ඇති කහ යෝධයෙක්. ඉර මෙන් 26 ගුණයක් විශාල, 3.5-4 ගුණයක ස්කන්ධයක් ඇති එහි දීප්තිය ඉරේ දීප්තිය මෙන් 316 ගුණයක් [1].

දෙවෙනියට දීප්තිමත්, ඉර මෙන් දහ ගුණයක් විශාල හා 61 ගුණයක් දීප්තිමත් ගැමා පිසියම් තාරකාවද කහ යෝධයෙක් වන අතර ආලෝක වර්ෂ 138ක් දුරින් පිහිටා තිබෙනවා. ආලෝක වර්ෂ 106ක් දුරින් පිහිටා ඇති ඔමේගා පිසියම් ඉර මෙන් 20 ගුණයක් විශාල වන අතර, අයෝටා පිසියම් තරුව ආලෝක වර්ෂ 44.73ක් දුරින් පිහිටා ඇති ඉරට වඩා තරමක් විශාල තරුවක්.

මේ තාරකා පද්ධතියේ ඉතිරි තාරකා ඔමික්රොන් පිසියොන්, ඇල්ෆා පිසියම්, එප්සිලෝන් පිසියම්, ඩෙල්ටා පිසියම්, තීටා පිසියම්, නියු පිසියම්, බීටා පිසියම් (අරාබි බසින් ෆුම් අල්-සම්මක් හෙවත් මාළු කට), කප්පා පිසියම්, ලැම්ඩා පිසියම්, සීටා (zeta) පිසියම්, 19 පිසියම් (TX පිසියම්), 107 පිසියම්, 96G පිසියම්, 54 පිසියම්, 6G පිසියම් හා වැන් මානන්ගේ තරුව ලෙස නම් කර තිබෙනවා. තාරකා රටාවේ ෂඩාශ්‍රය සැදී ඇත්තේ ගැමා, කප්පා, ලැම්ඩා, අයෝටා, තීටා හා 19 පිසියම් තරු හයෙනුයි. ආලෝක වර්ෂ 148ක් ඈතින් පිහිටි සීටා පිසියම් (ζ Psc) යනු ජ්‍යෝතිෂයේදී රේවතී නැකත ලෙස හඳුනාගන්නා තාරකාවයි.


මීන රාශිය ලෙස හඳුනාගන්නා තාරකා රටාවට සාපේක්ෂව, මේෂ රාශියට අදාළ තරු රටාව සාපේක්ෂව ඉතා සරල එකක් (තෙවන ඡායාරූපය). මෙය බැබිලෝනියානුවන් විසින් මුලින්ම ගොවියෙකු ලෙස හඳුනාගත් නමුත් පසුව ගොවියා එළුවෙකු වෙනවා (සිවුවන රූපය). 


මේෂ රාශිය ලෙස හඳුනාගන්නා තාරකා මණ්ඩලයේ හඳුනාගත් ග්‍රහලෝක සහිත තාරකා පහක් තිබෙනවා. මෙහි ප්‍රධාන තාරකා ඇල්ෆා ඒරියටිස්, බීටා ඒරියටිස්, ඩෙල්ටා ඒරියටිස්, ගැමා ඒරියටිස්, සී ඒරියටිස් හා එප්සිලෝන් ඒරියටිස් ලෙස හැඳින්වෙනවා. බීටා හා ගැමා ඒරියටිස් ලෙස හැඳින්වෙන්නේ පළමු නැකත වන අස්විද නැකත ලෙස ජ්‍යෝතිෂයේදී හඳුනාගන්නා තාරකා රටාවයි. 35 ඒරියටිස්, 39 ඒරියටිස් හා සී ඒරියටිස් හෙවත් 41 ඒරියටිස් ලෙස හැඳින්වෙන්නේ දෙවන නැකත වන බෙරණ නැකත ලෙස ජ්‍යෝතිෂයේදී හඳුනාගන්නා තාරකා රටාවයි. 

අරාබි බසින් රාස්-අල්-හමාල් (එළු හිස) ලෙස හැඳින්වෙන ඇල්ෆා ඒරියටිස් තරුව ආලෝක වර්ෂ 66ක් දුරින්ද, බීටා ඒරියටිස් ආලෝක වර්ෂ 59.6ක් දුරින්ද, ගැමා ඒරියටිස් ආලෝක වර්ෂ 160ක් දුරින්ද, ඩෙල්ටා ඒරියටිස් ආලෝක වර්ෂ 168ක් දුරින්ද, සී ඒරියටිස් හෙවත් බෙරණ තරුව ආලෝක වර්ෂ 160ක් දුරින්ද, එප්සිලෝන් ඒරියටිස් ආලෝක වර්ෂ 293ක් දුරින්ද පිහිටා තිබෙනවා.

මීන හා මේෂ රාශි ඇතුළු රාශි දොළහත්, නැකැත් ලෙස සිංහලෙන් හඳුන්වන නක්ෂත්‍ර තාරකා මණ්ඩල විසිහතත් අහසේ ස්ථානගත වී ඇති ආකාරය අනුව නැගෙනහිර ක්ෂිතිජයෙන් චක්‍රීය රටාවකට මතු වෙනවා. හඳ එළිය වැඩි දවසක දැකිය නොහැකි වුවත්, හඳ එළිය අඩු, වලාකුළුද අඩු දවසක අහස නිරීක්ෂණය කළොත් මේ රාශි දොළහ මෙන්ම නැකැත් විසිහතද හඳුනාගැනීමට බැරිකමක් නැහැ. එහෙත්, මෙම රාශි හා නැකැත් සියල්ලම එකවර දැකීමේ හැකියාවක් නැහැ. පියවි ඇසින් දැක හඳුනාගත හැකි රාශි හා නැකැත් දවස හා වෙලාව අනුව තීරණය වෙනවා. 

මේෂ රාශිය මෙන්ම මීන රාශියද අපට පියවි ඇසින් නිරීක්ෂණය කළ හැකියි. සූර්යයාද අපට නිරීක්ෂණය කළ හැකියි. එහෙත්, මේෂ සංක්‍රාන්තිය අපට පියවි ඇසින් නිරීක්ෂණය කළ නොහැකියි. හෙට (අප්‍රේල් 14) මේෂ සංක්‍රාන්තිය සිදු වන විට ලංකාවට හවස් කාලයයි. ඒ වෙලාවේ ඉර අහසේ පෙනෙන්නට තිබුණත්, ඉර එළිය නිසා මීන රාශිය හෝ මේෂ රාශිය පියවි ඇසින් දැකිය නොහැකියි. ඒ නිසාම මේෂ සංක්‍රාන්තිය සිදුවන ආකාරයද පියවි ඇසින් දැකිය නොහැකියි

මේ වසරේ මේෂ සංක්‍රාන්තිය සිදුවන්නේ දිවා කාලයේ වුවත්, ලබන (2024) වසරේදී මෙය සිදු වීමට නියමිතව ඇත්තේ ලංකාවේ වේලාවෙන් පස්වරු නවයට පමණ නිසාත්, හඳ එළිය අඩුවෙන් ඇති අමාවක පෝය පසු වී දින කිහිපයකට පසු දිනක නිසාත්, වැසි දිනයක් නොවුවහොත් පහසුවෙන්ම අහසේ තාරකා රටා පියවි ඇසින් දැක හඳුනාගත ගත හැකියි. එහෙත්, ඒ වෙලාවේ මීන හා මේෂ රාශි මෙන්ම ඉරද තිබෙන්නේ පොළොවේ අනෙක් පැත්තේ නිසා මේෂ සංක්‍රාන්තිය දෑසින් දකින්නට කෙසේවත් ඉඩක් නැහැ.

මේෂ සංක්‍රාන්තිය යනු පොළොවේ සිටින නිරීක්ෂකයෙකුට "දැකිය හැකි" පරිදි සූර්යයා මීන රාශියේ හා මේෂ රාශියේ සීමා වෙන් කරන බෙදුම් ඉර පසු කිරීමයි. මෙය සිදුවන්නේ රාත්‍රී කාලයකනම්, පොළොවට ආවරණය වන නිසා, කෙසේවත් දැකිය නොහැකියි. දිවා කාලයේ මෙය සිදු වුවද, සූර්යයාගේ ආලෝකය නිසා මීන හා මේෂ රාශි නියෝජනය කරන තාරකා පන්ති පියවි ඇසින් දැකිය නොහැකියි. හරියටම සිදුවන මොහොත කෙසේවත් දැකිය නොහැකි වුවත්, මෙම සංසිද්ධිය ආසන්න ලෙස හෝ පියවි ඇසින් දැකිය හැක්කේ දිවා කාලයක මේෂ සංක්‍රාන්තිය සිදු වී, හරියටම ඊට ආසන්න මොහොතක පූර්ණ සූර්යග්‍රහණයක් සිදු වුවහොත් පමණයි. එයද ඉතාම දුලබ සිදුවීමක්. ඒ නිසා, මේෂ සංක්‍රාන්තිය යනු වියුක්තව සිතා මනසින් දැකිය යුතු දෙයක්. 

වසර දහස් ගණනකට පෙර ජීවත් වූ විද්‍යාර්ථින්ටද මේෂ සංක්‍රාන්තිය කවදාවත් පියවි ඇසින් දැකිය හැකි වූයේ නැහැ. එහෙත්, දිවා කාලයේ ඉරේ ගමනත්, රාත්‍රී කාලයේ තාරකා වල ගමනත් නිරීක්ෂණය කිරීම මගින් පියවි ඇසට නොපෙනෙන අවස්ථා වල අදාළ ග්‍රහවස්තු හා තාරකා වල සාපේක්ෂ චලිතය ආකෘතිගත කිරීම මගින් මේෂ සංක්‍රාන්තිය සිදුවන වෙලාව හරියටම නිගමනය කිරීමට ඔවුන්ට හැකි වුනා. සංයුක්ත නිරීක්ෂණ මත පදනම්ව වියුක්ත ආකෘතියක් ගොඩනගා ගෙන වසර දෙදහසකට පමණ පෙර ඔවුන්ට මෙවැනි ගණනය කිරීමක් කළ හැකි වීම අපූරු දෙයක්.

මේෂ සංක්‍රාන්තිය සමරන සියල්ලන්ටම සුබ අළුත් අවුරුද්දක්!

(මෙම ලිපිය 2017 අප්‍රේල් 13 දින පළ කළ ලිපියක් තරමක් සංශෝධනය කර නැවත පළ කිරීමක්.)

Sunday, April 9, 2023

ධන බද්ද හා ධන සම්ප්‍රේෂණ බද්ද


ලංකාවේ සමස්ත ආර්ථික අර්බුදයට කෙසේ වුවත් මෑතකාලීන දැවැන්ත ආර්ථික කඩා වැටීමට ආසන්නම හේතුවක් වන්නේ 2020දී සිදු වූ අවිචාරවත් බදු කැපිල්ලයි. මෙහිදී "දේශීය විසඳුම්" හෝ "විකල්ප විසඳුම්" වැනි සන්නාම ඉස්සරහට දමමින් සම්මත දැනුම බැහැර කෙරුණා.

බදු කැපිල්ලෙන් රාජ්‍ය ආදායම් විශාල ලෙස පහත වැටුණා. අයවැය හිඟය විශාල ලෙස ඉහළ ගොස් ණය ගැනීමේ අවශ්‍යතාවය විශාල ලෙස ඉහළ ගියා. වැඩියෙන් ණය ගන්න යද්දී පොලී අනුපාතික අනුරූප ලෙස ඉහළ යාමට ඉඩ හැරිය යුතු වුවත්, ඒ වැඩේ සිදු වුනෙත් නැහැ. ඒ නිසා, හිඟය පියවන්න වුනේ මහ බැංකුවෙන් ණය ගැනීමෙන් හෙවත් සල්ලි අච්චු ගැසීමෙන්. 

වැඩි වැඩියෙන් සල්ලි අච්චු ගහද්දී රුපියලේ සාපේක්ෂ වටිනාකම අඩු වෙනවා. එවිට එය නිරූපණය වන පරිදි ඩොලරයක මිල ඉහළ යාමට ඉඩ හැරිය යුතුයි. එය නොකළ නිසා ඩොලර් ලාබ වෙලා වේගයෙන් රුපියල් ඩොලර් වුනා. රටේ ඩොලර් සංචිත සිඳී ගොස් ඩොලර් අර්බුදයක් ආවා. ප්‍රශ්නයේ මුල තිබුණේ අවිචාරවත් බදු කැපිල්ල.

බදු කැපිල්ලටද පසුබිමක් තිබුණා. විශාල අයවැය හිඟයක් පවත්වා ගැනීම, පොලී අනුපාතික පහළින් තියා ගැනීම සහ විණිමය අනුපාතය ඕනෑවට වඩා ශක්තිමත්ව තියා ගැනීම 2015ට පෙරද වසර ගණනක් තිස්සේ සිදු වූ නිසා 2015 වන විට ලංකාව ආර්ථික අර්බුදයක් කිට්ටුවටම ඇවිත් තිබුණා. IMF ගිහින් එම ආර්ථික අර්බුදය වලක්වා ගනු ලැබුවා. ඒ සඳහා බදු වැඩි කර අයවැය හිඟය අඩු කරන්න සිදු වුනා. ඩොලරය ඉහළ යන්න දෙන්න වුනා. ආර්ථික වර්ධනය සීමා වෙන්න ඉඩ හරින්න සිදු වුනා. 

ඉහත පිරිමැසුම් ක්‍රියාමාර්ග කිසිවක් ආකර්ශනීය දේවල් වුනේ නැහැ. බදු කැපිල්ල, පොලී අනුපාතික පහළින් තියා ගැනීම, ඩොලරයක මිල පාලනය කිරීම ආදී හැම දෙයක්ම සිදු වුනේ ඔය පසුබිමේ. සම්මත දැනුම ප්‍රතික්ෂේප කරමින් ක්‍රියාත්මක කළ මෙම "ගෘහස්ථ විසඳුම්" වල ප්‍රතිඵල ලොකු මිලක් ගෙවීමෙන් පසුව ශ්‍රී ලාංකිකයින් විසින් තේරුම් ගත්තා.

මේ වෙද්දී බදු ඉහළ දැමීම මගින් වැරැද්ද නිවැරදි කර තිබෙනවා. බදු වැඩිවීම රටට දැනෙන නමුත් උද්ධමනය තරමටම දැනෙනවා කියා මම හිතන්නේ නැහැ. උද්ධමනය දිගටම පැවතියේනම් එහි හානිය අනිවාර්යයෙන්ම වඩා වැඩියි. දැනටමත් බදු ඉහළ දමා අවසන් බැවින් "පීඩා කිරීමේ කාලය" බොහෝ දුරට අවසානයි. පැනවීමට තව දුරටත් ඉතිරිව තිබෙන්නේ ධන බද්ද හා ධන සම්ප්‍රේෂණ බද්ද පමණයි. 

ධන බද්දක් යනු කුමක්ද?

ලංකාව ඇතුළු ලෝකයේ බොහොමයක් රටවල් ආදායම් බදු අය කරනවා. එහෙත් ධන බදු (wealth tax) අය කරන්නේ ලෝකයේ රටවල් අතරින් අතළොස්සක් පමණයි. ඇතැම් විට ධන බදු ප්‍රාග්ධන බදු (capital tax) ලෙසද හැඳින්වෙනවා. ධන බදු තේරුම් ගැනීම සඳහා පහසුම ක්‍රමය ධන බදු හා ආදායම් බදු සංසන්දනය කිරීමයි.

ධන බදු අය කරන්නේ ධනය මතයි. ආදායම් බදු අය කරන්නේ ආදායම මතයි. ධනය හා ආදායම අතර තිබෙන්නේ කවර ආකාරයක සම්බන්ධයක්ද?

ආර්ථික විද්‍යාවේදී (මෙන්ම භෞතික විද්‍යාව වැනි වෙනත් විද්‍යාවන්හි හා ගිණුම්කරණය වැනි තාක්ෂණික විෂයයන් තුළ) හමු වන විචල්‍යයන් සංචිත විචල්‍යයන් (stock variables) සහ ධාරා විචල්‍යයන් (flow variables) ලෙස වර්ග කළ හැකියි. සංචිත විචල්‍යයකින් පෙන්වන්නේ, පොකුණක ඇති ජල ප්‍රමාණය මෙන්, කිසියම් නිශ්චිත මොහොතක පවතින තත්ත්වයයි. මෙයින් වෙනස්ව ධාරා විචල්‍යයකින් පෙන්වන්නේ, දිය ඇල්ලකින් පහතට වැටෙන ජලය මෙන්, නිශ්චිත අවස්ථා දෙකක් අතර සිදුවන දෙයක්. 

ධනය යනු සංචිත විචල්‍යයක්. ආදායම් යනු ධාරා විචල්‍යයක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ පොල් ගස් ගණන ධනයක්. ඒ පොල් ගස් වලින් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් පොල් ගෙඩි ගණන ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ කිකිළියන් ගණන ධනයක්. ඒ කිකිළියන්ගෙන් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් බිත්තර ප්‍රමාණය  ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබට අයිතිව තිබූ කුඹුරු ඉඩම් ප්‍රමාණය ධනයක්. ඒ කුඹුරු ඉඩම් වලින් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලබා ගත් වී ප්‍රමාණය  ආදායමක්.

- කිසියම් නිශ්චිත දිනක ඔබ සතුව බැංකුවේ තිබුණු මුදල් ප්‍රමාණය ධනයක්. ඒ මුදල් වෙනුවෙන් කිසියම් නිශ්චිත කාලාන්තරයක් තුළ ලැබුණු පොලිය ආදායමක්.

ධනය වැඩිවන තරමට එම ධනය වෙනුවෙන් ප්‍රතිලාභ සේ ලැබෙන ආදායමද සාමාන්‍යයෙන් ඉහළ යනවා. ආදායම වැඩි වන තරමට ධනය වැඩි වීමේ ඉඩකඩ ඉහළ යන නමුත් එසේ වන්නේ පරිභෝජනය ආදායමට වඩා අඩුනම් පමණයි. පරිභෝජනය ආදායමට වඩා වැඩිනම් සිදු වන්නේ ධනය ක්‍රමයෙන් අඩු වීමයි. 

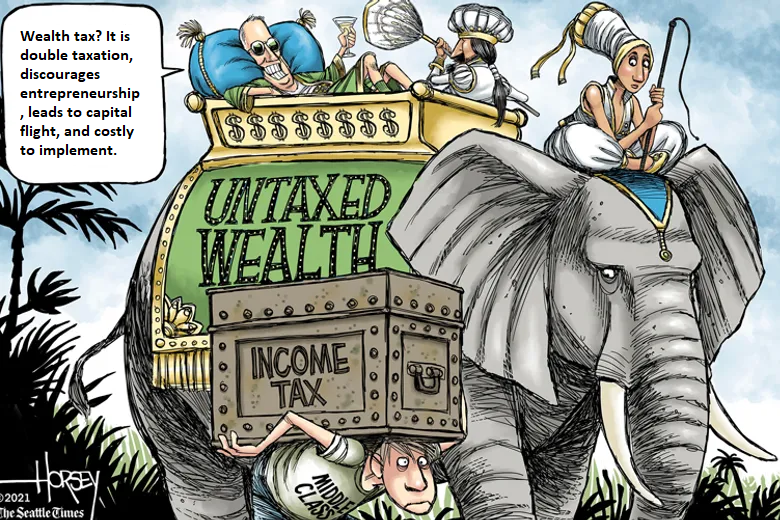
ධනය මත බදු අය කිරීම සමාජවාදී අදහසක්. එහෙත් සමාජවාදී අදහසක් වන්නට පෙර සිටම පැවති පෞරාණික අදහසක්. මෙහි ප්‍රධාන අරමුණ ආදායම් විෂමතා අඩු කිරීමයි. ආදායම් බදු වලින්ද ආදායම් විෂමතා අඩු කිරීම ඉලක්ක කරන නමුත් බොහෝ විට ධන බදු වල එකම අරමුණ ආදායම් විෂමතා අඩු කිරීමයි. ධන බද්දක් කියන්නේ දක්ෂිණාංශික මතධාරීන් විසින් දැඩි ලෙස විරුද්ධ වන බද්දක්.

ධන බද්දක් අය නොකිරීමට හේතු ගණනාවක් තිබෙනවා. මේ හේතු නිසාම දැන් ලෝකයේ බොහෝ රටවල් ධන බදු අය කරන්නේ නැහැ. මුලින් ධන බදු අය කළ රටවල්ද පසුකාලීනව ධන බදු අහෝසි කර තිබෙනවා. යුරෝපයේ රටවල් ගණනාවක් විසින්ම කලකට පෙර ධන බදු අය කර ඇතත්, පසුව එම ධන බදු අහෝසි කර තිබෙනවා. යුරෝපීය රටවල් අතරින් මේ වන විට ධන බදු අය කරන්නේ නෝර්වේ, ස්පාඤ්ඤය හා ස්විට්සර්ලන්තය පමණයි. 

අසල්වැසි ඉන්දියාව විසින් 1957 සිට ධන බද්දක් අය කළත් 2016 අප්‍රේල් 1 දින සිට එම බද්ද අහෝසි කළා. පකිස්ථානය 1963දී ධන බද්දක් පනවා 2002දී එය අහෝසි කළා. 1958 වසරේ සිට ලංකාවද ධන බද්දක් අය කළා. 1992දී මෙම බද්ද අහෝසි කරනු ලැබුවා. 

පසුගිය දශක දෙක තුනක පමණ කාලය තුළ ලෝකයේ රටවල් ධන බද්ද අහෝසි කරමින් සිටියත් ඉතා මෑතක සිට නැවතත් මෙම බද්ද පිළිබඳව යම් උනන්දුවක් ඇති වී තිබෙනවා. ඇමරිකාවේ බර්නි සැන්ඩර්ස් සහ ජර්මනියේ සමාජ ප්‍රජාතන්ත්‍රවාදී පක්ෂය වැනි පක්ෂ හා කණ්ඩායම් විසින් මෑතකදී ධන බදු පැනවීම යෝජනා කරමින් ඒ වෙනුවෙන් පෙනී සිට තිබෙනවා.

ධන බද්දක් නොපැනවිය යුත්තේ ඇයි?

ධන බද්දකට විරුද්ධව ගෙන එන ප්‍රධාන තර්ක පහත පරිදි පෙළ ගැස්විය හැකියි.

1. එකම ආදායම මත දෙවරක් බදු ගෙවන්නට සිදු වීම- ධනය කියා කියන්නේ පරිභෝජනය නොකර ඉතිරි කරගත් ආදායම්. ආදායම් බදු ගෙවීමෙන් පසුව ධන බදු ගෙවනවා කියන්නේ එකම ආදායම මත නැවත නැවත බදු ගෙවීමක්. මෙය ආර්ථික ප්‍රශ්නයකට වඩා සදාචාරාත්මක ප්‍රශ්නයක් කියා කිව හැකියි.

2. ඉහත හේතුව නිසා ආයෝජන අධෛර්යමත් වීම - තමන්ගේ ආදායම පරිභෝජනය කර අවසන් කරන කෙනෙකුට ධන බදු ගෙවන්නට සිදු වන්නේ නැහැ. ධන බදු ගෙවන්නට සිදු වන්නේ පරිභෝජනය සීමා කර ආදායම ආයෝජනය කරන අයටයි. මෙය ආර්ථික කරුණක්.

3. ව්‍යවසායකත්වය අධෛර්යමත් වීම - ව්‍යවසායකයෙකුට බොහෝ විට සැලකිය යුතු කාලයක් යන තුරු තමන් සිදු කරන ආයෝජනය හෝ අවදානම වෙනුවෙන් ප්‍රතිලාභයක් ලැබෙන්නේ නැහැ. මෙම කාලය තුළ ධන බදු ගෙවන්නට සිදු වීමෙන් ව්‍යවසායකත්වය අධෛර්යමත් වෙනවා.

4. ධනය රටින් බැහැරට ගලා යාම - ධන බදු අය කරන රටවල ඇති ධනය එසේ නොකරන රටවල් වෙත විතැන් කිරීම වාසිදායකයි. මෙහි ප්‍රතිඵලය රට තුළ ඇති ප්‍රාග්ධනය රටින් පිටතට ගලා යාමයි. ඉහත සාධක දෙක මෙන්ම මෙම සාධකයද රටක ආර්ථික වර්ධනය කෙරෙහි අහිතකර ලෙස බලපානවා. 

5. ධන බද්ද අය කිරීමේ ප්‍රායෝගික දුෂ්කරතා- ලෝකයේ රටවල් ගණනාවක් විසින්ම ධන බද්ද අහෝසි කිරීමට ප්‍රධාන හේතුවක් වී තිබෙන්නේ ඉහත සඳහන් සදාචාරාත්මක හා ආර්ථිකමය හේතු වලට වඩා මෙම ප්‍රායෝගික හේතුවයි. බොහෝ අවස්ථා වලදී ධන බදු අය කර ගැනීමේ පරිපාලන වියදම් එකතු වන ධන බදු වලට වඩා වැඩි මට්ටමක පැවතී තිබෙනවා. 

ඉහත හේතු නිසා ධන බදු අය කිරීමට පහසුවෙන්ම විරුද්ධ විය හැකි වුවත්, ලංකාවේ ආර්ථික අර්බුදය සඳහා පිළියම් සෙවීමේදී ධන බද්දක් අය කිරීම ගැන සිතා බැලිය යුතු බව මා විසින් පෞද්ගලිකවම යෝජනා කර ඇති දෙයක්. ලංකාවට මේ අවස්ථාවේදී ධන බද්දක් සුදුසු බව මගේ අදහස වූයේ සහ වන්නේ ලංකාවේ දැනට පවතින සුවිශේෂී තත්ත්වයන් තුළයි. මෙම යෝජනාව මේ වන විට ලංකාවේ ප්‍රතිපත්ති සම්පාදකයින්ගේ යෝජනාවක් බවට පත් වී ජාත්‍යන්තර මූල්‍ය අරමුදල විසින්ද පිළිගෙන තිබෙනවා. මෙය අරමුදලේ යෝජනා හැම විටම එකම වට්ටෝරුවක්ය යන පොදු චෝදනාවටටද පිළිතුරක්.

මා එසේ සිතුවේ සහ සිතන්නේ ඇයි?

1. ලංකාවේ බොහෝ දෙනෙකු විසින් පොදු දේපොළ අවභාවිතා කර ඇති බව, සාමාන්‍ය වචන වලින් කිවුවොත් හොරකම්, දූෂණ, කොමිස් ලබා ගැනීම් ආදී ක්‍රම වලින් අයථා ලෙස ධනය උපයා ඇති බව, ප්‍රචලිත හා ජනප්‍රිය අදහසක්. ප්‍රමාණය ඇතැම් අය කියන තරම් නොවිය හැකි වුනත්, මේ කතාව බොරුවක් නෙමෙයි. මෙසේ අයථා ලෙස උපයා ඇති ආදායම් බදු දැලට අසු වී නැහැ. එහෙත් එවැනි ආදායම් වලින් සැලකිය යුතු කොටසක් වත්කම් බවට පත් වී ඇති බැවින් ධන බද්දක් මගින් නොලැබුණු ආදායම් එකතු කර ගත හැකියි. අයථා ලෙස උපයා ඇති ධනය පිළිබඳ ඇස්තමේන්තුවක් හෝ ලබා ගැනීම සඳහා මෙවැනි බද්දක් හොඳ ප්‍රවේශයක්. දේශපාලන පලිගැනීම් මට්ටමට නොගොස්, හොරකම්, දූෂණ, කොමිස් ආදිය හරහා උපයා ඇති ධනය ගැන සොයා බලා නැවත අය කර ගැනීම නීතිමය හා පරිපාලනමය ලෙස ඉතා අපහසු කාර්යයක්. යම් කාලයක් එක දිගට ධන බද්දක් අය කිරීම මගින් මේ කාර්යය වක්‍ර ලෙස වඩා ඵලදායී ආකාරයකින් කළ හැකියි.

2. බදු පැහැර හැරීමද ලංකාවේ කාලයක් තිස්සේ සිදුව ඇති සාමාන්‍ය දෙයක්. හොරකම්, දූෂණ ආදිය නොකර සාධාරණ ලෙස උපයන ආදායමක් වෙනුවෙන් වුවද හෙවිය යුතු බදු නිසි සේ ගෙවා නැත්නම් එහි තිබෙන්නේ කාලයක් තිස්සේ රජයට හා ජනතාවට කර ඇති වංචාවක්. ධන බද්දක් මගින් මෙසේ නොගෙවූ බදු වක්‍ර ලෙස අය කර ගත හැකියි.

3. හොරකම්, දූෂණ ආදිය සිදුකර නැතත්, බදුද හරියට ගෙවා ඇතත්, කාලයක් තිස්සේ රජය විසින් ප්‍රමාණවත් තරම් බදු අය නොකිරීමේ වාසිය ලබමින් ධනය එක්රැස් කරගත් විශාල පිරිසක් ඉන්නවා. ධන බද්දක් මගින් පසුගිය කාලය තුළ ප්‍රමාණවත් තරමින් බදු අය නොකිරීමේ අවාසිය ආපසු හැරවිය හැකියි. 

4. ලංකාවේ පවතින පසුබිම තුළ නිසි ලෙස ක්‍රියාත්මක ධන බද්දක් මගින් ව්‍යවසායකත්වය ප්‍රවර්ධනය කළ හැකි බව මගේ අදහසයි. ලංකාවේ ව්‍යවසායකත්ව ආයෝජන සිදුවන්නේ ඉතා අඩුවෙන්. ඒ වෙනුවට බොහෝ දෙනෙකු විසින් කරන්නේ මූර්ත වත්කම් මත ධනය ආයෝජනය කර වටිනාකම ඉහළ යාමේ වාසිය ලබා ගැනීමයි. නිසි ලෙස සැලසුම් කරන ධන බද්දක් මගින් මෙය අධෛර්යමත් කර ව්‍යවසායකත්ව ආයෝජන ප්‍රවර්ධනය කළ හැකියි. 

5. ඉහත අයුරින්ම ඇතැම් පරිභෝජන ස්වරූපයේ ආයෝජන අධෛර්යමත් කළ හැකියි. ඉහත කරුණ හා මෙම කරුණ පසුව වැඩිදුරටත් විස්තර කරන්නම්.

6. ශ්‍රී ලාංකිකයින්ට සිය ප්‍රාග්ධනය රටින් බැහැරට පහසුවෙන් විතැන් කිරීමේ හැකියාවක් නැහැ. දැනට රටින් බැහැර වන බොහෝ දෙනෙකු ශ්‍රමය මත පදනම් වූ ආදායම් ලබන්නන් මිස වත්කම් මගින් ආදායම් උපයන්නන් නෙමෙයි. ඒ නිසා ධන බද්දක් අය කළ පමණින් ධනය රටෙන් විතැන් වීමක් ලොකුවට සිදු වීමේ ඉඩක් නැහැ.

මෙවැනි බද්දක් ක්‍රියාත්මක කිරීමේ ප්‍රධානම ප්‍රශ්නය ධන බදු අය කර ගැනීමේ වාසියට සාපේක්ෂව ඒ සඳහා යන පරිපාලන වියදම ඉහළ මට්ටමක පැවතීමයි. මෙය ශ්‍රී ලංකා රජය විසින් ජයගත යුතුව ඇති අභියෝගයක්. අරමුදලේ තාක්ෂනික සහයෝගයද ලබමින් අවශ්‍ය මූලික කටයුතු කිරීම සඳහා දෙවසරක කාලයක් ඉතිරිව තිබෙනවා. 

ඉහත සිවුවන හා පස්වන කරුණු වෙත නැවත ආවොත්, එක් උදාහරණයක් ලෙස, ලංකාවේ බොහෝ දෙනෙකු විසින් වාහන මිල දී ගන්නේ පරිභෝජන භාණ්ඩයක් ලෙස සලකමින් නොව වත්කමක් එකතු කර ගැනීමක් ලෙසයි. නිවාස වියදම් ගැනද කිව හැක්කේ මෙයයි. ලංකාවේදී මෙවැනි වත්කම් වල වටිනාකම ඉහළ යාමක් මිස ක්ෂය වීමක් නොවන නිසා වත්කමකින් ආදායමක් නොලැබීමේ අවාසිය නිශේධනය වෙනවා. 

එහෙත්, වාහනයක් ආනයනය කිරීමේදී එකවර විශාල බදු මුදලක් අය කිරීමේ ක්‍රමය වෙනුවට (හෝ එම බද්ද තිබියදීම) වාහනයේ අයිතිය මත මාසිකව සැලකිය යුතු බදු මුදලක් අය කරන්නේනම් වත්කමක් ලෙස සලකමින් වාහනයක් තියා ගැනීම ගැන දෙවරක් සිතන්නට සිදු වෙනවා. 

ඉඩම් හා ගෙවල් ගැන වුවත් තත්ත්වය මෙයයි. එක්කෝ වත්කම් බදු (ධන බදු) වියදම උපයන ආදායමක් මෙම වත්කම් මගින් සොයා ගන්නට සිදු වෙනවා. නැත්නම් එම බදු මුදල පරිභෝජන වියදමක් සේ සලකන්න වෙනවා. ආදායමක් ඉපැයීම සඳහා හෝ සැබෑ පරිභෝජන අවශ්‍යතා පිණිස මෙවැනි වත්කමක් නඩත්තු කරන අයෙකුට මෙය ප්‍රශ්නයක් නොවුනත්, වටිනාකම ඉහළ යාම සලකමින් මෙවැනි වත්කම් නඩත්තු කරන අයට දෙවරක් සිතන්නට ධන බද්ද විසින් බල කරනවා. එවැන්නන් මෙවැනි වත්කම් විකුණා දමද්දී අවසාන වශයෙන් එවැනි වත්කම් නවතින්නේ වඩා ඵලදායී ලෙස මෙම වත්කම් ප්‍රයෝජනයට ගන්නා අය ලඟයි.

වගා නොකර නිකම් තියා ගන්නා වගා කළ හැකි ඉඩමක් ගැන හෝ කුලියට නොදී වසා ඇති ගෙයක් ගැන හිතන්න. මෙවැනි වත්කමකින් ආදායමක් නොලැබුණත් නිකම් තියාගෙන සිටීමේ වියදමක් නැති නිසාත්, වටිනාකම වැඩි වනු මිස අඩු නොවන නිසාත් එසේ කිරීමේ පාඩුවක් නැහැ. එහෙත්, වත්කම් බද්දක් ගෙවන්නට සිදු වූ වහාම තත්ත්වය වෙනස් වෙනවා. අවම වශයෙන් වත්කම් බද්ද හා ගැලපෙන ආදායමක් නොලැබේනම් පාඩුවක් සිදු වන නිසා අදාළ දේපොළ කුලියට හෝ බද්දට දීමට සිදු වෙනවා. එසේ කළ නොහැකිනම් විකුණන්නට සිදු වෙනවා.

ලංකාවේ බොහෝ දෙනෙක් තමන්ගේ ඉතිරි කිරීම් ආදායම් නූපයන වත්කම් වල ආයෝජනය කරනවා. වත්කම් බද්දක් මගින් මෙය අධෛර්යමත් කෙරෙනවා. එහිදී සමාගම් කොටස් වැනි ආයෝජන දිරිමත් වීමක් සිදු වෙනවා. මේ හේතු නිසා හරියට සැලසුම් කරන වත්කම් බද්දක් මගින් රටේ ආර්ථික ක්‍රියාකාරීත්වය නැවත පණ ගස්වන්න පුළුවන්. 

ධන සම්ප්‍රේෂණ බද්දක් යනු කුමක්ද?

ධන බද්දකට අමතරව ධන සම්ප්‍රේෂණ හා උරුම බදුද යෝජනා වී තිබෙනවා. විරෝධතා ඇතත්, මෙම බදු ධන බදු තරම්ම විවාදිත නැහැ. 

ධන සම්ප්‍රේෂණ බදු වල ඉලක්කයද ආදායම් විෂමතා අවම කිරීමයි. ආදායම් විෂමතා පැවතීම වෙනුවෙන් පෙනී සිටින්නන්ගේ ප්‍රධාන තර්කයක් වන්නේ යමෙකු විසින් උපයන ධනය අදාළ පුද්ගලයාගේ අයිතියක් බවයි. මේ තර්කයම ධනය උපයන්නෙකුගෙන් පැවත එන අයටද අදාළ කර ගත හැකිද? මහන්සි වී වැඩ කර ධනය ඉපැයූ අයෙකුගේ උරුමකරුවෙකු වීම නිසාම යමෙකු ධනවතෙකු වීම සාධාරණද?

ඇතැම් විට යමෙක් ධනය උපයන්නේම තමන්ගේ උරුමකරුවන්ගේ ශුභ සිද්ධිය වෙනුවෙන් විය හැකියි. එය එසේනම් අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය ප්‍රශ්නයක් කියා කියන්න බැහැ. නමුත්, අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය නිසා පුද්ගලයින් ඉපදෙන්නේම සමානයින් ලෙස නෙමෙයි. මෙහි වැරැද්දක් තිබෙනවා. ධන සම්ප්‍රේෂණ බද්දක් මගින් අන්තර්-පරම්පරා ධන සම්ප්‍රේෂණය සීමා කර ආදායම් විෂමතා අඩු කළ හැකියි. ධන බද්දට ජනතා සහයෝගයක් නැති බොහෝ රටවල පවා ධන සම්ප්‍රේෂණ බදු ක්‍රියාත්මකව තිබෙනවා. ඒ වගේම, ධන සම්ප්‍රේෂණ බද්දක් අය කිරීම ධන බද්දක් අය කරන තරම්ම අපහසු නැහැ. 

ප්‍රායෝගිකව ධන බදු මෙන්ම ධන සම්ප්‍රේෂණ බදුද අය කෙරෙන්නේ ධනවතුන් මතයි. මෙහිදී ධනවතුන් අර්ථදැක්විය යුතු වෙනවා. ධනවතෙකු අර්ථදක්වන සීමාව දේශපාලනික කරුණක්. එසේ අර්ථ දැක්වීමෙන් පසුව, බදු අය කර ගැනීම සඳහා ඔවුන්ගේ වත්කම් හා බැරකම් පිළිබඳ තොරතුරු එකතු කරන්නට සිදු වෙනවා. මෙය ආදායම් දත්ත එකතු කිරීමට සාපේක්ෂව අසීරු කටයුත්තක්. ඒ සඳහා පෙර සූදානමක් අවශ්‍යයි. අවශ්‍ය පෙර සූදානම සඳහා රජයට දෙවසරක කාලයක් තිබෙනවා.

Saturday, April 8, 2023

ප්‍රාථමික අයවැය තුලනය වන ආකාරය


ගෙවුනු 2022 අවුරුද්දේ රජයේ ආදායම් හා වියදම් ගැන පෙර සටහනක විස්තර කළා. පහත තිබෙන්නේ එම ආදායම් හා වියදම් වල සාරාංශයක්.

ආදායම් සහ ප්‍රදාන එකතුව දදේනි % ලෙස - 8.3%යි.

පොලී ගෙවීම් හැර වියදම් දදේනි % ලෙස - 12.0%යි

පොලී වියදම් දදේනි % ලෙස - 6.5%යි.

ප්‍රාථමික අයවැය හිඟය දදේනි % ලෙස - 3.7%යි.

සමස්ත අයවැය හිඟය දදේනි % ලෙස - 10.2%යි.

යෝජිත සාර්ව ආර්ථික වැඩපිළිවෙළ අනුව, 2025 වසර වන විට ඉහත තත්ත්වය වෙනස් වී දැනට දදේනියෙන් 3.7%ක හිඟයක්ව පවතින වන ප්‍රාථමික අයවැය ශේෂය දදේනියෙන් 2.3%ක අතිරික්තයක් වීමට නියමිතයි. එය සිදු වන්නේ රාජ්‍ය ආදායම දදේනියෙන් 14.9% දක්වා වැඩි වීමෙනුයි. මෙය සිදු වන්නේ පහත ආකාරයෙනුයි.

බදු ප්‍රතිසංස්කරණ නොමැතිව අපේක්ෂා කළ හැකි වූ ආදායම - 8.1%

මූල්‍ය සේවා මත වැට් බද්ද වැඩි කිරීම - 0.1%

සමාජ සංරක්ෂණ බද්ද - 0.8%

පුද්ගල ආදායම් බදු ආකෘතිය වෙනස් කිරීම - 0.6%

ලාභාංශ මත රඳවා ගැනීමේ බදු වැඩි කිරීම - 0.2%

සමාගම් බදු වැඩි කිරීම - 0.2%

සමාගම් බදු සඳහා බදු සහන ඉවත් කිරීම - 0.3%

වැට් බද්ද 12% දක්වා වැඩි කිරීම - 0.7%

වැට් බද්ද 15% දක්වා වැඩි කිරීම - 0.5%

වැට් බදු සඳහා අවම සීමාව අඩු කිරීම - 0.06%

වැට් බදු සහන ඉවත් කිරීම - 1.4%

ඉන්ධන බදු වැඩි කිරීම - 0.3%

විදුලි සංදේශ බදු වැඩි කිරීම - 0.02%

සූදු ක්‍රීඩා හා ඔට්ටු දැමීම් බදු වැඩි කිරීම - 0.03%

මත්පැන් හා දුම්වැටි බදු වැඩි කිරීම - 0.4%

මත්පැන් හා දුම්වැටි බදු උද්ධමනය හා ගැලපීම - 0.2%

තෑගි හා උරුම බද්ද - 0.2%

ධන බද්ද - 1.0%

මහ බැංකුවේ ලාභාංශ අහිමිවීම - (-0.1%)

ආදායම් එකතුව - 14.9%


පොලී හැර රජයේ වියදම - 12.6%

ප්‍රාථමික අයවැය අතිරික්තය - 2.3%

පොලී වියදම් දදේනි % ලෙස - 7.3%යි.

සමස්ත අයවැය හිඟය දදේනි % ලෙස - 5.0%යි.

ඉහත බදු අතරින් තෑගි හා උරුම බද්ද සහ ධන බද්ද හැර අනෙකුත් බදු සියල්ලම මේ වන විටද පනවා අවසන්. තෑගි හා උරුම බද්ද සහ ධන බද්ද පැනවීමට නියමිතව තිබෙන්නේ 2025 ජනවාරි 1 දින සිටයි. 

වෙබ් ලිපිනය: